
生検デバイス市場の概要:
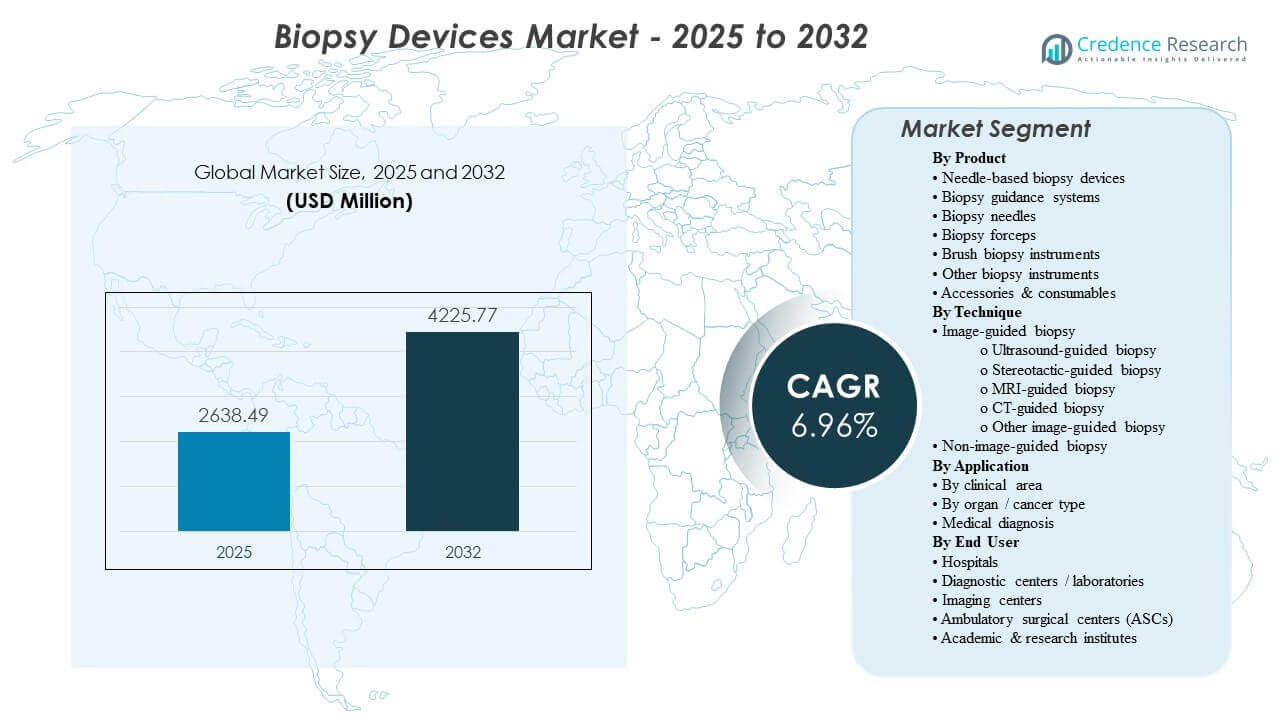
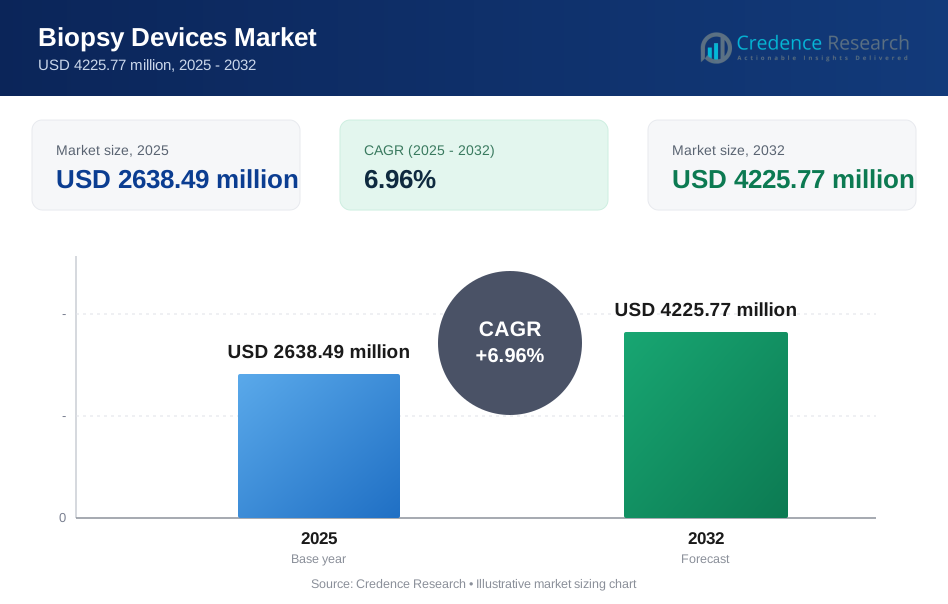
世界の生検デバイス市場の規模は2025年に26億3849万米ドルと推定され、2025年から2032年にかけて年平均成長率6.96%で成長し、2032年には42億2577万米ドルに達すると予想されています。需要は主に、腫瘍学および臓器特定の経路における診断生検のボリュームの持続的な成長によって駆動されており、早期発見と確認テストが病院や画像主導の環境での手続きのスループットを増加させています。画像誘導ワークフローと使い捨て消耗品の採用が繰り返し購入をさらにサポートし、アジア太平洋地域の診断インフラの拡大が世界のボリューム成長をますます形作っています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年の生検デバイス市場規模 | 26億3849万米ドル |
| 生検デバイス市場、CAGR | 6.96% |
| 2032年の生検デバイス市場規模 | 42億2577万米ドル |
主要な市場動向とインサイト
- 市場は2025年から2032年にかけて年平均成長率96%で拡大すると予測されており、診断手続きのボリュームとデバイスの交換サイクルの安定した成長を反映しています。
- アジア太平洋地域は2025年に8%のシェアで地域需要を牽引し、画像容量の拡大とがん診断の浸透の増加に支えられています。
- 針を用いた生検デバイスは2025年に最大の製品シェアである6%を占め、コアおよび細針サンプリングワークフローでの定期的な使用に支えられています。
- 乳房用途は2025年に4%のシェアを占め、高いスクリーニングフォローアップと標準化された画像誘導生検経路によって支えられています。
- 病院は2025年に3%のシェアを持ち、複雑なケースの集中と統合された画像病理インフラを反映しています。
セグメント分析
需要は、精密診断をサポートする信頼性のある組織取得の必要性によってますます形作られており、ターゲティングの信頼性を向上させ、再サンプリングを減少させるために画像誘導の使用が広がっています。プロバイダーはまた、感染制御基準を強化しており、ワークフローを標準化し、再処理の負担を軽減する使い捨て針と互換性のある消耗品へのシフトを強化しています。手続きのボリュームが増加するにつれ、組織はセットアップ時間を短縮し、サンプリングの一貫性を向上させ、乳房、肺、消化管経路で使用される画像モダリティとスムーズに統合するデバイスを優先しています。
技術の採用は、マルチサイトネットワーク全体でのワークフローの標準化によっても影響を受けます。これにより、一貫したデバイスプラットフォームがトレーニング、品質保証、および報告の比較可能性を簡素化します。外来患者および分散型ケア設定の成長は、高スループットの手続き環境に適したコンパクトで効率的なシステムおよび消耗品の需要を支えています。予測期間中、デバイスの性能をトレーニング、サービス、およびモダリティの互換性と組み合わせるベンダーは、消耗品や更新サイクルに関連する繰り返し購入を獲得するためのより良い位置にあります。
製品別インサイト
針を使用した生検デバイスは、2025年に43.6%の最大シェアを占めました。このリーダーシップは、乳房、肺、消化器診断を含む複数の臨床経路でのコアサンプリングおよび細針手順での定期的な使用によって支えられています。広範なモダリティ互換性と予測可能なサンプリング性能は、高ボリュームの病院環境や画像主導のセンターでの採用を強化します。人間工学、先端の形状、および組織収量の一貫性に焦点を当てた製品の継続的な改良が、購入の好みをさらに強化します。
技術別インサイト
画像誘導生検は、小さく深い、または解剖学的に複雑な病変のターゲティング精度を向上させ、低侵襲ケア経路をサポートするため、技術採用をリードしています。超音波およびCTガイダンスは、軟組織および胸部手順全体での適用性を拡大し、病院および外来環境の両方での広範な使用を可能にします。手順時間の変動を減らし、ターゲティングの信頼性を向上させるワークフローツールは、高スループット環境での利用を増加させます。病変へのアクセスが簡単な場合や画像リソースが限られている場合には、非画像誘導アプローチが引き続き関連性を持ち、基礎的な需要をサポートします。
臨床領域別インサイト
腫瘍学主導の生検需要は、組織確認とバイオマーカーテストが診断、ステージング、および治療選択にますます組み込まれているため、構造的に強力なままです。消化器学のサンプリングは、内視鏡的超音波および高度な内視鏡ワークフローが粘膜下および膵臓病変のためのターゲット組織取得を増加させるにつれて拡大し続けています。骨および骨髄生検のボリュームは、血液診断、モニタリング、および治療反応評価によって支えられています。これらの臨床経路は、デバイスおよび繰り返し消耗品全体での安定した利用を維持します。
臓器/がんタイプ別インサイト
乳房は、2025年に30.4%の最大シェアを占めました。これは、高いスクリーニング参加率、頻繁な診断フォローアップ、およびプロバイダーネットワーク全体でケアを標準化する確立された画像誘導生検プロトコルによって支えられています。ステレオタクティック、超音波、およびMR誘導ワークフローに対応するデバイスの幅広さが、一貫した調達パターンをサポートします。再手術を最小限に抑え、組織の適合性を向上させることへの継続的な強調が、信頼性のあるサンプリング性能を提供するデバイスの需要を支えています。
エンドユーザー別インサイト
病院は2025年において67.3%という最大のシェアを占めました。病院は複雑な診断経路、統合された画像資源、病理学的能力を集中させ、エンドツーエンドの生検ワークフローをサポートします。また、複数のモダリティガイダンスと強力な合併症管理インフラを必要とする高重症度のケースを管理します。部門やサイト間の標準化は、一貫したデバイスプラットフォームと信頼できるサービスサポートの需要を強化します。
生検デバイス市場の推進要因
がん検出と生検確認の増加
がん検出経路はますます組織の確認と特性評価に依存しており、複数の臓器にわたる生検手順のボリュームを維持しています。バイオマーカー駆動の治療選択の採用が進むにつれ、適切で高品質なサンプリングの必要性が高まっています。診断スループットの向上は、サンプリングの信頼性を向上させるデバイスの交換とアップグレードサイクルもサポートします。臨床プロトコルが標準化されるにつれ、プロバイダーは再サンプリングを減らし、ワークフローを簡素化するプラットフォームを優先します。
- 例えば、ホロジックは、Brevera乳房生検システムが1コアあたりわずか8秒で標本情報を提供し、手順ごとに平均12分の時間を節約し、手順ごとの時間を25%削減することで、生検ワークフローの効率を維持しながらスループットを向上させると述べています。
画像ガイドと低侵襲手順ワークフローの拡大
画像ガイダンスは病変のターゲティングの信頼性を向上させ、回復時間と手順のばらつきを減少させる低侵襲アプローチをサポートします。超音波とCTの容量の広範な利用可能性は、ガイド付き生検手順の対象基盤を拡大します。画像主導のワークフローは、モダリティ互換性と手順効率を考慮したデバイスポートフォリオの需要も強化します。この推進要因は、資本設備に関連する購入と互換性のある消耗品の継続的な需要の両方をサポートします。
- 例えば、XACT Roboticsは、ACEロボットシステムが0.8 mmの先端からターゲットへの精度を達成し、3分以内に病変に到達し、8 x 16 mmのターゲットをサンプルするために33.6 mmの軌道をナビゲートした肺生検ケースを報告し、画像ガイド低侵襲生検ワークフローで可能な精度向上を強調しています。
使い捨てデバイスと消耗品の需要へのシフト
感染制御の優先事項と再処理の負担が、使い捨て針と関連する消耗品への好みを加速させています。使い捨てフォーマットは一貫したパフォーマンスをサポートし、ケース間のターンアラウンドタイムを短縮し、スループットを向上させます。これにより、特に高ボリュームセンターで市場の継続的な収益成分が増加します。幅広い消耗品カバレッジと信頼できる供給の継続性を提供するベンダーは、購入の優先順位を獲得します。
外来診断と分散型ケア提供の成長
診断活動の増加部分が、適切な生検ワークフローのために外来および画像センター環境にシフトしています。分散型ケア提供は、複数のサイトに展開できるコンパクトで標準化されたシステムの需要を増加させます。運用上の制約は、セットアップ時間を短縮し、トレーニング要件を簡素化するデバイスを好みます。この推進要因は、大規模な三次病院を超えた顧客基盤を広げ、安定したユニット需要をサポートします。
生検デバイス市場の課題
調達は予算の圧力によって制約されることがあり、特に診断の償還レベルが頻繁な技術更新サイクルを十分にサポートしない場合に顕著です。施設は、ライフサイクルサービスコスト、トレーニング要件、消耗品の価格を考慮しながら、性能向上を図ることが多く、標準化の決定を遅らせることがあります。資源が限られた環境では、画像誘導インフラへのアクセスが制限され、高度な生検ワークフローの採用が制約されることがあります。臨床実践のパターンの変動もデバイスの好みに影響を与え、ベンダーの統一的な採用を促進する努力を複雑にします。
手技関連のリスク管理と品質期待は、特に複雑な臓器サンプリングにおいて、ターゲティングの精度と組織の適切性が重要な場合に追加の障害を生み出します。プロバイダーは、オペレーターや環境を問わず一貫した性能の証拠を求め、製品の検証、トレーニング、サポートの基準を引き上げます。デバイスが複数の画像モダリティや報告システムと整合する必要がある場合、ワークフロー統合の課題が生じることがあります。消耗品やアクセサリーの供給の継続性も、大規模ネットワークが予測可能なスループットを求める際の決定要因となることがあります。
- 例えば、Intuitiveは、Siemens HealthineersのCios SpinモバイルコーンビームCTと組み合わせたIon形状感知ロボット支援気管支鏡プラットフォームが、中央値14 mmの小さな肺結節を持つ155人の被験者を対象とした多施設研究で、91%の診断収率、悪性腫瘍に対する91.5%の感度、および0%の気胸発生率を達成したと報告しており、プロバイダーが高度な生検ワークフローでますます期待する定量化された性能とマルチモダリティの互換性を示しています。
生検デバイス市場の動向と機会
ワークフローの標準化は、複数のサイトネットワークが一貫した手順プロトコルと比較可能な診断品質を目指す中で、中心的な購買基準となりつつあります。これにより、画像ワークフローとよく統合し、オペレーター間の変動を減らすデバイスファミリーの需要が支えられます。ハードウェアをトレーニング、手順ガイダンスツール、高スループット環境に合わせたサービスモデルで補完するベンダーには、機会が増えます。標準化はまた、消耗品の需要を安定させる複数年の購買契約を促進します。
精密診断要件の拡大には追加の機会があり、組織の適切性とサンプリング品質の重要性が増しています。一貫したコアサンプルを提供し、再手術を減らすデバイスは、腫瘍学や臓器特異的な経路で注目を集めています。新興市場での画像主導の診断の採用拡大は、画像誘導生検ワークフローの浸透を支援します。モダリティの互換性と供給の信頼性にポートフォリオを合わせるベンダーは、資本と消耗品主導の成長を獲得するのにより良い位置にあります。
- 例えば、802人の患者を対象としたArchives of Medical Scienceに掲載された研究では、DevicorのMammotome真空支援生検システムが99.6%の診断一致率と1.6%の病理学的過小評価率を達成し、コアニードル生検の94.7%と37.3%と比較して、より強力な組織取得性能の臨床的価値を強調しています。
地域別インサイト
北アメリカ
北アメリカは2025年に31.4%のシェアを占めており、高い診断手続きの量、確立されたスクリーニング経路、画像誘導介入への幅広いアクセスによって支えられています。プロバイダーはサンプリングの質、ワークフローの効率、そして一貫した結果を強調し、高度な針ベースのシステムと互換性のある消耗品の需要を強化しています。病院ネットワークや大規模な画像提供者もプラットフォームの標準化と複数サイトでの調達を推進しています。継続的な交換とアップグレードのサイクルは、消耗品の定期購入とともに需要を維持しています。
ヨーロッパ
ヨーロッパは2025年に23.9%のシェアを保持しており、成熟した診断インフラと病院や画像主導の設定での安定した利用を反映しています。標準化されたケア経路と強力な臨床ガバナンスは、一貫性を向上させ、再手術を減少させるデバイスの採用をサポートしています。調達はしばしばライフサイクルコスト、サービスサポート、消耗品の継続性を重視し、ベンダー間の競争を形成します。需要は安定しており、ワークフローのアップグレードと効率改善に関連した漸進的な成長が見込まれます。
アジア太平洋
アジア太平洋は2025年に31.8%のシェアをリードしており、画像容量の拡大、診断浸透率の上昇、主要市場での手続き量の増加によって推進されています。誘導介入へのアクセスの増加は、モダリティ互換の生検デバイスと標準化された消耗品の採用をサポートしています。プロバイダーは、成長する病院や診断センターのネットワーク全体で展開可能なスケーラブルなワークフローを優先しています。この地域のボリューム拡大は、デバイスの配置と定期的な消耗品の両方に強力な機会を生み出しています。
ラテンアメリカ
ラテンアメリカは2025年に7.2%のシェアを占めており、成長は国ごとのインフラの不均一性と償還の変動性によって形成されています。需要は、拡大する民間セクターの診断と主要都市での画像主導の生検ワークフローの漸進的な近代化によって支えられています。調達はしばしば手頃な価格、サービスの可用性、消耗品の供給安定性を重視します。成長は高容量の病院システムや主要な診断ネットワークに集中する可能性があります。
中東・アフリカ
中東・アフリカは2025年に5.7%のシェアを占めており、需要は高容量市場と民間病院グループに集中しています。診断インフラと専門サービスへの投資は、主要な拠点での誘導生検ワークフローの採用をサポートしています。しかし、アクセスとカバレッジの変動性が地域全体での広範な浸透を制限しています。堅牢なトレーニングと信頼性のある消耗品の供給を提供するベンダーは、拡大するセンターでの成長を獲得できます。
競争環境
競争は生検デバイスと消耗品のポートフォリオの幅によって推進されており、差別化はサンプリングの一貫性、モダリティ互換性、高スループット環境でのワークフロー効率に集中しています。ベンダーは手続きの信頼性、使いやすさ、マルチサイトプロバイダーネットワーク全体での標準化されたプロトコルのサポート能力で競争しています。サービスモデル、トレーニングサポート、消耗品の供給継続性は、長期契約と優先ベンダーステータスに影響を与えます。イノベーションの焦点は、ワークフローの簡素化、組織収量の向上、画像誘導経路全体での互換性をますますターゲットにしています。
BDのポジショニングは、デバイスの性能と手順の標準化、画像環境全体での互換性を組み合わせた統合バイオプシーワークフローの強調によって強化されています。会社のアプローチは通常、製品の更新を臨床ワークフローのニーズに合わせ、高ボリュームの設定でサンプリングの信頼性を向上させ、再手術を減少させることを目指しています。針や関連消耗品にわたるポートフォリオの幅広さは、大規模なプロバイダーネットワークのための継続的な需要と調達の継続性をサポートします。このワークフローの整合性と消耗品のカバレッジの組み合わせは、病院主導の購買における競争力をサポートします。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と主要企業に関する情報が含まれています:
- BD(ベクトン、ディッキンソン・アンド・カンパニー)
- ホロジック社
- メドトロニックplc
- ボストン・サイエンティフィック社
- カーディナル・ヘルス社
- クックメディカル / クックグループ
- アルゴンメディカルデバイス社
- オリンパス株式会社
- 富士フイルム株式会社 / 富士フイルムホールディングス
- B.ブラウンSE / B.ブラウンメルスンゲンAG
企業の定性的および定量的な分析が行われ、クライアントが広範なビジネス環境と主要業界プレーヤーの強みと弱みを理解するのを助けます。データは定性的に分析され、企業をピュアプレイ、カテゴリー集中、業界集中として分類します。
最近の展開
- 2026年2月、Virchow Medicalは、VirchowのCrow’s Nest Biopsy Catchment SystemとVirchow Vaultバイオリポジトリの使用を拡大するために、Project Santa Fe Foundationと提携し、腫瘍学分析のための生検由来のバイオスペシメンの取得と使用を改善することを目指しています。
- 2026年1月、オリンパスは、内視鏡的超音波ガイド下組織サンプリング用に設計されたSecureFlex使い捨て細針生検デバイスを米国で発売し、膵頭部や鈎状突起などの難しい病変に到達するのを助けることを目的としています。
- 2025年5月、BiBB Instrumentsは、FDAの承認を受け、2025年初頭の米国での初売上に続き、EndoDrill GI電動生検機器の米国商業化のためにTaeWoong Medical USAと意向書を締結しました。
- 2024年11月、Mammotomeは、米国FDAの承認を既に受けている市場初の自動スプリングロード式コアニードルデバイスとして、Mammotome AutoCore Single Insertion Core Biopsy Systemを発売しました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 2638.49百万 |
| 2032年の収益予測 | USD 4225.77百万 |
| 成長率 (CAGR) | 6.96% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026–2032 |
| 定量単位 | USD百万 |
| 対象セグメント | 製品展望別: 針ベースの生検デバイス、生検ガイダンスシステム、生検針、生検鉗子、ブラシ生検機器、その他の生検機器、アクセサリー&消耗品; 技術展望別: 画像ガイド生検(超音波ガイド生検、ステレオタクティックガイド生検、MRIガイド生検、CTガイド生検、その他の画像ガイド生検アプローチ)、非画像ガイド生検; 用途展望別: 臨床分野別(腫瘍学、消化器学、骨/骨髄生検)、 臓器/がんタイプ別(乳房、肺、大腸、前立腺、腎臓、骨髄)、医療診断&関連診断ユースケース; エンドユーザー展望別: 病院、診断センター/ラボ、イメージングセンター、外来手術センター(ASCs)、学術&研究機関 |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東&アフリカ |
| プロファイルされた主要企業 | BD (Becton, Dickinson and Company)、Hologic, Inc.、Medtronic plc、Boston Scientific Corporation、Cardinal Health, Inc.、Cook Medical / Cook Group、Argon Medical Devices, Inc.、オリンパス株式会社、富士フイルム株式会社 / 富士フイルムホールディングス、B. Braun SE / B. Braun Melsungen AG |
| ページ数 | 325 |
セグメンテーション
製品別
- 針生検装置
- 生検ガイダンスシステム
- 生検針
- 生検鉗子
- ブラシ生検器具
- その他の生検器具
- アクセサリー & 消耗品
技術別
- 画像ガイド下生検 [超音波ガイド下生検、ステレオタクティックガイド下生検、MRIガイド下生検、CTガイド下生検、その他の画像ガイド下生検アプローチ]
- 非画像ガイド下生検
用途別
- 臨床分野別 [腫瘍学、消化器学、骨/骨髄生検]
- 臓器/癌タイプ別 [乳房、肺、大腸、前立腺、腎臓、骨髄]
- 医療診断 & 関連する診断ユースケース
エンドユーザー別
- 病院
- 診断センター/研究所
- 画像診断センター
- 外来手術センター (ASC)
- 学術 & 研究機関
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年の生検デバイス市場の市場規模はどのくらいで、2032年の予測はどうなっていますか?
2025年から2032年までの生検デバイス市場のCAGRはどのくらいですか?
2025年における製品別の最大セグメントは何ですか?
生検デバイス市場の成長を支えている要因は何ですか?
生検デバイス市場の主要企業はどこですか?
2025年にバイオプシーデバイス市場をリードする地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 生検デバイス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の生検デバイス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 2638.49 million → 2032: USD 4225.77 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 生検デバイス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 生検デバイス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における生検デバイス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 生検デバイス市場市場の成長要因
- 3.3 生検デバイス市場市場の抑制要因および課題
- 3.4 生検デバイス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 生検デバイス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 生検デバイス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、生検デバイス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 生検デバイス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 生検デバイス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は生検デバイス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 生検デバイス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 生検デバイス市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 生検デバイス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 生検デバイス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新生検デバイス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の生検デバイス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の生検デバイス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の生検デバイス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の生検デバイス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの生検デバイス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の生検デバイス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの生検デバイス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 生検デバイス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
