
バイオメディカル冷蔵庫 & 冷凍庫市場概要:
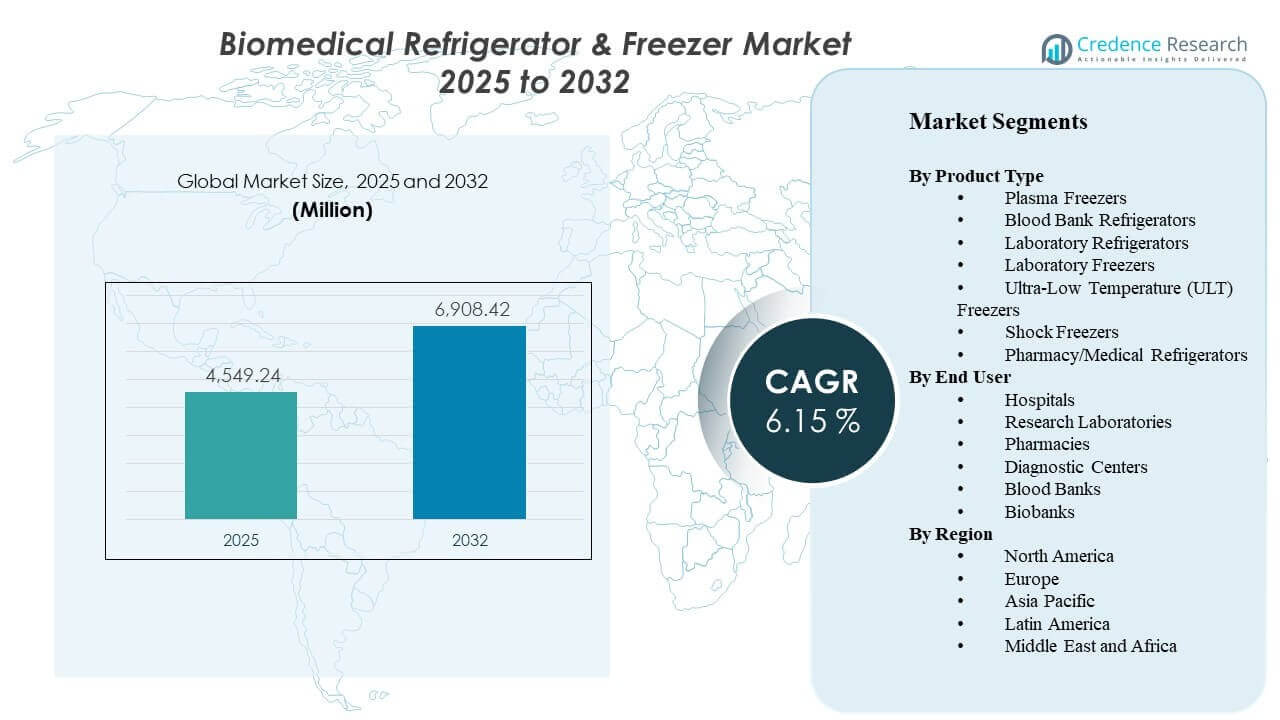
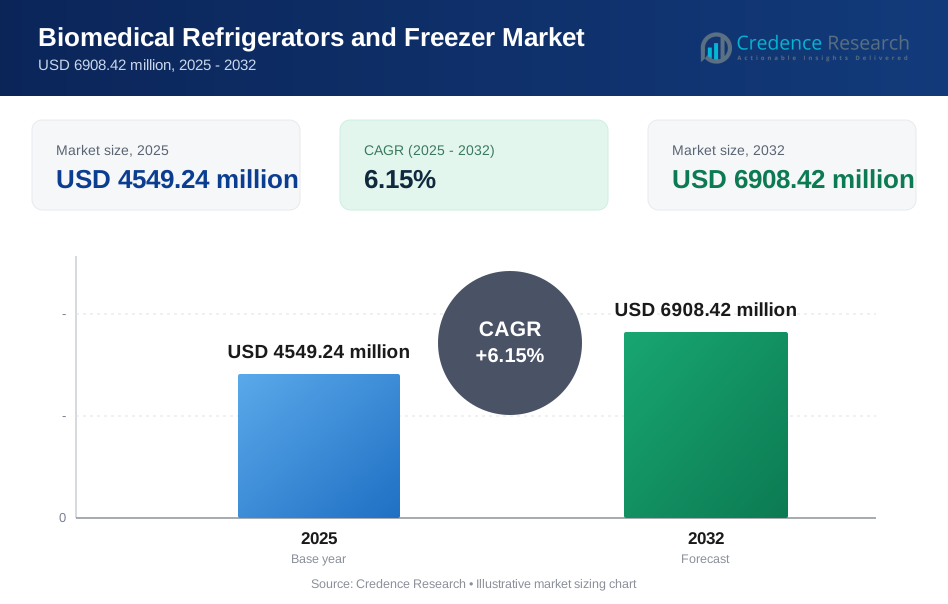
世界のバイオメディカル冷蔵庫 & 冷凍庫市場の規模は2025年に4549.24百万米ドルと推定され、2032年までに6908.42百万米ドルに達すると予想されており、2025年から2032年にかけて年平均成長率6.15%で成長しています。成長の主な要因は、病院、血液銀行、研究所における温度遵守要件の厳格化であり、継続的な監視、警報、高い温度均一性性能へのアップグレードを推進しています。バイオバンキングや生物製剤関連のサンプル保存の拡大も、成熟した医療システムと新興医療システムの両方で、高容量および超低温保存システムの需要を増加させています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| バイオメディカル冷蔵庫 & 冷凍庫市場規模 2025 | USD 4549.24 百万 |
| バイオメディカル冷蔵庫 & 冷凍庫市場、CAGR | 6.15% |
| バイオメディカル冷蔵庫 & 冷凍庫市場規模 2032 | USD 6908.42 百万 |
主要市場動向 & インサイト
- 市場は2025年の4549.24百万米ドルから2032年の6908.42百万米ドルに拡大すると予測されており、2025年から2032年にかけて年平均成長率6.15%を示しています。
- ラボ用冷蔵庫は2025年に22.6%の最大シェアを占め、診断、日常的なラボワークフロー、研究環境での広範な使用に支えられています。
- 病院は2025年に33.4%のシェアを持つ主要なエンドユーザーセグメントであり、ワクチン、試薬、患者サンプルの高いインストールベースニーズを反映しています。
- 北米は2025年に34.70%のシェアで地域需要をリードしており、強力な規制遵守と高度なラボインフラの集中が要因です。
- 超低温(ULT)冷凍庫は2031年までに10.25%の年平均成長率を示す高成長ポケットであり、長期的な生物製剤およびゲノムサンプル保存の需要を反映しています。
セグメント分析
バイオメディカル冷蔵庫 & 冷凍庫市場の需要パターンは、コンプライアンス保証と稼働時間リスク管理という2つの基本的な購買現実によって形成されています。医療提供者やラボオペレーターは、温度安定性、ドアオープン回復性能、警報、データロギング機能を備えたシステムを優先し、逸脱の頻度を減らし、監査を簡素化することをますます重視しています。これらの要件は、標準的な2°C–8°Cおよび-20°C/-40°Cのアプリケーションの安定した交換サイクルをサポートし、サービスカバレッジと予防保守の価値を強化しています。
成長の強度は、長期間の保存や高価値のサンプルの完全性に関連するセグメントでより高くなっています。バイオバンクや研究プログラムでの容量の追加、ならびに生物製剤のワークフローの成長により、ULTプラットフォームと関連するモニタリングエコシステムの採用が進んでいます。製品の選択は、エネルギー消費、冷蔵技術の選択、フットプリント、騒音、熱負荷管理などの施設制約を含む総所有コストにも影響されます。
製品タイプ別の洞察
ラボ用冷蔵庫は2025年に22.6%の最大シェアを占めました。ラボ用冷蔵庫は、試薬や標本の定期的な保管が継続的に行われる病院のラボ、診断ラボ、研究施設で広く展開されているため、リードしています。標準化された温度帯、頻繁なアクセスサイクル、および監査要件は、アラームとログ機能を備えた信頼性の高い高均一性のキャビネットを好みます。施設が艦隊を近代化して安定性を向上させ、逸脱関連のリスクを軽減するため、交換需要も安定しています。
エンドユーザー別の洞察
病院は2025年に33.4%の最大シェアを占めました。病院は、冷蔵保存が薬局、病理学、輸血サービス、臨床検査のワークフロー全体に組み込まれており、日常的に高い利用率で運営されているため、リードしています。調達は、直接的な患者ケアへの影響から、コンプライアンス機能、トレーサビリティ、およびダウンタイム耐性を強調することがよくあります。病院はまた、部門全体でプラットフォームを標準化する傾向があり、大量購入と定期的なサービス契約をサポートしています。
生物医学用冷蔵庫および冷凍庫市場の推進要因
医療およびラボにおけるコンプライアンス主導の冷蔵保存のアップグレード
生物医学用冷蔵庫および冷凍庫市場の成長は、病院、血液バンク、ラボ全体での温度トレーサビリティ、アラーム性能、および監査準備の厳しい要件によって支えられています。施設は、逸脱リスクを軽減するために、統合されたログ、リモートモニタリング、および信頼性の高い温度均一性を備えたシステムにますますアップグレードしています。調達チームはまた、高アクセス環境での検証済みの性能と一貫したドアオープン回復特性を優先します。これらの要因は、増分容量の追加に加えて、定期的な交換需要を支えています。コンプライアンスの期待が高まる中、購入者は、ドキュメントを簡素化し、自動レポートを通じて手動チェックを削減するプラットフォームを好む傾向があります。
バイオバンキングと長期サンプル保存のニーズの拡大
生物医学用冷蔵庫および冷凍庫市場の需要は、バイオバンク、ゲノムプログラム、および長期間のサンプルアーカイブの成長によって強化されています。長期保存は、サンプルの経済的および科学的価値が高いため、安定した性能とリスク管理を必要とします。サンプル量の拡大は、予防保守をサポートするモニタリングエコシステムとともに、ULTおよび特殊冷凍庫への投資を促進します。この推進要因は、特に研究ネットワークや精密医療の取り組みにおいて重要です。機関はまた、サンプルコレクションの規模が拡大し、資金サイクルが進行するにつれて、ユニットを追加するモジュラー方式での容量計画をますます行っています。
診断検査量の増加と分散型ラボネットワーク
バイオメディカル冷蔵庫および冷凍庫市場の量は、診断検査の強度の上昇と主要病院を超えたラボの拡大から恩恵を受けています。分散型のサンプル収集および紹介ネットワークは、複数のノードにわたる信頼性のある冷蔵を必要とし、キャビネットの数やサービスのニーズを増加させます。一貫した保管条件は、ラボ全体での標準作業手順もサポートし、調達の標準化を改善します。検査頻度の増加は、利用率を高め、頻繁に使用されるユニットの交換サイクルを加速させます。この傾向は、サテライトラボや収集センターに迅速に展開できるコンパクトでサービスが容易なシステムの需要を支えています。
- 例えば、Haier BiomedicalのHYC-68Aコンパクト冷蔵庫は、68 L(2.4立方フィート)の2°Cから8°Cの保管を提供し、リモートアラーム機能を備え、停電時に少なくとも8時間のアラームシステムバッテリー持続時間をサポートしており、分散型収集ポイントに役立ちます。
所有総コストの重視: エネルギー効率、サービス性、稼働時間
バイオメディカル冷蔵庫および冷凍庫市場の購買決定は、初期価格だけでなくライフサイクルコスト評価をますます反映しています。エネルギー消費、熱負荷、メンテナンス間隔、サービス応答時間がブランド選択やフリートの標準化に影響を与えます。施設はまた、堅牢な設計、部品の入手可能性、予防保守サポートを通じてダウンタイムのリスクを最小限に抑える機器を求めています。この要因は、準拠した性能と測定可能な運用コストの利点を組み合わせたサプライヤーに利益をもたらします。時間が経つにつれて、大規模な医療システムはフリート全体の分析を使用して、パフォーマンスが低下しているユニットを特定し、最も迅速な回収を提供する交換を優先します。
- 例えば、Eppendorfは、CryoCube F570hが環境温度から-80°Cに3時間30分で達し、-80°Cで7.4 kWh/日を使用し、その設定点で308 Wの熱を放出すると報告しており、調達チームにエネルギー、HVAC負荷、稼働時間の計画に具体的な指標を提供します。
バイオメディカル冷蔵庫および冷凍庫市場の課題
バイオメディカル冷蔵庫および冷凍庫市場の拡大は、特に資本費用が高くライフサイクルメンテナンスの期待が厳しいULTおよび特殊冷凍庫カテゴリーにおいて、コストと調達の障壁に直面しています。予算の制約は、性能向上が逸脱リスクを軽減する場合でも、古い資産の交換を遅らせる可能性があります。限られたスペース、電力容量、換気などの施設レベルの制約も、展開を遅らせたり、追加のインフラ投資を必要とすることがあります。これらの課題は、小規模な病院や中規模のラボでより顕著です。
- 例えば、PHCbiのVIP ECO SMART MDF-DU703VHA-PAは、115Vまたは220Vの電力で動作するように設計されており、1日のエネルギー使用量は5.40 kWhで、同クラスの他の主要なENERGY STAR認定冷凍庫に比べて30%少ないエネルギーを使用します。また、発熱量も少なく、設置計画時の電気およびHVACの制約を管理するのに役立ちます。
バイオメディカル冷蔵庫&冷凍庫市場のサプライヤーは、信頼性、文書化、設置後のサポートに関する期待が高まる中で運営しています。サービスカバレッジのギャップやリードタイムの変動は、複数サイトのラボネットワークのフリート計画を混乱させる可能性があります。コンプライアンス要件は、購入者の文書化と検証作業を増加させ、調達のタイムラインを延ばす可能性があります。競争圧力はさらにマージンを圧縮し、価格に影響を与えずにコスト増を吸収するためのベンダーの柔軟性を制限する可能性があります。
バイオメディカル冷蔵庫と冷凍庫市場のトレンドと機会
バイオメディカル冷蔵庫&冷凍庫市場では、接続されたモニタリングとデジタルコンプライアンスワークフローの採用が増えています。施設は、手動の記録管理の負担を軽減するリモートアラーム、集中ダッシュボード、自動レポートをますます重視しています。広範なラボ情報ワークフローとの統合や予防保守スケジューリングは、接続プラットフォームのケースを強化します。このトレンドは、ソフトウェアエコシステムとサービス主導の継続的な収益モデルを通じて差別化する機会をサプライヤーに提供します。
- 例えば、Thermo Fisher Scientificは、TSXシリーズが接続モニタリング用のDeviceLink Hubと互換性があると述べており、そのSmart-Vueプラットフォームは24/7のリアルタイム無線モニタリングとリモートデータロギングを提供します。同じTSXプラットフォームは、中央モニタリングシステムへのエスカレーションを維持しながら、迷惑アラームを減らすために0.5分から32分まで調整可能なアラーム遅延モジュールも提供します。
バイオメディカル冷蔵庫&冷凍庫市場の機会は、持続可能性指向の調達と冷凍技術の改善を中心に拡大しています。購入者は、性能要件とともに、エネルギー効率と環境への影響の低減をますます重視しています。運用コストの低減を目指したポートフォリオの刷新サイクルは、大規模な設置基盤での交換を加速させる可能性があります。効率的な冷凍、高い均一性、強力なサービスネットワークを組み合わせたサプライヤーは、フリートの近代化イニシアチブから利益を得る立場にあります。
地域別インサイト
北アメリカ
北アメリカは、2025年にバイオメディカル冷蔵庫&冷凍庫市場の収益の34.70%を占め、コンプライアンス主導の購買とモニタリング対応システムの高い普及率を反映しています。病院、リファレンスラボ、研究機関が安定した基礎需要に貢献し、バイオバンキングやバイオロジクスワークフローが高成長の冷凍庫カテゴリーを支えています。フリートの近代化と稼働時間リスク管理の優先事項により、交換サイクルは活発です。
ヨーロッパ
ヨーロッパは、2025年に推定25.30%のシェアを占め、確立された病院ラボネットワーク、規制されたコールドチェーン手順、強力な研究インフラによって支えられています。需要は、コンプライアンスの準備、エネルギー効率の好み、マルチサイトのヘルスシステム全体での標準化によって形成されます。成長は、研究志向の保管環境でのラボの近代化と容量の追加によっても支えられています。
アジア太平洋
アジア太平洋は、主要な医療拠点における診断能力の拡大、研究活動の増加、先進的なコールドストレージの採用の増加に支えられ、2025年に推定24.10%のシェアを占めました。調達は、ラボネットワークの拡大と標準作業手順の成熟に伴い、信頼性のある性能と監視機能をますます重視しています。成長の勢いは、準拠したストレージユニットの設置基盤を増やすインフラ拡大によっても支えられています。
ラテンアメリカ
ラテンアメリカは、主要市場における医療インフラのアップグレードとラボや血液銀行施設の近代化に支えられ、2025年に推定8.70%のシェアを占めました。予算の制約が交換サイクルを延ばすことがありますが、コンプライアンスと品質管理の期待が高まる中で需要は依然として堅調です。サービスカバレッジ、部品の入手可能性、総所有コストは、複数サイトのラボ運営者にとって重要な購買要因です。
中東・アフリカ
中東・アフリカは、病院拡張プログラムとコールドチェーン能力の近代化に支えられ、2025年に推定7.20%のシェアを占めました。需要はしばしば大都市の医療センターや研究施設に集中しており、コンプライアンスフレームワークと集中調達が成熟する中で採用が加速しています。サービスサポートと信頼性によるベンダーの差別化は、稼働時間のリスクが高価なインストールにおいて依然として重要です。
競争環境
バイオメディカル冷蔵庫・冷凍庫市場の競争は、多様なライフサイエンスサプライヤーと、コンプライアンス性能、温度均一性、エネルギー効率、サービス応答性で競う専門的なコールドストレージメーカーの混合によって特徴付けられています。製品ポートフォリオは、監視、アラーム、および監査準備をサポートし、逸脱リスクを低減するデータロギング機能をますます強調しています。差別化はまた、ULT性能、キャビネット容量構成、フットプリント効率、および病院やラボのフリート全体でのライフサイクルコストの位置付けによっても促進されています。
サーモフィッシャーサイエンティフィック社は、コールドストレージ機器をラボ消耗品、ワークフローツール、および複数サイトの顧客向けのサービスカバレッジとバンドルできる広範なライフサイエンスサプライヤーとして位置付けられています。ポートフォリオの幅広さは、ベンダーを減らし、一貫したコンプライアンス文書を求めるヘルスシステムや研究ネットワークの標準化戦略をサポートします。サーモフィッシャーサイエンティフィック社は、ラボやバイオプロダクション環境全体でのフィールドサービス能力と顧客関係を活用して、フリートの拡張と交換サイクルをサポートすることもできます。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています。
- サーモフィッシャーサイエンティフィック株式会社
- PHCホールディングス株式会社(パナソニックヘルスケア)
- ハイアールバイオメディカル
- エッペンドルフAG
- ヘルマーサイエンティフィック株式会社
- アークティコA/S
- リープヘルインターナショナルAG
- フォレットプロダクツLLC
- アズビル株式会社
- テルモ株式会社
- フィリップ・キルシュGmbH
- ビンダーGmbH
- スターリングウルトラコールド
- ソーロー環境機器
企業の定性的および定量的な分析が行われ、クライアントが広範なビジネス環境や主要業界プレーヤーの強みと弱みを理解するのに役立っています。データは、企業をピュアプレイ、カテゴリー集中型、業界集中型、多角化型として分類するために定性的に分析され、支配的、リーディング、強力、暫定的、弱いとして分類するために定量的に分析されます。
最近の展開
- 2026年1月、PHCコーポレーション・オブ・ノースアメリカは、バイオリポジトリ、バイオ医薬品企業、学術機関向けにPHCbi TwinGuard ECO 703VXH超低温フリーザーを発売しました。同社は、新モデルがエネルギー効率を改善し、重要なサンプル保管アプリケーションの運用監視を拡大するよう設計されたと述べています。
- 2025年3月、Haier Biomedicalは、Global Health Exhibition 2025でDW-86L728BPST超低温フリーザー、HYC-509T薬局用冷蔵庫、HXC-158血液銀行用冷蔵庫を含むいくつかのコールドチェーン製品を紹介しました。同社は、これらの製品をサンプルの完全性、スマートストレージ、エネルギー効率の高い性能を中心に医療および研究所での使用に位置付けました。
- 2024年4月、Thermo Fisher Scientificは、Thermo Scientific TSX Universal Series超低温フリーザーを発売しました。新しいフリーザーラインは、より厳密な温度制御とより速い回復時間に焦点を当てて導入され、敏感なバイオ医薬品および研究所サンプルの保存に重要です。
- 2024年3月、ARCTIKOは、15の医薬品用冷蔵庫と7つのバイオ医療用フリーザーを含む22の新製品の発売を発表しました。この更新は、バイオ医療用冷蔵設備に直接焦点を当てた企業による主要なポートフォリオ拡大を反映しています。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 4549.24百万 |
| 2032年の収益予測 | USD 6908.42百万 |
| 成長率 (CAGR) | 6.15% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | 製品タイプの展望による: プラズマフリーザー、血液銀行用冷蔵庫、研究所用冷蔵庫、研究所用フリーザー、超低温 (ULT) フリーザー、ショックフリーザー、薬局/医療用冷蔵庫; エンドユーザーの展望による: 病院、研究所、薬局、診断センター、血液銀行、バイオバンク |
| 地域的範囲 | 北アメリカ、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東・アフリカ |
| プロファイルされた主要企業 | Thermo Fisher Scientific Inc., PHC Holdings Corporation (Panasonic Healthcare), Haier Biomedical, Eppendorf AG, Helmer Scientific Inc., Arctiko A/S, Liebherr-International AG, Follett Products LLC, Azbil Corporation, Terumo Corporation, Philipp Kirsch GmbH, Binder GmbH, Stirling Ultracold, So-Low Environmental Equipment companies |
| ページ数 | 330 |
セグメンテーションによる
製品タイプによる
- 血漿用冷凍庫
- 血液銀行用冷蔵庫
- 実験室用冷蔵庫
- 実験室用冷凍庫
- 超低温(ULT)冷凍庫
- ショックフリーザー
- 薬局/医療用冷蔵庫
エンドユーザー別
- 病院
- 研究所
- 薬局
- 診断センター
- 血液銀行
- バイオバンク
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年のバイオメディカル冷蔵庫および冷凍庫市場の市場規模はどのくらいですか?
2032年までの予測市場規模はどのくらいですか?
2025年から2032年までの予想CAGRはどのくらいですか?
バイオメディカル冷蔵庫および冷凍庫市場で最大のセグメントはどれですか?
バイオメディカル冷蔵庫および冷凍庫市場の主要な企業はどこですか?
バイオメディカル冷蔵庫および冷凍庫市場をリードしている地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 バイオメディカル冷蔵庫および冷凍庫市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のバイオメディカル冷蔵庫および冷凍庫市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 4549.24 million → 2032: USD 6908.42 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 バイオメディカル冷蔵庫および冷凍庫市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. バイオメディカル冷蔵庫および冷凍庫市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるバイオメディカル冷蔵庫および冷凍庫市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 バイオメディカル冷蔵庫および冷凍庫市場市場の成長要因
- 3.3 バイオメディカル冷蔵庫および冷凍庫市場市場の抑制要因および課題
- 3.4 バイオメディカル冷蔵庫および冷凍庫市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 バイオメディカル冷蔵庫および冷凍庫市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 バイオメディカル冷蔵庫および冷凍庫市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、バイオメディカル冷蔵庫および冷凍庫市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 バイオメディカル冷蔵庫および冷凍庫市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. バイオメディカル冷蔵庫および冷凍庫市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はバイオメディカル冷蔵庫および冷凍庫市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 バイオメディカル冷蔵庫および冷凍庫市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 バイオメディカル冷蔵庫および冷凍庫市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 バイオメディカル冷蔵庫および冷凍庫市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 バイオメディカル冷蔵庫および冷凍庫市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新バイオメディカル冷蔵庫および冷凍庫市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のバイオメディカル冷蔵庫および冷凍庫市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のバイオメディカル冷蔵庫および冷凍庫市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のバイオメディカル冷蔵庫および冷凍庫市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のバイオメディカル冷蔵庫および冷凍庫市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのバイオメディカル冷蔵庫および冷凍庫市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のバイオメディカル冷蔵庫および冷凍庫市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのバイオメディカル冷蔵庫および冷凍庫市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. バイオメディカル冷蔵庫および冷凍庫市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
