
生物学的皮膚代替品市場の概要:
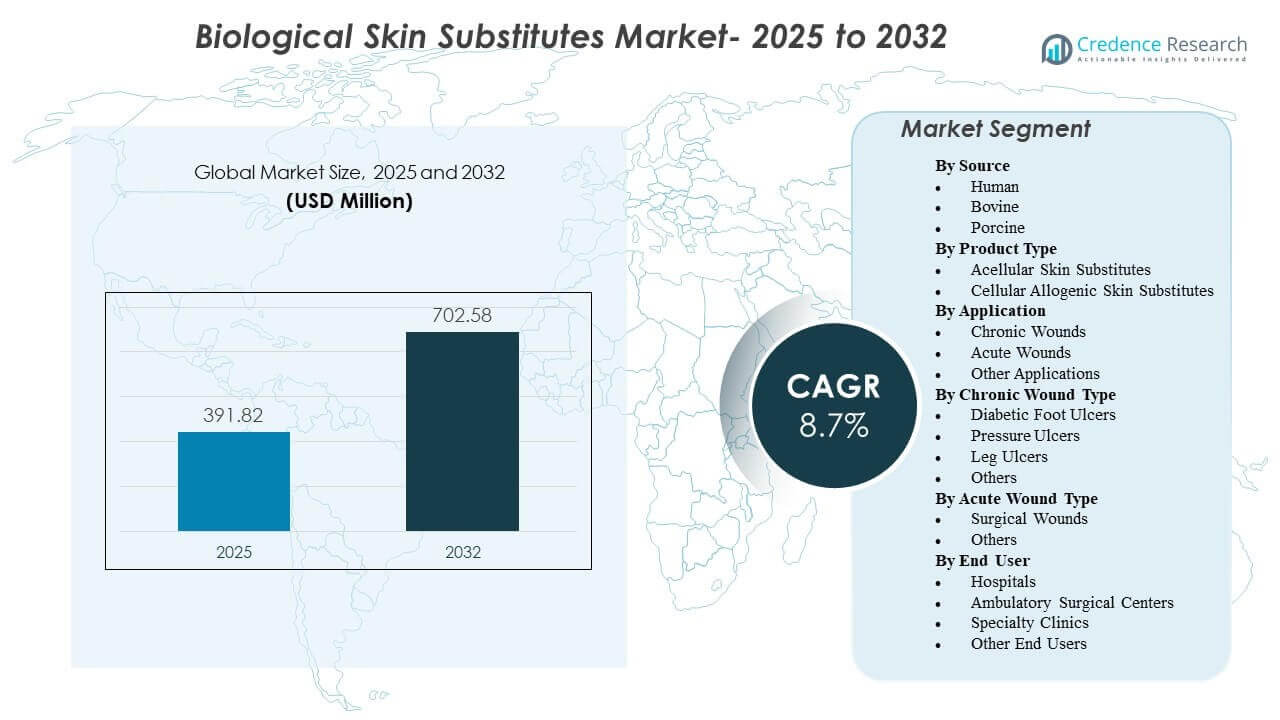
世界の生物学的皮膚代替品市場の規模は、2025年に3億9182万米ドルと推定され、2025年から2032年にかけて年平均成長率(CAGR)8.7%で成長し、2032年には7億258万米ドルに達すると予想されています。需要の拡大は主に、従来のケアパスが予測可能な治癒結果を提供できない場合に、高度な閉鎖サポートを必要とする慢性創傷の増加によって支えられています。また、複雑な外科的創傷管理での使用の増加と、入院および外来の両方での専門的な創傷ケア能力へのアクセスの拡大によって採用が強化されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年の生物学的皮膚代替品市場規模 | 3億9182万米ドル |
| 生物学的皮膚代替品市場、CAGR | 8.7% |
| 2032年の生物学的皮膚代替品市場規模 | 7億258万米ドル |
主要な市場動向とインサイト
- 北米は2025年に世界の収益の40.6%を占め、高度な創傷ケアパスでの強力な利用を反映しています。
- アジア太平洋地域は2025年に世界の収益の31.2%を占め、創傷ケア能力の拡大と慢性疾患の有病率の上昇によって支えられています。
- ヨーロッパは2025年に世界の収益の19.8%を占め、成熟した臨床および償還環境での安定した需要を反映しています。
- 無細胞皮膚代替品は2025年に最大の製品シェア56.1%を占め、棚からすぐに利用できることとワークフローへの適合性によって支えられています。
- 慢性創傷は2025年にアプリケーション収益の58.6%を占め、より高い治療強度と長い治癒サイクルによって推進されています。
セグメント分析
生物学的皮膚代替品は、特に慢性創傷カテゴリーで、標準的なケアで停滞する創傷のエスカレーション療法としてますます位置づけられています。治療期間が長引くことで、臨床的および経済的な圧力が高まります。糖尿病や血管疾患などの併存疾患が増加することで、治癒の遅延や再発する創傷の可能性が高まるため、患者の複雑さは増しています。その結果、創傷ケアチームは、一貫した取り扱い特性、明確な臨床パス、および支払者の期待に合致した証拠の物語を持つ製品を優先しています。
製品の選択は、ケア設定全体での運用適合性にも影響されます。多くのプロバイダーは、特に高スループットの創傷クリニックや外科的創傷、外傷、慢性潰瘍ケアを管理する病院部門で、保管、準備、適用を簡素化するソリューションを好みます。同時に、購入決定は、合併症の減少、再介入の減少、治癒が難しい創傷での改善された閉鎖率を含む、総ケアコストの論理をますます反映しています。
ソースインサイト別
ヒト由来は2025年において44.2%という最大のシェアを占めました。ヒト由来の代替品は、生体適合性やネイティブ組織の構造に似たマトリックス特性を優先する場合に好まれます。臨床での慣れや確立された処理方法も、複雑な創傷ケアプロトコルでの繰り返し利用を支えています。しかし、供給の考慮やコストの感受性により、広範な創傷カバレッジのニーズには牛や豚由来のソースの継続的な使用が維持されています。
製品タイプインサイト別
無細胞皮膚代替品は2025年において56.1%という最大のシェアを占めました。無細胞製品は、取り扱いの容易さ、保管の実用性、一般的な創傷の適用性の広さから、日常のワークフローにうまく適合します。棚からすぐに使用できることが、適用の遅れを減らし、施設全体での標準化をサポートします。細胞性同種製品は、活発な生物学的シグナル伝達と再生サポートが優先されるより困難な創傷において重要なままです。
用途インサイト別
慢性創傷は2025年において58.6%という最大のシェアを占めました。慢性創傷は通常、治療期間が長く、複数の介入が必要で、より厳密な監視が求められるため、高度な皮膚代替品の使用が増える可能性があります。糖尿病性足潰瘍、静脈性脚潰瘍、褥瘡のエスカレーションプロトコルは、標準的なケアで進展が停滞した場合に皮膚代替品を取り入れることがよくあります。慢性創傷の負担は、専用の創傷ケアプログラムにおける製品利用を強化する専門医への紹介をより頻繁に促進します。
慢性創傷タイプインサイト別
糖尿病性足潰瘍、褥瘡、脚潰瘍は、再発リスクと治癒の長期化により、持続的な需要に寄与しています。糖尿病性足潰瘍は、神経障害や灌流の問題が治癒の勢いを制限する可能性があるため、高度な閉鎖サポートが必要なことがよくあります。褥瘡は、高齢化人口と長期滞在ケアパスウェイに密接に関連しており、予防の失敗が複雑な創傷につながることがあります。脚潰瘍は、一般的に静脈不全に関連しており、保守的なアプローチで閉鎖を維持できない場合、補助的な生物学的療法なしでは解決が難しいことがあります。
急性創傷タイプインサイト別
手術創は、閉鎖の質と合併症の回避が術後の結果において重要であるため、主要な急性セグメントを表しています。複雑な手術や併存疾患を持つ患者は、治癒の遅れ、創傷離開、または感染リスクの可能性を高め、生物学的カバレッジの使用を増加させることがあります。外傷や火傷関連の急性創傷も、迅速なカバレッジと合併症リスクの低減が優先される需要をサポートします。製品の選択は、手術室のワークフローの制約や術後のフォローアップ能力に影響されることがよくあります。
エンドユーザーインサイト別
病院は2025年において53.4%の最大シェアを占めました。病院は、火傷、外傷、手術合併症などの重症度の高い創傷ケースを管理し、高度な生物学的代替品がより頻繁に必要とされます。集中調達と多職種による創傷チームは、好ましい製品とプロトコルの標準化もサポートします。外来手術センターや専門クリニックは、より多くの創傷ケアが外来設定に移行し、同日経路が増加するにつれて利用を拡大しています。
生物学的皮膚代替品市場の推進要因
慢性創傷の増加と高度な治療への移行
生物学的皮膚代替品は、糖尿病、血管疾患、肥満、高齢化人口に関連する慢性創傷の増加から恩恵を受けます。慢性創傷はしばしば治療期間が長く、繰り返しの介入が必要であり、再生補助剤の需要を高めます。標準的なケアで十分な治癒進行が得られない場合、臨床経路はしばしば皮膚代替品にエスカレートします。慢性創傷管理がより標準化されるにつれて、利用はよりエピソード的でなく、ケアサイト全体でプロトコルに基づくものになります。
創傷ケア提供におけるワークフロー適合性と運用上の利点
棚にある状態での入手可能性と一貫した取り扱い特性は、病院部門や外来創傷クリニック全体での採用を広げます。施設は、特にスタッフとスループットの圧力が存在する場合に、保管、準備、適用の手順を簡素化する製品をますます重視しています。標準化されたプロトコルは、製品選択のばらつきを減らし、繰り返し購入行動を強化します。運用適合性は、創傷ケアが専門センターを超えて広範な臨床ネットワークに拡大するにつれて特に重要になります。
- 例えば、MIMEDXは、EPIFIXが室温で保存され、5年間の保存期間があり、オフローディング、圧迫、陰圧創傷療法、酸素高圧療法と互換性があり、250以上の調節タンパク質を保存するように処理されていると述べています。標準化されたプロトコルは、製品選択のばらつきを減らし、繰り返し購入行動を強化します。
手術件数の増加と複雑な外科的創傷管理
手術および術後の創傷合併症は、閉鎖結果を改善し、下流の介入を減らすために高度なカバレッジソリューションを必要とすることがあります。併存疾患を持つ患者の手術の増加は、予測可能な治癒をサポートする創傷管理ソリューションの必要性を高めます。生物学的代替品は、合併症が滞在期間を延ばし、コストを上昇させる可能性のある設定でも使用されます。これらのダイナミクスは、従来の慢性創傷の使用ケースを超えて市場を強化します。
- 例えば、Kerecisは、170の全層生検創傷の比較研究で、そのOmega3魚皮移植片がヒト羊膜膜と比較して2.34の治癒ハザード比を達成し、28日目までに10%多くの完全治癒創傷を提供したと報告しています。生物学的代替品は、合併症が滞在期間を延ばし、コストを上昇させる可能性のある設定でも使用されます。
エビデンス期待と価値に基づくケアへの購入調整
支払者と提供者は、高度な創傷製品を評価する際に、臨床的証拠、患者の成果、および総医療費をますます重視しています。施設は、合併症の減少、再適用の減少、難治性創傷の閉鎖性能の向上をサポートする経路に製品選択を合わせています。この環境は、臨床データと教育プログラムでフォーミュラリーの決定をサポートできる供給者を好みます。価値に基づくケアが拡大するにつれて、調達の決定は単なる単価ではなく、測定可能な成果にますます焦点を当てています。
生物学的皮膚代替品市場の課題
償還の複雑さと進化する支払いメカニズムは、外来および通院設定での製品利用に不確実性を生む可能性があります。提供者は、カバレッジ基準、コーディングの整合性、および文書要件の変動に直面する可能性があり、臨床的な需要が明確であっても採用を遅らせることがあります。予算の精査も製品評価サイクルを強化し、フォーミュラリーアクセスを確保するためにより強力な証拠と明確な経路の整合性を必要とします。これらの障壁は、小規模な供給者や新しい製品参入者に不均衡に影響を与える可能性があります。
創傷の種類や患者プロファイルの臨床的異質性は、成果を予測しにくくし、採用の摩擦や一貫性のない製品使用パターンを生む可能性があります。創傷の重症度、感染リスク、灌流状態、フォローアップの遵守の違いがパフォーマンスに影響を与え、標準化された調達の決定を複雑にします。トレーニングのギャップや一貫性のない適用技術も、実際の環境での効果の認識を低下させる可能性があります。その結果、供給者は利用を維持するために教育、プロトコルサポート、およびサイトレベルの実施に投資する必要があります。
- 例えば、KCI(Acelity社)は、陰圧創傷治療(NPWT)のためのiOn PROGRESS™リモートセラピーモニタリングシステムにおける遵守の変動の影響を直接定量化しました:60%未満の治療遵守率の患者は、日々の創傷体積減少率がわずか1.42%であるのに対し、90–100%の遵守を維持する患者は2.23%の創傷体積減少を達成しました。これは、基礎製品の変更ではなく、使用の一貫性によって完全に駆動された57%のパフォーマンス差です。
市場動向と機会
重要な傾向は、標準的なケアが停滞した後に生物学的代替品が使用されるタイミングと方法を定義する、より構造化された創傷ケア経路へのシフトです。プロトコルに基づくエスカレーションは再現性をサポートし、施設が成果をより一貫して測定できるようにします。この傾向は、教育、証拠パッケージ、および意思決定支援ツールを通じて製品を臨床経路に組み込む機会を供給者に提供します。統合された創傷ケアプログラムの拡大も、ケアネットワーク全体でより一貫した需要をサポートします。
- 例えば、オルガノジェネシスは、Apligrafの二層生体細胞療法のための実世界エビデンスパッケージを開発しました。Apligrafが静脈性下肢潰瘍をTheraSkinよりも52%速く閉鎖し、中央値の閉鎖時間が15週間対31週間であり、Oasisよりも44%速く、中央値が24週間対43週間であることを示す比較有効性データを利用しました。
もう一つのトレンドは、外来の創傷ケア能力の成長です。より多くの手続きとフォローアップが入院環境から離れてシフトしています。専門クリニックや外来センターは、標準化されたフォローアップスケジュールと専門的な知識で複雑な創傷を管理することが増えています。これにより、効率的な適用、予測可能な取り扱い、効率的な在庫管理をサポートする製品の機会が生まれます。外来のワークフロー制約と支払者の文書化ニーズに合わせた提供を行うサプライヤーは、増分シェアを獲得する位置にあります。
地域別インサイト
北米
北米は2025年に40.6%の収益シェアで世界の需要を牽引し、高度な創傷ケア製品の高い採用率、確立された臨床経路、および専門的な創傷ケアプログラムの広範な基盤によって支えられています。測定可能な成果に焦点を当てたプロバイダーは、治癒が難しい創傷における生物学的代替品の使用を奨励しています。病院システムと外来ネットワークも標準化された調達と繰り返し利用を可能にしています。この地域は、強力な臨床エビデンスとワークフロー適合性を備えた製品の主要な商業化市場であり続けています。
ヨーロッパ
ヨーロッパは2025年に世界の収益の19.8%を占め、成熟した臨床実践と多くの国での創傷ケアサービスへの広範なアクセスによって支えられた安定した需要を反映しています。採用は、償還構造、エビデンス要件、および費用対効果を重視する調達プロセスによって形作られています。病院は複雑な外科的創傷管理の中心であり続け、外来環境は専門的な創傷ケアを拡大し続けています。サプライヤーはしばしば、ポートフォリオの幅、臨床的検証、および国家調達経路への適合を通じて競争します。
アジア太平洋
アジア太平洋は2025年に31.2%の収益シェアを獲得し、医療インフラの拡大と創傷発生に関連する糖尿病やその他の慢性疾患の増加によって強い勢いを示しました。専門的な創傷ケア能力の成長と高度な治療へのアクセスの改善が、より広範な採用をサポートしています。病院は早期採用を推進し、専門クリニックは能力が成熟するにつれて利用を拡大しています。スケーラブルなトレーニングとコストに合わせた製品オプションを提供するサプライヤーは、多様な医療システム全体でより良い位置にあります。
ラテンアメリカ
ラテンアメリカは2025年に世界の収益の5.3%を占め、シェアは小さいままですが、専門的な創傷ケアの徐々な拡大と高度な閉鎖ソリューションの認識の高まりによって支えられています。採用は、手頃な価格の制約と償還および病院予算の変動によって影響を受けます。民間医療ネットワークと都市部の中心は、専門能力が集中している場所での採用をリードすることが多いです。サプライヤーは通常、価格戦略、ディストリビューターのリーチ、およびターゲットを絞った臨床教育を通じて競争します。
中東・アフリカ
中東およびアフリカは、2025年に世界の収益の3.1%を占め、特定の国や主要な都市医療拠点で高度な創傷ケアアクセスが拡大する中で需要が発展しています。利用はインフラの違い、支払者のカバレッジの変動性、サプライチェーンの考慮事項によって形作られます。病院や専門センターは、特に複雑な外科手術や外傷関連の創傷ケアにおいて、高度な皮膚代替品の主要なエントリーポイントです。創傷ケアプログラムがより構造化され、臨床医のトレーニングが拡大するにつれて、成長の機会が向上します。
競争環境
生物学的皮膚代替品市場における競争は、ポートフォリオの幅、臨床的証拠の位置付け、入院および外来の設定で標準化された創傷ケアプロトコルをサポートする能力によって形作られます。供給者は、製品の取り扱い特性、適応症のカバレッジ、現実世界の成果を改善する教育サポートを通じて差別化します。市場参加者はまた、調達の整合性、流通業者のリーチ、合併症の削減と改善された閉鎖性能を通じて価値を示す能力で競争します。創傷ケアチームや医療システムとの強力な関係は、繰り返しの購入とフォーミュラリの位置付けを維持するのに役立ちます。
オルガノジェネシス社は、高度な創傷ケアソリューションに焦点を当て、臨床採用経路を引き続き重視することで、著名な参加者としての地位を維持しています。製品の位置付けは、特に標準的なケアを超えるエスカレーションが必要な複雑な創傷管理のニーズに合わせた整合性から利益を得ています。同社のアプローチは通常、主要なケア設定全体での臨床教育、証拠の開発、商業的実行を組み合わせています。償還および市場アクセスのダイナミクスとの継続的な関与も、持続的な利用にとって重要です。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、以下を含む主要企業に関する情報が含まれています:
- オルガノジェネシス社
- インテグラ ライフサイエンス コーポレーション
- スミス+ネフュー
- ミメディックス グループ社
- ベリセル コーポレーション
- ストライカー
- 3M
- バイオティッシュ
- エッシティ ヘルス & メディカル
- ティッシュ リジェニックス
企業の質的および量的分析が行われ、クライアントが広範なビジネス環境と主要業界プレーヤーの強みと弱みを理解するのに役立ちます。データは質的に分析され、企業を純粋プレイ、カテゴリーフォーカス、業界フォーカス、多様化として分類し、量的に分析され、企業を支配的、リーディング、強力、暫定的、弱いとして分類します。
最近の展開
- 2025年4月、AVITA Medicalは、全層創傷における細胞移動と血管再生をサポートするために設計されたコラーゲンベースの皮膚マトリックスであるCohealyxの米国商業発売を発表し、製品はRegenity Biosciencesと共同開発されたと述べました。
- 2025年4月、LifeNet Healthは、内因性成長因子、コラーゲン、エラスチンを保持するように処理された次世代のヒト無細胞皮膚マトリックスであるDermacell Porousを発売し、慢性創傷管理のための再生創傷ソリューションのポートフォリオを拡大しました。
- 2025年7月、MiMedx GroupはVaporoxと共同プロモーションおよび共同マーケティングの契約を締結し、Vaporoxへの投資を行い、買収交渉に関連する特定の独占権を確保しました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | 3億9,182万米ドル |
| 2032年の収益予測 | 7億2,058万米ドル |
| 成長率(CAGR) | 8.7%(2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | 百万米ドル |
| カバーされるセグメント | ソース別; 製品タイプ別; 用途別; 慢性創傷タイプ別; 急性創傷タイプ別; エンドユーザー別 |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東&アフリカ |
| プロファイルされた主要企業 | Organogenesis Inc.; Integra LifeSciences Corporation; Smith+Nephew; MIMEDX Group, Inc.; Vericel Corporation; Stryker; 3M; BioTissue; Essity Health & Medical; Tissue Regenix |
| ページ数 | 332 |
セグメンテーション
ソース別
- ヒト
- ウシ
- ブタ
製品タイプ別
- 無細胞皮膚代替物
- 細胞性同種皮膚代替物
用途別
- 慢性創傷
- 急性創傷
- その他の用途
慢性創傷タイプ別
- 糖尿病性足潰瘍
- 褥瘡
- 脚潰瘍
- その他
急性創傷タイプ別
- 手術創傷
- その他
エンドユーザー別
- 病院
- 外来手術センター
- 専門クリニック
- その他のエンドユーザー
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年の生物学的皮膚代替品市場の市場規模はどのくらいですか?
2032年までの予測市場規模はどのくらいですか?
2025年から2032年までの予想CAGRは何ですか?
製品タイプ別で最も大きいセグメントはどれですか?
この市場で活動している主要な企業は何ですか?
どの地域が市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 生物学的皮膚代替品市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の生物学的皮膚代替品市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 391.82 million → 2032: USD 702.58 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 生物学的皮膚代替品市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 生物学的皮膚代替品市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における生物学的皮膚代替品市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 生物学的皮膚代替品市場市場の成長要因
- 3.3 生物学的皮膚代替品市場市場の抑制要因および課題
- 3.4 生物学的皮膚代替品市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 生物学的皮膚代替品市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 生物学的皮膚代替品市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、生物学的皮膚代替品市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 生物学的皮膚代替品市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 生物学的皮膚代替品市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は生物学的皮膚代替品市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 生物学的皮膚代替品市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 生物学的皮膚代替品市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 生物学的皮膚代替品市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 生物学的皮膚代替品市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新生物学的皮膚代替品市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の生物学的皮膚代替品市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の生物学的皮膚代替品市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の生物学的皮膚代替品市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の生物学的皮膚代替品市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの生物学的皮膚代替品市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の生物学的皮膚代替品市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの生物学的皮膚代替品市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 生物学的皮膚代替品市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
