
バイオハザードバッグ市場
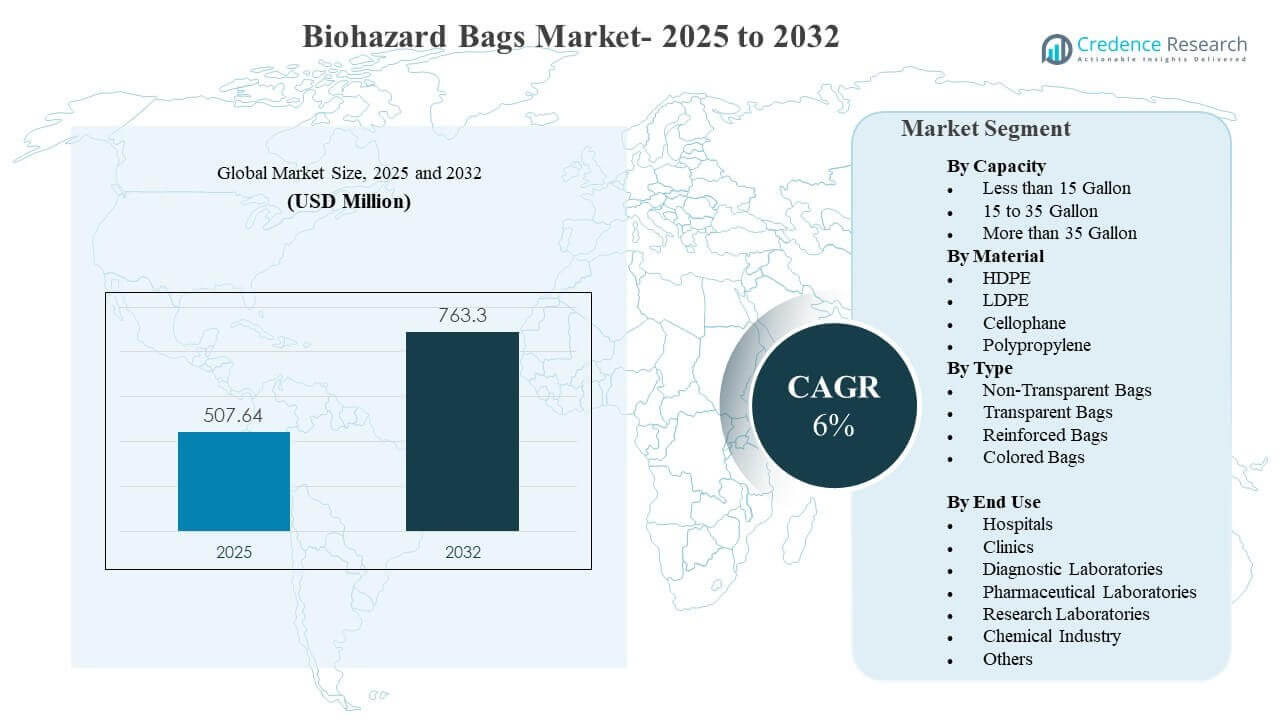
世界のバイオハザードバッグ市場の規模は、2025年に5億764万ドルと推定され、2025年から2032年にかけて年平均成長率6%で成長し、2032年には7億6330万ドルに達すると予測されています。成長は主に、病院、診療所、研究所におけるより厳格な生物医学廃棄物の分別とコンプライアンスの実践によって推進されており、認定された封じ込めバッグの定期的な調達が増加しています。診断検査、外来手術、研究所のスループットの拡大により、規制された廃棄物の量が増加し、管理されたプロトコルの下で梱包、保管、輸送される必要があります。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| バイオハザードバッグ市場規模 2025 | 5億764万ドル |
| バイオハザードバッグ市場、CAGR | 6% |
| バイオハザードバッグ市場規模 2032 | 7億6330万ドル |
主要な市場動向とインサイト
- 市場は、2025年の5億764万ドルから2032年の7億6330万ドルへ、2025年から2032年の間に6%のCAGRで拡大すると予測されています。
- 病院は、2025年に54.1%の最大のエンドユースシェアを占め、高い入院患者スループットと標準化された廃棄物ワークフローによって支えられています。
- 35ガロン以上のバッグは、2025年に47.6%の主要な容量シェアを保持し、大量施設での集中廃棄物収集を反映しています。
- LDPEは、柔軟性、引裂抵抗、およびシーリング方法との幅広い互換性のバランスにより、2025年に41.3%のシェアで材料ミックスをリードしました。
- 北米は、2025年に世界の収益の37.4%を占め、コンプライアンス駆動の購買と成熟した廃棄物処理システムを示しています。
セグメント分析
バイオハザードバッグの需要は、医療および研究所環境における規制された廃棄物生成の規模に密接に関連しており、封じ込め製品は消耗品として繰り返し購入されます。購入者は、一貫した厚さ、穿刺抵抗、および安全な閉鎖性能を優先します。なぜなら、失敗は規制の不遵守や暴露事故のリスクを引き起こすからです。標準化は、大規模施設で一般的であり、調達チームはバッグの仕様を内部輸送ルート、廃棄物カート、およびオートクレーブやオフサイト処理などの処理経路と一致させます。診断、外来、および研究設定での臨床活動が拡大するにつれて、製品要件はますますトレーサビリティ、分別サポート、および取り扱い効率を強調しています。
材料の選択とバッグのデザインは、廃棄物が発生源から最終処分までどのように処理されるかによっても形作られます。施設は通常、色分けシステムや重い荷物や高い破損リスクの流れに対応する強化オプションを含む、分別ワークフローをサポートするために複数のバッグタイプとサイズを維持しています。実験室のユーザーは、制御された保管や滅菌プロセスを含む特定の処理ステップに対応するバッグを必要とすることが多く、特定のポリマーや印刷構成の好みに影響を与えます。持続可能性の取り組みが調達の議論で影響力を増していますが、性能とコンプライアンスは依然として規制された廃棄物の封じ込めの主要な意思決定基準です。
容量別インサイト
35ガロン以上 は2025年に47.6% の最大シェアを占めました。大容量バッグは、廃棄物が複数の部門から中央収集ポイントに統合される病院や高スループットの実験室で広く使用されています。これらの形式は、交換頻度を減らし、ピーク時の臨床および診断活動中の運用効率をサポートします。また、標準化された廃棄物カートおよびビンシステムと一致し、内部輸送および保管ワークフローの一貫性を向上させます。
材料別インサイト
LDPE は2025年に41.3% の最大シェアを占めました。LDPEは、その柔軟性と信頼性のある破れ抵抗性のために一般的に選ばれ、日常の感染性廃棄物ストリーム全体で安全な取り扱いをサポートします。この材料は、病院や実験室で使用される一般的なシールおよび閉鎖方法全体で良好に機能し、購入の標準化をサポートします。LDPEはまた、性能とコストの実用的なバランスを提供し、大量調達契約に適しています。
タイプ別インサイト
強化された色分けバッグ形式は、施設が分別規律を強化し、取り扱いリスクを減少させるにつれて、機関調達でますます強調されています。非透明バッグは、特に共有サービス通路を通じて移動される規制されたストリームにおいて、プライバシーと制御された輸送が必要な場合に重要です。透明なバリアントは、視覚的な検証が処理エラーを減少させることができる実験室や制御された環境での検査および仕分けワークフローをサポートします。全体として、バッグの種類の選択は、美観ではなく、コンプライアンスプロトコル、内部物流、および廃棄物ストリームのリスクプロファイルによって決定されます。
エンドユース別インサイト
病院 は2025年に54.1% の最大シェアを占めました。病院は、手続きの強度、入院患者の占有率、24時間体制の運営により、規制された医療廃棄物の最大量を生成します。調達はしばしば集中化されており、生物学的危険バッグの一貫した仕様と予測可能な補充サイクルを強化します。病院はまた、分別を必要とする複数の廃棄物ストリームを運営しており、部門全体で在庫され使用されるバッグカテゴリの数を増やしています。
バイオハザードバッグ市場の推進要因
生物医学廃棄物の分別に対する規制の強化
先進国および新興国の医療システムにおける生物医学廃棄物の分別に対する規制監督は引き続き強化されています。施設は感染性および有害廃棄物の流れを分別し、曝露リスクを低減し、適切な処理と廃棄を確保する必要があります。これにより、強度と漏れ防止の最低性能基準を満たす標準化されたバイオハザードバッグの需要が繰り返し生じます。監査とコンプライアンス報告が成熟するにつれ、調達チームは運用の変動性を最小限に抑え、事故リスクを軽減するために一貫した仕様を好むようになっています。
- 例えば、Abdos Lifescienceのポリプロピレン製バイオハザード使い捨てバッグは、135°C(275°F)までオートクレーブ可能で、ASTM 1922およびASTM 1709基準に適合しており、12 x 18インチから42 x 42インチの形式で販売されており、医療施設に分別廃棄物処理のための検証済みの性能基準を提供します。
診断および研究所のスループットの増加
診断研究所および研究環境は、制御された封じ込めを必要とする大量の使い捨て消耗品を生成します。日常的な診断、予防スクリーニング、およびテストパネルの拡大に伴い、安全に梱包されるべき毎日の廃棄物負荷が増加します。バイオハザードバッグは、ベンチ、サンプリングステーション、処理エリアでの発生源での廃棄慣行に不可欠であるため、ワークフローの継続性をサポートします。ラボネットワークが拡大し、ターンアラウンドの期待が厳しくなるにつれ、購入者は中断や再作業を避けるためにバッグの信頼性と取り扱いの容易さを優先します。
- 例えば、チェンナイにあるApollo DiagnosticsのDigi-Smart Central Reference Laboratoryは、45,000平方フィートにわたり、5つの主要なラボ分野を統合し、サンプルのターンアラウンド時間を60%短縮し、1日あたり100,000以上のサンプルを処理するように設計されており、高スループットのテスト環境が発生源での信頼性の高いバイオハザード廃棄物包装の需要をどのように強化するかを直接示しています。
医療インフラとサービスアクセスの拡大
病院の拡張、新しいクリニック、外来診療の成長は、規制された廃棄物慣行に従う必要があるサイトの設置基盤を広げます。大規模な施設は通常、構造化された廃棄物収集ルートと集中保管を運用しており、より大容量で強化されたバッグ形式の使用をサポートします。医療システムが拡大するにつれ、調達契約は一貫した供給を確保するために高ボリュームの供給契約に移行する可能性があります。これにより、感染制御と安全な廃棄をサポートする日常消耗品としてのバイオハザードバッグの基礎需要が増加します。
安全性、取り扱い効率、標準化に焦点を当てた運用
医療および研究所の組織は、標準化された廃棄物ワークフローを通じて取り扱いイベントを削減し、曝露リスクを最小限に抑えることにますます焦点を当てています。バッグの選択は、カート、ビン、および処理経路との互換性、強度、閉鎖性能、明確なラベルの要件によって影響を受けます。標準化はスタッフのトレーニングの複雑さを軽減し、シフトや部門間での一貫性を向上させます。この推進力は安定した交換需要をサポートし、内部輸送および統合収集に最適化されたバッグタイプの採用を促進します。
バイオハザードバッグ市場の課題
購買決定はコンプライアンスリスクに非常に敏感であり、ロットごとの一貫した製造品質と性能への期待を高めています。厚さ、印刷品質、またはシール性能のばらつきは、業務の混乱を引き起こし、集中調達システムでの拒否につながる可能性があります。同時に、購入者はコスト圧力に直面することが多く、価格の低い代替品を求めることがあり、供給業者間の競争を激化させ、長期契約の安定性を複雑にします。これらの要因により、品質保証、トレーサビリティ、信頼性のある供給の継続性が製造業者にとって重要になります。
- 例えば、デュポンのTyvek® ヘルスケアパッケージングプラットフォームは、エチレンオキシド、放射線(ガンマ線および電子ビーム)、制御された条件下での蒸気、低温酸化滅菌の4つの一般的な滅菌方法に対応しており、ヘルスケア製造ライン全体でより標準化されたパッケージング検証をサポートします。
物流と廃棄のエコシステムは国や都市によって異なるため、複数のサイトを持つヘルスケアネットワーク全体での製品標準化が複雑になります。施設は、地元の規制や処理能力に基づいて、異なるバッグの色、ラベル付けルール、または取り扱いの互換性を必要とする場合があります。これによりSKUの複雑さが増し、供給業者やヘルスケアディストリビューターにとって在庫負担が増加する可能性があります。その結果、供給業者はカスタマイズとスケーラブルな製造のバランスを取り、さまざまな規制フレームワークにわたるコンプライアンスをサポートする文書を確保する必要があります。
バイオハザードバッグ市場の動向と機会
調達チームは、取り扱い時間を短縮し、分別の規律を改善するワークフローに適した製品をますます優先しており、強化されたフォーマットや明確なラベルシステムなどの差別化されたデザインの機会を生み出しています。施設はまた、運用の一貫性を向上させるために、一般的な廃棄カート、ビンライナー、閉鎖ソリューションとのバッグの互換性を求めています。感染制御プログラムが成熟するにつれて、購入者は複数のサイトで一貫した性能を提供し、標準化された購買プログラムをサポートできる供給業者を統合する可能性があります。これらの変化は、幅広いポートフォリオ、信頼性のある供給能力、確立された流通網を持つ供給業者に有利です。
持続可能性の要件が調達の議論に入り、代替材料の探求、ダウングレード戦略、性能を損なわずに材料効率を改善することが奨励されています。しかし、規制された廃棄物の封じ込めは依然として厳しい耐久性と漏れ防止を要求しており、製品の革新はコンプライアンスグレードの安全性を維持する必要があります。性能を検証しながら材料効率を改善できる供給業者は、機関の入札での地位を強化できます。新興市場でのヘルスケアアクセスの拡大も、病院、診療所、診断ネットワーク全体での長期的なボリューム成長をサポートします。
- 例えば、Revolution Bagは、その缶ライナーが最大97%の消費後再生材を含み、平均70%のPCRを達成していると述べており、Berry GlobalはそのProTechnologyフィルムが従来のフォーマットに比べて重量で最大25%少ないフィルムを使用できると報告しており、フィルムの品質や最終使用結果に影響を与えることなく、供給業者が機能性能の期待を維持しながら、測定可能な材料効率の向上を追求していることを示しています。
地域別インサイト
北米
北米は2025年にバイオハザードバッグ市場の収益の37.4%を占め、体系的な生物医学廃棄物処理の実践と成熟したコンプライアンス重視の調達によって支えられています。病院や研究所のネットワークは通常、バッグの仕様を標準化し、定期的な補充サイクルと安定した需要を可能にしています。この地域は、コンプライアンスに準拠した封じ込め製品の定期的な使用を強化する確立された医療廃棄物サービスエコシステムから恩恵を受けています。需要は、入院ケア、外来手術、および診断検査の一貫した活動によってさらに支えられています。
ヨーロッパ
ヨーロッパは2025年に世界の収益の19.0%を占め、規制された廃棄物分別の強力な制度的採用と確立された医療インフラを反映しています。購入者は一般的にコンプライアンス文書、性能の一貫性、およびサプライヤーの信頼性を重視します。廃棄物処理は、より広範な環境および職業安全の実践に統合されていることが多く、標準化された封じ込め消耗品の需要を強化しています。製品選択は、施設レベルのプロトコルや地域の規制解釈に密接に一致する傾向があります。
アジア太平洋
アジア太平洋地域は2025年に市場の32.2%を占め、医療能力の拡大、診断浸透の増加、および大規模な人口中心地での廃棄物管理実践の正式化によって推進されています。成長する病院ネットワークと研究所サービスは、コンプライアンスに準拠した廃棄物処理サイトの設置基盤を拡大しています。主要システムでの調達はますます専門化され、標準化されたバッグの種類とサイズの採用をサポートしています。地域はまた、医療アクセスと規制された廃棄物処理要件の拡大に伴い、強い成長の勢いを示しています。
ラテンアメリカ
ラテンアメリカは2025年に世界の収益の6.4%を占め、主要な都市医療システムでの生物医学廃棄物実践の徐々に強化されることによって支えられています。需要はしばしば、構造化された調達を行う高容量の病院や民間診断ネットワークに集中しています。施行とインフラの変動性は地理的に不均一な採用を生む可能性がありますが、制度的セグメントは拡大を続けています。柔軟な流通と地域に適応した製品提供を持つサプライヤーは、成長を捉えるのに有利です。
中東・アフリカ
中東・アフリカは2025年に収益の5.0%を占め、需要は主に現代の病院、診断拠点、および大規模な研究機関に集中しています。成長は医療インフラ投資と標準化された感染制御実践の利用増加によって支えられています。廃棄物管理の成熟度は国によって異なり、製品の組み合わせや調達の一貫性に影響を与えます。信頼できる品質を提供し、コンプライアンス文書をサポートできるサプライヤーは、制度的な入札で好まれる傾向があります。
競争環境
バイオハザードバッグ市場における競争は、製品の性能の一貫性、サイズや素材にわたるポートフォリオの幅、コンプライアンス志向の機関調達をサポートする能力によって形成されています。サプライヤーは、製造品質管理、穿刺や引き裂き抵抗性能、シーリングの互換性、流通ネットワーク全体での入手可能性を通じて差別化を図っています。大手参加者は、エンジニアードフィルムの規模、医療調達チャネルへのアクセス、隣接する封じ込めまたは廃棄物管理ソリューションを提供する能力から恩恵を受けることが多いです。契約の信頼性と履行の一貫性は、特に病院や研究所チェーンにとって重要な購買基準です。
Thermo Fisher Scientific Incは、広範な研究所および医療流通の到達範囲と、臨床および研究環境での定期的な調達ニーズに合致したポートフォリオを通じて強力な地位を築いています。同社は、安定した供給と標準化された仕様を優先する研究所や医療バイヤーとの確立された関係から利益を得ています。そのアプローチは通常、消耗品カテゴリー全体での調達を合理化しようとする複数サイトのバイヤーをサポートします。このポジショニングは、バイオハザードバッグが頻繁に使用される封じ込め製品として購入される再発需要のダイナミクスにうまく合致しています。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- Thermo Fisher Scientific Inc.
- SP Bel-Art
- International Plastics Inc.
- Transcendia, Inc.
- Stericycle, Inc.
- Daniels Health
- Inteplast Group
- Merck KGaA
- Veolia
- Abdos Labtech Private Limited
企業の定性的および定量的分析が行われ、クライアントが広範なビジネス環境や主要業界プレーヤーの強みと弱みを理解するのを助けます。データは、企業を純粋なプレイ、カテゴリに特化した、業界に特化した、多角化したと分類するために定性的に分析され、支配的、リーディング、強力、暫定的、弱いと分類するために定量的に分析されます。
最近の展開
- 2025年9月、Medline Industriesは、病院や診断ラボ向けに特別に設計された、環境に優しく完全に生分解可能なバイオハザードバッグの新ラインを発売し、製品範囲を拡大しました。持続可能な医療廃棄物管理への需要の高まりに応じて、これらのバッグは感染性廃棄物の安全で漏れのない封じ込めを維持しながら、環境コンプライアンスの目標に対応するよう設計されました。
- 2025年7月、Inteplast GroupはドイツのプラスチックメーカーPergaを買収し、Inteplastのヨーロッパでの初の主要投資を示し、Inteplast Engineered Films部門を通じてシート、バッグ、包装用の高度なフィルム製品を追加しました。
レポート範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 507.64百万 |
| 2032年の収益予測 | USD 763.3百万 |
| 成長率(CAGR) | 6% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | 容量別、素材別、タイプ別、エンドユース別 |
| 地域範囲 | 北アメリカ、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東&アフリカ |
| プロファイルされた主要企業 | Thermo Fisher Scientific Inc., SP Bel-Art, International Plastics Inc., Transcendia, Inc., Stericycle, Inc., Daniels Health, Inteplast Group, Merck KGaA, Veolia, Abdos Labtech Private Limited |
| ページ数 | 328 |
セグメンテーション
容量別
- 15ガロン未満
- 15から35ガロン
- 35ガロン以上
素材別
- HDPE
- LDPE
- セロファン
- ポリプロピレン
タイプ別
- 不透明バッグ
- 透明バッグ
- 強化バッグ
- カラー付きバッグ
エンドユース別
- 病院
- クリニック
- 診断ラボ
- 製薬ラボ
- 研究ラボ
- 化学産業
- その他
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年のバイオハザードバッグ市場の市場規模と2032年の予測はどのくらいですか?
2025年から2032年までのバイオハザードバッグ市場のCAGRは何ですか?
最終用途別で最も大きいセグメントはどれですか?
この市場の成長を促進している要因は何ですか?
バイオハザードバッグ市場の主要企業はどこですか?
2025年にバイオハザードバッグ市場をリードする地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 バイオハザードバッグ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のバイオハザードバッグ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 507.64 million → 2032: USD 763.3 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 バイオハザードバッグ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. バイオハザードバッグ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるバイオハザードバッグ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 バイオハザードバッグ市場市場の成長要因
- 3.3 バイオハザードバッグ市場市場の抑制要因および課題
- 3.4 バイオハザードバッグ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 バイオハザードバッグ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 バイオハザードバッグ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、バイオハザードバッグ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 バイオハザードバッグ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. バイオハザードバッグ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はバイオハザードバッグ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 バイオハザードバッグ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 バイオハザードバッグ市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 バイオハザードバッグ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 バイオハザードバッグ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新バイオハザードバッグ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のバイオハザードバッグ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のバイオハザードバッグ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のバイオハザードバッグ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のバイオハザードバッグ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのバイオハザードバッグ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のバイオハザードバッグ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのバイオハザードバッグ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. バイオハザードバッグ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
