
市場概要
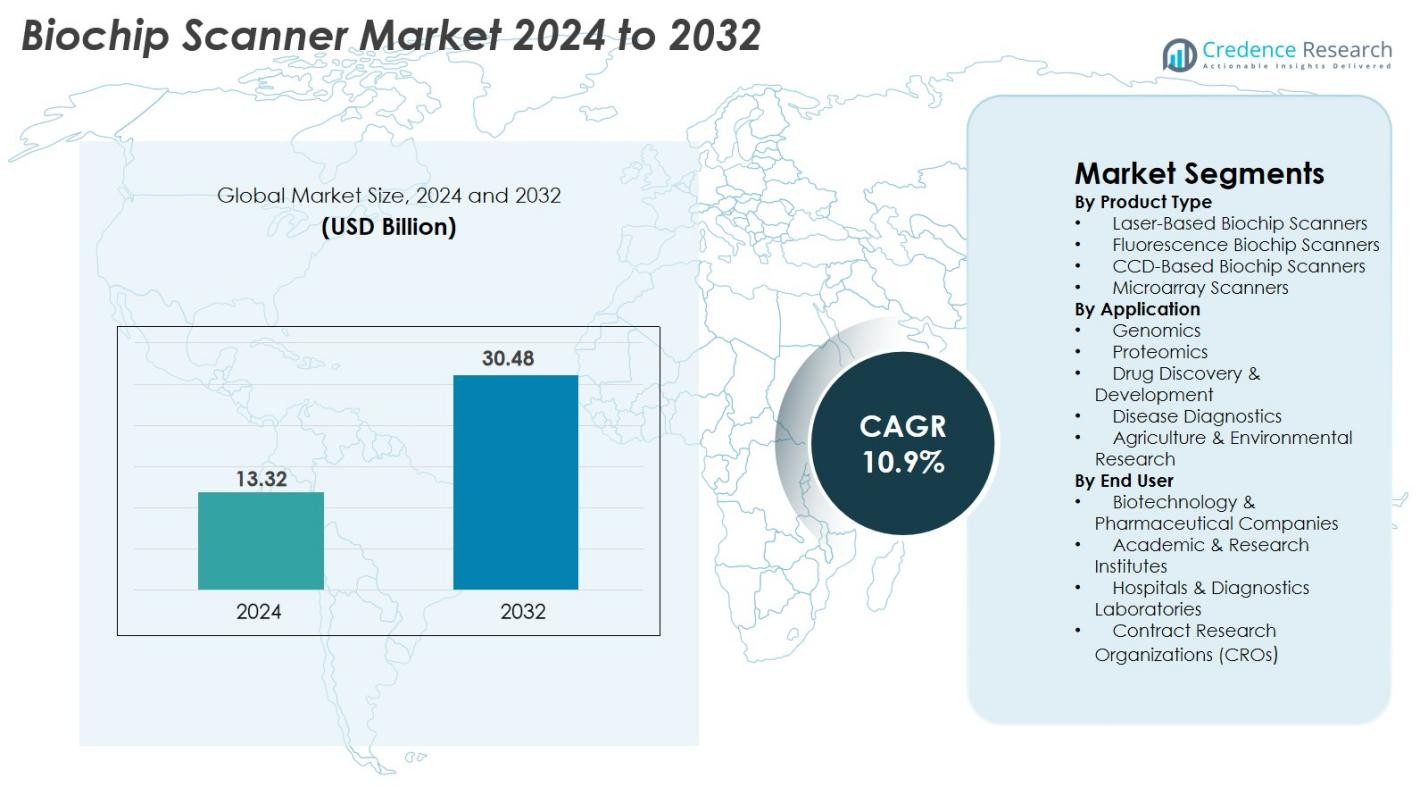
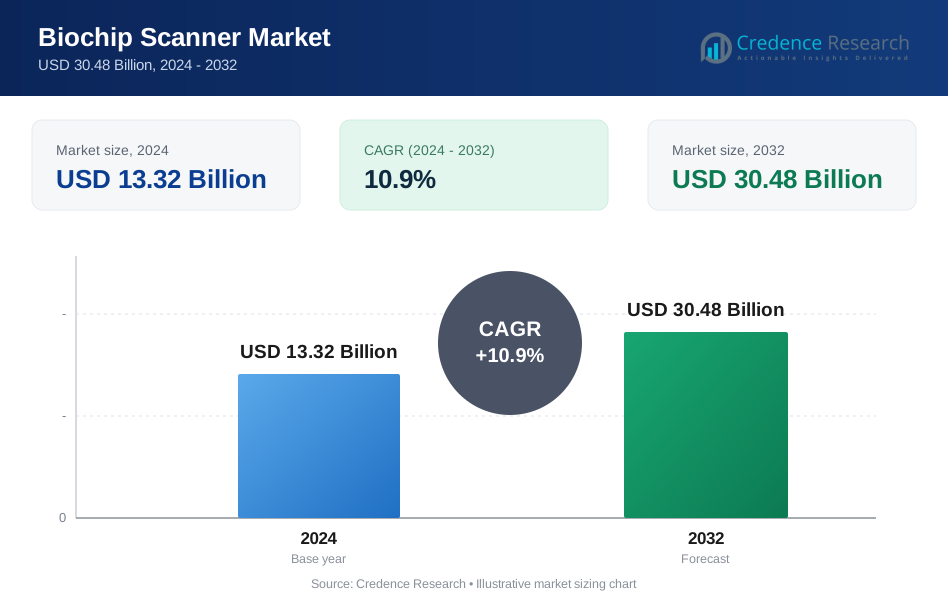
バイオチップスキャナ市場の規模は2024年に1,332億米ドルと評価され、2032年までに3,048億米ドルに達すると予測されており、予測期間中のCAGRは10.9%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| バイオチップスキャナ市場規模 2024 | 1,332億米ドル |
| バイオチップスキャナ市場、CAGR | 10.9% |
| バイオチップスキャナ市場規模 2032 | 3,048億米ドル |
バイオチップスキャナ市場は、Agilent Technologies、Illumina Inc.、PerkinElmer Inc.、Bio-Rad Laboratories Inc.、GE HealthCare、Standard BioTools、Randox Laboratories Ltd.、LI-COR Inc.、IBIOCHIPS、およびCellix Ltd.といった主要プレイヤーによって形成されており、これらはすべて高解像度イメージング、自動蛍光検出、先進的なマイクロアレイ解析に注力しています。北米は38.4%のシェアで市場をリードしており、強力なゲノム研究インフラと精密医療の迅速な採用に支えられています。ヨーロッパは29.7%で続き、プロテオミクスの拡大と堅牢な臨床診断プログラムにより推進されています。アジア太平洋地域は22.8%を占めており、バイオテクノロジーへの投資の増加により最も成長が速い地域として浮上しています。
市場インサイト
- バイオチップスキャナ市場は2024年に1,332億米ドルと評価され、2032年までに3,048億米ドルに達すると予測されており、予測期間中のCAGRは10.9%です。
- ゲノミクス、プロテオミクス、診断用マイクロアレイの需要増加が市場の強力な成長を促進しており、バイオテクノロジー企業、病院、研究機関での採用が増加しています。
- AI対応の画像解析、自動化、精密医療におけるマイクロアレイの利用拡大が、技術のアップグレードとワークフローの効率化を加速する主要トレンドを表しています。
- Agilent Technologies、Illumina Inc.、PerkinElmer Inc.、Bio-Rad Laboratories Inc.、GE HealthCare、およびStandard BioToolsといった主要プレイヤーは、蛍光検出、高解像度スキャニング、先進的なソフトウェア統合の革新を通じて競争力を強化しています。
- 北米は38.4%のシェアでリードし、ヨーロッパが29.7%、アジア太平洋地域が22.8%で続き、レーザーを用いたバイオチップスキャナが38.6%のシェアで製品セグメントを支配しており、高性能なイメージング能力に支えられています。
市場セグメンテーション分析
製品タイプ別
バイオチップスキャナ市場は、レーザーを用いたバイオチップスキャナが2024年に38.6%のシェアを占め、高解像度イメージング、高速スキャニング能力、高密度マイクロアレイへの適合性により主導しています。蛍光バイオチップスキャナもゲノミクスおよびプロテオミクスアッセイでの利用増加により強力な採用を示しており、CCDベースのスキャナはコスト効率の良いアプリケーションでの採用が進んでいます。マイクロアレイスキャナは学術および臨床環境で安定した需要を維持しています。増加する研究開発投資、マルチプレックス検出プラットフォームの台頭、精密医療におけるマイクロアレイ解析の利用拡大が、製品レベルの成長を総合的に支えています。
- 例えば、アジレント・テクノロジーズのSureScanマイクロアレイスキャナーは3ミクロンの解像度を提供し、高密度アレイ上の100万以上のプローブを確実に検出でき、翻訳ゲノミクスワークフローの世界的な採用をサポートします。
用途別
ゲノミクスセグメントは、2024年にバイオチップスキャナ市場で41.3%のシェアを占め、主にマイクロアレイ解析、遺伝子発現プロファイリング、およびSNPジェノタイピングの研究および臨床診断での使用拡大によって推進されています。プロテオミクスの応用は、タンパク質相互作用研究とバイオマーカー発見への関心の高まりにより成長を続けています。薬剤の発見と開発は、スクリーニングワークフローの加速から利益を得ており、疾患診断は腫瘍学、感染症、個別化医療での採用が増加しています。農業および環境研究セグメントは、バイオチップが病原体検出および作物特性分析をサポートすることで徐々に拡大しています。
- 例えば、イルミナのInfinium Global Screening Arrayはサンプルごとに70万以上のマーカーをサポートし、世界中の集団遺伝学および臨床ゲノミクスプログラムで広く使用されている高解像度のSNPジェノタイピングを可能にします。
エンドユーザー別
バイオテクノロジーおよび製薬会社は、2024年にバイオチップスキャナ市場で44.7%の最大シェアを占めており、薬剤発見、バイオマーカー検証、および高度なゲノム解析への投資の増加によって推進されています。学術および研究機関は、政府資金によるゲノムプログラムと翻訳研究の拡大により強力な貢献者であり続けています。病院および診断ラボは、早期疾患検出および精密診断のためにバイオチップスキャナをますます採用しています。契約研究機関(CRO)は、ゲノミクスおよびプロテオミクス研究のアウトソーシングが増加する中で勢いを増しています。高スループットプラットフォームと迅速な分析ワークフローの需要の増加は、エンドユーザーの採用をさらに強化しています。
主要な成長要因
ゲノミクスと精密医療の需要増加
ゲノミクス研究と精密医療の急速な拡大は、バイオチップスキャナ市場の成長を強力に加速させています。遺伝子発現プロファイリング、SNPジェノタイピング、全ゲノムバイオマーカー研究の採用が増加し、製薬会社、学術センター、診断ラボでの高度なバイオチップスキャナの利用が高まっています。政府および民間組織は、個別化医療戦略をサポートするために大規模なゲノムシーケンシングプログラムに多額の投資を続けており、需要をさらに押し上げています。癌、神経疾患、心血管疾患の有病率の上昇は、マイクロアレイおよびバイオチップベースの技術によって可能になる早期検出ツールの必要性を促進しています。バイオチップスキャナは、高スループット分析、向上した解像度、および迅速なデータ解釈を提供し、疾患の層別化と個別化治療の必要性の高まりに対応しています。ゲノム検査が日常の臨床ケアにますます統合される中で、バイオチップスキャナは、スケーラブルで正確かつコスト効率の高い遺伝子解析ワークフローをサポートする上で重要な役割を果たし続けています。
- 例えば、Prosigna™ PAM50乳がん予後遺伝子署名テストは、50の遺伝子からのデータを使用して、閉経後女性の初期段階のホルモン受容体陽性、HER2陰性乳がんにおける10年間の遠隔再発リスクを評価します。
プロテオミクス、創薬、バイオマーカー研究の拡大
プロテオミクスと創薬の応用は、製薬会社やバイオテクノロジー企業がバイオチッププラットフォームに依存することで、市場の成長に大きく貢献しています。バイオチップスキャナーは、タンパク質発現パターン、翻訳後修飾、および疾患関連バイオマーカーの迅速な分析を可能にし、標的治療薬の開発を加速します。腫瘍学、感染症、自己免疫疾患におけるバイオマーカーの検証に対する関心の高まりは、研究および臨床環境でのスキャナーの採用を促進します。創薬者は、リードの特定と毒性評価を効率化し、研究開発のタイムラインを短縮するためにこれらのシステムを利用します。バイオ医薬品、ペプチド薬、遺伝子治療のパイプラインが拡大する中、研究者はより高度で感度の高い自動スキャン技術を必要としています。このデータ豊富で多重化された分析技術へのシフトは、現代の創薬ワークフローにおけるバイオチップスキャナーの重要な役割を強化します。
- 例えば、RayBiotechの抗体マイクロアレイプラットフォームは、高解像度スキャナーと組み合わせることで、1,000以上のサイトカインと成長因子を同時に定量化し、創薬グループに候補スクリーニングのためのバイオマーカー署名を提供します。
疾患検出のための診断マイクロアレイの採用増加
特にがん、感染症、遺伝性疾患の分子診断の増加は、診断マイクロアレイの広範な使用を促進し、バイオチップスキャナーの需要を高めています。病院や臨床検査室は、複数のバイオマーカーを同時に高精度で検出できるマイクロアレイベースの診断をますます好んでいます。迅速で早期段階の疾患検出の必要性の高まりは、臨床ワークフローにおけるバイオチッププラットフォームのより広範な実装をサポートします。感染症の発生と抗菌薬耐性の増加は、病原体の特定と耐性プロファイリングのためのマイクロアレイパネルの使用を促進します。ポイントオブケアマイクロアレイ、免疫アッセイチップ、およびラボオンチップ診断デバイスの開発は、バイオチップスキャナーの臨床的有用性を拡大しています。医療システムが予測的かつ予防的な健康モデルにシフトする中で、迅速で正確かつ多重化された診断インサイトを提供するバイオチップスキャナーの役割は不可欠です。
主要なトレンドと機会
AI、オートメーション、および高度な画像解析の統合
人工知能(AI)、機械学習(ML)、および自動画像処理技術は、バイオチップスキャナーの能力を変革し、効率と精度の新たな機会を創出しています。AI駆動のアルゴリズムは、データ解釈、パターン認識、およびバイオマーカーの特定を強化し、研究者が複雑なゲノムおよびプロテオミクスデータセットからより深い洞察を得ることを可能にします。スキャナー操作の自動化は、手動処理エラーを最小限に抑えながら、高ボリュームのテスト環境でのサンプルスループットを向上させます。クラウドベースのプラットフォームは、リモートデータ共有、共同分析、およびリアルタイムの意思決定をサポートします。AI対応のバイオインフォマティクスがより高度になるにつれて、自動化されたワークフローとインテリジェントなソフトウェアと統合されたバイオチップスキャナーは、研究所に再現性の向上、標準化された報告、および研究タイムラインの加速を提供します。
- 例えば、イルミナのDRAGEN Bio-ITプラットフォームは、FPGAを活用したアルゴリズムを使用しており、25分以内に全ヒトゲノムを処理し、高スループットスキャナーワークフローで使用されるアレイおよびシーケンシングデータの迅速な下流解釈を可能にします。
農業および環境モニタリングにおけるバイオチップスキャナーの応用の拡大
バイオチップスキャナーは、バイオメディカル分野を超えて使用されることが増えており、農業ゲノミクス、家畜の品質評価、環境病原体の監視に新たな機会を創出しています。マイクロアレイに基づく分析は、望ましい遺伝的特性の特定、植物病原体の検出、土壌や水の汚染物質の迅速なスクリーニングを可能にすることで作物改良を支援します。気候変動が食料生産に影響を与える中、農業バイオテクノロジー企業は、育種プログラムを加速し、作物の耐性に関する研究を強化するためにバイオチップシステムを採用しています。環境機関は、汚染監視、毒素検出、生態系における微生物集団分析のためにマイクロアレイスキャナーを利用しています。この非医療用途への多様化は、市場の潜在力を拡大し、医療主導の需要サイクルへの依存を減少させます。
- 例えば、アフィメトリックス(サーモフィッシャーサイエンティフィック)のAxiom植物ジェノタイピングアレイは、トウモロコシ、小麦、大豆などの作物で60万以上の変異を分析し、高解像度のマイクロアレイスキャニングを使用して、干ばつ耐性や高収量特性を迅速に特定することを可能にします。
主要な課題
機器の高コストと運用の複雑さ
バイオチップスキャナーマーケットにおける主要な課題は、先進的なスキャニングシステムの取得、維持、運用に関連する高コストです。これらのデバイスは、高度なイメージングコンポーネント、高精度の光学系、特殊なソフトウェアを必要とすることが多く、初期投資を大幅に増加させます。発展途上地域の小規模な研究所や機関は、予算の制約に直面しており、科学的ニーズが高まっているにもかかわらず採用を妨げています。運用の複雑さもさらに制約を加え、キャリブレーション、サンプル準備、データ分析、システムメンテナンスには訓練を受けた人材が必要です。マイクロアレイや試薬を含む消耗品のコストは、総運用費用を引き上げます。これらの財政的および技術的な障壁は、特にコストに敏感な研究環境や新興市場での広範な展開を制限します。
データ解釈の課題と標準化の欠如
バイオチップスキャナーは、大量の複雑なゲノムおよびプロテオミクスデータを生成し、正確で一貫した解釈が重要な課題となっています。スキャンパラメータ、マイクロアレイの製造品質、画像処理技術の変動により、研究所間でデータセットが一貫しないことがよくあります。アッセイプロトコル、キャリブレーション方法、報告フォーマットのグローバルな標準化の欠如は、データの調和を複雑にし、再現性を低下させます。スキャナーソフトウェアと下流のバイオインフォマティクスツール間の相互運用性の制限も効率性を損ないます。これらの問題は、臨床診断において大きな障害となり、患者の意思決定において精度と信頼性が不可欠です。標準化されたワークフローの確保は、市場の安定性と規制の整合性にとって重要な優先事項です。
地域分析
北アメリカ
北米は、ゲノミクス、精密医療、先進的な診断プラットフォームへの強力な投資によって、2024年に38.4%のシェアでバイオチップスキャナ市場を支配しています。米国は、確立されたバイオテックエコシステム、マイクロアレイベースの診断の高い採用率、臨床ゲノミクスプログラムの拡大によりリードしています。主要なメーカー、学術研究機関、製薬会社は、薬物発見とバイオマーカー開発を加速するために、高スループットスキャン技術を積極的に統合しています。NIHを通じた政府の資金提供と大規模なゲノムシーケンシングの取り組みが地域の成長をさらに強化しています。カナダの分子診断の採用の増加も市場の持続的な拡大に貢献しています。
ヨーロッパ
ヨーロッパは、強力な生物医学研究インフラ、強力な大学ネットワーク、ゲノムテストの広範な採用に支えられ、バイオチップスキャナ市場の29.7%の重要なシェアを保持しています。ドイツ、英国、フランスは、先進的な医療システムとプロテオミクス、個別化療法、分子病理学への大規模な投資により需要をリードしています。EU資金による研究プログラムと成長するバイオテクノロジークラスターが高解像度スキャナ技術のより広範な採用を促進しています。早期疾病検出に対する規制の焦点とがんスクリーニングの取り組みの増加もスキャナの利用を促進しています。学界と産業界の間の研究協力の増加が、マイクロアレイやラボオンチップアプリケーション全体での革新を加速しています。
アジア太平洋
アジア太平洋地域は、バイオテクノロジーの急速な進展、診断インフラの拡大、ゲノム研究への投資の増加により、2024年に22.8%の市場シェアで最も急成長している地域として浮上しています。中国、日本、韓国、インドが主要な貢献者であり、政府支援のゲノムシーケンシングプログラムとがん診断の需要の増加に支えられています。製薬アウトソーシング活動とCROの拡大が薬物発見ワークフロー全体でのスキャナの採用を強化しています。地域の成長する臨床研究エコシステムと増加する医療デジタル化が、自動化およびAI対応のバイオチップスキャンプラットフォームの強力な採用をサポートしています。精密医療への投資と手頃な価格の向上が成長をさらに加速しています。
ラテンアメリカ
ラテンアメリカは、バイオチップスキャナ市場の5.6%の控えめなシェアを占めていますが、分子診断の採用の増加とバイオテクノロジー研究能力の拡大が地域の進展を支えています。ブラジルとメキシコは、臨床ゲノミクス、感染症検査、学術研究への投資の増加によりリードしています。最近の公衆衛生の課題における迅速な診断ツールの必要性が、マイクロアレイベースの病原体検出の需要を増加させました。限られた資金と先進的な研究所インフラへの不均等なアクセスが制約となっていますが、医療システムの段階的な近代化とグローバルなバイオテクノロジー企業とのパートナーシップが技術の利用可能性を改善しています。
中東・アフリカ(MEA)
中東・アフリカ地域は、分子検査技術の採用の増加と医療の近代化努力の拡大に支えられ、3.5%の市場シェアを保持しています。特にUAEとサウジアラビアの湾岸諸国は、精密医療とゲノムの取り組みに多額の投資を行い、高性能バイオチップスキャナの需要を促進しています。研究施設は、腫瘍学および感染症研究のためにマイクロアレイプラットフォームを着実に統合しています。しかし、限られた研究資金、熟練労働力の不足、先進的な研究所技術への不均等なアクセスが市場の成長を抑制しています。新興の診断ラボと政府の医療変革プログラムが地域の採用を徐々に改善しています。
市場セグメンテーション
製品タイプ別
- レーザーベースのバイオチップスキャナー
- 蛍光バイオチップスキャナー
- CCDベースのバイオチップスキャナー
- マイクロアレイスキャナー
用途別
- ゲノミクス
- プロテオミクス
- 創薬と開発
- 疾病診断
- 農業と環境研究
エンドユーザー別
- バイオテクノロジーおよび製薬会社
- 学術および研究機関
- 病院および診断ラボ
- 契約研究機関 (CROs)
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
バイオチップスキャナ市場は、技術の進歩、高解像度のイメージング能力、ゲノミクス、プロテオミクス、診断における応用範囲の拡大に注力する主要企業によって、適度に集約された競争環境を示しています。Agilent Technologies、Illumina Inc.、PerkinElmer Inc.、Bio-Rad Laboratories Inc.、Standard BioTools、GE HealthCare、Randox Laboratories Ltd.、LI-COR Inc.、IBIOCHIPS、Cellix Ltd. などの主要プレーヤーは、強化された蛍光検出、自動化、AI駆動の画像解析を提供することで競争しています。これらの企業は、市場での存在感を強化するために、戦略的パートナーシップ、ソフトウェアのアップグレード、製品の革新を優先しています。マイクロアレイスキャニング、多重アッセイプラットフォーム、精密医療ツールへの継続的な投資が競争の差別化を促進します。製薬の研究開発、臨床検査室、学術研究機関での採用の拡大が競争をさらに激化させ、新興企業は発展途上市場をターゲットにしたコスト効率の高いソリューションを導入しています。
主要プレイヤー分析
- IBIOCHIPS
- GEヘルスケア
- Randox Laboratories Ltd.
- Standard BioTools
- Cellix Ltd
- LI-COR, Inc.
- Illumina, Inc.
- PerkinElmer, Inc
- Bio-Rad Laboratories, Inc.
- Agilent Technologies
最近の動向
- 2025年10月、Thermo Fisher Scientificは「SwiftArrayStudio Microarray Analyzer」プラットフォームをAxiom PharmacoProおよびAxiom PangenomeProアレイと共に発表しました。
- 2025年9月、Fluidic Sciences LtdはSphere Bio Ltd(旧Sphere Fluidics)の事業と資産を取得し、シングルセルマイクロフルイディックスクリーニングとインソリューションバイオフィジックスの能力を統合しました。
- 2025年2月、Sphere Bio Ltdは、より広範なライフサイエンスツールプロバイダーへの移行を反映して、Sphere Fluidicsからブランドを変更しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、用途、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に分析し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を示します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動向、規制の状況、技術進歩が業界に与える影響を評価し、外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- ゲノム学と精密医療が臨床および研究環境で標準となるにつれて、市場は強力な成長を遂げるでしょう。
- AI駆動の画像解析の採用により、バイオチップスキャンワークフロー全体でデータの正確性、速度、自動化が向上します。
- ハイスループットマイクロアレイ技術は、腫瘍学、感染症検出、遺伝子スクリーニングの用途で拡大します。
- 製薬およびバイオテクノロジー企業は、バイオマーカー研究や薬剤開発のためにバイオチップスキャナーにますます依存するようになります。
- 蛍光検出と高解像度イメージングの進歩により、多重分析のパフォーマンスが向上します。
- クラウドベースのデータプラットフォームの統合により、共同研究とリモート診断がサポートされます。
- 新興経済国は、診断インフラの拡大とバイオテクノロジー投資のためにバイオチップスキャナーをより迅速に採用します。
- 小型化および携帯型のバイオチップスキャンシステムは、ポイントオブケアアプリケーションで注目を集めるでしょう。
- スキャナーメーカーとゲノム企業の間のパートナーシップにより、革新と製品開発が加速します。
- マイクロアレイプロトコルの標準化とデータの相互運用性の向上により、臨床診断での採用が強化されます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
バイオチップスキャナー市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、バイオチップスキャナー市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたバイオチップスキャナー市場のセグメントはどれですか?
バイオチップスキャナー市場の成長を促進している主な要因は何ですか?
バイオチップスキャナ市場の主要企業はどこですか?
2024年にバイオチップスキャナー市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 バイオチップスキャナー市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のバイオチップスキャナー市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 13.32 Billion → 2032: USD 30.48 Billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 バイオチップスキャナー市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. バイオチップスキャナー市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるバイオチップスキャナー市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 バイオチップスキャナー市場市場の成長要因
- 3.3 バイオチップスキャナー市場市場の抑制要因および課題
- 3.4 バイオチップスキャナー市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 バイオチップスキャナー市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 バイオチップスキャナー市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、バイオチップスキャナー市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 バイオチップスキャナー市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. バイオチップスキャナー市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はバイオチップスキャナー市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 バイオチップスキャナー市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 バイオチップスキャナー市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 バイオチップスキャナー市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 バイオチップスキャナー市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新バイオチップスキャナー市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のバイオチップスキャナー市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のバイオチップスキャナー市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のバイオチップスキャナー市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のバイオチップスキャナー市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのバイオチップスキャナー市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のバイオチップスキャナー市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのバイオチップスキャナー市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. バイオチップスキャナー市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
