
バイオアクティブ創傷被覆材市場の概要:
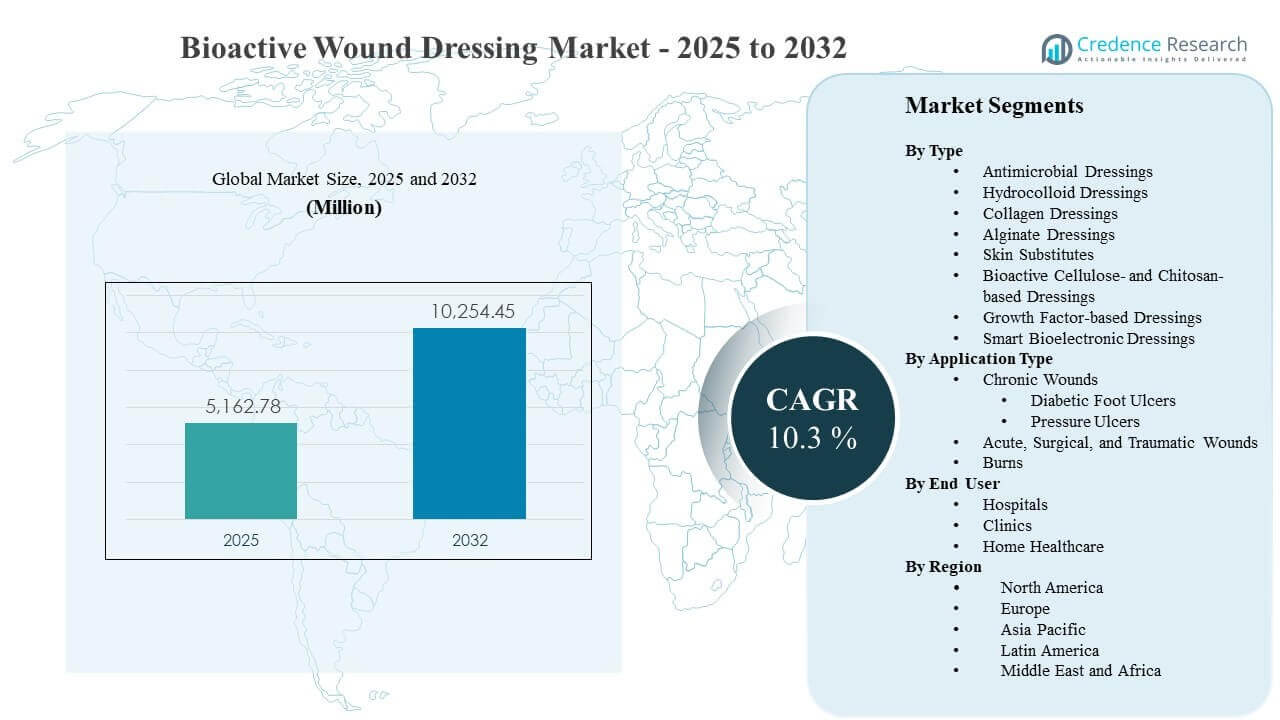
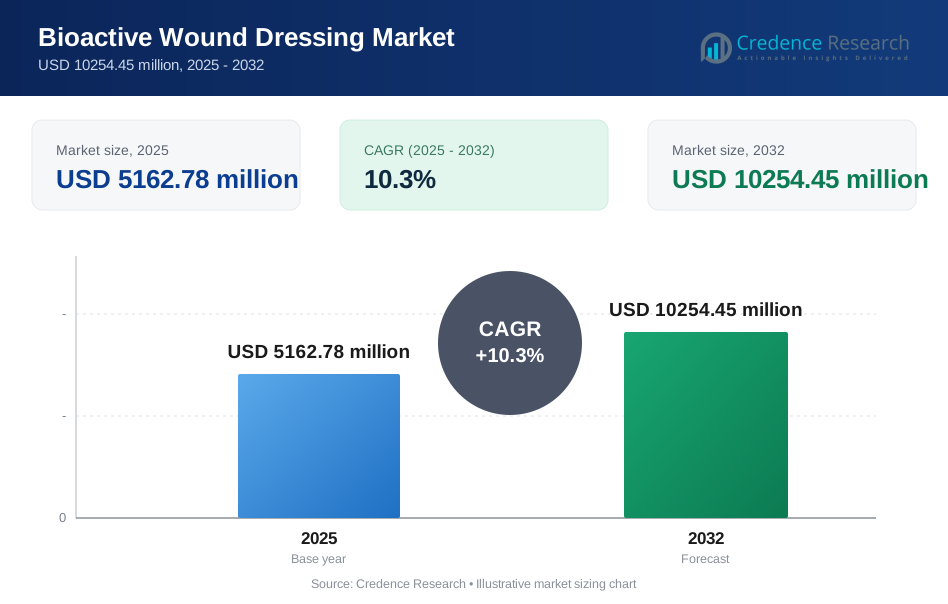
世界のバイオアクティブ創傷被覆材市場の規模は2025年に5162.78百万米ドルと推定され、2032年までに10254.45百万米ドルに達すると予想されており、2025年から2032年にかけて年平均成長率(CAGR)は10.3%です。治癒が難しい創傷の閉鎖を加速するための臨床的および経済的な圧力の高まりにより、感染リスク、湿度バランス、組織再生を単一のケア経路で解決できるバイオアクティブソリューションの採用が強化されています。バイオアクティブ創傷被覆材の需要は、慢性疾患の負担の増加と手続き量の増加によっても支えられており、病院や外来施設で治療される創傷のプールが拡大しています。北米は、先進的な創傷ケアの利用が確立されているため、主要な収益源として残っています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| バイオアクティブ創傷被覆材市場規模 2025 | USD 5162.78 million |
| バイオアクティブ創傷被覆材市場、CAGR | 10.3% |
| バイオアクティブ創傷被覆材市場規模 2032 | USD 10254.45 million |
主要な市場動向と洞察
- 世界のバイオアクティブ創傷被覆材市場は、2025年の5162.78百万米ドルから2032年には10254.45百万米ドルに増加し、2025年から2032年にかけてCAGRは10.3%です。
- 皮膚代替品は、複雑な慢性創傷や高緊急度のケア経路における役割に支えられ、2025年に41.6%の最大シェアを占めました。
- 急性、外科的、外傷性創傷は、2025年に45.2%のシェアを占め、高い治療量と標準化された術後創傷管理プロトコルを反映しています。
- 入院環境は、ケースの複雑さ、臨床医の監督、フォーミュラリー主導の購買により、2025年に77.4%のシェアを占めました。
- 2025年の地域別収益は、北米(41.7%)が主導し、次いでヨーロッパ(25.4%)、アジア太平洋(23.6%)、ラテンアメリカ(5.9%)、中東・アフリカ(3.4%)が続きました。
セグメント分析
バイオアクティブ創傷被覆材は、従来の被覆材が慢性および高リスクの創傷で予測可能な結果をもたらさない場合にますます選ばれています。臨床的価値提案は、より速い閉鎖、感染合併症の減少、および被覆材交換の減少に基づいており、これにより患者の快適さが向上し、総ケア強度が低下する可能性があります。糖尿病の有病率の上昇とそれに伴う糖尿病性足潰瘍の負担は、先進的な治療法の対象プールを拡大し続けており、高齢化人口は褥瘡の発生率と再発リスクを増加させています。プロバイダーは創傷経路を標準化しており、プロトコル化された後に先進的な製品の反復使用が増加しています。
購入の決定は、証拠、使いやすさ、ケア現場の適合性によって強く影響されます。病院での採用は、多職種のケアチーム、デブリードメントや補助療法の利用可能性、そして先進的な製品のための強力な償還経路によって依然として高いままです。同時に、外来クリニックや在宅医療プログラムは、製品がより簡単に適用でき、長時間の着用を目的として設計されているため、先進的な創傷ケアの提供を拡大しています。これにより、特に経時的なモニタリング下での安定した慢性創傷に対して、入院ケアを超えた高いボリューム使用の経路が生まれます。
タイプ別インサイト
スキン代替品は、2025年に41.6%の最大シェアを占めました。これらの製品は、組織再生のサポートと構造的カバレッジが優先される複雑な創傷において、臨床医の強い親和性から恩恵を受けています。病院のフォーミュラリーや先進的な創傷クリニックは、標準的なケアが失敗した後のプロトコルに基づくエスカレーションに一致するため、治癒が困難な創傷に対して生物学的マトリックスを好むことがよくあります。継続的な製品改善と幅広い臨床的証拠が、慢性創傷経路内でのプレミアムな位置付けと繰り返しの注文を強化しています。
用途別インサイト
急性、外科的、および外傷性創傷は、2025年に45.2%の最大シェアを占めました。高い手術量は、スケールでの一貫性と使いやすさが重要である術後創傷管理のための安定したスループットを生み出します。標準化された退院経路と感染予防の優先事項は、創傷環境を安定させ、合併症を減少させることができる先進的な材料の選択を促します。外傷ケアも創傷の複雑さが増すときに先進的な使用をサポートし、高性能なドレッシングの需要を加速させます。
エンドユーザー別インサイト
入院環境は、2025年に77.4%の最大シェアを占めました。病院は、より高い併存疾患の負担を伴う高い重症度の創傷を治療し、臨床医の監督と先進的な製品をより展開可能にする補助療法へのアクセスを必要とします。集中調達とフォーミュラリーフレームワークも、幅広いポートフォリオと証拠パッケージを持つベンダーを支持し、部門全体での安定した利用をサポートします。入院の優位性は、感染予防と創傷の結果に結びついた償還構造と品質指標によってさらに強化されています。
バイオアクティブ創傷ドレッシング市場の推進要因
糖尿病と老化に関連した慢性創傷の負担増加
糖尿病と血管疾患の高い有病率は、糖尿病性足潰瘍や先進的な治療を必要とする他の慢性創傷の治療対象人口を拡大しています。高齢化人口動態は、褥瘡リスクと創傷の再発を増加させ、信頼性のある閉鎖をサポートする製品の経時的な需要を高めます。プロバイダーは、感染合併症と再入院を減少させるプレッシャーに直面しており、抗菌および再生性能を持つドレッシングの採用意欲を高めています。創傷ケア経路がプロトコル化されるにつれて、先進的な製品は標準化された臨床ステップ全体での繰り返し利用が増加しています。
- 例えば、オルガノジェネシスのアプリグラフは、12週間で糖尿病性足潰瘍患者の56%に完全治癒を示し、標準療法では38%であったのに対し、多施設での重要試験では閉鎖までの中央値が90日から65日に改善されました。創傷ケアの経路がプロトコル化されるにつれて、高度な製品は標準化された臨床ステップ全体で再利用が増加しています。
病院プロトコルの標準化と品質重視のケア経路
病院は、結果のばらつきを減らすために、プロトコルに基づいた創傷評価とエスカレーション経路をますます適用しています。バイオアクティブドレッシングは、複雑なケースでより予測可能な治癒サポートを提供し、長時間の装着によりワークフロー効率を向上させることで、これらの経路に適合します。感染予防と合併症の削減目標は、基本的な代替品よりも効果的にバイオバーデンと滲出液を管理するドレッシングの採用を強化します。多職種の創傷チームが拡大するにつれて、注文がより一貫性を持ち、フォーミュラリーの位置付けを通じてベンダーとの関係が強化されます。
- 例えば、モルニリケは、メピレックス ボーダー フレックスが最大7日間装着可能であり、5層のソフトシリコーンフォームドレッシングをICU予防プロトコルに追加した場合、褥瘡発生リスクが88%減少したと報告しています。
材料と多機能性における技術革新
バイオマテリアル、抗菌技術、再生誘導の革新は、臨床的差別化を強化し、使用ケースを拡大しています。コラーゲンマトリックス、バイオアクティブセルロース/キトサン材料、成長因子関連のコンセプトは、従来の湿潤バランスだけでは不十分な難治性創傷において性能を向上させます。スマートおよびバイオエレクトロニクスのコンセプトは、モニタリングと応答の将来的な統合をサポートし、ケアプランへの遵守を改善し、創傷が悪化した際の早期介入を可能にします。これらの改善は、プレミアム価格をサポートし、性能が実証された後にコモディティドレッシングに戻ることを減少させます。
総ケアコストとリソース効率へのシフト
プロバイダーと支払者は、特に繰り返しの訪問を引き起こす慢性創傷において、ユニット製品コストよりも総ケアコストにますます焦点を当てています。バイオアクティブ製品は、ドレッシング交換頻度を減少させ、感染関連の合併症を低減し、ケアのタイムラインを短縮し、スタッフの効率を向上させます。この経済的論理は、看護時間と滞在期間が主要なコスト要因である入院環境で特に関連性があります。価値に基づくケアが拡大するにつれて、結果の改善と運用コストの削減を実証できるソリューションの需要が強化されます。
バイオアクティブ創傷ドレッシング市場の課題
バイオアクティブ創傷ドレッシングは、償還のばらつき、証拠の基準、ケアサイト全体の予算制約に関連する採用障壁に直面しています。病院は、使用を拡大する前に強力な臨床文書、地域の経路整合性、フォーミュラリー承認を必要とする場合があり、新しい技術の普及を遅らせます。価格のプレミアムは、基本的なドレッシングがデフォルトの選択肢であるコストに敏感な環境での浸透を制限する可能性があります。調達チームはベンダーの信頼性と供給の継続性も評価し、標準化のために一貫した可用性が重要な要件となります。
- 例えば、オルガノジェネシスは、ApligrafがFDA承認をサポートしたランダム化比較試験に裏付けられていると述べており、24週目までに静脈性下肢潰瘍の57%が閉鎖したのに対し、対照群では40%、閉鎖までの中央値は99日で対照群の184日と比較し、糖尿病性足潰瘍の56%が12週目までに閉鎖したのに対し、対照群では38%でした。
市場の複雑さは、異質な創傷タイプ、患者の併存疾患、および臨床医の実践パターンの違いによって増加します。結果は、デブリードマンの質、オフローディングの遵守、感染管理、患者のコンプライアンスによって異なる可能性があり、製品レベルの帰属を複雑にすることがあります。製品の選択は、特に外来および在宅設定への使用拡大時に、トレーニングの必要性や適用の容易さによっても影響を受けます。規制要件や請求の制限は、価値の伝達方法をさらに制約し、既存のソリューションからの切り替え速度を低下させる可能性があります。
バイオアクティブ創傷ドレッシング市場の動向と機会
先進的な創傷ケアは、外来クリニックが専門的な創傷プログラムを拡大し、繰り返し可能な結果をサポートするツールを求める中で、入院設定を超えて拡大しています。長期間の装着デザイン、簡素化された適用、およびバンドルケアキットは、クリニックや監督された在宅医療経路でのより広範な使用を可能にします。この傾向は、安定した慢性創傷および退院後の管理に対する治療量の増加をサポートし、性能と使いやすさのバランスを取る製品に対する需要を増加させます。これらの設定にトレーニング、サービス、および証拠を調整する企業は、経路の採用を通じてシェアを獲得することができます。
- 例えば、スミス+ネフューは、ランダム化された50人の患者を対象とした試験で、PICOシングルユースNPWTシステムが標準ケアと比較して手術部位感染を74%削減し、感染率は8.3%で、32.0%と比較し、平均入院期間を14.7日から6.1日に短縮したと報告しています。同社はまた、PICOが病院と地域の両方の設定に適していると述べています。
技術の融合は、抗菌制御、湿度管理、および再生サポートを統合システム内で組み合わせた次世代のバイオアクティブプラットフォームの機会を生み出しています。スマートバイオエレクトロニクスの概念は、モニタリング、早期警告指標、およびより個別化されたケアの決定を可能にし、早期介入と改善された遵守をサポートします。創傷の文書化がよりデジタル化されるにつれて、データ対応ソリューションは、測定可能な結果を求める組織化されたケアネットワークで好まれる可能性があります。これは、臨床的価値とワークフロー効率の両方を示すことができる差別化された製品のためのホワイトスペースを生み出します。
地域別インサイト
北アメリカ
北アメリカは、2025年に41.7%の収益シェアを保持しました。この地域は、確立された先進的な創傷ケアの利用、慢性創傷に対する高い治療強度、およびポートフォリオベースの契約をサポートする成熟した病院調達経路から恩恵を受けています。専門的な創傷クリニックと統合ケアネットワークも、製品が標準化されたプロトコルに組み込まれると、繰り返し使用を強化します。糖尿病の有病率が高く、感染予防に強い重点が置かれていることが、先進的なソリューションに対する需要を持続させています。
ヨーロッパ
ヨーロッパは2025年に25.4%のシェアを占めました。需要は、構造化された医療システムと、病院や地域ケアの経路における証拠に基づいた製品選択の重視によって支えられています。先進的な創傷ケアの採用は、主要市場における専門サービスと臨床プロトコルの近代化の継続によって強化されています。持続可能性と材料の革新も、特に調達フレームワークが標準化された製品合理化を奨励する場合に、調達の優先順位に影響を与えます。
アジア太平洋
アジア太平洋は2025年に23.6%のシェアを占めました。成長は、都市部の病院での先進的なケアへのアクセス拡大、糖尿病の有病率の上昇、医療インフラへの投資の増加によって推進されています。採用は、国によって償還の変動性や手頃な価格の制約により不均一ですが、臨床経路の近代化が高リスクの設定での採用を改善しています。外来創傷プログラムが拡大するにつれて、需要は三次病院を超えてクリニックや監督された在宅ケアに広がると予想されます。
ラテンアメリカ
ラテンアメリカは2025年に5.9%のシェアを占めました。採用は、民間医療の拡大と主要都市部での先進的な創傷ケア製品の利用可能性の向上によって支えられています。しかし、予算の感度と専門的な創傷クリニックへのアクセスの変動性が、より広範な公共システムでの浸透を制約しています。明確なトレーニング経路と費用対効果の高いプロトコルを提供するベンダーは、高負担の慢性創傷セグメントでの採用を加速できます。
中東・アフリカ
中東・アフリカは2025年に3.4%のシェアを占めました。需要は、医療費が高く、先進的な創傷ケアサービスへのアクセスが良好な国に集中しており、より広範な浸透は手頃な価格と専門家の不均一な利用可能性によって制約されています。病院インフラへの投資と民間ケアネットワークの拡大が、特定の市場での先進的な製品へのアクセスを改善しています。糖尿病管理と感染予防への継続的な注力が、先進的なドレッシング利用の緩やかな拡大を支えています。
競争環境
バイオアクティブ創傷ドレッシング市場の競争は、ポートフォリオの幅広さ、臨床的証拠、および差別化された性能主張とサービスサポートを通じて病院のフォーミュラリーアクセスを獲得する能力によって形成されています。主要なサプライヤーは、感染制御、再生性能、着用時間、適用の容易さで競争し、臨床医の教育と経路統合を強調しています。契約の強さと流通の到達範囲が購買決定に影響を与え、特に大規模な病院ネットワークでの影響が大きいです。企業がレガシー製品を刷新し、先進的な材料を導入してシェアを守る中で、革新サイクルは活発に続いています。
3Mは、幅広い創傷ケア能力と病院調達チャネル全体での強力な関係を活用して競争し、標準化されたワークフローと臨床医の親しみやすさを通じて採用を支援しています。同社のポジショニングは通常、急性および慢性の設定全体での使いやすさ、性能の一貫性、および経路の適合性を強調しています。ポートフォリオの幅広さは、部門間でのクロスセリングをサポートし、契約の耐久性を強化できます。製品の刷新サイクルも、高ボリュームの適応症で病院が実績のあるブランドを好む場合に関連性を維持するのに役立ちます。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています。
- 3M
- スミス・アンド・ネフューplc
- メルンリケ・ヘルスケアAB
- コンバテック・グループplc
- B.ブラウンSE
- コロプラストA/S
- オルガノジェネシス・ホールディングス・インク
- インテグラ・ライフサイエンシズ・ホールディングス・コーポレーション
企業の定性および定量分析が行われ、クライアントが広範なビジネス環境や主要業界プレイヤーの強みと弱みを理解するのを助けています。データは定性的に分析され、企業をピュアプレイ、カテゴリー集中、業界集中、多角化として分類し、定量的には支配的、リーディング、強い、暫定的、弱いとして分類されます。
最近の展開
- 2025年4月、Convatecは、創傷ケア市場向けの初の一酸化窒素生成型多機能ドレッシングであるConvaNioxの規制承認を発表し、2025年後半にフランス、ドイツ、イタリア、ポーランド、スペイン、英国での初期展開を計画していると述べました。
- 2025年7月、Convatecは、英国、EU、オーストラリア、米国で次世代ドレッシングであるAquacel ConvaFiberの規制承認を取得したと発表し、同製品は2026年に発売予定であると付け加えました。
- 2025年7月、MiMedx GroupとVaporoxは、創傷ケア製品の共同プロモーションおよび共同マーケティングのための戦略的協力を発表し、MiMedxはVaporoxに投資し、買収交渉に関連する特定の独占権を取得しました。
- 2025年11月、SolventumはAcera Surgicalを7億2500万ドルの現金と最大1億2500万ドルの条件付き支払いで買収する最終合意を発表し、この取引は急性期ケア市場でのAceraのRestrata製品の採用を加速することを目的としていると述べました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 5162.78百万 |
| 2032年の収益予測 | USD 10254.45百万 |
| 成長率(CAGR) | 10.3% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| 対象セグメント | タイプ別; アプリケーションタイプ別; エンドユーザー別 |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東&アフリカ |
| プロファイルされた主要企業 | 3M; Smith & Nephew plc; Mölnlycke Health Care AB; ConvaTec Group plc; B. Braun SE; Coloplast A/S; Organogenesis Holdings Inc.; Integra LifeSciences Holdings Corporation |
| ページ数 | 328 |
セグメンテーション
タイプ別
- 抗菌ドレッシング
- ハイドロコロイドドレッシング
- コラーゲンドレッシング
- アルギネートドレッシング
- 皮膚代替品
- バイオアクティブセルロースおよびキトサンベースのドレッシング
- 成長因子ベースのドレッシング
- スマートバイオエレクトロニクスドレッシング
アプリケーションタイプ別
- 慢性創傷 [糖尿病性足潰瘍、褥瘡]
- 急性、外科的、および外傷性創傷
- 火傷
エンドユーザー別
- 病院
- 診療所
- 在宅医療
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年のバイオアクティブ創傷ドレッシング市場の規模はどのくらいで、2032年の予測はどうなっていますか?
2025年から2032年までのバイオアクティブ創傷ドレッシング市場のCAGRはどのくらいですか?
バイオアクティブ創傷ドレッシング市場で最大のセグメントは何ですか?
この市場の成長を促進している要因は何ですか?
バイオアクティブ創傷ドレッシング市場の主要企業はどこですか?
2025年にバイオアクティブ創傷ドレッシング市場をリードする地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 バイオアクティブ創傷被覆材市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のバイオアクティブ創傷被覆材市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 5162.78 million → 2032: USD 10254.45 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 バイオアクティブ創傷被覆材市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. バイオアクティブ創傷被覆材市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるバイオアクティブ創傷被覆材市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 バイオアクティブ創傷被覆材市場市場の成長要因
- 3.3 バイオアクティブ創傷被覆材市場市場の抑制要因および課題
- 3.4 バイオアクティブ創傷被覆材市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 バイオアクティブ創傷被覆材市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 バイオアクティブ創傷被覆材市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、バイオアクティブ創傷被覆材市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 バイオアクティブ創傷被覆材市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. バイオアクティブ創傷被覆材市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はバイオアクティブ創傷被覆材市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 バイオアクティブ創傷被覆材市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 バイオアクティブ創傷被覆材市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 バイオアクティブ創傷被覆材市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 バイオアクティブ創傷被覆材市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新バイオアクティブ創傷被覆材市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のバイオアクティブ創傷被覆材市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のバイオアクティブ創傷被覆材市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のバイオアクティブ創傷被覆材市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のバイオアクティブ創傷被覆材市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのバイオアクティブ創傷被覆材市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のバイオアクティブ創傷被覆材市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのバイオアクティブ創傷被覆材市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. バイオアクティブ創傷被覆材市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
