
ベースエディティング市場の概要:
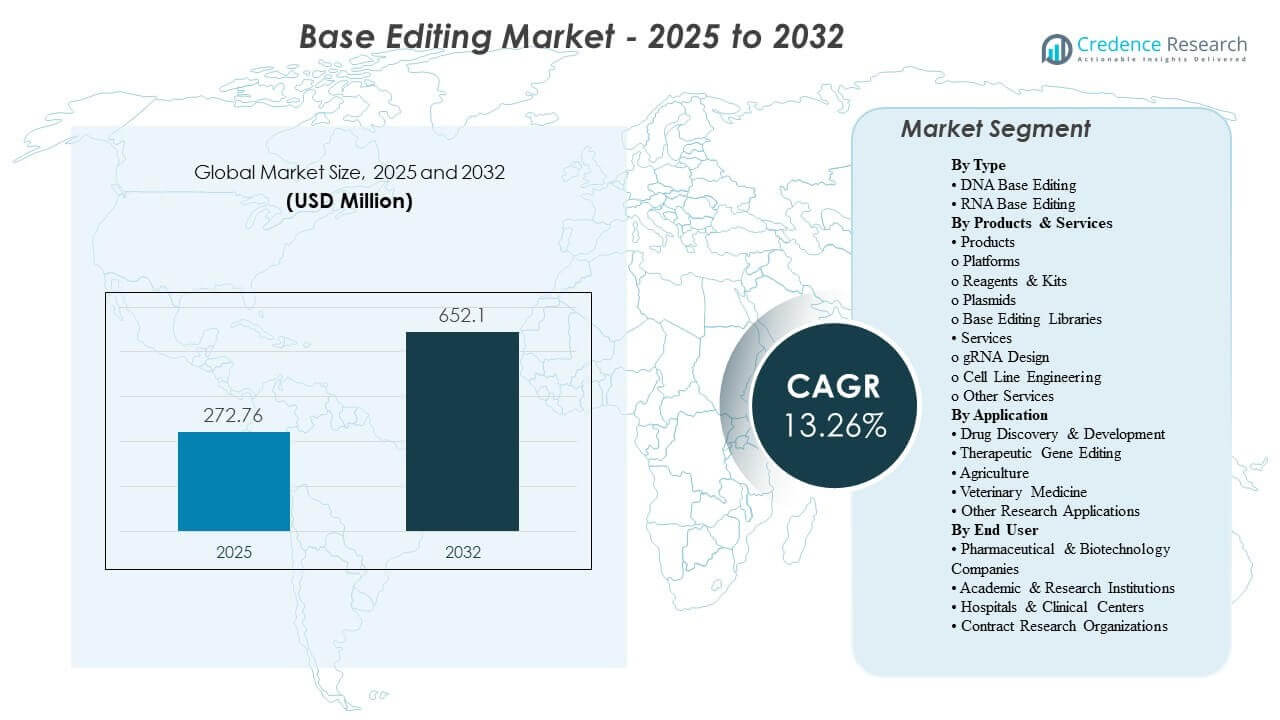
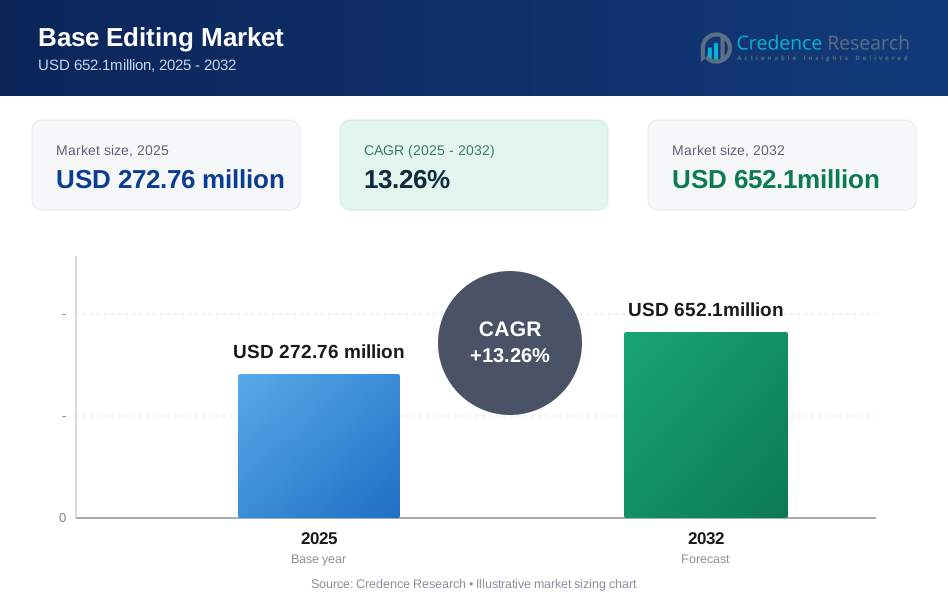
世界のベースエディティング市場の規模は2025年に2億7276万米ドルと推定され、2032年までに6億5210万米ドルに達すると予測されており、2025年から2032年にかけて年平均成長率(CAGR)13.26%で成長します。翻訳研究や前臨床検証におけるベースエディティングの利用拡大により、信頼性の高い編集システム、スクリーニング対応ライブラリ、再現可能なワークフローの需要が強化されており、これらは複数のターゲットや細胞タイプに展開可能です。北米は、バイオテクノロジーの豊富な資金、先進的な研究インフラ、ゲノムエンジニアリングツールプロバイダーの密集したエコシステムに支えられ、最大の収益貢献地域となっています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ベースエディティング市場規模 2025 | 2億7276万米ドル |
| ベースエディティング市場、CAGR | 13.26% |
| ベースエディティング市場規模 2032 | 6億5210万米ドル |
主要な市場動向とインサイト
- 北米は2025年にベースエディティング市場収益の42.7%を占め、先進的なゲノムエンジニアリングプログラムとツール商業化の最も高い集中度を反映しています。
- ドラッグディスカバリー&デベロップメントは2025年に50.9%のシェアを持ち、大規模な機能ゲノミクス、ターゲット検証、疾患モデル作成の需要によって推進されています。
- 製薬&バイオテクノロジー企業は2025年に52.4%のシェアを占め、繰り返し実験、検証、パイプライン翻訳のためのより高い予算によって支えられています。
- ベースエディティング市場は、編集性能の向上と研究から治療開発ワークフローへの採用の広がりに伴い、13.26%のCAGR(2025–2032)で拡大すると予測されています。
- 市場価値は、2025年の2億7276万米ドルから2032年の予測6億5210万米ドルに向けて増加し、プラットフォーム、試薬、サービスエコシステムの加速的なスケーリングを示しています。
セグメント分析
ベースエディティング市場の採用は、組織が機能研究や候補検証のための正確な単一塩基の変更を優先するにつれて進んでいます。病原性の単一ヌクレオチド変異の意味のある部分は、理論的にはベースエディティングアプローチによって対処可能であり、エディターライブラリの拡大、ガイド設計の最適化、細胞タイプのカバレッジの向上に対する持続的な関心をサポートしています。研究チームがアッセイパイプラインを標準化し、複数の実験コンテキストで一貫した性能を必要とするにつれて、試薬、プラスミド、検証済みコンストラクトの繰り返し購入が強化され、需要も高まっています。
商業活動は、ツールプロバイダー、サービス専門家、治療開発者を共通のワークフローチェーンでますます結びつけています。製品エコシステムは、スクリーニング、モデル開発、検証サイクルにおける繰り返し使用パターンから利益を得る一方で、サービスはガイド最適化、エンジニアード細胞株、カスタムワークフローの専門知識要件から利益を得ます。より多くのプログラムが探索的研究から翻訳的な証拠ポイントに移行するにつれて、利害関係者は再現性、文書化、ワークフローサポートにより高い重きを置きます。
ベースエディティング市場の成長は、エンドユースの設定の広範な多様化も反映しています。バイオファーマの需要は、パイプライン主導の購買とスケーラブルで品質管理された入力の必要性により中心的な役割を果たしています。学術および研究機関は、メソッド開発、発見実験、プラットフォームの親和性と労働力能力を拡大する助成金プログラムを通じて強く貢献し、商業環境での下流採用を支援します。
タイプの洞察
DNAベースエディティングは、DNAレベルの編集が安定した遺伝可能な変化を生み出し、長寿命の疾患モデルと持続的な治療仮説をサポートするため、ベースエディティング市場の採用をリードしています。DNAベースエディターのツールチェーンは、多くの研究室でより確立された検証手法からも利益を得ており、ターゲットや細胞株間での明確なベンチマークを可能にしています。RNAベースエディティングは、一時的な調節、恒久的なゲノム変化の削減、または可逆的な研究デザインが好まれる特殊な使用事例で拡大を続けています。
製品&サービスの洞察
製品は、プラットフォーム、試薬、キット、プラスミド、ライブラリーが反復的なスクリーニングと検証サイクルで繰り返し購入されるため、ベースエディティング市場の収益をリードしています。標準化された製品フォーマットはセットアップの負担を軽減し、既存のゲノムエンジニアリングスタックにベースエディティングを追加する研究室の迅速な導入を可能にします。プログラムが専門家のガイド設計、エンジニアード細胞株、トラブルシューティングサポートを必要とするため、サービス需要も並行して増加し、複雑な生物学的システムでのパフォーマンス目標を達成します。
アプリケーションの洞察
薬物発見&開発は、2025年に50.9%の最大シェアを占めました。薬物発見&開発は、ベースエディティングが効率的な実験スループットで正確な摂動を可能にすることにより、ターゲットの検証とバリアントの機能化を加速するためリードしています。薬物発見&開発は、複数のターゲットと表現型にわたる広範なスクリーニングプログラムをサポートするエディターライブラリーからも利益を得ています。薬物発見&開発は、発見パイプラインが一貫したツールとワークフローサポートの需要を増加させる繰り返しの実験サイクルに依存するため、最も繰り返し可能な使用事例です。
エンドユーザーの洞察
製薬&バイオテクノロジー企業は、2025年に52.4%の最大シェアを占めました。製薬&バイオテクノロジー企業は、パイプライン主導のプログラムがR&Dの複数のステージにわたるツール、試薬、エンジニアリング能力の持続的な調達を必要とするためリードしています。製薬&バイオテクノロジー企業はまた、再現性、QC規律、ベンダーサポートを優先し、検証された製品エコシステムに支出を集中させています。製薬&バイオテクノロジー企業は、ガイド設計やエンジニアードモデルのために専門的なパートナーとますます関与し、製品とサービスにわたる支出をさらに拡大しています。
ベースエディティング市場の推進要因
発見ワークフローにおける精密編集の拡大利用
ベースエディティング市場の成長は、発見パイプラインにおける正確でスケーラブルなバリアントテストの需要増加によって支えられています。研究チームは、病気に関連する生物学や機械的仮説に密接に一致する正確なポイントミューテーションを作成するためにベースエディティングを使用します。これらのワークフローは、より広範な攪乱方法と比較して反復時間を短縮し、研究効率と意思決定の質を向上させます。機能ゲノミクスでの広範な採用は、標準化された試薬、プラスミド、ライブラリの繰り返し需要を増加させます。
遺伝子編集プログラム全体での翻訳的焦点の増加
より多くの遺伝子編集プログラムが、探索的研究を超えて翻訳的検証と治療を可能にする証拠へと移行しています。ベースエディティング市場の参加者は、関連する細胞タイプや病気モデル全体で信頼性の高いツールをますます必要としており、最適化されたプラットフォームや専門サービスの需要を強化しています。プログラムチームはまた、下流の開発活動をサポートするためにトレーサビリティと堅牢な文書を必要とします。このシフトは、バイオファーマの利害関係者からの購買強度を高め、エコシステムの構築を加速させます。
ツールエコシステムの成長とワークフローの標準化
ベースエディティング市場の拡大は、エディターシステム、ガイド設計、スクリーニング対応ライブラリを統合するエンドツーエンドソリューションの利用可能性の向上から利益を得ています。ワークフローの標準化は技術的摩擦を減らし、新しいユーザーがベースエディティングをより高い成功率で展開するのを助けます。繰り返し可能なプロトコルは、ラボ間の再現性に対する信頼を高め、より広範な調達とスケールアップをサポートします。ツールスタックが成熟するにつれて、採用はより多くの研究グループやプロジェクトタイプに拡大します。
- 例えば、Synthegoは、そのICE分析プラットフォームがNGSと非常に比較可能なr2=0.96の結果を生み出し、数百のサンプルのバッチ分析をサポートし、NGSに比べて分析コストを約100分の1に削減したと報告しており、標準化されたツールが編集ワークフローをスケールしやすく再現しやすくする方法を示しています。
専門的なエンジニアリングと外部委託された専門知識の需要増加
ベースエディティング市場の需要は、組織がゲノムエンジニアリングワークフローの一部を外部委託してタイムラインを加速し、内部の複雑さを軽減するにつれて増加しています。gRNA設計、細胞株エンジニアリング、カスタムサービスは、深い社内編集専門知識を持たないチームの試行錯誤サイクルを減少させます。外部委託はまた、複数のターゲットにわたる実験の並列化をサポートし、スループットを増加させます。この推進要因は、サービス収益を強化し、ツールベンダーと専門プロバイダー間のパートナーシップを拡大します。
- 例えば、Revvityは、Pin-point細胞工学サービスが数百の細胞タイプにわたる10年以上の専門知識を組み合わせており、そのプラットフォームは高速なマルチプレックス編集ワークフローを通じて単一ラウンドで複数の編集をサポートし、高度な複雑性のあるエンジニアリングサポートの需要に直接対応していると述べています。
ベースエディティング市場の課題
ベースエディティング市場の採用は、ターゲット、デリバリー方法、細胞タイプによるパフォーマンスの変動に直面し続けており、再現性を低下させ、最適化サイクルを延長する可能性があります。編集ウィンドウの挙動の違い、バイスタンダー編集、アッセイの感度が解釈を複雑にし、プログラムの進行を遅らせることがあります。多くのチームは機能的な結果を確認するために繰り返しの検証に投資しなければならず、コストとサイクル時間が増加します。これらの制約は、複雑な疾患モデルや翻訳設定でのより広範な展開を遅らせる可能性があります。
ベースエディティング市場の拡大は、品質の期待と文書化に関連する運用上の制約にも直面しており、特に臨床的関連性に向かうプログラムにおいて顕著です。トレーサビリティとプロセスの一貫性に対する高い基準は、サプライヤーの資格認定努力と内部ガバナンスのニーズを増加させる可能性があります。知的財産の複雑さは、プラットフォームの選択やパートナーシップの構造に影響を与える可能性があります。高度なゲノム工学における人材とトレーニングのギャップは、小規模な機関や新規採用者における急速な拡大をさらに制限します。
- 例えば、Verve Therapeuticsは、VERVE-102が14人の参加者において治療関連の重篤な有害事象がなく、1件の輸液関連反応のみで良好に耐えられたと報告し、50 mg以上の総RNAを受けたすべての参加者が50%以上のLDL-C減少を達成し、平均減少率は59%、最大減少率は69%であり、臨床的に関連するスケールアップに必要なデリバリーコントロールとプロセスの一貫性を強調しています。
市場の動向と機会
ベースエディティング市場の革新は、編集の精度、効率、および多様なデリバリーアプローチとの互換性の向上にますます焦点を当てています。ツールプロバイダーは、ゲノムコンテキスト全体でのパフォーマンスを向上させ、オフターゲットリスクを低減するために、エディターバリアントとガイド設計フレームワークを拡大しています。より広範なライブラリの利用可能性は、高スループットの研究デザインをサポートし、仮説検証を迅速化し、発見パイプラインでの優先順位付けを向上させます。これらの変化は、アクセス可能なユーザーベースを拡大し、繰り返しの製品消費パターンを強化します。
- 例えば、Beam Therapeuticsは、BEAM-102用のインレイベースエディターが、鎌状赤血球症状および鎌状赤血球病のドナーからのCD34+細胞で70%以上の編集レベルを達成したと報告し、また、ベースエディターで修正可能なすべての点突然変異の最大95%をターゲットにできる可能性のあるPAM拡張ベースエディターバリアントを公開しました。
ベースエディティング市場の機会は、人間の治療薬を超えて農業や獣医の使用事例に応用が広がるにつれて成長しています。正確な編集が特性や病気の耐性を向上させることができる分野です。非伝統的なアプリケーションを探求する組織は、柔軟なプラットフォームとパートナーサポートを求めて、特定の生物に固有の制約と検証方法をナビゲートします。新興地域での研究能力が拡大するにつれて、標準化されたキットとサービスサポートの需要が増加します。これらの要因は、製品とサービスの両方における成長の余地を共同で創出します。
地域別インサイト
北アメリカ
北米は、バイオテクノロジーの集積地、強力な学術研究成果、そしてゲノム工学ツールスタックの活発な商業化に支えられ、2025年にベース編集市場の42.7%のシェアを占めました。北米の需要は、高い研究開発強度、確立された調達経路、ツールサプライヤーと治療開発者間の強力な協力関係から恩恵を受けています。北米はまた、ワークフローの標準化においてもリードしており、検証済み試薬やライブラリの繰り返し購入を増加させています。
ヨーロッパ
ヨーロッパは、強力な学術ネットワーク、国境を越えた研究プログラム、そして拡大するトランスレーショナル活動に支えられ、2025年にベース編集市場の27.1%のシェアを獲得しました。ヨーロッパの採用は、構造化された研究資金と病気モデル化や初期開発のための精密遺伝子編集への関心の高まりによって強化されています。ヨーロッパでは、リソースが制約されたチーム内でプログラムを加速するためのアウトソーシングされたエンジニアリングサービスの需要も増加しています。
アジア太平洋
アジア太平洋は、研究能力の拡大、ラボインフラの改善、ゲノム工学プログラムへの参加の増加を反映し、2025年にベース編集市場の18.2%のシェアを占めました。アジア太平洋の成長は、バイオテクノロジースタートアップの増加、分子生物学の入力の幅広い利用可能性、そしてより深いトレーニングパイプラインによって支えられています。アジア太平洋の需要は、治療および非治療用途の両方での発見作業の拡大からも恩恵を受けています。
ラテンアメリカ
ラテンアメリカは、研究機関の徐々な拡大と先進的なライフサイエンス手法への関与の増加に支えられ、2025年にベース編集市場の7.6%のシェアを占めました。ラテンアメリカの採用は、主要な学術センターや特定のバイオファーマイニシアチブに集中することが多いです。ラテンアメリカの需要は、標準化されたキットとサービスベースの関与が、社内エンジニアリング能力が限られたチームの障壁を低減するにつれて強化されます。
中東・アフリカ
中東・アフリカは、初期段階ながらも改善中の研究投資とインフラ開発を反映し、2025年にベース編集市場の4.4%のシェアを達成しました。中東・アフリカの需要は、先進的なツールへのアクセスを拡大する特定の国家研究イニシアチブとパートナーシップを通じて成長しています。中東・アフリカの採用は、トレーニングプログラムとサービスサポートがベース編集ワークフローの展開の複雑さを軽減するにつれて改善されます。
競争環境
ベース編集市場の競争は、プラットフォーム、試薬、プラスミド、ライブラリを提供するツールサプライヤー、ガイド設計とエンジニアードモデルに特化したサービスプロバイダー、そしてパイプラインにベース編集を統合する治療開発者にまたがっています。差別化は、エディターの性能、ワークフローの信頼性、文書の品質、配信の互換性、そして初期の発見から検証まで顧客をサポートする能力によって形成されます。採用を加速し、ユースケースのカバレッジを拡大するために、パートナーシップと共同開発契約が使用されます。製品エコシステムの幅と繰り返し使用される消耗品は、収益拡大のための重要なレバーとして残ります。
ダナハーコーポレーションは、ライフサイエンスと診断のインフラストラクチャを可能にすることに参加しており、機器、試薬、および関連するラボソリューションを通じてベース編集ワークフローをサポートする位置にあります。ダナハーコーポレーションは、研究および応用環境におけるチャネル規模と組み込まれた顧客関係から利益を得ています。ダナハーコーポレーションはまた、統合されたワークフローを通じて標準化と品質の期待をサポートし、変動を減らし、高度な分子アプリケーションの再現性を向上させることができます。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています。以下を含みます:
- ダナハーコーポレーション
- ビーム・セラピューティクス
- メルクKGaA
- レヴィティ
- ジェンスクリプト
- エレベートバイオ
- マラヴァイ・ライフサイエンシズ
- インテリア・セラピューティクス
- セレクティス
- クリエイティブ・バイオジーン
- バイオパレット株式会社
- アドジーン
- シンセゴ
- エディジーン
- ペアワイズ
- プロQRセラピューティクス
- クロマティッド
企業の質的および量的分析が行われ、クライアントが広範なビジネス環境と主要業界プレーヤーの強みと弱みを理解するのを助けます。データは質的に分析され、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多様化として分類し、量的に分析され、企業を支配的、リーディング、強力、暫定的、弱いとして分類します。
最近の展開
- 2025年10月、ブリストル・マイヤーズ スクイブは、ビーム・セラピューティクスの主要な共同研究者であるオービタル・セラピューティクスを15億ドルの現金で買収するための最終合意を発表しました。この取引の一環として、オービタルに約7,500万株(約17%の完全希薄化持分)を保有していたビーム・セラピューティクスは、2025年12月8日までにその株式を2億5,510万ドルの現金に転換し、さらに最大2,630万ドルが可能です。
- 2025年7月、ビーム・セラピューティクスは、初期段階のライフサイエンス企業を買収するための合併契約を締結し、前払いとして普通株式403,128株を発行しました。この取引には、開発、臨床、商業的成果に応じた最大8,900万ドルのマイルストーン支払いも含まれており、現金または株式でビームの裁量で支払われます。
- 2025年2月、マラヴァイ・ライフサイエンスは、オフィシナエ・バイオのDNAおよびRNA事業の買収を完了し、オフィシナエのAI対応mRNA設計プラットフォームをマラヴァイおよびトライリンク・バイオテクノロジーズの製造能力と組み合わせ、次世代mRNAおよびCRISPRプログラムをサポートします。
- 2025年1月、マラヴァイ・ライフサイエンスはまた、モレキュラー・アセンブリーズから知的財産および関連資産を取得し、顧客が次世代mRNAおよびCRISPR核酸ベースの治療法を開発する能力を拡大しました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | 2億7,276万ドル |
| 2032年の収益予測 | 6億5,210万ドル |
| 成長率(CAGR) | 13.26% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026–2032 |
| 定量単位 | 百万ドル |
| カバーされるセグメント | タイプの見通し: DNAベース編集; RNAベース編集; 製品およびサービスの見通し: 製品(プラットフォーム; 試薬およびキット; プラスミド; ベース編集ライブラリー); サービス(gRNA設計; 細胞株エンジニアリング; その他のサービス); アプリケーションの見通し: 医薬品の発見と開発; 治療用遺伝子編集; 農業; 獣医学; その他の研究用途; エンドユーザーの見通し: 製薬およびバイオテクノロジー企業; 学術および研究機関; 病院および臨床センター; 契約研究機関 |
| 地域的な範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ |
| プロファイルされた主要企業 | ダナハー・コーポレーション、ビーム・セラピューティクス、メルクKGaA、レヴィティ、ジェンスクリプト、エレベートバイオ、マラヴァイ・ライフサイエンス、インテリア・セラピューティクス、セレクティス、クリエイティブ・バイオジェン、バイオパレット株式会社、アドジーン、シンセゴ、エディジーン、ペアワイズ、プロQRセラピューティクス、クロマティッド |
| ページ数 | 335 |
セグメンテーション
タイプ別
- DNA塩基編集
- RNA塩基編集
製品とサービス別
- 製品
- プラットフォーム
- 試薬とキット
- プラスミド
- 塩基編集ライブラリー
- サービス
- gRNA設計
- 細胞株エンジニアリング
- その他のサービス
用途別
- 医薬品の発見と開発
- 治療用遺伝子編集
- 農業
- 獣医学
- その他の研究用途
エンドユーザー別
- 製薬・バイオテクノロジー企業
- 学術・研究機関
- 病院・臨床センター
- 契約研究機関
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年のベース編集市場の市場規模はどのくらいで、2032年の予測はどうなっていますか?
2025年から2032年の間のベース編集市場のCAGRはどのくらいですか?
2025年のベース編集市場で最も大きなアプリケーションセグメントはどれですか?
ベース編集市場の成長を促進している要因は何ですか?
ベース編集市場の主要企業はどこですか?
2025年にベース編集市場をリードする地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ベース編集市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のベース編集市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 272.76 million → 2032: USD 652.1million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ベース編集市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ベース編集市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるベース編集市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ベース編集市場市場の成長要因
- 3.3 ベース編集市場市場の抑制要因および課題
- 3.4 ベース編集市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ベース編集市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ベース編集市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ベース編集市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ベース編集市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ベース編集市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はベース編集市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ベース編集市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ベース編集市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ベース編集市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ベース編集市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ベース編集市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のベース編集市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のベース編集市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のベース編集市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のベース編集市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのベース編集市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のベース編集市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのベース編集市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ベース編集市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
