
オートサンプラー市場概要
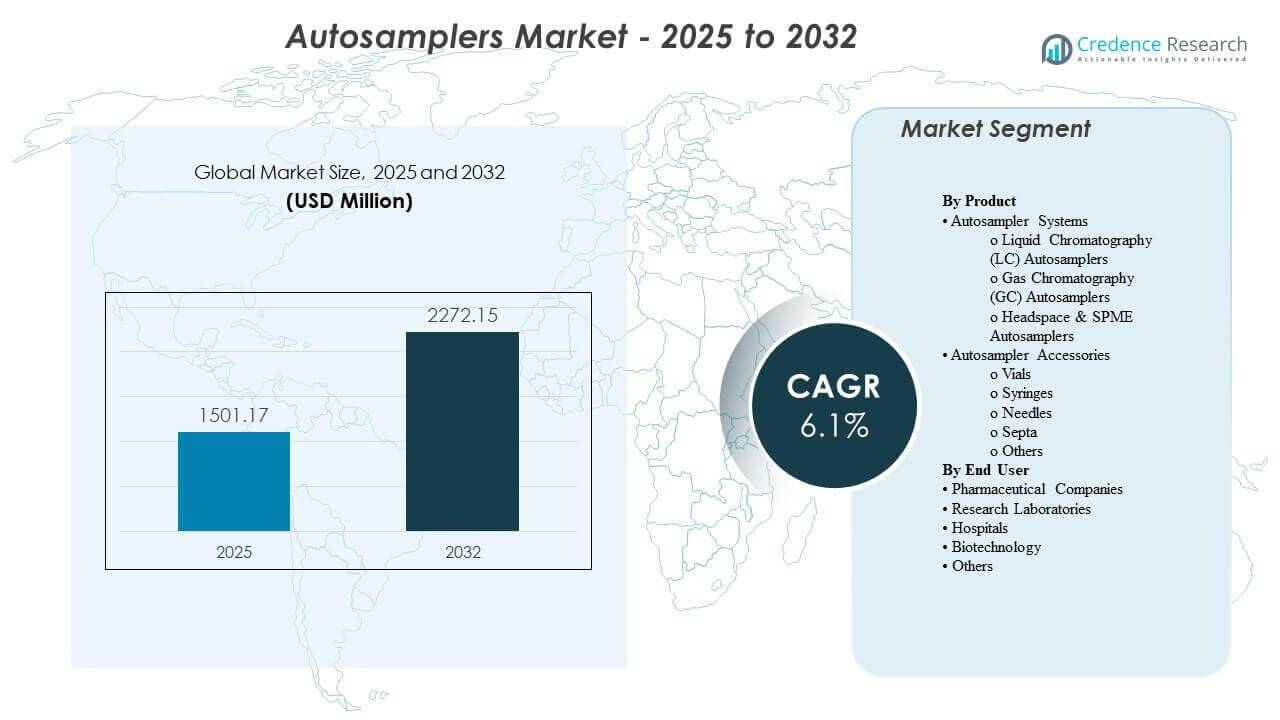
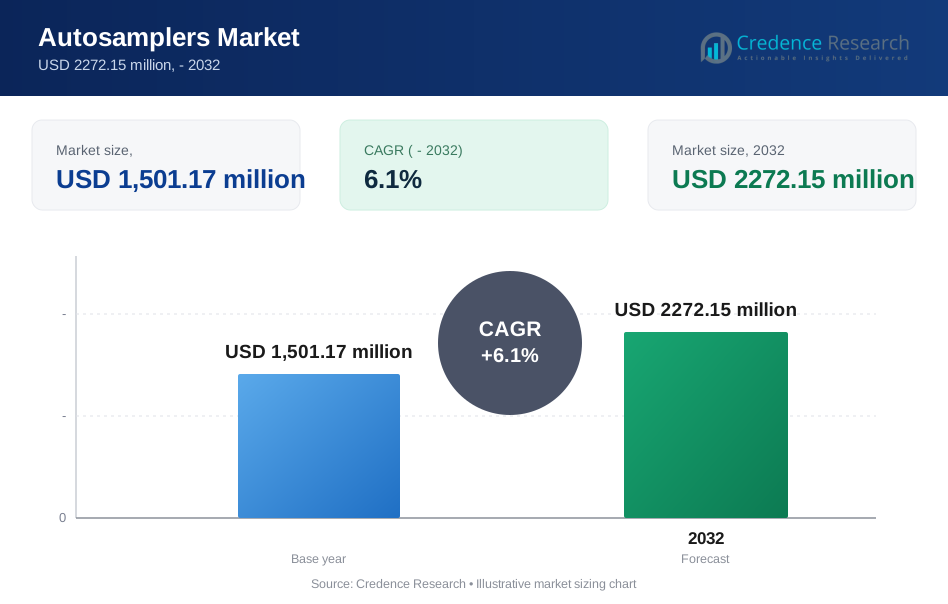
世界のオートサンプラー市場規模は2025年に15億1170万米ドルと推定され、2032年には22億7215万米ドルに達すると予想されており、2025年から2032年の間に年平均成長率(CAGR)6.1%で成長します。成長は主に、再現性、追跡可能性、無人運転が重要な規制環境における自動化された高スループット分析ワークフローの需要増加によって推進されています。製薬製造の拡大、品質管理や研究開発におけるクロマトグラフィーの広範な採用、食品、環境、臨床ラボにおける試験量の増加が、市場の安定した拡大を支え続けています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| オートサンプラー市場規模 2024 | 15億1170万米ドル |
| オートサンプラー市場、CAGR | 6.1% |
| オートサンプラー市場規模 2032 | 22億7215万米ドル |
主要な市場動向とインサイト
- オートサンプラー市場は2025年から2032年の間に年平均成長率(CAGR)6.1%で拡大すると予測されており、分析ラボにおける自動化投資の持続を反映しています。
- オートサンプラーシステムは58.6%の最大シェアを占めており、クロマトグラフィープラットフォームの更新サイクルに伴う継続的な交換需要とアップグレードによって支えられています。
- 製薬およびバイオ製薬のエンドユーザーは44.53%の需要を占め、メソッドバリデーションの必要性、コンプライアンス要件、および高い日常サンプル負荷によって推進されています。
- 北米は37.2%の世界収益を占め、分析機器の密集した設置基盤と規制試験への強力な支出によって支えられています。
- ヨーロッパは26.41%のシェアを獲得しており、成熟した製薬、化学、食品試験エコシステムが一貫したオートサンプラーの利用を支えています。
セグメント分析
オートサンプラー市場の需要は、スループットの向上、オペレーター間の変動性の削減、日常および複雑なワークフロー全体での注入およびサンプル処理性能の標準化の必要性によって形成されています。ラボはますます、クロマトグラフィースタックとシームレスに統合し、より高いサンプル容量を提供し、信頼性の高い無人の夜間運転をサポートして機器の利用を最大化するオートサンプラーを優先しています。交換サイクルは、標準化されたハードウェアソフトウェアエコシステムを好むラボのデジタル化イニシアチブによっても影響を受けており、複数のサイト間でのメソッド転送の容易化と一貫した性能を可能にしています。
購入者の行動は、単なる機器購入アプローチではなく、ライフサイクルコストの考え方を反映するようになっています。サービス契約は、大規模な設置ベースにおけるライフサイクル支出の最大35%を占めることがあり、購入者は強力なフィールドサービスカバレッジ、予測可能なメンテナンスプログラム、部品の入手可能性を持つベンダーを優先するようになります。リモート診断機能は、現地訪問を最大40%削減し、稼働時間を向上させ、トラブルシューティングを迅速化します。これは、厳しいリリーススケジュールの下で運営されるQCラボにとって特に重要です。これらの要因は、信頼性の高いシステムとバンドルサービスの需要を強化します。
製品別インサイト
オートサンプラーシステムは、58.6%の最大シェアを占めました。リーダーシップは、LC、GC、ヘッドスペースワークフロー全体での自動注入とサンプル処理の持続的な需要によって支えられています。これらのワークフローでは、再現性とスループットが直接的にラボの生産性に影響します。システムのアップグレードは、より高いサンプル容量要件と、監査対応データキャプチャのための機器制御ソフトウェアとのより緊密な統合によっても推進されています。ラボがクロマトグラフィープラットフォームを近代化し、サイト全体で構成を標準化するにつれて、交換需要は一貫しています。
エンドユーザー別インサイト
製薬およびバイオ製薬企業は、44.53%の最大シェアを占めました。支配力は、大量QCテスト、メソッドバリデーションルーチン、および自動化と一貫したパフォーマンスを報いる厳格なコンプライアンス要件によって推進されています。製薬ラボは、手動処理を削減し、注入の変動を最小限に抑え、連続運転のための無人シーケンシングをサポートするオートサンプラーを優先します。製造および分析テスト能力の継続的な拡大は、堅牢なオートサンプラー展開の需要をさらに支えています。
オートサンプラー市場の推進要因
規制された分析テストにおけるスループット要件の増加
製薬品質管理および規制されたテスト環境では、リリーススケジュールとコンプライアンスの期待を満たすために高いサンプルスループットがますます求められています。オートサンプラーは、無人シーケンシング、一貫した注入、および再現可能な処理を可能にし、オペレーターやシフト間の変動を減少させます。自動サンプリングはまた、トレーサビリティの向上と構造化された実行ドキュメントをサポートし、監査準備のニーズに合致します。テスト量が増加するにつれて、ラボは機器の利用を最大化し、実行間のダウンタイムを最小化するためにオートサンプリングに投資します。
- 例えば、Thermo ScientificのVanquish Split Sampler(HT/FT)は、注入サイクル時間を「8秒まで」、注入量の精度を「1 µLで<0.25%エリアRSD」(水中のカフェイン)、および1 µLの注入量で必要な最小サンプル量を2 µLとリストしています。これらの機能は、規制された環境での高スループット、無人シーケンスを直接サポートします。
産業全体でのクロマトグラフィーアプリケーションの拡大
クロマトグラフィーは、製薬、バイオテクノロジー、化学、食品テスト、および環境分析全体で広く使用され続けています。オートサンプラーは、ラボが多様なサンプルマトリックスを一貫した注入性能で処理するのを助け、メソッドや機器全体での再現性を向上させます。より広範なアプリケーションカバレッジは、異なるバイアル形式、容量、および温度ニーズをサポートする構成可能なシステムの需要を増加させます。この業界横断的な採用は、製薬中心のテストを超えた基礎的な需要を強化します。
- 例えば、WatersのACQUITY UPLC I‑Class PLUS Sample Manager‑FTNは、サンプルコンパートメントの温度範囲を4.0から40.0°C(0.1°C単位で設定可能)、環境温度から4°Cまでの冷却時間を≤60分、標準として0.1から10.0µLの注入量範囲(オプションの拡張ループで最大1000.0µLまで)を指定しており、業界全体の幅広いメソッドニーズをサポートしています。
生産性の向上と手動エラーリスクの低減
手動サンプリングは、一貫性のない注入、取り扱いエラー、高ボリュームのワークフローにおけるボトルネックのリスクをもたらします。オートサンプラーは、反復的な手動ステップを減らし、ラン間の一貫性を向上させ、日常分析における再現性を強化します。ラボは、スタッフの効率を向上させ、アナリストがメソッド開発やデータ解釈などの高付加価値タスクに集中できる自動化を重視しています。これらの生産性の利点は、特に複数の機器を持つラボにとって、主要な購入動機となっています。
サービス主導の調達と稼働時間重視の購入
多くの購入者は、ハードウェア仕様だけでなく、総所有コスト、サービスの応答性、稼働時間のパフォーマンスに基づいてオートサンプラーを評価します。サービス契約はライフサイクル支出の重要な部分を形成し、確立されたサポートエコシステムと予測可能なメンテナンスプログラムへのベンダーの好みを影響します。リモートモニタリングと診断はトラブルシューティング時間を短縮し、計画外のダウンタイムを防ぐのに役立ちます。このシフトは、サービス、ソフトウェア、ハードウェアを統合したサポートモデルを提供するベンダーへの需要を強化します。
オートサンプラー市場の課題
オートサンプラー市場の採用は、特に資本予算が限られている小規模なラボにとって、高度な構成の初期コストが高いため制約されることがあります。一部の環境では、レガシー機器の互換性やソフトウェア統合の複雑さがアップグレードを遅らせ、実装のタイムラインを延ばします。規制されたラボでは、バリデーションと変更管理の要件が展開サイクルを延ばし、生産性の向上が明らかであっても交換の決定を遅らせることがあります。調達プロセスは初期コストの低さを優先することがあり、ライフサイクルの利点があるにもかかわらず、高級システムの採用を制限することがあります。
運用上の課題は、多様なサンプルマトリックスや異なるラボ条件にわたって一貫したパフォーマンスを維持する必要性からも生じます。消耗品やアクセサリーの選択は信頼性に影響を与え、購入者が厳しく精査する継続的なコストを伴うことがあります。複数の場所を持つ組織では、トレーニングや標準操作手順の整合性を保つことが難しく、特に機器標準化プログラム中に困難が生じることがあります。特定の地域での部品やサービスの供給チェーンの変動性は、ベンダーの選択や設置基盤の拡大にも影響を与える可能性があります。
- 例えば、島津製作所のNexera SIL-40Cは、サイクルタイムが≤7秒、リンス時のキャリーオーバー性能が0.0005%(針のリンスなしで0.0025%)、温度制御が4〜45°Cで±2°Cの精度、最大3つのプレートチェンジャーを使用して1つのシステムで16,000以上のサンプルに対応可能であるとしています。これらの特性は、調和された消耗品、一貫したSOP、および信頼性のある地域サービスロジスティクスの運用上の重要性を高めます。
オートサンプラー市場の動向と機会
ラボは、再現性を向上させ、メソッド転送を簡素化するために、機器、オートサンプラー、ソフトウェアを統合したワークフローを標準化する傾向が強まっています。この傾向は、統合されたエコシステム、集中監視、および異なるクロマトグラフィーワークフローに合わせた設定可能なオートサンプリングプラットフォームの需要を支えています。高スループット試験環境の成長は、長時間無人運転に対応する高容量サンプラーの需要を加速させています。使いやすさと統合を簡素化するベンダーは、これらの変化から利益を得る立場にあります。
- 例えば、アジレントは1290 Infinity III マルチサンプラーが最大1300バールに対応し、最大16枚のマイクロタイタープレート(最大6,144サンプル)をロードできると述べています。内部ロボティクスがサンプルホテルから中央作業スペースにマイクロタイタープレートやその他のサンプル容器を移動させ、処理ステップと注入を行います。
サービスの近代化は、リモート診断、予測保守、迅速な部品ロジスティクスにおける機会を生み出しています。購入者は稼働時間をますます重視しており、サービスの差別化は長期的な顧客維持に影響を与える競争力のある手段となり得ます。また、食品安全、環境モニタリング、臨床診断で試験能力が拡大している新興ラボ市場へのオートサンプラーの浸透を拡大する機会もあります。スケーラブルな構成と強力な地域サポートネットワークを提供するベンダーは、これらの分野での追加需要を取り込むことができます。
地域別インサイト
北米
北米は、規制された製薬試験からの高い機器密度と強い需要に支えられ、世界収益の37.2%を占めました。この地域は、分析ラボの成熟したエコシステム、強力な研究開発活動、生産性向上のためのラボオートメーションの広範な採用から恩恵を受けています。確立されたサービスネットワークと大規模な設置ベースからの交換需要が安定した購買をさらに支えています。
ヨーロッパ
ヨーロッパは、成熟した製薬製造、化学試験、確立された食品安全フレームワークによって、収益の26.41%を占めました。この地域の需要は、QCおよび研究開発ラボ全体での一貫した機器利用と、標準化とコンプライアンスに焦点を当てた近代化プログラムによって支えられています。調達は信頼性とライフサイクルサポートを重視する傾向があり、確立されたベンダープラットフォームの需要を強化しています。
アジア太平洋
アジア太平洋は、製薬製造の拡大と複数の産業にわたる分析試験量の増加に支えられ、24.87%のシェアを占めました。採用は、ラボインフラへの投資とスループットおよび品質コンプライアンスへの関心の高まりによって強化されています。この地域の一部では価格感度が高い場合もありますが、オートメーションの浸透拡大と能力拡大が需要を押し上げ続けています。
ラテンアメリカ
ラテンアメリカは、医薬品、食品、環境モニタリングにおける試験活動の増加に支えられ、収益の6.76%を貢献しました。市場の拡大は、ラボの近代化イニシアチブと特に大都市や工業中心地での自動化予算の徐々な増加に影響されています。設置基盤が少なく、ラボインフラが不均一であるため、需要は北米やヨーロッパよりも小規模です。
中東およびアフリカ
中東およびアフリカは5.04%のシェアを持ち、需要は工業試験、食品安全、医療ラボの能力が拡大している地域に集中しています。成長はラボサービスの近代化と主要拠点での自動化ワークフローの徐々な採用によって支えられています。ベンダーの到達範囲とサービスの可用性が購買決定に影響を与える可能性があり、流通とサポート能力が重要な競争要因となります。
競争環境
オートサンプラー市場の競争は、LC、GC、ヘッドスペースワークフロー全体のオートサンプリングカバレッジの幅と、使いやすさとコンプライアンス準備を向上させるソフトウェア統合を中心に展開されています。ベンダーは信頼性、高いサンプル容量、モジュラーアクセサリーエコシステム、ダウンタイムを減少させるサービス主導の提供を通じて差別化を図っています。クロマトグラフィースタックとのプラットフォーム互換性と強力なフィールドサポートは、交換と標準化プログラムに影響を与える重要な要素です。商業戦略は、しばしば機器のバンドル、複数年のサービス契約、アプリケーションサポートを組み合わせて顧客維持を深めます。
アジレント・テクノロジーズは、深いクロマトグラフィー統合、広範なオートサンプラー構成、規制された高スループットラボのワークフロー信頼性に焦点を当てることで強力な地位を維持しています。同社は、QCおよびR&Dの生産性目標に合わせて、繰り返し性を向上させ、手動操作を減少させるシステムレベルの最適化を強調しています。継続的なポートフォリオのアップグレードとサポートプログラムは、サイト全体で分析プラットフォームを標準化する顧客の間での採用を強化します。サービスの強さと機器ファミリー間の互換性は、長期的なアカウント維持をさらにサポートします。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- アジレント・テクノロジーズ
- ウォーターズ・コーポレーション
- 島津製作所
- サーモフィッシャーサイエンティフィック
- パーキンエルマー
- メルク
- バイオ・ラッド・ラボラトリーズ
- レステック
- ギルソン
- ジャスコ
- SCIONインスツルメンツ
- CTCアナリティクス
- GERSTEL
- テカングループ
企業の定性的および定量的分析が行われ、クライアントが広範なビジネス環境と主要業界プレーヤーの強みと弱みを理解するのを支援します。データは、企業を純粋プレイ、カテゴリーフォーカス、業界フォーカス、多角化として分類するために定性的に分析され、支配的、リーディング、強力、暫定的、弱いとして分類するために定量的に分析されます。
最近の動向
- 2026年2月、島津製作所はLC/LC-MSシステム用のPL-40オートメーション対応プレートローダーを発売したと発表しました。島津製作所は、PL-40を手動で前処理済みプレートを機器にロードするボトルネックに対処し、前処理から分析までのより完全に自動化されたワークフローを実現するものとして位置づけています。
- 2026年2月、島津製作所はSIL-40/SIL-40C HPLCオートサンプラーの詳細を発表し、最大3つのプレートチェンジャーと組み合わせることができ、非常に高いサンプル容量にスケールアップできる構成を説明しました。同じ製品情報では、キャリーオーバーを最小限に抑えるためのニードルインフローパス設計や(SIL-40Cの場合)熱に敏感なサンプルを保護するための冷却温度制御などの機能が強調されています。
- 2025年6月、アジレント・テクノロジーは、ベルギーのブルージュで開催されるHPLC 2025会議で1290 Infinity III ハイブリッドマルチサンプラーを導入すると発表しました。同じ発表で、アジレントはマルチサンプラーが従来のフロースルー注入とフィードインジェクションモードの両方をサポートし、LCワークフローにおけるピーク形状の改善とサンプル準備の必要性を減少させると説明しました。
- 2025年5月、Hypha Labs, Inc.はLucidity Systemsと戦略的パートナーシップを結び、Lucidityの新しく発売された可変ループオートサンプラーアップグレードへの早期アクセスを取得しました(市場レポートの「最近の業界動向」に記載されているように)。同じメモでは、Hypha Labsが分析能力を向上させるために最先端のHPLC機器を取得したことも言及されています。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 1501.17 百万 |
| 2032年の収益予測 | USD 2272.15 百万 |
| 成長率 (CAGR) | 6.1% |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD 百万 |
| カバーされるセグメント | 製品展望別: オートサンプラーシステム(液体クロマトグラフィー(LC)オートサンプラー、ガスクロマトグラフィー(GC)オートサンプラー、ヘッドスペース&SPMEオートサンプラー);オートサンプラーアクセサリー(バイアル、シリンジ、ニードル、セプタ、その他);エンドユーザー展望別: 製薬会社、研究所、病院、バイオテクノロジー、その他 |
| 地域的範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東&アフリカ |
| プロファイルされた主要企業 | アジレント・テクノロジー、ウォーターズ・コーポレーション、島津製作所、サーモフィッシャーサイエンティフィック、パーキンエルマー、メルク、バイオラッド・ラボラトリーズ、レステック、ギルソン、JASCO、SCIONインスツルメンツ、CTCアナリティクス、GERSTEL、テカングループ |
| ページ数 | 330 |
セグメンテーション
製品別
- オートサンプラーシステム
- 液体クロマトグラフィー(LC)オートサンプラー
- ガスクロマトグラフィー(GC)オートサンプラー
- ヘッドスペース & SPME オートサンプラー
- オートサンプラーアクセサリー
- バイアル
- シリンジ
- ニードル
- セプタム
- その他
エンドユーザー別
- 製薬会社
- 研究所
- 病院
- バイオテクノロジー
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
オートサンプラー市場の規模と予測は何ですか?
オートサンプラー市場の成長率はどのくらいですか?
オートサンプラー市場でどの製品セグメントがリードしていますか?
オートサンプラー市場の成長を促進する主要な要因は何ですか?
オートサンプラー市場の主要企業はどこですか?
どの地域がオートサンプラー市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 オートサンプラー市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(the historical period、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のオートサンプラー市場市場スナップショット
- 2.1.1 市場規模 – 実績(the historical period)および予測(2032) (base year: USD 1,501.17 million → 2032: USD 2272.15 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 オートサンプラー市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 年
- 2.3.2 数量シェア上位10社 – 年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. オートサンプラー市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるオートサンプラー市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 オートサンプラー市場市場の成長要因
- 3.3 オートサンプラー市場市場の抑制要因および課題
- 3.4 オートサンプラー市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 オートサンプラー市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 オートサンプラー市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、オートサンプラー市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 オートサンプラー市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. オートサンプラー市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(the historical period)
- 5.1.2 国別世界輸出数量(the historical period)
- 5.1.3 国別世界輸入金額(the historical period)
- 5.1.4 国別世界輸入数量(the historical period)
- 5.1.5 国別純貿易収支(the historical period)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(the historical period)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はオートサンプラー市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 オートサンプラー市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 オートサンプラー市場市場シェア分析 – 年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 オートサンプラー市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 オートサンプラー市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新オートサンプラー市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のオートサンプラー市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(年・2032年)
- 7.1.2 チャネル構成比の推移(2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のオートサンプラー市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のオートサンプラー市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のオートサンプラー市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのオートサンプラー市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のオートサンプラー市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのオートサンプラー市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. オートサンプラー市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
