
市場概要:
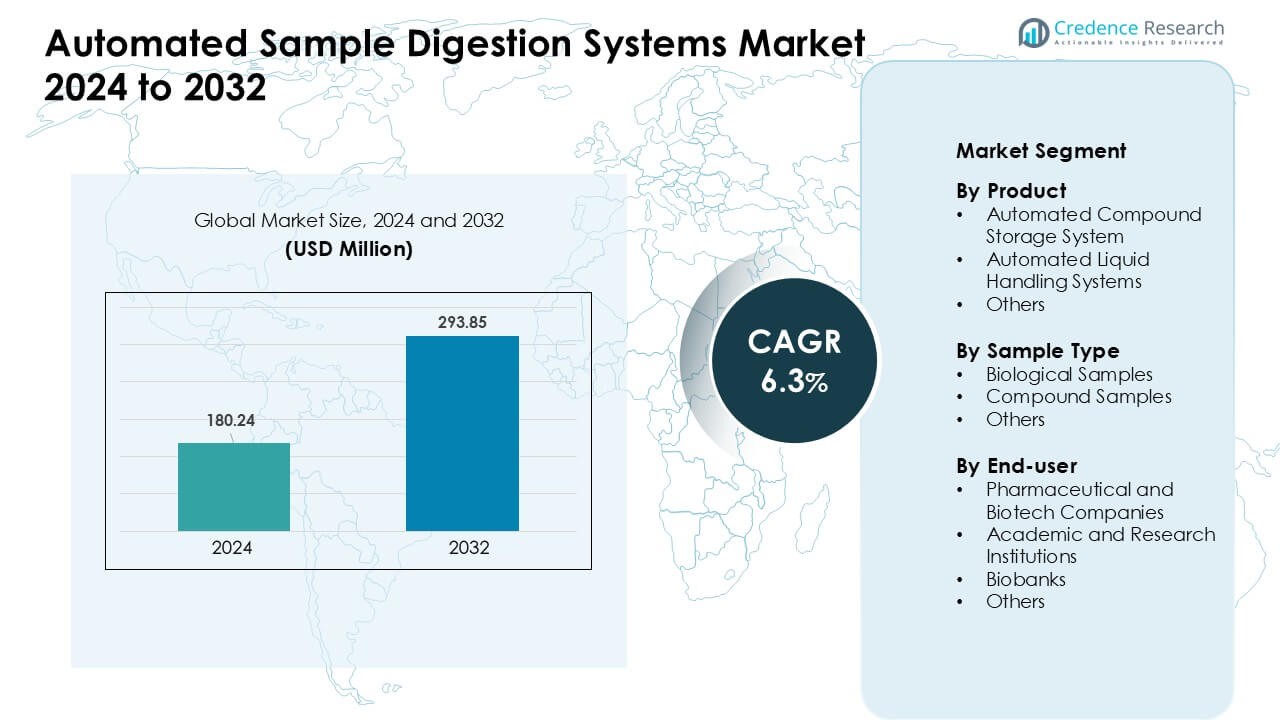
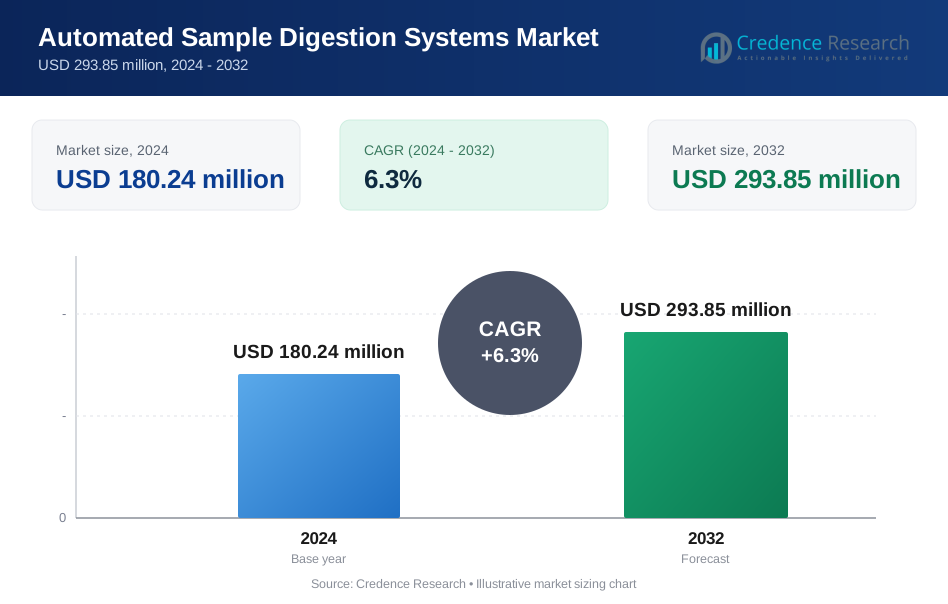
自動サンプル消化システム市場は2024年に1億8024万米ドルと評価され、2032年までに2億9385万米ドルに達することが予想されており、予測期間中に年平均成長率6.3%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 自動サンプル消化システム市場規模 2024 | 1億8024万米ドル |
| 自動サンプル消化システム市場、CAGR | 6.3% |
| 自動サンプル消化システム市場規模 2032 | 2億9385万米ドル |
北米は2024年に自動サンプル消化システム市場を約37%のシェアでリードし、製薬、バイオテクノロジー、学術研究所での強い採用により推進されました。市場はAurora、PerkinElmer、Milestone Srl、CEM Corporation、SEAL Analytical、Anton Paar、SCP SCIENCE、HORIBA、Berghof Products + Instruments、Analytik Jenaなどの主要企業によって形成されています。これらの企業は、先進的な自動消化プラットフォーム、改善された安全機能、質量分析ワークフローとの強い互換性を通じて競争力を強化しています。彼らの精度、スループット、ソフトウェア駆動の制御に対する焦点は、高スループット研究および規制された試験環境での採用を拡大し、地域のリーダーシップを継続的にサポートしています。
市場インサイト:
- 自動サンプル消化システム市場は2024年に2,400万米ドルに達し、2032年までに安定したCAGR 6.3%で成長します。
- 高スループットワークフローへの需要の高まりが採用を促進し、液体処理システムは2024年に約46%のシェアを占めました。
- スマートオートメーションのトレンドが拡大し、ラボは統合ロボティクスと接続プラットフォームを使用して速度と精度を向上させています。
- 主要プレーヤーは、正確で安全なサンプル処理をサポートする先進的な消化ユニットとソフトウェアのアップグレードを通じて競争しています。
- 北米は2024年に約37%のシェアでリードし、アジア太平洋地域は急成長し、生物学的サンプルがサンプルタイプセグメントで約52%のシェアを占めました。
市場セグメンテーション分析:
製品別
自動液体処理システムは2024年に約46%のシェアで支配的な地位を占めました。これらのシステムは、高スループットワークフローのニーズの高まりと手動エラー率の低下により強い需要を獲得しました。製薬およびバイオテクノロジーのラボは、正確なピペッティングと一貫したサンプル準備をサポートするため、これらのプラットフォームを好みました。ベンダーはまた、速度と精度を向上させる先進的なソフトウェアと統合ロボティクスを追加しました。自動化された化合物保管システムは、企業が化学ライブラリのサイズを増やすにつれて拡大し、他の製品は安定して成長しましたが、ユーザーが日常的な消化タスクのために柔軟な液体処理を優先したため、依然として小規模にとどまりました。
- 例えば、Beckman Coulter Life Sciencesは、96サンプル以上を一度に処理できるBiomekファミリーの自動液体処理ワークステーションを提供しており、ラボが96サンプルから50マイクログラムのタンパク質を1時間以内にトリプシン消化のために準備することを可能にします。
サンプルタイプ別
2024年には、生物学的サンプルがこのセグメントをリードし、約52%のシェアを占めました。成長は、制御された消化ステップを必要とするゲノム、プロテオミクス、および細胞ベースの研究の使用増加から来ています。自動化システムは、ラボが大量を処理し、再現性を向上させ、下流の結果をクリーンにするのを助けました。多くの研究者が、敏感な生物学的材料を扱うために閉じた汚染のない消化モジュールを採用しました。化合物サンプルは化学および薬物スクリーニングプログラムで安定した採用を見ましたが、生物学的ワークフローが臨床および生命科学ラボ全体のコアアプリケーションを形成していたため、そのシェアは低いままでした。
- 例えば、完全自動化されたワークフローを使用した最近のプロテオミクス研究では、6時間で192の細胞由来サンプルを処理し、高感度質量分析計と組み合わせることで、1日あたり約8,000のタンパク質グループと130,000のペプチド前駆体を特定しました。
エンドユーザー別
2024年には、製薬およびバイオテクノロジー企業がエンドユーザーセグメントを支配し、約48%のシェアを占めました。これらの組織は、高ボリュームのスクリーニング、規制されたワークフロー、および迅速な薬物発見タイムラインをサポートするために自動消化に依存していました。企業がより高い精度、手作業の負担軽減、品質管理された環境でのトレーサビリティの向上を追求するにつれて、採用が増加しました。学術および研究機関はオミクス研究のために使用を拡大しましたが、産業規模のスループットは同じではありませんでした。バイオバンクも標準化されたサンプル処理を通じて成長に貢献しましたが、他のユーザーは処理ニーズが限られているため、より小さなシェアを持っていました。
主要な成長ドライバー:
高スループットサンプル処理の需要増加
高スループットワークフローの必要性の増加は、自動サンプル消化システム市場の主要なドライバーであり続けています。研究所、バイオファーマ企業、および分析施設は、ゲノミクス、プロテオミクス、メタボロミクス、および製薬スクリーニングからのサンプル負荷の増加を処理しています。手動消化は下流の分析を遅らせ、変動性を増加させるため、自動化プラットフォームはチームが一貫した処理速度と精度を維持するのを助けます。多くのユーザーは、薬物発見や規制されたテストの厳しいタイムラインをサポートするために自動化を採用しています。高スループットは、LC-MSおよびGC-MSパイプライン全体のボトルネックを減少させ、運用効率を強化します。このシフトは、現代のラボがレガシーシステムをスケーラブルで信頼性のある消化ユニットにアップグレードし、追加の人員なしでより大きな研究ボリュームをサポートするにつれて続いています。
- 例えば、文献で説明されている最近のエンドツーエンド自動化ワークフローでは、1回の実行で96のサンプルを処理し、LC-MS分析前にタンパク質濃度の決定と消化のフルパイプラインを処理しました。
精度と再現性へのより大きな焦点
再現性への関心の高まりが、より多くの研究所を自動消化に向かわせています。手動ステップはしばしば消化温度、試薬の取り扱い、タイミングに不一致を生じさせ、最終的な測定品質に影響を与えます。自動化システムは人為的な誤りを減らし、すべてのサイクルで制御された条件を維持します。製薬会社は、検証されたワークフローのためにこれらの改善に依存しており、学術ラボはデータの完全性を向上させるためにそれらを使用しています。一貫したパフォーマンスは、規制の遵守とグローバルサイト全体での方法の標準化をサポートします。精密医療、バイオマーカー発見、および品質管理されたテストが拡大するにつれて、信頼性のある消化の需要はさらに高まります。この再現可能でトレーサブルなワークフローへの推進は、自動化投資の背後にある主要なドライバーであり続けています。
- 例えば、2024年の研究では、自動消化ワークフローが94%以上の消化効率と98%以上のTMTラベリング効率を達成し、ラン間の一貫性(すなわち、実行間の一貫性)が高いレベルで維持されていると報告されています。
規制および産業ワークフローでの採用拡大
規制された産業全体での採用拡大が市場の成長を促進しています。製薬、バイオテクノロジー、環境試験、食品安全ラボは、厳しい文書化と品質要件を満たさなければなりません。自動消化は、電子記録、バッチ追跡、およびチームがコンプライアンス基準を満たすのを助ける検証済みプロトコルをサポートします。多くの組織はまた、手作業の負担を減らし、危険な試薬へのオペレーターの露出を減らすことを求めています。自動モジュールは、安全性を維持しながらスループットとコスト管理を改善するのに役立ちます。より多くの産業がデジタルQA/QCフレームワークに移行するにつれて、自動消化は定期的な試験の中心となります。この傾向は、規制機関が監査対応ワークフローと大規模ネットワーク全体での一貫した分析性能を重視するにつれて強化されます。
主要なトレンドと機会:
ロボティクスとスマートラボシステムとの統合の増加
ロボティクスとデジタルラボプラットフォームとの統合が主要なトレンドとして浮上しています。ラボは、自動消化ユニットをロボットアーム、サンプルトラッキングツール、クラウドベースのワークフローシステムとますます接続しています。このセットアップにより、サンプル受領から分析結果までのエンドツーエンドの自動化が可能になり、速度と信頼性が向上します。AI対応のスケジューリングと予測保守の利用拡大も稼働時間を向上させます。これらの改善は、大規模な研究センターが運用を効率化し、ターンアラウンドタイムを短縮するのに役立ちます。ベンダーは、自動キャリブレーション、リアルタイムモニタリング、適応ワークフローなどのスマート機能を追加し続けており、複雑な分析環境全体でシステムの有用性を強化しています。
- 例えば、Opentrons OT-2ロボット上の完全自動化サンプル準備ワークフローは、約6時間以内に192のサンプルを並行して処理し、タンパク質抽出、消化、クリーンアップ、およびEvotipsへの直接ロードをカバーし、手動介入なしでLC-MS/MS用のサンプルを準備しました。
マルチオミクスと先進研究アプリケーションの成長
もう一つの主要なトレンドは、マルチオミクス研究の急速な拡大から来ています。ゲノミクス、プロテオミクス、メタボロミクス、リピドミクス、および環境分子研究は、分析前に一貫した消化ステップに依存しています。自動消化は、よりクリーンな抽出、汚染リスクの低減、および質量分析システムとのより良い互換性をサポートします。バイオテクノロジー、農業、個別化医療の先進研究プログラムへの資金提供も需要を促進します。これにより、組織が組織や細胞から化学化合物まで、多様なサンプルタイプを処理できる柔軟なシステムを提供する機会が生まれます。学際的な研究の拡大は、適用範囲を広げ、モジュール式で適応可能な消化プラットフォームの採用を促進し続けています。
- 例えば、統一された自動サンプル準備法は、同じ生物学的サンプルからの脂質、代謝物、およびタンパク質の効果的な回収を示し、ターゲットを絞らないメタボロミクス、リピドミクス、およびプロテオミクスに適した単一の実行を可能にしました。
主要な課題:
高い初期投資と運用コスト
高い初期費用は、より広範な導入における主要な課題のままです。多くのラボ、特に学術機関や小規模な研究センターは、予算の制約に直面しており、高度な消化プラットフォームへの投資をためらっています。自動化ユニットは、専門的なコンポーネント、統合ソフトウェア、訓練を受けたオペレーターを必要とし、資本費用と運用費用の両方を増加させます。保守契約、消耗品、校正サイクルは、継続的なコストを追加し、小規模施設が維持するのに苦労します。これらの財政的障壁は、価格に敏感な地域での導入を遅らせます。ベンダーはリースモデルやスケーラブルなシステムを提供することでこの問題を緩和しようとしていますが、手頃な価格は市場への広範な浸透を制限する要因のままです。
ワークフローの複雑さと統合の障壁
ワークフローの複雑さは別の課題を生み出し、多くのラボが既存の機器やソフトウェアと自動消化システムを統合するのに苦労しています。古いLC-MSやGC-MSのセットアップは、カスタムリンクやインフラのアップグレードを必要とする場合があり、設置を遅らせます。ユーザーはまた、校正、メソッド設定、トラブルシューティングを管理するためのトレーニングが必要です。不一致なラボIT環境は、消化ユニット、LIMSプラットフォーム、ロボティックハンドラー間の接続性を制限する可能性があります。これらの統合問題は、実装時間を延ばし、初期段階での運用効率を低下させます。ラボが近代化し、ベンダーが互換性機能を拡大するにつれて、これらの課題は緩和されますが、今日の伝統的なセットアップでの導入を遅らせ続けています。
地域分析:
北アメリカ
北アメリカは、2024年に自動サンプル消化システム市場で約37%のシェアを持ち、リーダーの地位を保持しました。成長は、製薬、バイオテクノロジー、学術ラボでの強力な導入から来ており、これらのラボは高スループット研究をサポートするために自動化ワークフローに依存しています。この地域は、先進的な質量分析ネットワーク、強力な規制フレームワーク、精密医療プログラムへの高い投資の恩恵を受けています。主要企業も現地の流通およびサービスネットワークを拡大しており、導入を改善しています。ゲノミクス、臨床診断、環境試験のための資金の増加は、地域市場を強化し続け、米国の研究機関は手動から自動消化プラットフォームへの安定したアップグレードを推進しています。
ヨーロッパ
ヨーロッパは2024年に約29%のシェアを占め、強力な研究インフラと確立された製薬製造拠点に支えられています。ドイツ、イギリス、フランスなどの国々は、厳格な品質基準と再現可能な分析ワークフローの需要により、高い導入を示しています。マルチオミクスプログラムや環境試験への投資も、公的研究所全体での自動消化の採用を促進しています。この地域は、活発な学術協力とメソッドの検証と自動化を促進する強力な規制の整合性から利益を得ています。ロボット対応ラボへの関心の高まりは使用を拡大し続けていますが、小規模機関の予算制約が全体的な成長を緩和しています。
アジア太平洋
アジア太平洋は2024年に約25%のシェアを獲得し、バイオテクノロジー、製薬、学術研究施設の急速な拡大によって推進されています。中国、日本、韓国、インドは、ゲノミクス、創薬、食品試験におけるサンプル量の増加をサポートするために、自動消化をますます採用しています。先進的な研究センターへの政府資金が需要を強化し、地元の製造業の成長が手頃な価格を改善しています。多くのラボがグローバルな品質基準に合わせてワークフローをアップグレードし、自動化システムへの依存度を高めています。この地域のデジタルラボと高スループット試験への強力な推進は、導入を加速し続け、アジア太平洋を最も急成長している市場の一つにしています。
ラテンアメリカ
ラテンアメリカは2024年に約5%のシェアを持ち、ブラジル、メキシコ、アルゼンチンが成長を牽引しました。地域のラボは、製薬テスト、食品安全、環境モニタリングにおいて精度を向上させ、手作業の負担を軽減するために、自動消化をますます採用しています。臨床研究プログラムの拡大も、民間および公共機関での採用を支援しています。しかし、限られた予算と遅い近代化の速度が成熟した地域と比較して成長を制約しています。国際ブランドへのアクセスの改善とラボ自動化への投資の増加が需要を強化し、大学や研究センターとのパートナーシップが高度な消化システムの段階的な統合を支援しています。
中東およびアフリカ
中東およびアフリカ地域は2024年に約4%のシェアを占めました。成長は、UAE、サウジアラビア、南アフリカでの医療および研究インフラの拡大によって支えられました。自動消化システムは、臨床診断、環境テスト、石油化学分析におけるワークフローの近代化に伴い注目を集めました。バイオテクノロジー能力を強化するための政府の取り組みが採用をさらに促進しました。これらの成果にもかかわらず、高いシステムコストと限られた技術的専門知識がいくつかの国での障壁となっています。専門研究センターへの継続的な投資と品質重視のラボネットワークの台頭が、安定した長期的な市場拡大を支え続けています。
市場セグメンテーション:
製品別
- 自動化化合物保管システム
- 自動液体処理システム
- その他
サンプルタイプ別
- 生物学的サンプル
- 化合物サンプル
- その他
エンドユーザー別
- 製薬およびバイオテクノロジー企業
- 学術および研究機関
- バイオバンク
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境:
自動サンプル消化システム市場は、精度、スループット、ワークフローの自動化に焦点を当てた企業による激しい競争が特徴です。Aurora、PerkinElmer、Milestone Srl、CEM Corporation、SEAL Analytical、Anton Paar、SCP SCIENCE、HORIBA、Berghof Products + Instruments、Analytik Jenaなどの主要プレーヤーは、精度を向上させ、手作業を減らす高度な消化プラットフォームを通じて成長を牽引しています。多くのベンダーは、さまざまなサンプルタイプをサポートするために、マイクロ波ベース、ブロックベース、完全統合型の自動消化システムをポートフォリオに追加しています。企業はまた、ソフトウェア駆動の制御、改善された安全機能、質量分析ワークフローとのシームレスな互換性を提供することで地位を強化しています。製品のアップグレード、地域拡大、分析ラボとのパートナーシップなどの戦略的な動きが、企業のグローバルなリーチを拡大するのに役立っています。再現性と規制されたワークフローのサポートに対する関心の高まりが、進化するラボの要求を満たすスケーラブルで高スループットのソリューションの開発に向けてメーカーを押し進め続けています。
主要プレイヤー分析:
- Aurora
- PerkinElmer
- Milestone Srl
- CEM Corporation
- SEAL Analytical
- Anton Paar
- SCP SCIENCE
- HORIBA
- Berghof Products + Instruments
- Analytik Jena
最近の展開:
- 2025年8月、SCP SCIENCE (Analytichem) – SCP SCIENCEはAnalytiChem名の下で再ブランド化を開始し、DigiPREPホットブロックシステムやSNRGブロック消化システムなどの消化製品が単一のグローバルAnalytikhemアイデンティティの下で展開され、自動化および高スループットのサンプル消化ワークフローをサポートします。
- 2025年6月、Analytik Jena – Analytik JenaはAOX、AOF、EOF、TF、TOFおよびハロゲン分析用のICprepサンプル準備ソリューションを導入しました。自動バージョンでは、最大100サンプルの自動消化および分画収集が可能で、multi EA 5X00およびmulti X 2500元素分析装置との連携に最適化されています。
- 2025年3月、Pittcon 2025で、PerkinElmerはQSight 500 LC/MS/MSシステムを発表し、材料特性評価のためのSpotlight Aurora FTIR顕微鏡を強調しました。これらは厳密には消化システムではありませんが、高スループットワークフローとサンプル準備の負担軽減に重点を置いており、統合された自動化ラボワークフローへの広範なトレンドを反映しています。
レポートカバレッジ:
この調査レポートは、製品、サンプルタイプ、エンドユーザー、地理に基づく詳細な分析を提供します。主要市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要アプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制状況、技術進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- ラボが完全に自動化され統合されたサンプル準備ワークフローに移行するにつれて、採用が増加します。
- 一貫した消化品質が求められるゲノミクス、プロテオミクス、マルチオミクスアプリケーションで需要が増加します。
- ベンダーはリアルタイムモニタリング、自動化スケジューリング、予測メンテナンスなどのスマート機能を拡張します。
- ロボティクスおよびデジタルラボプラットフォームとの統合がエンドツーエンドのワークフロー自動化を強化します。
- より多くの製薬およびバイオテクノロジー企業が規制された試験環境内で自動化された消化を標準化します。
- 学術および研究機関は、大規模な研究とデータ駆動型研究をサポートするためのアップグレードを加速します。
- 再現性への関心が高まり、メーカーはより正確で汚染のないシステムを開発するよう促されます。
- アジア太平洋および中東での地域拡大が新たな成長機会をサポートします。
- 中規模ラボでコスト効率の高いモジュラーシステムが注目を集めます。
- 持続可能性のトレンドがエネルギー効率が高く低試薬の消化技術の採用を促進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
自動サンプル消化システム市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
自動サンプル消化システム市場は2024年から2032年の間にどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた自動サンプル消化システム市場のセグメントはどれですか?
自動サンプル消化システム市場の成長を促進している主な要因は何ですか?
自動サンプル消化システム市場の主要企業はどこですか?
どの地域が自動サンプル消化システム市場の最大のシェアを占めていましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 自動サンプル消化システム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の自動サンプル消化システム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 180.24 million → 2032: USD 293.85 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 自動サンプル消化システム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 自動サンプル消化システム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における自動サンプル消化システム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 自動サンプル消化システム市場市場の成長要因
- 3.3 自動サンプル消化システム市場市場の抑制要因および課題
- 3.4 自動サンプル消化システム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 自動サンプル消化システム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 自動サンプル消化システム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、自動サンプル消化システム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 自動サンプル消化システム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 自動サンプル消化システム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は自動サンプル消化システム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 自動サンプル消化システム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 自動サンプル消化システム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 自動サンプル消化システム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 自動サンプル消化システム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新自動サンプル消化システム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の自動サンプル消化システム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の自動サンプル消化システム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の自動サンプル消化システム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の自動サンプル消化システム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの自動サンプル消化システム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の自動サンプル消化システム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの自動サンプル消化システム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 自動サンプル消化システム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
