
市場概要
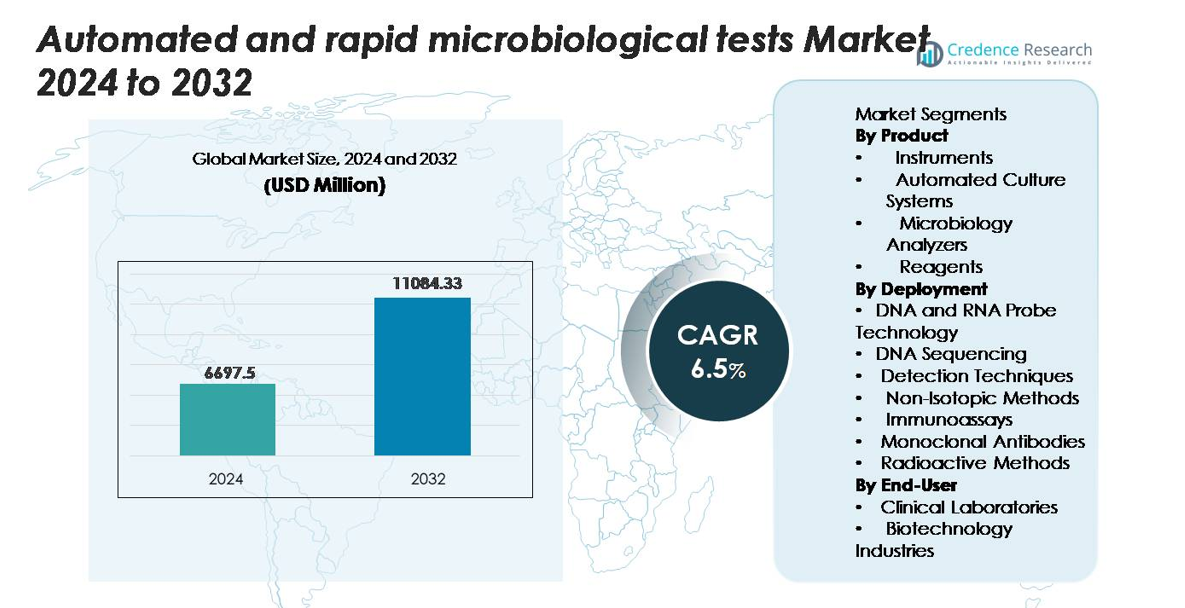
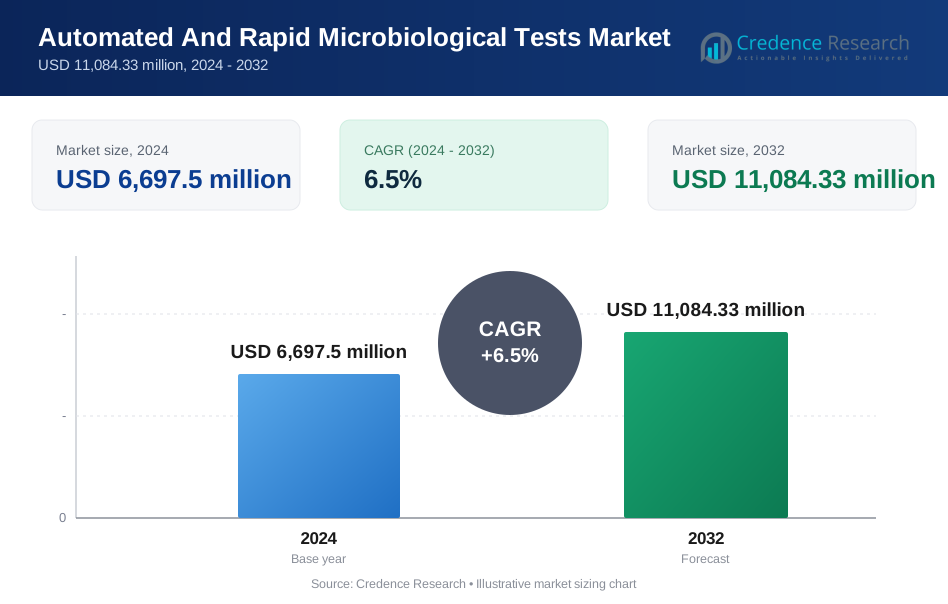
自動化および迅速微生物検査市場は2024年に6,697.5百万米ドルと評価され、2032年までに11,084.33百万米ドルに達すると予測されており、予測期間中に6.5%のCAGRで拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 自動化および迅速微生物検査市場 サイズ 2024 | 6,697.5百万米ドル |
| 自動化および迅速微生物検査市場, CAGR | 6.5% |
| 自動化および迅速微生物検査市場 サイズ 2032 | 11,084.33百万米ドル |
自動化および迅速微生物検査市場は、Thermo Fisher Scientific、bioMérieux、Beckman Coulter、Merck KGaA、Becton Dickinson、Rapid Micro Biosystems、Microbiology International、Clever Culture Systems、Zhuhai Meihua Medical Technology、Cardinal Healthなどの主要プレーヤー間の強力な競争によって形成されています。これらの企業は、高度な分子プラットフォーム、自動培養技術、およびデジタル微生物学ソリューションを通じて、スピード、精度、およびワークフロー効率の向上を目指して革新を推進しています。北米は、先進的な診断インフラと自動化駆動の微生物学システムの高い採用に支えられ、世界市場を37%のシェアでリードしています。ヨーロッパとアジア太平洋は、強力な医療の近代化と迅速な微生物検出の需要の増加から恩恵を受ける主要な貢献者として続いています。
市場の洞察
- 自動化および迅速微生物検査市場は2024年に6,697.5百万米ドルに達し、2032年までに11,084.33百万米ドルに達すると予測されており、6.5%のCAGRで拡大しています。
- 迅速で正確な病原体検出の需要の増加、感染症負担の増加、およびバイオ医薬品製造の拡大が、自動化された分析装置および分子診断プラットフォームの採用を引き続き推進しています。
- 主要なトレンドには、デジタル微生物学の統合の増加、AI駆動の画像分析、分散型迅速検査、および食品、水、製薬アプリケーション全体での産業採用の拡大があります。
- 主要プレーヤーであるThermo Fisher Scientific、bioMérieux、Beckman Coulter、Merck KGaA、Becton Dickinsonが、高い資本コストや労働力のスキルギャップなどの制約にもかかわらず、高スループットの自動化を進める中で、競争が激化しています。
- 地域別では、北米が37%でリードし、ヨーロッパが29%、アジア太平洋が25%で続いています。セグメント別では、微生物学分析装置が高スループットと標準化された自動化ワークフローのために最大のシェアを保持しています。
市場セグメンテーション分析:
製品別:
製品セグメントにおいて、微生物学分析装置は高いスループット、統合されたワークフロー、迅速で標準化された結果を提供する能力により、自動化および迅速な微生物学的検査市場で最大のシェアを占め、支配的な市場地位を保持しています。それらの採用は、高ボリュームの臨床環境での自動化された同定および感受性試験の需要の高まりによって促進されています。自動培養システムは、ラボが手動のプレート処理からウォークアウェイのインキュベーションおよびイメージングプラットフォームに移行するにつれて拡大を続けています。機器および試薬も、エンドユーザーが継続的で高効率な微生物学業務をサポートするためにモジュラーシステムおよび消耗品ベースの試験モデルに投資するにつれて、安定した成長を示しています。
- 例えば、ある主要ベンダーの自動微生物学分析装置は、抗菌剤希釈のために96ウェルマイクロタイタープレートや独自の64ウェルASTカードなどの業界標準のウェルフォーマットを使用してパネルを処理します。
展開方法別:
展開技術全体で、DNAおよびRNAプローブ技術が市場を支配しており、その実証済みの精度、迅速なハイブリダイゼーションベースの検出、および病原体同定や遺伝子マーカー分析への適合性により、最高のシェアを獲得しています。DNAシーケンシングは、次世代シーケンシングが監視アプリケーションに対してより手頃な価格になるにつれて、強い牽引力を得ています。蛍光および化学発光を含む検出技術は、臨床および産業微生物学における高感度ワークフローをサポートします。非同位体法および免疫測定法は、日常的な診断に広く採用されており、一方でモノクローナル抗体ベースのアッセイおよび放射性方法は、精度と特異性が重要な専門的なニッチを提供します。
- 例えば、アボットのID NOW™分子プラットフォームは等温核酸増幅を使用し、統合された蛍光検出モジュールによって520 nm以上の信号に調整され、特定の呼吸器病原体に対してわずか5分でRNA/DNAプローブベースの結果を提供します。
エンドユーザー別:
エンドユーザーカテゴリー内では、臨床検査室が最大の市場シェアを占めており、試験量の増加、抗菌剤耐性監視の必要性、およびターンアラウンドタイムを短縮する自動化プラットフォームへの強い推進力によって支えられています。病院および診断ネットワークは、患者の需要の高まりに応えるために、微生物学ユニットを高スループットのウォークアウェイシステムにアップグレードし続けています。バイオテクノロジー産業は、バイオプロセッシングおよび製品開発をサポートするために厳格な汚染監視、無菌保証、および環境試験を必要とするため、安定した成長を示しています。これらのエンドユーザーは、再現性、規制遵守、および手動介入の削減を提供する統合自動化システムをますます好むようになっています。
主要な成長要因
感染症と抗菌薬耐性の世界的な増加
感染症の蔓延と抗菌薬耐性(AMR)の増加は、自動化された迅速な微生物検査の採用を大幅に加速させます。医療システムは、感染症を迅速に診断し、特定の治療を開始するための圧力に直面しており、特に結果の遅延が高い罹患率と運用負担を引き起こす状況では重要です。自動化されたプラットフォームは、病原体の迅速な検出、サンプル処理の効率化、標準化されたワークフローを提供し、人為的なエラーを減少させながら大量検査の要件をサポートします。迅速な微生物検査は、耐性遺伝子の迅速な特定も可能にし、臨床医が抗菌薬管理プログラムを最適化するのを助けます。公衆衛生当局が早期発見と監視を優先する中、病院や参照ラボは、高スループットの自動分析装置、分子診断パネル、先進的な培養システムにますます投資しています。このような迅速性、正確性、信頼性への高まるニーズは、大量のサンプルを処理しながら一貫した診断性能を保証する完全自動化ソリューションへの持続的な需要を生み出します。
- 例えば、CepheidのGeneXpert® Xpressプラットフォームは、完全自動化されたリアルタイムPCR結果を最短30分で提供し、サンプル準備、増幅、検出を50以上のマイクロ流体チャンバーを含む密閉カートリッジ内で統合します。
分子診断と高スループット自動化の進展
分子診断の技術的進歩は、自動化された迅速な微生物検査の主要な成長促進要因として機能します。プローブベースのハイブリダイゼーション、リアルタイム増幅、マルチプレックスPCR、シーケンシングベースのワークフローの革新により、ラボは高精度で迅速な病原体検出が可能になります。自動化されたサンプル準備システム、ロボット駆動のアッセイ処理、統合されたデジタル報告がスループットと運用効率を向上させます。これらの技術は、労働集約的な手動ワークフローを、複雑な診断ステップを短時間で実行できる完全自動化プラットフォームに置き換えます。業界はまた、ソフトウェア駆動の意思決定支援、AI強化画像解析、スマート接続機能から恩恵を受け、遠隔監視と品質管理を容易にします。ライフサイエンスメーカーがシステムの小型化、モジュール設計、カートリッジベースのテストフォーマットを優先する中、分子診断はポイントオブケアや分散型ラボ環境に拡大し、より広範な臨床および産業の採用をサポートし続けます。
- 例えば、Rocheのcobas® 6800システムは、完全自動化された核酸抽出とリアルタイムPCR増幅を行い、8時間シフトで最大384のテストを実施できます。オンボード試薬ストレージを使用して、ユーザーの介入なしに最大8時間の連続運転をサポートします。
バイオ医薬品製造と無菌保証における応用拡大
バイオ医薬品製造、細胞ベースの治療法、先進的な生物製剤の急速な成長は、自動化された微生物検査ソリューションへの強い需要を促進しています。現代のバイオプロセス環境では、製品の安全性と規制遵守を確保するために、厳格な微生物モニタリング、環境監視、プロセス中の微生物負荷試験、迅速な無菌性確認が求められます。自動培養システム、リアルタイム検出技術、分子汚染アッセイは、従来の公定法と比較して試験時間を大幅に短縮し、迅速なバッチリリースを可能にし、生産遅延を最小限に抑えます。これらのソリューションはまた、手動試験が非効率的でリスクが高い連続処理およびクローズドシステム製造モデルをサポートします。規制当局がより迅速で堅牢な品質管理実践を強調する中、バイオ製造業者は微生物汚染物質を数日ではなく数時間で検出する高感度迅速試験をますます採用しています。この進化する迅速な意思決定と汚染制御の必要性は、先進的な自動微生物学プラットフォームへの長期的な需要を支えています。
主要なトレンドと機会
分散型およびポイントオブケア微生物学試験の成長
主要な新興トレンドは、小型化およびカートリッジベースの迅速システムによって可能になった、分散型、患者近傍での微生物学試験へのシフトです。クリニック、救急部門、外来センター、遠隔医療施設は、ポイントオブケアで感染症を診断するためにコンパクトな分子プラットフォームをますます使用しています。これらのシステムは、集中ラボへの依存を減らし、より迅速な治療介入を可能にします。メーカーは、非専門の人員が高精度の試験を行えるように、統合されたサンプルから回答までの機能を備えたポータブルアナライザーを開発しています。このトレンドは、簡素化されたインターフェース、遠隔医療対応の報告ツール、フィールド疫学のための頑丈なデバイスを提供する企業にとっての機会を開きます。世界的な健康プログラムが迅速なアウトブレイク対応と地域レベルの診断を強調する中、分散型試験は市場内での高成長セグメントを表しています。
- 例えば、AbbottのID NOW™分子アナライザーは2.99キログラムの重さで、25以上の統合されたマイクロフルイディック要素を含む使い捨てカートリッジを使用して、数分でいくつかの呼吸器病原体の等温核酸増幅結果を提供します。
AI、ロボティクス、デジタル微生物学の統合の増加
微生物学における自動化は、AI駆動の画像解析、機械学習に基づく解釈、ロボットハンドリングシステムをますます取り入れています。デジタル微生物学プラットフォームは、プレート画像化、コロニー計数、病原体識別、感受性パターンの解釈を高精度で自動化します。AIアルゴリズムは、結果の解釈を標準化し、特に高ボリュームのラボで手動のばらつきを減らすことで精度を向上させます。ロボットシステムは、プレートストリーキング、インキュベーション、サンプル転送をサポートし、ワークフロー効率を大幅に向上させます。クラウドベースのデータ管理、LIMS統合、リモート品質モニタリングは、デジタル化の機会をさらに拡大します。ラボが完全自動化されたエコシステムにアップグレードするにつれて、インテリジェントで相互運用可能なプラットフォームを提供するベンダーは競争優位性を獲得し、デジタル微生物学は今後数年間で最も有望な成長分野の一つとなっています。
- 例えば、bioMérieuxのDIAMETER™ AIプラットフォームは、抗菌薬感受性試験(AST)で使用されるアルゴリズム解釈ツールで、大規模な表現型データベースを利用してデジタルASTプレートを迅速に処理します。
産業および環境試験における迅速な方法の採用の増加
医療やバイオテクノロジーを超えて、食品加工、製薬、水質試験、消費財などの産業は、汚染管理のために迅速な微生物学的方法をますます採用しています。企業は、厳しい品質と安全規制に準拠するために、病原体、腐敗生物、および環境汚染物質の迅速な検出を必要としています。迅速なATPテスト、分子検出、および自動培養技術により、メーカーはリリースサイクルを短縮し、製品リコールを最小限に抑えることができます。環境モニタリングプログラムも、リアルタイムの施設衛生管理をサポートするハイスループットの迅速アッセイから恩恵を受けます。規制当局が検証済みの迅速な微生物方法を奨励するにつれて、産業界の採用は従来の試験カテゴリーのいくつかを上回ると予想され、システムプロバイダーにとって強力な商業機会を生み出します。
主要な課題
中小規模の研究所における高い資本コストと予算制約
強力な技術的利点にもかかわらず、自動化された微生物学システムの広範な採用においては、高額な初期投資が依然として大きな課題です。自動培養プラットフォーム、分子アナライザー、シーケンシングシステムなどの機器は、取得、設置、およびメンテナンスに多額の費用がかかります。小規模な研究所、リソースが限られた医療施設、発展途上地域は、特に試験量が不安定な場合、これらの投資を正当化するのに苦労することがよくあります。予算制約は、高価な専有消耗品やソフトウェアライセンスの採用も制限します。これらの財務的障壁は市場浸透を遅らせ、大規模な参照研究所と小規模な診断センターとの間にコスト関連の格差を生み出します。ベンダーは、柔軟な価格設定モデルとスケーラブルなシステム構成を通じて、より広範な採用を維持するために、手頃な価格の課題に対処する必要があります。
熟練した労働力の不足とシステム統合の複雑さ
市場にとって大きな課題は、先進的な自動プラットフォームを操作できる訓練を受けた微生物学の専門家の不足です。多くの研究所は、分子ワークフロー、ロボットシステム、およびデジタル微生物学ソフトウェアを管理する専門知識を持つ人員を欠いています。既存のLIMS、データセキュリティプロトコル、および品質管理要件とのシステム統合は、さらに複雑さを増します。手動から自動化されたワークフローへの移行には、広範なトレーニング、プロセスの再構築、および検証作業が必要であり、実装のタイムラインを遅らせることがあります。さらに、異なるベンダープラットフォーム間の相互運用性の問題は標準化を複雑にします。適切な労働力開発とユーザーフレンドリーなシステム設計がなければ、研究所は自動化技術の採用を妨げる運用上の非効率性を経験する可能性があります。
地域分析
北米 北米は、先進的な臨床検査インフラ、強力な自動培養システムの採用、高い分子診断の利用に支えられ、約37%の市場シェアを保持しています。大規模な病院ネットワークとリファレンスラボは、増加する感染症検査の需要を管理するために高スループットアナライザーに依存しています。広範な抗菌薬耐性の監視と厳しい規制要件が、迅速かつ自動化された微生物学プラットフォームへの投資を促進し続けています。主要な診断およびバイオ医薬品企業の存在が、地域市場のリーダーシップをさらに強化しています。デジタル微生物学および無菌試験技術の継続的なアップグレードにより、北米はこの分野で最も支配的な地域として位置づけられています。
ヨーロッパ
ヨーロッパは、堅牢な医療システム、強力な感染制御ポリシー、および自動化された診断技術の早期採用により、世界市場の約29%を占めています。西ヨーロッパ諸国はデジタル微生物学の統合で先行しており、中東欧は急速にラボワークフローを近代化しています。地域の製薬および食品加工産業は厳格な微生物品質管理を必要とし、迅速な検出方法の需要を高めています。包括的な抗菌薬耐性プログラムと検証済みの迅速検査に対する規制の重視が採用をさらに強化しています。ヨーロッパのラボ自動化と精密診断への着実な投資が、世界市場拡大への主要な貢献者としての地位を確保しています。
アジア太平洋
アジア太平洋は約25%の市場シェアを持ち、医療インフラの拡大、感染症の増加、およびラボの近代化への迅速な投資に支えられ、最も急成長している地域を表しています。中国、インド、日本、韓国は、臨床および産業部門全体で自動化および分子微生物学プラットフォームの採用を加速しています。バイオ医薬品製造の成長と汚染管理に対する厳格な規制監督が、迅速な微生物検査の強い需要を促進しています。政府の早期診断と技術駆動型医療の推進が市場浸透をさらに拡大しています。診断と産業全体での自動化の進展により、アジア太平洋は世界市場における重要な成長エンジンとなりつつあります。
ラテンアメリカ
ラテンアメリカは世界市場の約5%を占め、ラボ能力の向上と迅速な診断ソリューションの需要の高まりによって成長しています。ブラジル、メキシコ、アルゼンチンは、病院インフラ、感染症管理、製薬品質管理への投資により採用をリードしています。迅速な微生物検査は食品安全および環境モニタリングでますます使用されていますが、予算の制約が地域全体での採用を妨げています。国際的な協力と政府主導の近代化プログラムが、自動化された診断システムの導入を加速するのに役立っています。地域が診断能力を強化し続ける中、自動化された微生物学技術の利用拡大のための着実な可能性を示しています。
中東・アフリカ
中東およびアフリカ地域は約4%の市場シェアを持ち、ヘルスケア投資と診断の近代化努力が進むにつれて着実な成長を示しています。UAE、サウジアラビア、カタールなどの湾岸諸国は、臨床および産業用途のために自動培養システムと迅速な分子アッセイを早期に採用しています。多くのアフリカ諸国はインフラと資金の課題に直面しており、広範な採用を制限していますが、グローバルな健康イニシアチブが迅速な検査技術へのアクセスを改善しています。製薬製造の成長、より厳しい衛生規制、汚染管理の意識の高まりが、地域全体での市場拡大を支えています。
市場セグメンテーション:
製品別
- 機器
- 自動培養システム
- 微生物学分析装置
- 試薬
導入方法別
- DNAおよびRNAプローブ技術
- DNAシーケンシング
- 検出技術
- 非放射性法
- 免疫測定法
- モノクローナル抗体
- 放射性法
エンドユーザー別
- 臨床検査室
- バイオテクノロジー産業
地域別
- 北アメリカ
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
自動および迅速な微生物検査市場の競争環境は、グローバルな診断リーダー、専門的な微生物技術プロバイダー、バイオ医薬品に特化したソリューション開発者の混在によって特徴付けられています。業界のリーダーは、分子診断、自動培養プラットフォーム、迅速な汚染検出システム、統合デジタル微生物ソリューションを通じてポートフォリオを拡大し続けています。企業は、高度なロボティクス、AI駆動のイメージング、マルチプレックス検出技術を通じてスループットを向上させ、ターンアラウンドタイムを短縮し、アッセイの精度を向上させることで競争しています。戦略的イニシアチブ(合併、買収、研究開発の協力を含む)は、製品パイプラインと地理的な到達を強化します。ベンダーはまた、定期的な収益モデルを確立するために、機器と消耗品のエコシステムを優先しています。自動化と迅速な検査が臨床、バイオ医薬品、食品安全、環境アプリケーションで重要性を増す中、競合他社はシステムの相互運用性、ワークフロースタンダード化、規制遵守にますます焦点を当て、技術集約型で革新主導の市場でのリーダーシップを維持するために差別化を図っています。
主要プレイヤーの分析
- Beckman Coulter, Inc.
- Zhuhai Meihua Medical Technology Ltd.
- Thermo Fisher Scientific, Inc.
- Clever Culture Systems
- Merck KGaA
- Microbiology International
- Rapid Micro Biosystems, Inc.
- bioMérieux, Inc.
- Becton Dickinson and Company
- Cardinal Health
最近の動向
- 2025年9月、Beckman CoulterはDxI 9000/Access 2プラットフォームで完全自動化された高スループットBD-Tau RUO免疫測定テストを発表しました。
- 2022年12月、Zhuhai Meihua Medical Technology Ltd.は、微生物診断機器および試薬製造能力を拡大するために、1億人民元(約1,430万米ドル)を超えるシリーズB資金調達ラウンドを完了しました。
レポートのカバレッジ
この調査レポートは、製品、展開、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場の動向、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 自動化された微生物学システムは、迅速な処理時間とワークフロー効率を優先する施設において、高ボリュームのラボで標準となるでしょう。
- シーケンシング、プローブ技術、マルチプレックス検出がよりアクセスしやすくなるにつれて、分子ベースの迅速検査がより広く採用されるでしょう。
- AI駆動の画像解析とデジタル微生物学プラットフォームは、ますます自動解釈をサポートし、手動のばらつきを減少させるでしょう。
- ポイントオブケアおよび分散型の迅速検査ソリューションが拡大し、地域および遠隔地での感染診断を迅速化します。
- バイオ医薬品の製造は、迅速な無菌性および汚染検出にますます依存し、製品の迅速なリリースをサポートします。
- 統合された機器と消耗品のエコシステムが、継続的な収益モデルを強化し、長期的なベンダーとラボのパートナーシップを促進します。
- 自動化は微生物学のワークフローにおけるスキル依存を引き続き減少させ、労働力不足を克服するのに役立ちます。
- 食品加工、水質検査、環境モニタリングにおける迅速な検査が拡大し、業界がリアルタイムの品質保証を追求します。
- 規制当局は、検証された迅速な微生物学的方法をますます奨励し、アプリケーション全体での市場浸透を加速します。
- デジタル接続、リモートモニタリング、LIMS統合が次世代の自動化微生物学プラットフォームの必須要素となるでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
自動化された迅速微生物検査の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、自動化された迅速微生物検査市場はどのくらいの年平均成長率で成長すると予測されていますか?
主要なグローバル自動化および迅速微生物検査市場のプレーヤーは誰ですか?
自動化された迅速微生物検査産業の主要な市場推進要因は何ですか?
自動化された迅速微生物検査産業の主要な市場制約は何ですか?
自動化された迅速微生物検査産業の主要な市場機会は何ですか?
自動化された迅速微生物検査市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 自動化および迅速微生物検査市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の自動化および迅速微生物検査市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 6,697.5 million → 2032: USD 11,084.33 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 自動化および迅速微生物検査市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 自動化および迅速微生物検査市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における自動化および迅速微生物検査市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 自動化および迅速微生物検査市場市場の成長要因
- 3.3 自動化および迅速微生物検査市場市場の抑制要因および課題
- 3.4 自動化および迅速微生物検査市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 自動化および迅速微生物検査市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 自動化および迅速微生物検査市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、自動化および迅速微生物検査市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 自動化および迅速微生物検査市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 自動化および迅速微生物検査市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は自動化および迅速微生物検査市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 自動化および迅速微生物検査市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 自動化および迅速微生物検査市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 自動化および迅速微生物検査市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 自動化および迅速微生物検査市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新自動化および迅速微生物検査市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の自動化および迅速微生物検査市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の自動化および迅速微生物検査市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の自動化および迅速微生物検査市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の自動化および迅速微生物検査市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの自動化および迅速微生物検査市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の自動化および迅速微生物検査市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの自動化および迅速微生物検査市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 自動化および迅速微生物検査市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
