
市場概要
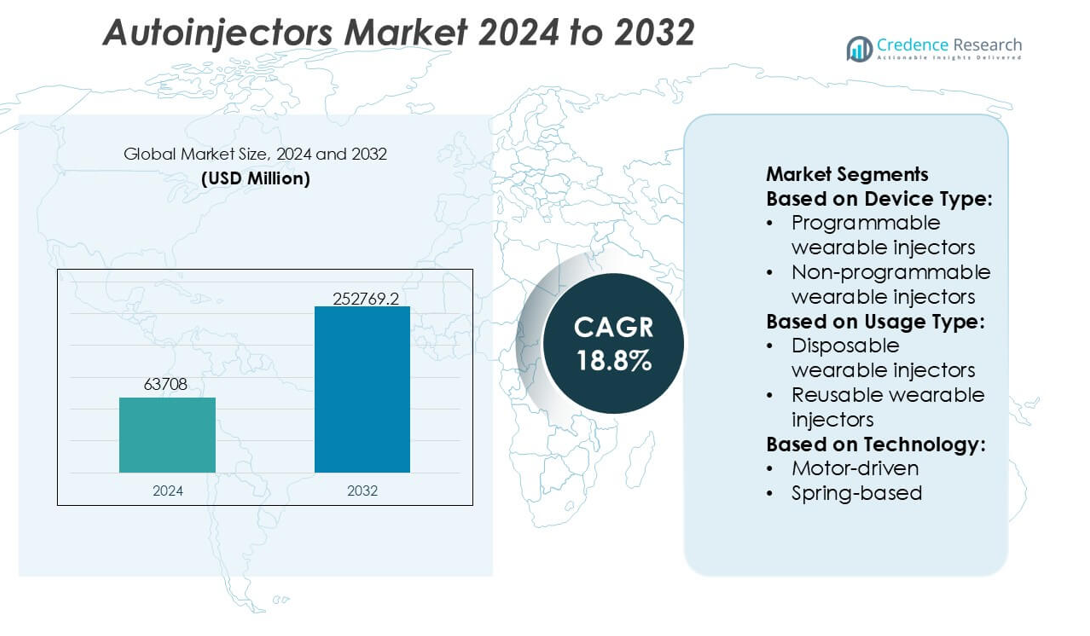
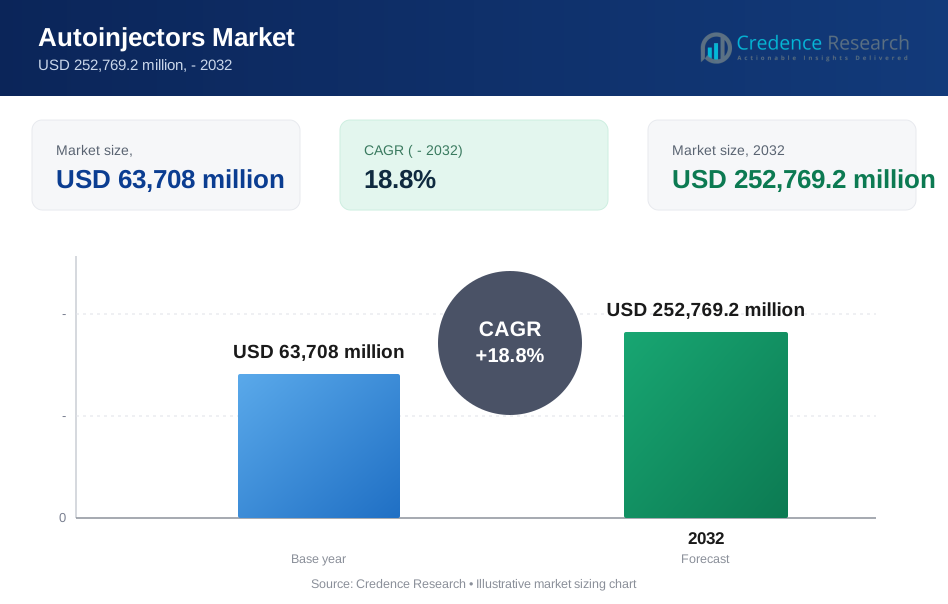
オートインジェクター市場の規模は2024年に63708百万米ドルと評価され、2032年までに252769.2百万米ドルに達すると予測されており、予測期間中のCAGRは18.8%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| オートインジェクター市場規模 2024 | USD 63708百万 |
| オートインジェクター市場、CAGR | 18.8% |
| オートインジェクター市場規模 2032 | USD 252769.2百万 |
オートインジェクター市場は、安全で人間工学に基づいた技術的に進んだ生物製剤および慢性疾患治療のための薬物送達システムの開発に焦点を当てた製薬革新者と専門デバイスメーカーの集中グループによって形成されています。これらの企業は、スマート接続機能を統合し、高粘度製剤との互換性を向上させ、大容量のウェアラブルプラットフォームを拡大して、増加する自己投与のニーズをサポートすることで、市場での地位を強化しています。薬物開発者とデバイスエンジニアの間の戦略的パートナーシップは、自己免疫、代謝、および腫瘍学の適応症全体での採用をさらに加速させます。北米は、強力な生物製剤の使用、成熟した規制フレームワーク、および家庭ベースの治療モデルに対する高い患者の好みにより、市場を39%の正確なシェアでリードしています。
市場の洞察
- オートインジェクター市場は2024年に63708百万米ドルに達し、2032年までに252769.2百万米ドルに達する見込みで、CAGRは18.8%であり、自己投与および生物製剤送達システムに対する強い需要を反映しています。
- 自己免疫および代謝疾患における生物製剤の利用の増加が市場拡大を促進し、患者に優しい注射プラットフォームおよび大容量ウェアラブルデバイスの好みの増加によって支えられています。
- スマートで接続されたオートインジェクターとプログラム可能なウェアラブルが主要なトレンドとして浮上し、遵守監視と高粘度製剤との互換性を向上させています。
- 市場の成長は、高いデバイス製造の複雑さ、厳しい規制の期待、および新興地域での限られた手頃な価格によって制約を受けています。
- 北米は39%のシェアでリードし、プログラム可能なウェアラブルインジェクターが約58%のシェアで製品セグメントを支配し、高度でデジタル統合された薬物送達ソリューションへの市場のシフトを強化しています。
市場セグメンテーション分析:
デバイスタイプ別
プログラム可能なウェアラブルインジェクターは、バイオ医薬品や慢性疾患治療のための正確で調整可能な投与を可能にする能力により、推定58%のシェアでオートインジェクタ市場を支配しています。統合されたセンサー、マイクロプロセッサ、および接続機能は、投与のモニタリングを強化し、滴定や可変投与量のレジメンを必要とする状態に好まれます。非プログラム可能なウェアラブルインジェクターは、そのシンプルな設計、コスト効率、および固定投与量のアプリケーション、特に腫瘍学や自己免疫疾患治療に適しているため、安定した需要を維持しています。個別化された投与とスマートドラッグデリバリーエコシステムへのシフトが、プログラム可能なデバイスの採用を強化し続けています。
- 例えば、YpsomedのYpsoDoseプラットフォームは、最大10 mLの高粘度製剤を±0.05 mLの投与精度で提供できるマイクロポンプシステムを組み込み、リアルタイムの注射ログを臨床ダッシュボードに送信する埋め込み接続モジュールによってサポートされています。
使用タイプ別
使い捨てウェアラブルインジェクターは、単回使用の無菌性、汚染リスクの低減、高粘度バイオ医薬品製剤との統合の増加により、このセグメントで約63%の市場シェアを占めています。自己投与の傾向の上昇と低メンテナンスソリューションを好む患者の嗜好が、在宅ケア環境での採用を加速させています。再利用可能なウェアラブルインジェクターは、持続可能性と所有総コストの低さが重要な長期療法環境で注目を集めています。しかし、定期的な清掃とカートリッジの交換が必要なため、採用が制限されています。針刺し安全性と感染制御に対する規制の強化が、使い捨てシステムの支配的な地位をさらに強化しています。
- 例えば、ファイザーのImitrex STATdoseオートインジェクターは、密封された単回使用の薬剤カートリッジを使用して無菌性を確保し、手続き後の取り扱いを排除することで、約0.5秒で6 mgのスマトリプタンを皮下注射するスプリング作動メカニズムを採用しています。
技術別
機械式メカニズムは、その機械的なシンプルさ、信頼性、低製造コストにより、約46%のシェアで支配的な技術を表しています。さまざまな粘度のバイオ医薬品を注入するための一貫した力の生成をサポートし、治療カテゴリー全体で広く好まれています。モーター駆動のインジェクターは、制御された投与速度とウェアラブル形式との互換性により着実に拡大しており、バッテリーとロータリーポンプ技術の拡大が、精密な流量制御を必要とする高度なプログラム可能なシステムでの採用を促進しています。バイオ医薬品のパイプラインの成長と痛みのない自動化された静かな注射システムの需要の増加が、新興技術カテゴリー全体での革新を推進し続けています。
主要成長要因
バイオ医薬品と自己投与療法の採用の増加
自己免疫、代謝、および腫瘍の状態に対するバイオ医薬品の使用拡大が、自己投与を簡素化するオートインジェクターの強い需要を促進しています。患者は、クリニック訪問を減らし、遵守を改善する在宅治療モデルをますます好んでいます。製薬会社は、制御された信頼性のある投与を確保するために、高粘度バイオ医薬品とオートインジェクターを統合しています。慢性疾患管理と個別化された投与へのシフトが採用をさらに加速させています。注射可能なバイオ医薬品のパイプラインが急速に成長する中、オートインジェクターは、安全性、精度、患者の快適さを向上させるための重要なデリバリープラットフォームとして浮上しています。
- 例えば、アムジェンのSureClickオートインジェクターは、事前に調整されたスプリング駆動システムを使用して約9秒で140 mgのエボロクマブを投与するように設計されており、後世代のPushtronexデバイスは5分間で3.5 mLのオンボディ注入をサポートし、一貫した流量制御で高容量の生物学的製剤の投与を可能にします。
患者中心および接続された薬物送達デバイスへの関心の高まり
医療システムは、ユーザーエクスペリエンスを向上させ、投与エラーを減少させ、リモートモニタリングをサポートする技術を重視しています。センサー、投与追跡機能、無線通信を備えたオートインジェクターは、遵守プログラムを強化し、臨床医とのリアルタイムデータ共有を可能にします。人間工学に基づいたデザインは、動作が制限されている患者を支援し、長期療法における役割を強化します。デジタル治療およびスマート薬物送達エコシステムへの広範な動きは、接続されたオートインジェクタープラットフォームへの継続的な投資を強化し、高負荷疾患領域での採用をサポートします。
- 例えば、マイランのエピネフリンオートインジェクタープラットフォームは、0.3 mgの事前測定された投与量をスプリング作動システムを通じて提供し、0.15秒未満で針の貫通を達成するように調整されており、デジタルトレーニングモジュールは500回のシミュレーション使用イベントを記録して精度をサポートし、ユーザーエラーを減少させます。
好意的な規制支援と在宅医療の増加する好み
規制機関は、コンビネーション製品の設計、人間工学、およびデバイスの信頼性に関する明確なガイダンスを通じて、安全な自己注射の実践を奨励しています。医療提供者もまた、慢性疾患を持つ患者のためにコストを削減し、アクセスを拡大するために在宅ケア治療モデルを推進しています。オートインジェクターは、一貫した投与とトレーニングの必要性を減少させることで、このシフトにうまく適合します。支払者が外来ケアと遠隔医療モニタリングをサポートするにつれて、メーカーは多様な治療要件に合わせた準拠しやすいユーザーフレンドリーなオートインジェクターソリューションを開発する機会を得ます。
主要なトレンドと機会
ウェアラブルおよびプログラム可能な注射プラットフォームの拡大
市場は、大容量の生物学的製剤を長期間にわたって投与できるウェアラブルインジェクターの急速な進歩から利益を得ています。可変流量率および注射プロファイルを可能にするプログラム可能なシステムは、腫瘍学、免疫学、および代謝障害において強力な機会を提供します。それらのデジタル遵守プラットフォームとの統合は、エンゲージメントを強化し、精密医療をサポートします。生物学的製剤がより複雑になるにつれて、製薬会社はデバイス開発者とますます協力して、治療結果と患者の快適さを向上させるカスタマイズされたウェアラブルプラットフォームを作成しています。
- 例えば、アッヴィのオンボディインジェクターは、リサンキズマブの投与に使用され、モーター制御メカニズムを通じて約5秒で3 mLの投与を行い、統合された分析モジュールは、臨床医のモニタリングをサポートするために、0.1秒以内の精度で各活性化イベントをタイムスタンプで記録します。
持続可能性とエコ効率的なデバイス開発
環境への影響に対する関心の高まりは、リサイクル可能な材料、プラスチック削減のハウジング、およびモジュール式の再利用可能な注射メカニズムの機会を生み出しています。メーカーは、安全性を維持しながら医療廃棄物を最小限に抑えるエコ効率的な設計戦略を模索しています。より環境に優しい医療製品を奨励する規制は、この移行をサポートし、革新的な再利用可能なコンポーネントと低廃棄物包装形式のための余地を作り出します。持続可能なエンジニアリングに投資する企業は、ポートフォリオを差別化し、環境に配慮した医療提供者や患者にアピールすることができます。
- 例えば、テバ製薬は、デザイン最適化の取り組みにより1,700トンの包装材料を削減したと報告しており、注射デバイスの二次包装にこれらの削減を適用し、カートン構造を再設計して1ユニットあたり4.2グラムの材料削減を実現し、全体的な環境負荷を低減しました。
AIとデータ対応機能の統合の進展
オートインジェクターはますますデータ分析、予測メンテナンスアラート、AI駆動のアドヒアランスインサイトを取り入れています。これらの機能は、臨床医が患者の行動を監視し、投薬間隔を最適化し、治療中断のリスクを軽減するのに役立ちます。オートインジェクターを電子健康記録とリンクさせるクラウド統合療法管理システムの機会が生まれます。デジタルヘルスの償還が拡大する中、メーカーはAI対応のイノベーションを活用して、患者とケア提供者の両方にとっての価値提案を強化できます。
主要な課題
高い製造の複雑性とコンプライアンス要件
オートインジェクターの開発には、厳格なコンビネーション製品ガイドライン、生体適合性基準、厳密な機械的試験への準拠が必要です。メーカーは、異なる粘度のバイオ医薬品で一貫した性能を保証する必要があり、エンジニアリングと検証プロセスが複雑で高コストになります。規制承認の遅れや広範なヒューマンファクタースタディの必要性が開発期間を延ばします。これらの課題は新規参入者にとっての障壁を高め、特に規制フレームワークが進化している市場での迅速な商業化を制限します。
コスト感度と発展途上地域でのアクセスの制限
オートインジェクターは優れた使いやすさを提供しますが、従来の注射器に比べて価格が高いため、コストに敏感な市場での採用が制限されます。限られた償還、不一致の保険適用範囲、自己投与デバイスの認知度の低さが需要をさらに制約します。新興地域の医療システムは基本的な治療を優先し、先進的な注射技術へのアクセスを制限します。メーカーは、リソースが限られた環境での浸透を拡大し、満たされていないニーズに対応するために、手頃な価格とイノベーションのバランスを取る必要があります。
地域分析
北米
北米は、強力なバイオ医薬品の消費、広範な自己投与の実践、先進的な医療インフラに支えられ、オートインジェクターマーケットで約39% のシェアを占めています。プログラム可能でウェアラブルなインジェクターの高い採用率が地域の成長を強化し、プロバイダーは遠隔ケアとアドヒアランスに焦点を当てたソリューションを優先します。コンビネーション製品のための堅牢な規制ガイダンスがイノベーションと次世代薬物デバイスプラットフォームの迅速な商業化を促進します。製薬会社はデバイス開発者と積極的に協力し、デジタルモニタリング機能を統合しています。自己免疫疾患や代謝障害の有病率の上昇が需要をさらに加速させ、北米の使い捨ておよび接続されたオートインジェクターカテゴリーでの支配的な地位を強化しています。
ヨーロッパ
ヨーロッパは市場の31%を占めており、生物製剤の普及の増加、確立された償還制度、在宅治療モデルへの強い患者の好みが要因です。地域政策が安全性、環境保護、ユーザーフレンドリーなデバイス設計を強調する中、エルゴノミクスと持続可能なオートインジェクターデザインの需要が高まっています。ドイツ、フランス、イギリスなどの国々は、成熟した臨床インフラと広範な慢性疾患管理プログラムにより、採用をリードしています。製造業者はMDRの下での支援的な規制調整から利益を得ており、自己免疫疾患や腫瘍治療における複雑な投与ニーズに対応する先進的なウェアラブルおよびスマート注入システムの迅速な導入を可能にしています。
アジア太平洋
アジア太平洋は市場シェアの22%を占めており、急速な医療の近代化、生物製剤の拡大、自己注射の利点に対する認識の高まりを反映しています。糖尿病、関節リウマチ、がんの発生率の上昇により、大規模な患者集団に適したコスト効果の高いオートインジェクターの需要が増加しています。中国、日本、韓国、インドなどの国々は、地元での製造への投資を加速させ、デバイスのアクセス性を向上させ、輸入依存を減少させています。安全性と手頃な価格のため、使い捨てインジェクターに強い関心が示されており、プレミアムセグメントは接続可能でプログラム可能なプラットフォームでの牽引力を経験しています。民間医療保険の拡大は、長期的な市場成長を引き続き支えています。
ラテンアメリカ
ラテンアメリカは市場の5%を占めており、ブラジル、メキシコ、アルゼンチンでの自己管理デバイスの採用の増加が要因です。慢性疾患の負担の増加と生物製剤の調達の増加が市場浸透を徐々に強化しています。しかし、コストの制約と限られた償還制度が、ウェアラブルインジェクターなどの先進技術の採用を遅らせています。自宅での治療を促進する地元の医療イニシアチブや自己管理のためのトレーニングプログラムが患者の準備を改善しています。製薬ディストリビューターがグローバルデバイスメーカーとのパートナーシップを拡大するにつれて、標準化されたオートインジェクターへのアクセスが改善され、中所得層の間でのセグメントの拡大を徐々に支えています。
中東・アフリカ
中東・アフリカ地域は約3%のシェアを持ち、慢性疾患の有病率の上昇と専門医療インフラの改善に影響された初期段階の採用を反映しています。裕福なGCC諸国は、生物製剤の使用量の多さと現代的な薬物送達技術への投資により需要をリードしています。低所得のアフリカ市場では、手頃な価格の課題と認識の限界が採用を制約しており、伝統的な注射方法が依然として一般的です。民間医療ネットワークの徐々に拡大し、生物製剤の利用可能性が増加することで、長期的な成長機会が生まれます。患者の自己管理のためのトレーニングイニシアチブと規制の改善が、使い捨ておよび再利用可能なオートインジェクターシステムの将来の採用を強化すると期待されています。
市場セグメンテーション:
デバイスタイプ別:
- プログラム可能なウェアラブルインジェクター
- 非プログラム可能なウェアラブルインジェクター
使用タイプ別:
- 使い捨てウェアラブルインジェクター
- 再利用可能なウェアラブルインジェクター
技術別:
- モーター駆動
- スプリングベース
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- ヨーロッパその他の地域
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- アジア太平洋その他の地域
- ラテンアメリカ
- ブラジル
- アルゼンチン
- ラテンアメリカその他の地域
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- 中東およびアフリカその他の地域
競争環境
オートインジェクター市場の競争環境には、Ypsomed、Pfizer, Inc.、Amgen、Mylan N.V.、AbbVie, Inc.、Teva Pharmaceutical、SHL Medical AG、Owen Mumford、Biogen Idec、Eli Lillyなどのプレーヤーが含まれます。オートインジェクター市場は、患者中心で信頼性が高く、コンプライアンスに適した薬物送達プラットフォームの開発に焦点を当てた製薬メーカーと専門デバイスエンジニアリング企業との強力な協力によって定義されます。企業は、高粘度のバイオ医薬品や自己投与療法をサポートするために、先進的な機械式、スプリングベース、およびモーター駆動技術を統合することでポートフォリオを拡大しています。市場は、アドヒアランスの向上とリモートモニタリングを可能にするために設計された接続およびプログラム可能なシステムへの投資が増加しています。競合他社は、進化する臨床ニーズを満たすために、人間工学に基づいたデザイン、安全機能、大容量送達能力を重視しています。継続的な規制の整合性とバイオ医薬品パイプラインの成長は競争をさらに激化させ、デバイスフォーマット全体での持続的な革新を促進しています。
主要プレイヤー分析
最近の展開
- 2024年8月、LTS(ローマン・テラピー・システム AG)とグランドリバー無菌製造(GRAM)は、LTSの革新的なSorrel™ウェアラブルインジェクターデバイス用の無菌充填仕上げのための戦略的提携を結び、GRAMの製造専門知識とLTSの先進的な薬物送達技術を組み合わせて、複雑な治療を研究室から患者へ迅速に届ける。
- 2024年4月、契約開発製造機関(CDMO)はイプソメッドと提携し、大容量注射剤の皮下注射自己投与のための完全統合ソリューションとしてYpsoDoseパッチインジェクタープラットフォームを市場に推進するための技術とインフラに投資。
- 2024年3月、イプソメッドはインスリンペン針と血糖値モニタリング事業をMTDグループに売却し、スマートポンプとオートインジェクターの開発に集中すると報告。このシフトにより、イプソメッドはソロトゥルン拠点の拡張に投資可能。
レポートのカバレッジ
この調査レポートは、デバイスタイプ、 使用タイプ、技術、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な応用を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場を形成する市場動向、規制状況、技術進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 接続されたスマートオートインジェクターの急速な採用が進み、服薬遵守の追跡とリモートモニタリングが向上します。
- 生物製剤の複雑化と長時間の投与プロファイルが必要になるため、ウェアラブル大容量インジェクターの需要が増加します。
- メーカーは、プラスチック廃棄物を削減し再利用可能なコンポーネントをサポートする持続可能なデバイス設計にますます投資します。
- 調整可能な投与量と患者固有のパラメータを備えた個別化注射システムが慢性疾患治療で注目を集めます。
- 規制当局は人間工学と安全性の要件を強化し、高品質なエンジニアリング基準を推進します。
- 製薬会社とデバイス開発者の間のパートナーシップが、薬物・デバイス複合製品のイノベーションを加速します。
- 自己投与と生物製剤の認識が高まる中、新興市場での採用が拡大します。
- 小型化と人間工学の改善により、指先の器用さが限られた患者でもデバイスの使用が容易になります。
- AI対応の分析が個別化治療管理と予測的服薬遵守の洞察をサポートします。
- オートインジェクターの生産能力が世界的に拡大し、生物製剤の消費と在宅ケア治療モデルの増加に対応します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在、世界市場はオートインジェクターにどれくらいの価値を持っていますか?
2024年から2032年までの自動注射器市場の予測成長率はどのくらいですか?
製品タイプに関して、どの市場カテゴリーがリードしていますか?
予測期間中に最も高いCAGRが見込まれる流通チャネルセグメントはどれですか?
グローバルなオートインジェクター産業の主要なプレーヤーは誰ですか?
オートインジェクター市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 オートインジェクター市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(the historical period、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のオートインジェクター市場市場スナップショット
- 2.1.1 市場規模 – 実績(the historical period)および予測(2032) (base year: USD 63,708 million → 2032: USD 252,769.2 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 オートインジェクター市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 年
- 2.3.2 数量シェア上位10社 – 年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. オートインジェクター市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるオートインジェクター市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 オートインジェクター市場市場の成長要因
- 3.3 オートインジェクター市場市場の抑制要因および課題
- 3.4 オートインジェクター市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 オートインジェクター市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 オートインジェクター市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、オートインジェクター市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 オートインジェクター市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. オートインジェクター市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(the historical period)
- 5.1.2 国別世界輸出数量(the historical period)
- 5.1.3 国別世界輸入金額(the historical period)
- 5.1.4 国別世界輸入数量(the historical period)
- 5.1.5 国別純貿易収支(the historical period)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(the historical period)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はオートインジェクター市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 オートインジェクター市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 オートインジェクター市場市場シェア分析 – 年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 オートインジェクター市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 オートインジェクター市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新オートインジェクター市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のオートインジェクター市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(年・2032年)
- 7.1.2 チャネル構成比の推移(2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のオートインジェクター市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のオートインジェクター市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のオートインジェクター市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのオートインジェクター市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のオートインジェクター市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのオートインジェクター市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. オートインジェクター市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
