
家庭用薬物乱用検査市場の概要:
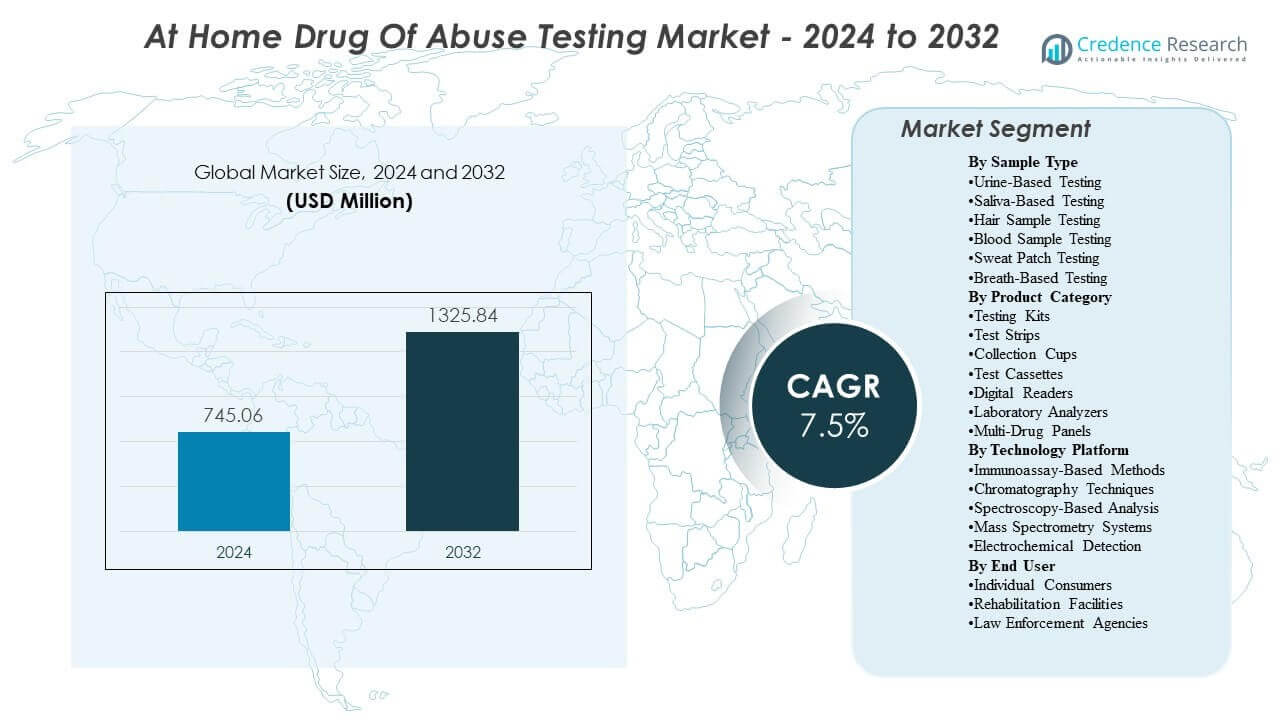
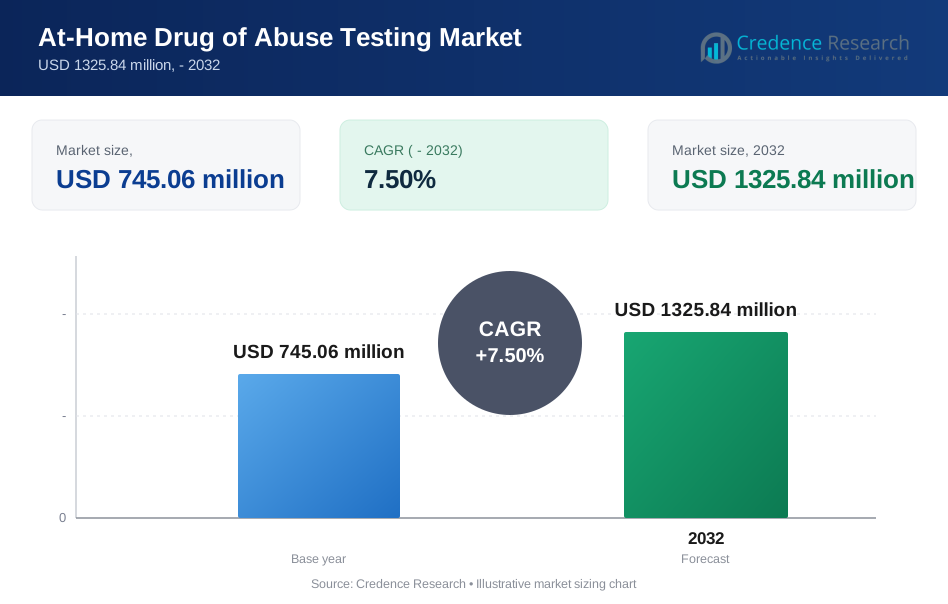
家庭用薬物乱用検査市場は、2024年の7億4506万米ドルから2032年には推定13億2584万米ドルに成長すると予測されており、2024年から2032年までの年間平均成長率(CAGR)は7.5%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の家庭用薬物乱用検査市場規模 | 7億4506万米ドル |
| 家庭用薬物乱用検査市場、CAGR | 7.5% |
| 2032年の家庭用薬物乱用検査市場規模 | 13億2584万米ドル |
成長は主に、家庭、雇用主、ケア環境におけるプライベートで便利なスクリーニングオプションの需要の高まりによって推進されています。物質乱用のリスクに対する意識の高まりと、早期発見への強い関心が採用を支えています。小売店や電子商取引の利用可能性が向上し、アクセスと製品選択が改善されました。迅速なイムノアッセイストリップ、多面パネルキット、より明確な結果解釈の進展も、再購入と幅広い利用を促進しています。
北米は、検査意識の高さ、確立された小売流通、職場や家族環境での広範な利用によりリードしています。ヨーロッパは、公衆衛生の焦点と、製品品質への信頼を築く規制された診断市場によって支えられています。
家庭用薬物乱用検査とは、尿、唾液、髪の毛、汗などの生体サンプル中の違法薬物や処方薬の存在を検出する自己管理型の検査キットを指します。これらのキットは、個人のモニタリング、親の監視、または回復支援のために迅速で予備的な結果を提供しますが、臨床または法的決定には確認のためのラボ検査がしばしば必要です。
家庭用薬物乱用検査市場の洞察:
- 需要は主にプライバシーと利便性の必要性によって促進され、家庭、雇用者、回復監視の使用ケースが繰り返し購入やより広範な定期的なスクリーニングを支えています。
- 主な制約は、偽陽性/偽陰性、ユーザーエラー、スクリーニング結果と確認検査要件の混乱を含む信頼性と使いやすさの問題に集中しています。
- 北米がリードしており、確立されたOTCとeコマースの流通、高い認知度が要因で、ヨーロッパも強力で、規制された診断チャネルと薬局の到達範囲があります。
- アジア太平洋地域が主要な成長地域であり、急速なeコマースの拡大と家庭用診断への消費者アクセスの改善に支えられていますが、ラテンアメリカと中東・アフリカは、手頃な価格と流通の制約からより緩やかに成長しています。
市場の推進要因:
プライバシー、利便性、自宅での目立たない自己スクリーニングの好みの高まり
消費者は、スティグマを軽減し、プライベートな意思決定を可能にするため、家庭用薬物乱用検査を選ぶことが増えています。リスクを管理する家族、再発を監視する介護者、診療所の訪問を予定せずに安心を求める個人にとって、利便性は重要です。結果への迅速なアクセスは、特にカウンセリングや治療の経路と組み合わせた場合、早期介入をサポートできます。テスト形式がシンプルで、侵襲性が低く、解釈が容易な場合、需要も高まります。
- 例えば、UNODCが2023年に3億1600万人が薬物を使用したと報告し、NIDAがスティグマと差別が物質使用障害を持つ人々のケアに影響を与える可能性があると強調している中、消費者は家庭で数分以内に読めるプライベートで便利な自己スクリーニングのために家庭用薬物乱用検査を選ぶことが増えています。
職場と家族の安全ニーズが定期的で予防的なテスト行動を促進
雇用者、親、介護者は、安全に敏感なルーチンをサポートし、即時の臨床的エスカレーションなしに疑われる誤用を確認するために家庭用テストを使用します。家庭では、特に思春期の若者や回復中の個人に対する予防と監視にテストが結び付けられることが多いです。これらの使用ケースは、一回限りのスクリーニングを超えて、定期的な繰り返し購入に向けてボリュームを拡大します。ハームリダクションと早期発見に対する広範な社会的焦点がこの予防的行動を強化します。
- 例えば、クエストダイアグノスティクスが800万件以上の職場薬物検査を分析した結果、2024年の米国労働力の尿薬物陽性率が4.4%、一般労働力での理由付き陽性率が33.1%であることが判明し、雇用者、親、介護者が定期的な安全性と回復監視のために家庭用テストを使用し、定期的な繰り返し購入に繋がることを強調しています。
より広範な小売およびeコマースの利用可能性がアクセスと製品選択を改善
薬局、スーパーマーケット、オンラインマーケットプレイスを通じた流通拡大は、認知度と購入の利便性を高めます。Eコマースは、より広い地理的範囲への到達、製品の比較が容易になり、再注文やサブスクリプションを通じて繰り返し購入を可能にします。より多くのブランドとプライベートラベルの提供により、価格帯が広がり、さまざまな所得層での採用をサポートしています。改善されたパッケージ、説明書、カスタマーサポートは、初めてのユーザーにとっての認識される障壁を減少させます。
マルチパネル形式と迅速なターンアラウンドタイムにおける製品性能の向上
メーカーは、より多くの薬物パネル、より明確な結果ウィンドウ、より短い処理時間で迅速なスクリーニング形式を改善し続けています。マルチパネルキットは、一度の購入で複数の物質をスクリーニングできることで価値の認識を高めます。改善された感度とユーザーエラーの減少は、改善されたサンプル収集とステップバイステップのガイダンスによってサポートされ、信頼と再利用を増加させることができます。これらの製品のアップグレードは、単一使用のテストからより広範な家庭の準備へと需要をシフトさせるのにも役立ちます。
市場動向と機会:
階層化された製品ラインをサポートするマルチパネルおよびカスタマイズ可能なパネルへのシフト
購入者は、一度のテストでより多くの物質をスクリーニングするマルチパネルキットにシフトしており、利用ケースに応じたカスタマイズ可能なパネルの需要も出現しています。これは、価値オプションからプレミアムなマルチパネル形式までの階層化されたポートフォリオをサポートします。明確なラベル付けと簡単な解釈は、パネルの幅が主要な購入ドライバーとなる中でブランドの差別化を助けます。標準化された結果の提示は、再利用の信頼を強化することもできます。
デジタルガイダンスと結果キャプチャ機能がプレミアム化とケアパスウェイを可能にする
ガイド付きの指示、タイマー、結果キャプチャなどのデジタルサポート機能は、ユーザーエラーを減少させ、信頼を向上させるためにますます使用されています。これにより、オプションのリーダーやアプリベースのガイダンスを含むプレミアムな提供の余地が生まれます。薬局、遠隔医療、カウンセリングネットワークとのパートナーシップは、スクリーニングを確認パスウェイやケアに接続することができます。これらのモデルは、遵守と繰り返し購入を増加させることができます。
初めてのユーザー向けの採用余地を広げるユーザーフレンドリーな収集とパッケージング
ユーザーフレンドリーな収集とパッケージングは、改ざん防止デザインや誤読を減少させるためのより明確な結果ウィンドウを含め、注目を集めています。これにより、より良い説明書と簡素化されたサンプル処理を通じて、初めてのユーザーの採用を広げる機会が生まれます。代替サンプルタイプの革新と改善された感度は、形式が家庭で実用的である限り、利用ケースを拡大することができます。ステップ全体での摩擦の低下は、再購入率の向上をサポートします。
新興市場でのリーチを拡大するオンラインチャネルの成長と補充モデル
オンラインチャネルは、レビューや信頼性の認識を通じてブランド選択を形作るようになっており、バルクパックや補充モデルは再利用セグメントに適合します。直接消費者向けの戦略は、教育を改善し、サブスクリプションスタイルの再注文を可能にします。Eコマースと消費者の健康支出が増加する中で、新興市場はよりアクセスしやすくなり、特にローカライズされたパネル構成でのアクセスが容易になります。雇用者やコミュニティプログラムは、明確なプロトコルによってサポートされるときに、構造化された需要を促進することもできます。
家庭用薬物乱用検査市場の課題分析
家庭用薬物検査は、特に偽陽性、偽陰性、物質ごとの検出期間の違いに関して信頼性と正確性の懸念があります。結果は、ユーザーの誤り、不適切なサンプル処理、または指示の誤解によって影響を受ける可能性があります。多くのキットは確認ではなくスクリーニング用に設計されており、結果に基づいてどのように行動すべきかについて混乱を招くことがあります。敏感な状況では、不確実性が介入の遅れや不必要なエスカレーションにつながる可能性があります。
- 例えば、ACON LaboratoriesのOn Call Multi Drug Home Test Cupに関するFDAの510(k)決定要約では、THC 50 ng/mLやPCP 25 ng/mLなどの固定カットオフを持つ視覚的に読み取るラテラルフローイムノアッセイが説明されており、結果は5分で読み取ることが意図されており、10分後には読み取らないことが推奨されています。
市場間での規制の変動性や品質基準の違いは、製品の位置付けや消費者の信頼を複雑にする可能性があります。低価格の提供からの価格競争は利益率に圧力をかけ、購入者が信頼性よりもコストを優先するよう促すかもしれません。スティグマやプライバシーの懸念は、製品が利用可能であっても、いくつかの文化や家庭の文脈での採用を制限する可能性があります。顧客サポートと明確なエスカレーションガイダンスは、特に予期しない結果の後に次のステップを求めるユーザーにとっては依然として課題です。
- 例えば、ALFA Scientific DesignsのInstant View Multi-Drug Urine Test Cup and PanelのOTC使用に関するFDAクリアランス文書では、ブプレノルフィン10 ng/mLやTHC 50 ng/mLなどの定義されたカットオフで最大13種類の薬物をスクリーニングできると述べられていますが、結果は予備的なものであり、クロマトグラフィー/質量分析法によって確認されることが意図されています。400人の一般ユーザーによる研究が消費者の使いやすさをサポートしています。
家庭用薬物乱用検査市場のセグメンテーション分析:
家庭用薬物乱用検査市場は、サンプルタイプ、製品、技術、エンドユーザーによってセグメント化でき、それぞれが採用と価格設定に影響を与えます。
サンプルタイプ別では、尿検査が最も広く使用されており、親しみやすさ、幅広い薬物パネルの利用可能性、コスト効率のためです。一方、唾液検査は収集が容易でスクリーニングが迅速なため、シェアを拡大しています。毛髪検査はより長い検出期間をサポートしますが、家庭では複雑さや高コストのためにあまり一般的ではありません。血液、汗、呼気検査はよりニッチであり、通常は収集の実用性や消費者環境でのデバイス依存によって制限されます。
製品別では、需要はテストキット、ストリップ、カップ、カセットに集中しており、自己スクリーニングや繰り返しのモニタリングニーズに対応しています。より広範なカバレッジが必要な場合にはマルチパネルが好まれます。リーダーやアナライザーは、より明確な解釈と記録性を求めるユーザーに使用される高価値セグメントを表しますが、採用は手頃な価格と使いやすさに依存します。
技術別では、イムノアッセイが迅速なスクリーニングのために主流であり、クロマトグラフィー形式は分離と読みやすさを向上させます。分光法、質量分析法、電気化学的アプローチはより専門的であり、通常はコストとデバイス要件によって制約されます。
エンドユーザー別では、個人が最大の基盤を形成しており、リハビリテーションセンターは継続的なモニタリングのためにテストを使用しています。法執行機関の需要は選択的であり、手続き上の要件や確認ワークフローによって影響を受けることが多いです。
セグメンテーション:
サンプルタイプ別
- 尿検査
- 唾液検査
- 毛髪検査
- 血液検査
- 汗検査
- 呼気検査
製品別
- テストキット
- ストリップ
- カップ
- カセット
- リーダー
- アナライザー
- パネル
技術別
- イムノアッセイ
- クロマトグラフィー
- 分光法
- 質量分析
- 電気化学
エンドユーザー別
- 個人
- リハビリテーションセンター
- 法執行機関
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカは、消費者の認知度の高さ、OTC薬局ネットワークの密集、強力なeコマースの浸透に支えられ、自宅での薬物乱用検査市場をリードしています。家庭でのスクリーニング、職場のリスク管理、回復モニタリングのための定期的な使用がリピート購入を支えています。2024年には、北アメリカは42%のシェアを持つと推定され、成熟したセルフテスト習慣と広範な小売店での入手可能性を反映しています。
ヨーロッパは、推定28%のシェアで2番目に大きな地域です。規制された診断フレームワークと薬局主導の流通が購入者の信頼を強化しますが、セルフテストの規範、施行の優先順位、購入チャネルが異なるため、採用は国によって異なります。製品へのアクセスと支払い意欲が高く、目立たないテストがますます評価されている西ヨーロッパでの需要が最も強いです。
アジア太平洋は、オンライン市場の拡大、中産階級の健康支出の増加、マルチパネルキットへのアクセスの拡大により、2024年に推定20%のシェアで主要な成長エンジンです。多くの分析が、認知度と入手可能性が改善されるにつれて、最も成長が速い地域として位置づけています。ラテンアメリカは約6%のシェアで小さいままで、eコマースの成長と予防的スクリーニングの段階的な正常化に支えられています。中東・アフリカは、約4%で最も小さい地域で、手頃な価格、流通の不均一性、いくつかの市場における消費者認知度の低さに制約されています。地域の価格戦略も取り込みを形作ります。
主要プレイヤー分析:
- アボット・ラボラトリーズ
- クエスト・ダイアグノスティクス・インコーポレイテッド
- ラボコープ
- ドレーゲルワークAG & Co. KGaA
- アレア・インク(アボットの一部)
- オラシュア・テクノロジーズ・インク
- サーモフィッシャー・サイエンティフィック・インク
- プレミア・バイオテック・インク
- コンファーム・バイオサイエンス
- アシュア・テック(杭州)有限公司
- アトラス・メディカルGmbH
- サイケメディクス・コーポレーション
競争分析:
在宅薬物乱用検査市場は中程度に細分化されており、製品の信頼性、パネルの幅、使いやすさ、流通範囲によって競争が形成されています。確立された診断および迅速検査メーカーは通常、検証された性能、明確な指示、一貫した供給で競争し、小規模ブランドやプライベートラベルの販売者は価格とオンラインでの可視性で競争することが多いです。マルチパネルの尿および唾液フォーマットは、より高いバスケット価値とモニタリング用途のためのリピート購入を促進するため、一般的な競争の場です。
差別化は、より明確な結果ウィンドウ、改ざん防止デザイン、解釈エラーを減らすオプションのリーダーなど、ユーザーエクスペリエンス機能にますます結びついています。チャネル戦略が中心であり、強力な薬局配置と主要なeコマースランキングを持つブランドは、より高いボリュームを獲得する傾向があります。エントリーレベルのストリップとカップでは商品化により競争圧力が高いままですが、プレミアムセグメントではデジタルサポート、読みやすさの向上、幅広いパネルがより多くの利益率とブランドロイヤルティの余地を提供します。
最近の展開:
- 2025年8月、クエスト・ダイアグノスティクスはフレゼニウス・メディカルケアのスペクトラ・ラボラトリーズから選択された臨床検査資産の買収を完了し、関連する診断サービスの能力を強化しましたが、在宅薬物検査に限定されていません。
- 2025年3月、サイケメディクス・コーポレーションは、薬物検査結果に解釈的な文脈を追加することを目的とした報告強化であるクォータイルレポートの開始を発表し、より広範なスクリーニング市場に隣接する毛髪薬物検査サービスの差別化を強化しました。
- 2024年11月、イージー・ヘルスケア・コーポレーションは、ウォルマートの一部店舗およびWalmart.comで入手可能な5パネル即時尿薬物検査とニコチン尿検査の2つの新しい薬物検査キットを発売し、Easy@Home製品ラインを拡大しました。
レポートのカバレッジ:
この調査レポートは、サンプルタイプ、製品、技術、エンドユーザーに基づいた詳細な分析を提供します。主要な市場プレイヤーについて、そのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。さらに、近年の市場拡大を促進したさまざまな要因についても議論します。このレポートは、市場を形成する市場動向、規制シナリオ、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、市場の複雑さを乗り越えるための新規参入者および既存企業への戦略的推奨事項を提供します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の家庭用薬物乱用検査市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、At Home Drug Of Abuse Testing Marketはどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた家庭用薬物乱用検査市場のセグメントはどれですか?
家庭用薬物乱用検査市場の成長を促進している主な要因は何ですか?
家庭用薬物乱用検査市場の主要企業はどこですか?
2024年に「At Home Drug Of Abuse Testing Market」で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 家庭用薬物乱用検査市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(the historical period、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の家庭用薬物乱用検査市場市場スナップショット
- 2.1.1 市場規模 – 実績(the historical period)および予測(2032) (base year: USD 745.06 million → 2032: USD 1325.84 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 家庭用薬物乱用検査市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 年
- 2.3.2 数量シェア上位10社 – 年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 家庭用薬物乱用検査市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における家庭用薬物乱用検査市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 家庭用薬物乱用検査市場市場の成長要因
- 3.3 家庭用薬物乱用検査市場市場の抑制要因および課題
- 3.4 家庭用薬物乱用検査市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 家庭用薬物乱用検査市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 家庭用薬物乱用検査市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、家庭用薬物乱用検査市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 家庭用薬物乱用検査市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 家庭用薬物乱用検査市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(the historical period)
- 5.1.2 国別世界輸出数量(the historical period)
- 5.1.3 国別世界輸入金額(the historical period)
- 5.1.4 国別世界輸入数量(the historical period)
- 5.1.5 国別純貿易収支(the historical period)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(the historical period)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は家庭用薬物乱用検査市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 家庭用薬物乱用検査市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 家庭用薬物乱用検査市場市場シェア分析 – 年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 家庭用薬物乱用検査市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 家庭用薬物乱用検査市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新家庭用薬物乱用検査市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の家庭用薬物乱用検査市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(年・2032年)
- 7.1.2 チャネル構成比の推移(2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の家庭用薬物乱用検査市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の家庭用薬物乱用検査市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の家庭用薬物乱用検査市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの家庭用薬物乱用検査市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の家庭用薬物乱用検査市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの家庭用薬物乱用検査市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 家庭用薬物乱用検査市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
