
生殖補助技術 (ART) 市場概要:
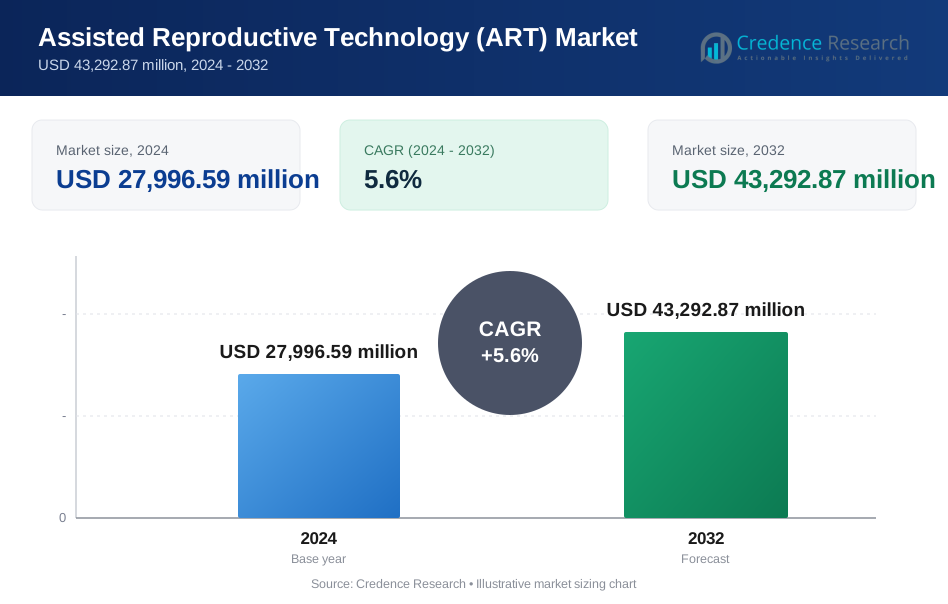
生殖補助技術 (ART) 市場は、2024年の27,996.59百万米ドルから2032年には推定43,292.87百万米ドルに成長し、2024年から2032年の間に年平均成長率(CAGR)5.6%が予測されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の生殖補助技術 (ART) 市場規模 | USD 27,996.59 百万 |
| 生殖補助技術 (ART) 市場、CAGR | 5.6% |
| 2032年の生殖補助技術 (ART) 市場規模 | USD 43,292.87 百万 |
生殖補助技術 (ART) 市場の洞察:
- 母親の年齢の上昇、IVFサイクルの需要増加、遺伝子スクリーニングツールの広範な採用が市場全体の勢いを強化し続けています。
- 高額な治療費、不均一な保険適用、国ごとの規制の違いが多くの患者グループのアクセスを制限しています。
- 北米は先進的な臨床インフラによりリードし、ヨーロッパは確立された不妊治療ネットワークに支えられた強力な採用を維持しています。
- アジア太平洋地域は、民間クリニックの能力拡大と医療ツーリズムの加速により、新興経済国での治療受け入れが急速に成長しています。
生殖補助技術 (ART) 市場の推進要因
人口動態の変化による需要の増加
ライフスタイルの変化により、母親の年齢の上昇が主要地域の出生率に影響を与え続けています。多くのカップルがキャリア、教育、財務計画のために親になることを遅らせています。このパターンにより、生殖補助技術市場は臨床需要の増加から恩恵を受けています。卵巣予備能の低下に関連する課題に直面するカップルを支援します。治療選択肢に対する認識の広がりが、早期に助けを求める意欲を高めます。クリニックは成功率に対する期待の高まりに応えるためにサービスの提供を拡大しています。多くの国でも出生率の低下が見られ、生殖医療への投資を促しています。技術の進歩が、利用可能な手続きに対する患者の信頼を強化するのに役立ちます。
ゲノムおよび胚選択ツールの採用拡大
高度なスクリーニングプラットフォームは、成功率を高め、治療サイクル中の不確実性を軽減します。タイムラプスイメージングにより、制御された環境での胚の健康評価が改善されます。遺伝子検査は、選択された胚内の遺伝性疾患の可能性を減少させます。これらの能力により、生殖補助技術市場は強力な牽引力を得ています。クリニックが成果を改善するプレッシャーの下でより高い効率を提供します。医師は、ラボのワークフローを合理化するためにより多くのデジタルツールを採用しています。自動化システムが胚の取り扱いの精度を向上させます。これらの改善はサイクルの失敗を減少させ、より広範な消費者の信頼をサポートします。
- 例えば、VitrolifeのEmbryoScope+タイムラプスインキュベーターは、iDAScore AIアルゴリズムを利用しており、115,000以上の胚のデータセットで訓練され、自動的な生存可能性スコアを提供します。臨床研究によれば、このシステムは従来の形態学に基づく選択と比較して、臨床妊娠率を12%向上させることができます。
急成長する生殖能力保存サービス
若い成人の間でキャリア優先度の変化を反映し、選択的な卵子と精子の凍結への関心が高まっています。多くの人々は健康要因が低下する前に生殖能力を保存することを好みます。補助生殖技術アート市場は、より良い凍結保存結果を通じてこの傾向を支えています。これにより、患者は将来の家族計画の選択肢を確保できます。一部の分野の雇用主は、優秀な人材を引き付けるために生殖支援の福利厚生を提供しています。クリニックは細胞の生存率を強化するために高度な凍結媒体に投資しています。公共の認識が広がることで、長期保存への安心感が増します。解凍後の生存率が高まることで、より多くの患者が保存を検討するようになります。
- 例えば、北里大学は超高速ガラス化のためのCryotop®メソッドを開発し、23,000°C/分の冷却速度を達成しました。この技術は、卵子の99%の生存率とドナー卵プログラムでの90%の妊娠率を生み出すことが臨床的に記録されており、細胞の生存率における世界的な基準を設定しています。
専門的な生殖医療センターの利用可能性の増加
新しい生殖医療クリニックが強い患者需要のために新興経済に進出しています。多くのセンターは高度な画像処理、AIツール、遺伝子スクリーニングを統合しています。補助生殖技術アート市場は、臨床能力を拡大する地域で着実に成長しています。公共および民間の医療改革からの支援を得ています。トレーニングプログラムは、新しい手順における臨床医のスキルを強化するのに役立ちます。費用の違いや治療のアクセス性のために、国境を越えた生殖医療の旅行が増加しています。明確な規制を持つ国々は、より多くの国際患者を引き付けます。個別化された治療計画の幅広い利用可能性が患者の満足度を向上させます。
補助生殖技術(ART)市場のトレンド
人工知能のラボワークフローへの統合の増加
AIツールは、胚の発育中の複雑な評価を簡素化するのに役立ちます。アルゴリズムは、細胞構造や分裂パターンに基づいたより一貫した評価をサポートします。自動化システムは、重要なラボステップでの人的エラーを減少させます。補助生殖技術アート市場は、このトレンドに沿って精度を向上させます。手作業の負担を軽減することでクリニックの効率を強化します。データプラットフォームは、着床の可能性を予測するモデルを改善します。信頼性のある結果を求める圧力が高まる中、多くの生殖医療センターがAIを採用しています。世界のベンダーは、シームレスなラボ統合のための専門ソフトウェアを導入しています。
外来および最小刺激プロトコルへの移行の増加
患者は不快感や費用を抑えるために薬物曝露を減らすことを好みます。低刺激プロトコルは、安全性を損なうことなく、より穏やかな治療サイクルをサポートします。クリニックは、若年層や軽度の不妊症のある人々を対象にオプションを拡大しています。補助生殖技術アート市場は、このシフトに伴い、多様な患者ニーズをサポートするよう進化しています。地域を超えた柔軟な治療計画を促進します。短い回復時間が外来ケアの患者の好みを増加させます。このアプローチは、臨床リソースの負担を軽減します。多くの患者は、サイクル中のホルモンへの影響が少ないことを評価しています。
ドナープログラムと第三者生殖の人気の高まり
ドナー卵子、ドナー精子、代理母の需要が増加しています。社会的および医療的要因が多くの国でこれらのプログラムへの関心を高めています。同性愛カップルも広範な受け入れに貢献しています。補助生殖技術アート市場は、構造化されたドナーレジストリを通じて成長を支援しています。安全性と透明性を向上させるための標準化されたプロセスを作成します。デジタルプラットフォームにより、ドナーのマッチングがより迅速かつ信頼性の高いものになります。多くのクリニックが大規模なドナープールにアクセスするために国際ネットワークを構築しています。個人の好みにより、より多くの患者がカスタマイズされた生殖経路を求めています。
- 例えば、カリフォルニア・クライオバンク(Generate Life Sciences社)は、260以上のキャリア条件に対する遺伝子スクリーニングを含む包括的な10ステップの審査プロセスを経て、全ドナー応募者のうち1%のみがプログラムに受け入れられる厳格なスクリーニングプロセスを維持しています。
国境を越えた生殖ツーリズムネットワークの拡大
専門サービスを持つ国々は、費用対効果の高い治療を求める患者を引き付けます。規制の違いが、支援的な法的枠組みを持つ市場への移動を促進します。クリニックは旅行提供者と提携して統合ケアパッケージを作成します。補助生殖技術アート市場は、医療ツーリズムの拠点を通じて可視性を高めています。クリニック間のグローバルな協力の機会を創出します。成功率の評判が患者の移動性に影響を与えます。いくつかの地域は、国際的に競争するために先進的なラボに投資しています。透明な手続きが外国人患者の信頼を促進します。
- 例えば、スペインのインスティトゥート・ベルナベウは、137カ国以上からの患者を管理する専門の国際患者部門を設立しており、3回のドナー卵子サイクル後に成功した出産が達成されない場合、100%の返金を提供する「妊娠保証」プログラムを提供しています。
補助生殖技術(ART)市場の課題分析
高額な治療費と不均一な保険適用
多くの患者が高額な手続き料金のために経済的制約に直面しています。いくつかの国では保険のサポートが限られており、治療の選択肢へのアクセスが制限されています。補助生殖技術アート市場は、コストに敏感な地域での採用が遅れています。低所得層への普及に苦労しています。高価な薬が患者の予算にさらに圧力をかけます。クリニックは先進的なラボ設備のために運営コストが上昇しています。市場間の価格変動が患者の混乱を招きます。公衆衛生のサポートが低い地域では需要が弱まります。
地域ごとの規制の壁と倫理的複雑性
規制の枠組みが大きく異なるため、サービスの拡大が複雑になります。一部の国では、ドナープログラムや胚の取り扱いに厳しい規則を課しています。補助生殖技術アート市場は、ライセンスの問題で遅延に直面しています。進化する国家政策への準拠が必要です。倫理的な議論が特定の手続きの公的受け入れに影響を与えます。遺伝子検査の制限が特定の地域での利用可能性を減少させます。承認経路のナビゲートがクリニックに負担を増やします。グローバルベンダーは、地域の要件に製品基準を合わせる際に課題に直面します。
補助生殖技術(ART)市場の機会
政府の支援の増加と医療政策の改革
いくつかの国では、出生率の低下に対抗するために支援的な政策を採用しています。政府は、治療へのアクセスを促進するために、補助金、税制優遇措置、保険の拡大を模索しています。これらの取り組みの下で、補助生殖技術アート市場は強い成長の可能性を得ています。生殖インフラに向けた公的資金から恩恵を受けています。クリニックは、新しいパフォーマンス基準を満たすために設備をアップグレードしています。国民キャンペーンは、生殖健康に対する公衆の意識を高めています。進歩的な政策改革は、より多くの民間投資家を引き付けます。新興市場は、競争力のある生殖クラスターを構築するために支援的な規制を利用しています。
高度なパーソナライズとゲノムイノベーションへの需要の増加
患者は、生物学的および遺伝的プロファイルに基づいた個別の治療計画を求めています。個別化されたホルモン療法は、手続き中の快適さを増します。補助生殖技術アート市場は、ゲノム分析におけるより深い革新をサポートしています。ターゲットを絞った評価を通じて、胚選択の精度を強化します。クリニックは、成功率を上げるためにAI駆動のパーソナライズを探求しています。世界的な研究プログラムは、培養媒体の最適化に焦点を当てています。新しい診断プラットフォームは、生殖問題に関するより良い洞察を解き放ちます。精密生殖医療に多額の投資を行う地域で機会が拡大しています。
補助生殖技術(ART)市場セグメンテーション分析:
手続き別
多くの臨床環境での高い着床の可能性により、新鮮なドナーおよび新鮮な非ドナーサイクルは強い需要を支え続けています。凍結ドナーおよび凍結非ドナーサイクルは、より良い凍結保存の結果と柔軟なスケジューリングオプションにより勢いを増しています。補助生殖技術アート市場は、解凍胚の生存率の向上により、凍結サイクルへのシフトが進む中でその地位を強化しています。胚および卵のバンキングは、親になる時期を遅らせることを計画している個人の間で急速に拡大しています。治療のタイミングをより正確に管理するのに役立ちます。多くのセンターが、臨床的な信頼性を高めるために高度な凍結プロトコルに投資しています。患者は、解凍サイクル中の医療負担の軽減を評価しています。これらの傾向は、世界的な生殖ネットワーク全体での広範な採用を強化しています。
- 例えば、Vitrolife ABのRapidVit™およびRapidWarm™システムは、クリニックが胚盤胞の解凍後の生存率を98%以上達成することを可能にし、古いスローフリーズ法と比較してサイクル損失のリスクを大幅に減少させています。
技術別
体外受精は、高い成功率と広範な臨床適用性により、依然として主要な技術です。男性および女性の不妊要因の治療をサポートし、先進的な遺伝子スクリーニングオプションを統合しています。人工授精またはIUIは、軽度の状態を持つカップルにとって、より簡単で低コストの経路を提供します。補助生殖技術アート市場は、多様な患者のニーズにより、両方のアプローチをバランスよくサポートしています。好ましい償還がある地域でのIVFの強い採用を支援しています。多くのクリニックが、受精の精度を向上させるためにラボシステムをアップグレードしています。IUIは、簡素化されたプロトコルと短いサイクル期間により、関連性を維持しています。技術の採用は、患者の支払い能力と臨床の成熟度に基づいて異なります。
製品タイプ別
35歳未満の女性は、自然な妊娠力が高く、胚の質が強いため、最も反応が良いグループを形成します。多くのクリニックは、この年齢層での出生率が高いと報告しています。35歳以上の女性は、家族計画の遅れによって急成長しているセグメントを代表しています。生殖補助技術市場は、ターゲットを絞った刺激プロトコルを通じて両方のグループをサポートします。高齢の患者が卵巣予備力の低下をドナープログラムや高度なモニタリングツールで管理するのを助けます。成功率は生物学的な違いにより異なり、より個別化を促進します。クリニックは両方のセグメントに特化した経路を設計します。年齢に基づくセグメンテーションは、新しい診断ツールへの投資を導きます。
- 例えば、メルクKGaAのGonal-f®プレフィルドペンは、12.5 IUの正確な投与量を可能にし、臨床試験では、従来の固定用量プロトコルと比較して、35歳以上の患者で1サイクルあたり平均2.1個の卵子の採取を増加させることが示されています。
エンドユース別
不妊治療クリニックは、専門的な設備と訓練を受けた胚学者のため、主要なケア設定として残っています。これらのセンターは、最も多くの手術量を提供し、革新の採用をリードしています。病院は、より広範な医療監督を必要とする複雑なケースをサポートします。生殖補助技術市場は、先進地域でのクリニックと病院の強力な協力関係から恩恵を受けています。統合サービスへの患者アクセスを効率化するのに役立ちます。他のエンドユース設定には、ニッチなニーズをサポートする小規模な診療所や研究センターが含まれます。多くの地域で、需要の増加によりクリニックの急速な拡大が見られます。専門的な環境を好む患者の選好が、専用の不妊治療ネットワークの強力な成長を促進しています。
セグメンテーション:
手続き別
- 新鮮ドナー
- 新鮮ノンドナー
- 凍結ドナー
- 凍結ノンドナー
- 胚/卵子バンキング
技術別
- 体外受精 (IVF)
- 人工授精 / 子宮内授精 (AI-IUI)
製品タイプ別
- 35歳未満の女性
- 35歳以上の女性
エンドユース別
- 不妊治療クリニック
- 病院
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカは、世界の収益の約35%を占める生殖補助技術市場で最大のシェアを持っています。強力な医療インフラと広範なIVFの採用が、地域全体での高い需要を支えています。多くのクリニックが、結果を改善するために高度な遺伝子検査やAIを活用した胚選択を統合しています。生殖補助技術市場は、一部の州での好意的な保険適用と選択的保存の受け入れの高まりから恩恵を受けています。高齢出産とライフスタイルの変化により急速に拡大しています。主要企業は、合併や高度なラボ技術を通じて地域の支配力を強化しています。
ヨーロッパは市場の約30%を占め、国境を越えた不妊治療において強力なリーダーシップを維持しています。多くの国が構造化された償還をサポートしており、IVFやドナープログラムへのアクセスを改善しています。厳格な規制監督が主要経済国のクリニック全体で安全基準を強化しています。生殖補助技術市場は、確立された臨床ネットワークと強力な研究能力により安定性を得ています。凍結保存の改善により、凍結サイクルの採用が広がっています。いくつかの国は、コストの利点と明確な法的枠組みにより、世界中の患者を引き付けています。
アジア太平洋は市場の約25%を占め、最も急成長している地域として際立っています。医療観光の増加、民間不妊治療センターの拡大、大規模な人口需要が強い勢いを支えています。多くの国が西洋市場と競争するために現代的な胚学ラボに投資しています。生殖補助技術市場は、若い世代の間での生殖保存の受け入れの広がりから恩恵を受けています。競争力のある価格設定とアクセスの改善を通じて規模を拡大しています。意識の向上と支援的な政策改革が、発展途上経済全体での長期的な成長を強化しています。
主要プレイヤー分析:
- CooperSurgical Inc.
- Vitrolife Group
- Irvine Scientific
- Cook Medical
- Thermo Fisher Scientific Inc.
- EMD Serono Inc.
- Progyny Inc.
- Ferring Pharmaceuticals
- Merck KGaA
- The Baker Company, Inc.
競争分析:
補助生殖技術市場は、グローバルなデバイスプロバイダー、製薬会社、専門的な不妊治療サービスプラットフォーム間で強い競争が特徴です。企業は成功率を向上させるために、先進的な培養媒体、胚モニタリングツール、自動化システムへの投資を促されています。主要プレイヤーは、ラボのワークフロー能力を強化する買収を通じてポートフォリオを拡大しています。多くの企業は、クリニックの拡大が新たな収益機会を生む新興地域をターゲットにしています。革新は、遺伝子検査ツール、AI駆動の胚選択ソフトウェア、高効率の凍結保存システムに焦点を当てています。企業は、不妊治療クリニックやデジタルヘルスプラットフォームとのパートナーシップを通じて市場での存在感を強化しています。強い競争は、製品性能とサービス提供の継続的なアップグレードを推進し、グローバルな成長のためのダイナミックな環境を作り出しています。
最近の動向:
- 2025年6月、KKRが支援するIVI RMA Globalは、ART Fertility Clinicsを4億から4億5千万ドルで買収することに合意し、不妊治療サービスをグローバルに拡大しました。
- 2025年5月、VitrolifeはAutoIVFへのシンジケート投資ラウンドを主導し、IVFプロセスの自動化を支援し、不妊治療のためのエンドツーエンドプラットフォームを拡大しました。
- 2024年12月、AstorgはHamilton Thorneの非公開化買収を完了し、同時にCook Medicalの生殖健康事業を買収し、革新的なIVF製品を提供する115カ国以上で活動するグローバルな純粋プレイARTリーダーを創出しました。
- 2024年6月、CooperSurgicalはZyMōt Fertilityを買収し、同社の革新的な精子分離技術を補助生殖技術ポートフォリオに加え、妊娠成功率を向上させました。
レポートカバレッジ:
この調査レポートは、手順、技術、製品タイプ、エンドユースに基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術革新についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 生殖医療の需要の増加により、家族計画のために臨床支援を求める人々が増える中、世界的な展望が強化されるでしょう。
- 選択的保存の広範な受け入れにより、主要な医療システム全体で長期的な機会が生まれるでしょう。
- AI駆動の意思決定ツールが胚の選択を再構築し、治療サイクルの予測可能性を向上させるでしょう。
- ドナープログラムの成長により、規制された地域のクリニック全体でサービスの多様化が進むでしょう。
- 次世代の凍結保存媒体への投資が、より良い生存結果をサポートするでしょう。
- 遺伝子スクリーニングツールは、生殖の安全性を向上させるために、より強力な採用を得るでしょう。
- 先進的なラボ能力により、競争力のある拠点間での国境を越えた生殖旅行が拡大するでしょう。
- デジタルプラットフォームが患者の調整を強化し、治療経路を効率化するでしょう。
- 専門の生殖医療センターが、医療投資が増加している新興経済国で急速に拡大するでしょう。
- バイオテクノロジー企業とクリニックの強力な協力により、補助生殖技術市場全体でのイノベーションが加速するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の生殖補助技術(ART)市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、補助生殖技術アート市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持った補助生殖技術(ART)市場のセグメントはどれですか?
助成生殖技術(ART)市場の成長を促進している主な要因は何ですか?
アシステッド・リプロダクティブ・テクノロジー(ART)市場の主要企業はどこですか?
2024年に、補助生殖技術(ART)市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 生殖補助技術 (ART) 市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の生殖補助技術 (ART) 市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 27,996.59 million → 2032: USD 43,292.87 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 生殖補助技術 (ART) 市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 生殖補助技術 (ART) 市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における生殖補助技術 (ART) 市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 生殖補助技術 (ART) 市場市場の成長要因
- 3.3 生殖補助技術 (ART) 市場市場の抑制要因および課題
- 3.4 生殖補助技術 (ART) 市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 生殖補助技術 (ART) 市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 生殖補助技術 (ART) 市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、生殖補助技術 (ART) 市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 生殖補助技術 (ART) 市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 生殖補助技術 (ART) 市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は生殖補助技術 (ART) 市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 生殖補助技術 (ART) 市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 生殖補助技術 (ART) 市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 生殖補助技術 (ART) 市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 生殖補助技術 (ART) 市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新生殖補助技術 (ART) 市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の生殖補助技術 (ART) 市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の生殖補助技術 (ART) 市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の生殖補助技術 (ART) 市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の生殖補助技術 (ART) 市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの生殖補助技術 (ART) 市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の生殖補助技術 (ART) 市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの生殖補助技術 (ART) 市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 生殖補助技術 (ART) 市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
