
吸引および生検針市場の概要:
吸引および生検針市場は、2024年の7億7286万米ドルから2032年には推定12億4114万米ドルに成長し、2024年から2032年の間に年平均成長率(CAGR)6.1%を記録する見込みです。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 吸引および生検針市場規模 2024 | 7億7286万米ドル |
| 吸引および生検針市場、CAGR | 6.1% |
| 吸引および生検針市場規模 2032 | 12億4114万米ドル |
診断の複雑化が進む中、腫瘍学、消化器学、肺学、腎臓学のワークフローにおいて吸引および生検針の使用が広がっています。医療チームは、画像誘導手順中に一貫した組織抽出をサポートする技術を好みます。早期発見の重要性が高まる中、プロバイダーは組織学および分子検査のための正確なサンプルを提供するツールに依存するようになっています。針の形状やコーティングの革新は、挿入時の制御を改善し、サンプルの質を向上させます。低侵襲技術への臨床的な重点が、標準化された生検プロトコルへの移行を加速させています。がんプログラムの拡大により、専門的なケアセンターでの手続き量が増加しています。
北米は、先進的な診断インフラと画像誘導生検技術の強力な臨床採用により市場をリードしています。ヨーロッパは、スクリーニングプログラムと定評のある腫瘍学ネットワークに支えられ、安定した成長を示しています。アジア太平洋地域は、中国とインドでの画像システム、病理学研究所、がん診断への投資が拡大する中、急速に台頭しています。ラテンアメリカは、インターベンショナルラジオロジーサービスへのアクセス改善とともに進展しています。中東の医療システムは、早期発見戦略をサポートするために診断能力を強化しています。アフリカ地域は、意識の高まりとインフラ改善の進展により、徐々に採用が進んでいます。
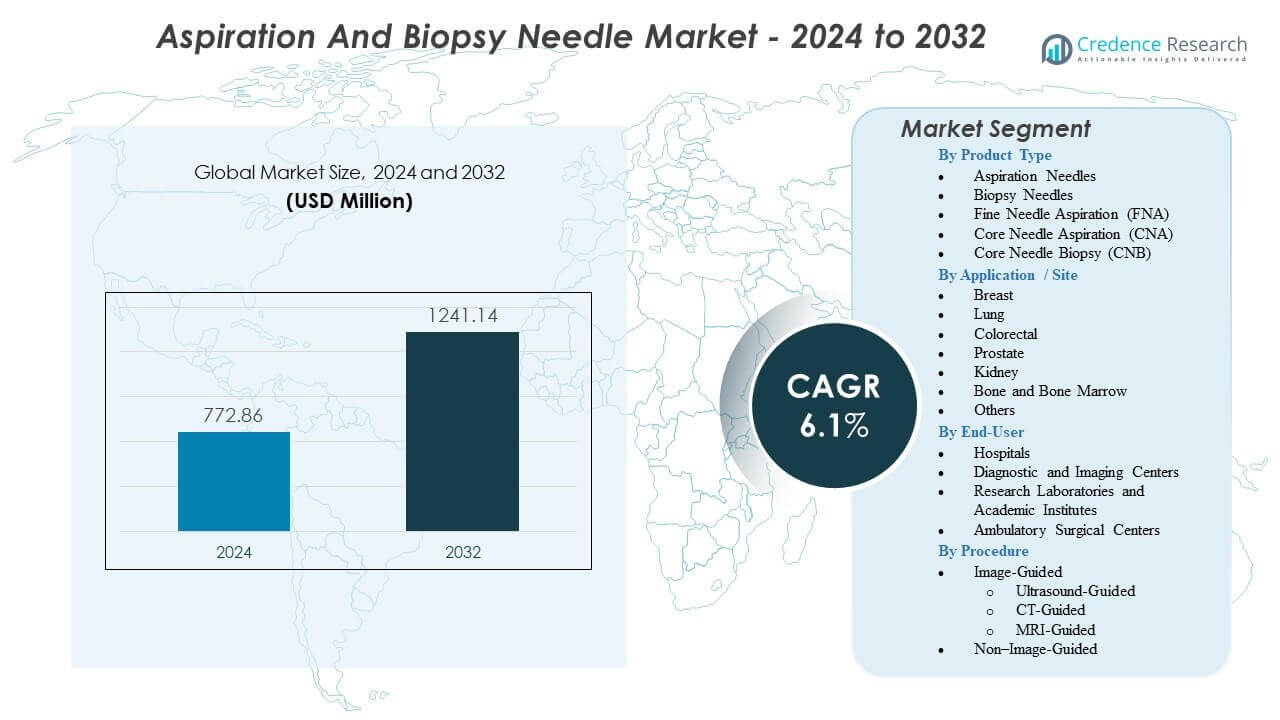
吸引および生検針市場の洞察:
- 市場は、正確な組織サンプリングの需要の高まりにより、2024年の7億7,286万米ドルから2032年には12億4,114万米ドルに6.1%のCAGRで成長します。
- 低侵襲技術と画像誘導手順の使用の増加が、病院や診断センターでの採用を強化しています。
- 熟練したオペレーターの不足、手順の変動、先進的な画像インフラへの依存がいくつかの地域で制約を生んでいます。
- 北米は強力な診断能力によりリードし、ヨーロッパは構造化されたスクリーニングプログラムと確立された腫瘍ネットワークから利益を得ています。
- アジア太平洋地域は、画像アクセスの拡大とがん診断需要の高まりにより急速に台頭し、ラテンアメリカと中東は医療システムの改善とともに着実に成長しています。
吸引および生検針市場の推進要因
臨床ワークフロー全体での低侵襲診断手順の使用拡大
医療提供者は、診断精度を向上させるために低侵襲手順の使用を拡大しています。画像サポートにより、臨床医はより正確に組織をターゲットにできます。早期の病気発見の需要が、チームに先進的な抽出ツールを選択させます。がんプログラムは、病院や専門センターでの生検量を増やしています。医師は患者の回復時間を短縮する技術を好みます。メーカーは、安定したサンプルキャプチャのために改良された針デザインで応えています。トレーニングプログラムは、介入方法の安全な使用をサポートします。吸引および生検針市場は、信頼性の高い診断ツールの採用拡大とともに前進しています。
世界の医療システム全体でのがんスクリーニングプログラムの拡大
がんスクリーニングプログラムは、高性能な生検ツールの持続的な需要を生み出します。病院は、治療経路を導くために組織確認に依存しています。国家イニシアチブは、乳がん、肺がん、消化器がんの早期発見に焦点を当てています。参加率の向上が、画像誘導手順の数を増加させます。提供者は、標準化されたサンプリングプロトコルで診断経路を強化します。臨床ガイドラインは、正確な組織コアを提供する針の使用を奨励します。公共意識キャンペーンは、より多くの個人が定期的なチェックを受けるよう促進します。吸引および生検針市場は、スクリーニングの成長に応じて手順量を増加させています。
針の精度をサポートする先進的な画像技術の採用拡大
画像プラットフォームは、生検のためのより安全でターゲットを絞った針の配置をサポートします。超音波およびCTシステムは、組織アクセス中にオペレーターにリアルタイムの可視性を提供します。病院は、診断の確実性を高めるために放射線ユニットをアップグレードしています。強力な画像は、臨床医の複雑な手順の実施に対する自信を高めます。研究センターは、サンプリングエラーを減少させるために新しい可視化方法をテストしています。メーカーは、これらの技術アップグレードに合わせて針デザインを調整しています。介入放射線チームは、ガイド付きアクセスでのサンプル適合性の向上を報告しています。吸引および生検針市場は、画像依存診断への着実なシフトから利益を得ています。
- 例えば、Siemens HealthineersのAcuson Sequoia超音波プラットフォームは、Deep Abdominal Transducerを使用することで、軟組織生検手順中の精度を強化し、病変の検出能力を最大30%向上させます。
針工学の革新と安全機能が臨床性能を向上
製品開発者は、針の形状を改良して一貫したコア品質を提供します。安全機能は、オペレーターと患者の両方のリスクを軽減します。コーティングは組織の浸透を改善し、摩擦を低減します。複数のゲージオプションが、より広範な臨床ニーズをサポートします。エンジニアは、より明確な組織学的サンプルを得るために先端の構成を改良します。病院は、手順を妨げることなくワークフローを合理化するデバイスを重視します。調達チームは、多様な生検タイプに対して信頼性の高いツールを優先します。吸引および生検針市場は、設計と使いやすさの基準の継続的なアップグレードとともに成長しています。
- 例えば、Argon MedicalのBioPince™フルコア生検針は、従来のサイドノッチ針と比較して3倍の組織サンプル量を達成し、病理学ラボでの診断精度を向上させます。
吸引および生検針市場のトレンド
生検手順におけるロボットおよび画像誘導システムの統合の増加
ロボットシステムは、生検スイートに入り、より厳密な針制御をサポートします。自動位置決めにより、組織アクセス中の安定性が向上します。センサーは、精度を要求するターゲットにオペレーターが合わせるのを助けます。病院は、複雑または深部の病変を処理するプラットフォームをテストします。開発者は、ロボットを画像ユニットと統合して一貫した操作を実現します。これらのシステムは、困難なケースでの手動技術への依存を減らします。臨床チームは、自動化と従来のツールを組み合わせたハイブリッドワークフローを探求します。吸引および生検針市場は、ロボットガイダンスの採用の強化と一致しています。
- 例えば、Biobot SurgicalのiSR’obot™ Mona Lisaシステムは、MRI-超音波融合前立腺生検中に1.3 mm以内のターゲティング精度を達成し、臨床使用における測定可能な精度向上を確認しました。
交差汚染を減らすための使い捨ておよび無菌針ソリューションへのシフト
医療施設は、感染管理を強化するために無菌の使い捨て生検針に移行しています。規制機関は、患者の安全のために厳格なコンプライアンスを促進します。調達チームは、汚染リスクを制限するデバイスを評価します。使い捨て製品は、再処理サイクルの必要性を減らします。病院は、滅菌のばらつきに関連する不確実性を排除します。新しい材料は、鋭さを維持する耐久性のある設計をサポートします。廃棄物管理プログラムは、より多くの廃棄量を処理するために拡大しています。吸引および生検針市場は、より清潔で安全な手順ツールの好みを反映しています。
組織評価を強化するAIサポート診断経路の役割の拡大
AIプラットフォームは、より高い精度で生検サンプルの解釈をサポートします。アルゴリズムは、病理学者の判断を導く微妙な特徴を検出します。病院は、報告時間を短縮するためにAIモジュールを採用します。自動化は、診断解釈のばらつきを減らします。デジタル病理ツールは、合理化されたレビューシステムを作成します。ラボは、組織画像とAIエンジンをリンクする統合ワークフローを構築します。研究センターは、希少疾病分類のための高度なモデルをテストします。吸引および生検針市場は、AIによってサポートされるスムーズな診断チェーンから利益を得ています。
- 例えば、Paige AIは、FDAが認可した前立腺がん検出モデルが、手動レビューのみと比較して感度を7.3パーセントポイント向上させ、バイオプシーに基づく診断の価値を確認したことを示しました。
臓器特異的および複雑な組織サンプリングのための特殊針の開発
開発者は、ターゲット手順のために臓器特異的な針を設計します。特殊なツールは、肝臓、肺、甲状腺、および乳房のバイオプシーをサポートします。臨床チームは、独自の解剖学的構造に適合するカスタマイズを評価します。新しい材料は剛性を向上させ、振動を減少させます。エコーの視認性を高めた針は、超音波診断を強化します。試験では、精密腫瘍学に合わせた構成を探ります。提供者は、試行回数を減らして繊細な組織抽出をサポートするモデルを採用します。吸引およびバイオプシー針市場は、より広範な特殊製品の範囲で進化しています。
吸引およびバイオプシー針市場の課題分析
熟練した労働力の不足と地域間での手続き専門知識のばらつき
オペレーターのスキルの違いが、バイオプシーの結果の不一致を生み出します。トレーニングへのアクセスは、先進国と新興国で異なります。多くの市場で病院は介入放射線科医の不足に直面しています。経験の浅いユーザーは、不十分な組織捕捉や合併症のリスクがあります。クリニックは診断サンプリングの均一な基準を維持するのに苦労しています。機器のアップグレードは、人間の専門知識のギャップを解決しません。地方の地域は、トレーニングネットワークが弱いため、より高いハードルに直面します。吸引およびバイオプシー針市場は、これらの労働力の格差に関連するパフォーマンスの制限に直面しています。
規制の制約、コスト圧力、および採用を遅らせる運用上の障壁
規制のレビューは製品開発のタイムラインを延ばします。コンプライアンス要件は、メーカーに財政的負担を増加させます。病院は、古いツールの交換を制限する予算制限に直面しています。償還のギャップが、先進的なバイオプシーシステムの採用を遅らせます。調達チームは、新しいデバイスを承認する前にコストを評価します。サプライチェーンの混乱が、製品のタイムリーな入手可能性に影響を与えます。小規模クリニックは、さまざまなバイオプシーのニーズに対する安定した在庫を維持するのに苦労しています。吸引およびバイオプシー針市場は、これらの財政的および規制の圧力を乗り越える必要があります。
吸引およびバイオプシー針市場の機会
腫瘍学全体での精密診断と個別化治療経路の拡大
精密医療は、より高品質のバイオプシーサンプルの需要を押し上げます。ターゲット療法は、正確な分子データを必要とします。病院は、無傷のサンプルを提供する組織抽出ツールに投資します。新しいバイオマーカー研究は、コアバイオプシーへの依存を増加させます。提供者は、次世代のテストプラットフォームと互換性のあるデバイスを必要とします。先進的な針は、ゲノム評価への適合性を向上させます。研究パートナーシップは、革新的なサンプリングツールの開発をサポートします。吸引およびバイオプシー針市場は、個別化されたがんケアの成長から勢いを得ています。
インフラ強化を通じた新興医療市場での成長の可能性
新興地域は診断インフラを着実に拡大しています。画像診断と病理学への投資が生検能力を強化しています。政府は組織サンプリングを増やすスクリーニングプログラムを支援しています。病院は増加する手続き需要に対応するため、最新の機器を採用しています。国際的なサプライヤーは地元のパートナーシップを通じて新しい市場に参入しています。トレーニングイニシアチブは、複雑な生検に対するオペレーターの能力を向上させます。民間医療システムの拡大は、新しい調達チャネルを開放します。発展途上地域でのアクセス拡大により、吸引および生検針市場は恩恵を受けています。
吸引および生検針市場のセグメンテーション分析:
製品タイプ別
吸引および生検針市場は、吸引針、生検針、FNAデバイス、CNAツール、CNBシステム全体で安定した需要とともに拡大しています。それぞれのオプションは、腫瘍学および慢性疾患管理における異なる診断ニーズをサポートします。プロバイダーは、組織の破壊を最小限に抑える必要がある細胞診サンプルに吸引針を選択します。FNAツールは、迅速な評価のために細胞を収集するのに役立ちます。CNAおよびCNBデバイスは、より深いアクセスをサポートし、分子検査に必要な大きなコアを生成します。調達チームは、サンプルの完全性を維持する信頼性の高い製品を優先します。製品の多様性は、日常的および複雑な手続き全体での幅広い採用をサポートします。
- 例えば、Cook MedicalのQuick-Core®生検針は、複数の臨床評価で90%以上の診断精度を示し、日常的なサンプリングワークフローにおける信頼性を確認しました。
用途/部位別
吸引および生検針市場での診断活動は、乳房、肺、大腸、前立腺、腎臓、骨、骨髄の手続き全体で増加しています。乳房と肺は、高い画像使用と強力な癌スクリーニング量のために先行しています。大腸および前立腺の手続きは、早期疾患検出の意識の高まりとともに成長しています。腎臓サンプリングは、腎疾患の評価と移植後のフォローアップをサポートします。骨および骨髄の生検は、血液学的評価をサポートします。他の用途は、標的組織サンプリングに対する臨床需要の強化に伴い拡大しています。それぞれの部位は、精度と患者の不快感を低減するために設計されたツールから恩恵を受けています。
エンドユーザー別
病院は、腫瘍学および放射線学ユニット全体で高い生検量を管理しているため、吸引および生検針市場をリードしています。診断および画像センターは、外来画像誘導手続きの成長により使用を拡大しています。研究所および学術機関は、分子研究のためのサンプリング需要を増加させています。外来手術センターは、特定の患者グループに対する迅速な診断手続きをサポートします。それぞれのエンドユーザーセグメントは、一貫したサンプル取得をサポートする信頼性の高いデバイスを重視しています。採用は、画像能力およびワークフロースタンダード化に関連しています。
- 例えば、メイヨークリニックは、構造化された画像誘導生検プログラムが肺病変のサンプル適合性を88%に改善し、高ボリュームの病院環境での高度な生検ツールの広範な採用をサポートしたと報告しています。
手続き別
画像誘導手技は、超音波、CT、MRI誘導アクセスの精度が高いため、吸引および生検針市場を強化します。超音波は、軟組織サンプリング中のリアルタイムの方向性のために広く使用されています。CT誘導は肺、骨、深部臓器の生検をサポートします。MRI誘導は、複雑な病変をターゲットにするのに役立ちます。アクセスが簡単な限られた環境では、非画像誘導手技が続けられています。画像への依存が広がることで、サンプルの適切性が向上し、合併症のリスクが低下します。
セグメンテーション:
製品タイプ別
- 吸引針
- 生検針
- 細針吸引(FNA)
- コア針吸引(CNA)
- コア針生検(CNB)
用途/部位別
- 乳房
- 肺
- 大腸
- 前立腺
- 腎臓
- 骨および骨髄
- その他
エンドユーザー別
- 病院
- 診断および画像センター
- 研究所および学術機関
- 外来手術センター
手順別
- 画像誘導
- 超音波誘導
- CT誘導
- MRI誘導
- 非画像誘導
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカは、強力な診断ネットワークと画像誘導手技の広範な採用により、吸引および生検針市場の38%近くを占めています。この地域の医療システムは、サンプリングの精度を向上させる高度な画像および生検プラットフォームに投資しています。がんスクリーニングプログラムは、一貫した手技の需要を促進します。病院は、高性能な生検ツールの使用を強化する標準化された経路に依存しています。研究機関は、臨床研究と技術の検証を通じて革新を推進しています。吸引および生検針市場は、成熟したインフラと高い臨床採用を通じて北アメリカでの地位を強化しています。
ヨーロッパは市場の27%を占め、乳がん、肺がん、大腸がんの強力なスクリーニングプログラムから恩恵を受けています。地域全体の診断センターは、増加する生検量をサポートするためにアップグレードされたイメージングプラットフォームを統合しています。臨床ガイドラインは、信頼性の高いサンプリングツールの需要を増加させる早期発見プロトコルを奨励しています。プロバイダーは、超音波ガイドおよびCTガイドのアクセス中に精度をサポートするデバイスを好みます。いくつかの国では、がん治療サービスの拡大により生検の利用率が高いと報告されています。ヨーロッパの吸引および生検針市場は、構造化されたケアシステムと手続きの認識の高まりを通じて安定した成長を維持しています。
アジア太平洋地域は市場の23%を占め、中国、インド、東南アジアでの医療能力の拡大により加速しています。この地域は、先進的な生検ワークフローをサポートするイメージングインフラに投資しています。がんの発生率の増加は、病院が改善された診断ツールを採用する要因となっています。民間医療ネットワークは、低侵襲のサンプリング方法へのアクセスを拡大しています。トレーニングプログラムは、臨床医が最新の生検デバイスをより自信を持って使用できるよう支援します。アジア太平洋地域の吸引および生検針市場は、強力な投資の勢いと広範なアクセス性で成長しています。ラテンアメリカは7%、中東およびアフリカは5%を占め、診断需要の増加とインフラ開発の進展に支えられています。
主要プレイヤー分析:
- Becton, Dickinson and Company (BD)
- Medtronic Plc
- Olympus Corporation
- Boston Scientific Corporation
- Cook Group Incorporated
- Argon Medical Devices, Inc.
- CONMED Corporation
- Hologic, Inc.
- Mammotome
- INRAD Inc.
- Stryker Corporation
- Cardinal Health
- Merit Medical Systems, Inc.
競争分析:
吸引および生検針市場は、性能、安全性、精度に焦点を当てたグローバルおよび地域のメーカー間で強力な競争が特徴です。主要企業は、サンプルの適切性とオペレーターの制御を改善する先進的な生検デバイスでポートフォリオを強化しています。企業は、先端のジオメトリを強化し、コーティングを改善し、ゲージオプションを広げた針を発売することで競争しています。いくつかのプレイヤーは、統合された生検ワークフローをサポートするためにイメージングシステムメーカーとのパートナーシップを拡大しています。病院は、製品の信頼性、トレーニングサポート、臨床結果に基づいてベンダーを評価します。調達チームが高価値のソリューションを求める発展途上市場では、価格圧力が増加しています。企業は、より良い人間工学と診断精度で製品を差別化するために研究開発に投資しています。吸引および生検針市場は、イノベーションと競争的ポジショニングがケア設定全体での技術採用を形作る中で進化し続けています。
最近の展開:
- 2026年1月、オリンパス株式会社は、米国で内視鏡超音波ガイド下組織採取用の使い捨て細針生検デバイス「SecureFlex™」を発売しました。これは、膵臓がん診断のような到達が難しい病変への精密アクセスを目的としています。
- 2025年10月、オリンパスは内視鏡超音波ガイド下手技での精密採取を目的とした使い捨て細針生検デバイス「SecureFlex」を発売しました。オリンパス株式会社は、この新製品を2025年秋からヨーロッパと日本で商業的に提供開始し、規制承認を待って世界的に展開することを発表しました。
レポートのカバレッジ:
この調査レポートは、製品タイプ、用途/部位、エンドユーザー、手技に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場の動態、規制の状況、業界を形成する技術的進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望:
- 医療提供者が腫瘍学や慢性疾患ケアにおける診断精度を向上させる画像ガイド付き採取ツールの採用を拡大するにつれて、需要が強まっています。
- 針の形状やコーティングの革新が、複雑な手技におけるサンプルの適合性とオペレーターの制御力を向上させています。
- 低侵襲診断の成長が、信頼性のある吸引および生検ツールを使用したワークフローの標準化を病院に促しています。
- 高度な超音波、CT、MRIプラットフォームの統合が、多様な解剖学的部位における組織ターゲティングに対する臨床医の信頼を高めています。
- がん検診参加率の上昇が、外来センターや専門クリニックでの手技需要を一貫して促進しています。
- メーカーは、汚染リスクを減らし手技の安全性を向上させる使い捨て滅菌デバイスへの投資を増やしています。
- 新興地域でのトレーニングプログラムが拡大し、ガイド付き生検技術の熟練した使用をサポートしています。
- 世界の医療システムは、高い生検量をサポートする診断インフラへの投資を加速しています。
- R&Dの取り組みは、臓器特異的な針システムと精密腫瘍学の応用に焦点を当てています。
- 画像診断とデバイス企業間の協力開発が相互運用性を強化し、世界中での臨床採用を促進しています。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のアスピレーションおよび生検針市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、アスピレーションおよび生検針市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた吸引および生検針市場のセグメントはどれですか?
アスピレーションおよび生検針市場の成長を促進している主な要因は何ですか?
アスピレーションおよび生検針市場の主要企業はどこですか?
2024年にアスピレーションおよび生検針市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 穿刺吸引および生検針市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の穿刺吸引および生検針市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(the forecast period) (2024: USD 772.86 million → forecast year: USD 1,241.14 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 穿刺吸引および生検針市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 穿刺吸引および生検針市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における穿刺吸引および生検針市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 穿刺吸引および生検針市場市場の成長要因
- 3.3 穿刺吸引および生検針市場市場の抑制要因および課題
- 3.4 穿刺吸引および生検針市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 穿刺吸引および生検針市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 穿刺吸引および生検針市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、穿刺吸引および生検針市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 穿刺吸引および生検針市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 穿刺吸引および生検針市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は穿刺吸引および生検針市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 穿刺吸引および生検針市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 穿刺吸引および生検針市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 穿刺吸引および生検針市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 穿刺吸引および生検針市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新穿刺吸引および生検針市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の穿刺吸引および生検針市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の穿刺吸引および生検針市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の穿刺吸引および生検針市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の穿刺吸引および生検針市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの穿刺吸引および生検針市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の穿刺吸引および生検針市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの穿刺吸引および生検針市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 穿刺吸引および生検針市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
