
市場概要
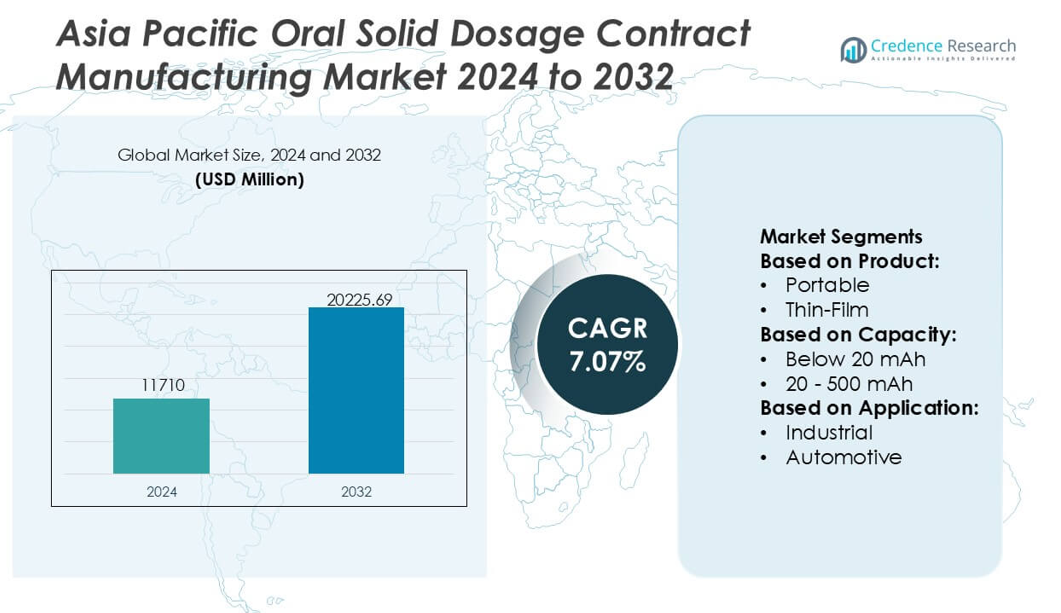
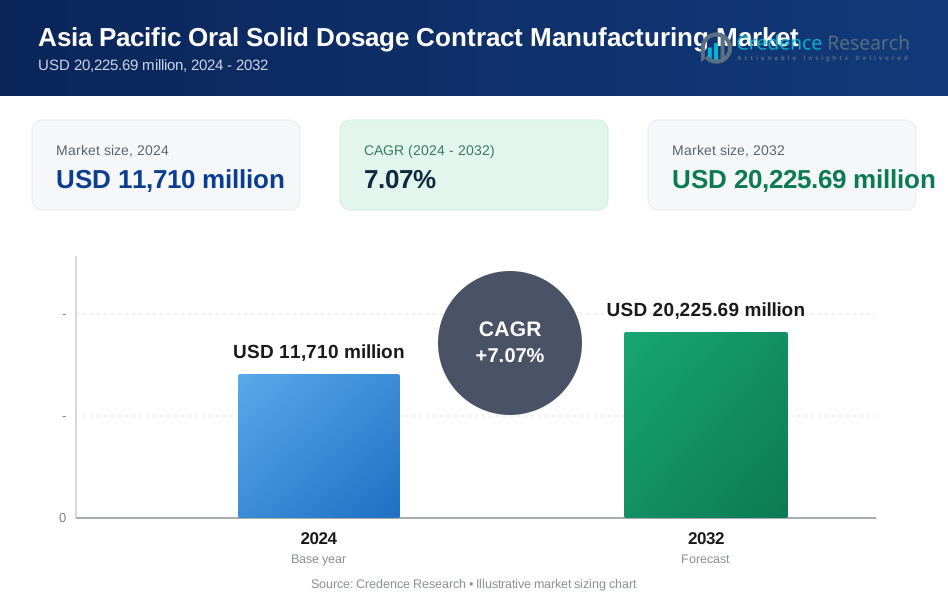
アジア太平洋経口固形製剤受託製造市場の規模は2024年に117億1,000万米ドルと評価され、2032年までに202億2,569万米ドルに達すると予測されており、予測期間中のCAGRは7.07%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| アジア太平洋経口固形製剤受託製造市場規模 2024 | 117億1,000万米ドル |
| アジア太平洋経口固形製剤受託製造市場、CAGR | 7.07% |
| アジア太平洋経口固形製剤受託製造市場規模 2032 | 202億2,569万米ドル |
アジア太平洋経口固形製剤受託製造市場は、地域およびグローバルなCDMOの競争グループによって形成されており、ジェネリック医薬品や慢性疾患治療薬の需要増加に対応するため、製剤の専門知識、大規模な圧縮能力、規制に準拠した製造プラットフォームを拡大し続けています。これらのプレーヤーは、効率とスループットを向上させるために、連続処理、自動化、高スループット分析システムへの投資を通じてその地位を強化しています。アジア太平洋地域は、コスト競争力のある生産エコシステム、広範な熟練労働力、および大規模な製薬製造を促進する強力な政府の取り組みに支えられ、正確に54%の市場シェアを保持しています。
市場の洞察
- 市場は2024年に117億1,000万米ドルに達し、2032年までに20,225.69百万米ドルに達するために7.07%のCAGRで成長し、大規模なOSDアウトソーシングの強力な拡大を反映しています。
- ジェネリック医薬品や慢性疾患治療薬をサポートするために、製造業者が製剤の革新を進め、連続処理、自動化、先進的な分析システムを採用するにつれて需要が高まっています。
- CDMOがタブレット、カプセル、固定用量の組み合わせの容量を拡大し、グローバルな規制基準へのコンプライアンスを強化するにつれて、競争活動が激化しています。
- 市場の成長は、サプライチェーンの不安定性、品質保証コストの上昇、主要な生産拠点における輸入APIおよび特殊賦形剤への依存から制約を受けています。
- アジア太平洋地域は、コスト効率の高い製造エコシステムに支えられた54%の地域シェアを持ち、タブレットセグメントは慢性疾患およびOTCカテゴリーでの高い消費により支配的なシェアを維持しています。
市場セグメンテーション分析:
製品別
アジア太平洋地域のOSD受託製造市場では、携帯可能な固形剤形が58%のシェアを占め、旅行に便利なOTC医薬品、慢性疾患治療薬、高人口市場での便利な剤形に対する強い需要によって推進されています。インドや中国などの市場での需要が高まっています。薄膜製品は、小児および高齢者向けの用途に迅速に溶解する技術を採用する地域の製薬会社によって着実に拡大しています。携帯可能な剤形の優位性は、スケーラブルな製造システム、広範な治療適用性、コスト効率とGMPに準拠した大規模生産を求める多国籍ブランドによるアウトソーシングの増加によって強化されています。
- 例えば、Phillips-Medisizeは、薬物送達コンポーネントの寸法公差を±5ミクロンまで厳密にする高度なマイクロ精密成形技術を統合することにより、OSDサポート能力を強化しました。
容量別
20〜500 mAh相当の容量範囲は中規模バッチ生産を表し、アジア太平洋地域で広く消費される主流の処方薬、ジェネリック、およびブランド製剤に適しているため、市場の約52%を占めています。このセグメントは、最適化されたバッチ柔軟性、低い単位生産コスト、および高スループットの造粒、圧縮、コーティング能力を提供する地域のCDMOによる強力な採用から利益を得ています。20 mAh未満のマイクロバッチカテゴリーは初期段階の臨床作業に対応し、500 mAh以上の大規模商業容量は、大量市場向けのジェネリック薬や慢性疾患治療薬の需要増加に伴い成長を続けています。
- 例えば、Viant Technology LLCは、機械学習の最適化を進めることで、ViantAIスイートを強化し、精密なデータ駆動プラットフォームを向上させました。ViantAIは、米国で1億以上のデバイスと2億5千万の登録ユーザーを含む包括的なデータセットを活用して、ターゲティングの解像度とキャンペーンの自動化を改善します。
用途別
消費者向け電子機器に類似した高ボリュームのOSD需要セグメントは、主流の治療カテゴリーによって表され、約45%の市場シェアを占めています。これは、セルフメディケーションのトレンドの上昇、小売薬局の浸透拡大、新興アジア経済圏でのジェネリック消費の高さによって推進されています。産業およびエネルギー貯蔵に相当するカテゴリーは、一貫した大規模バッチのタブレットおよびカプセル生産を必要とする機関および病院のサプライチェーンからの需要を反映しています。自動車に関連する特殊用途は、ニッチな製剤と制御放出技術によって支えられ、緩やかに成長しています。全体的な成長は、医療アクセスの拡大、コスト優位性のある製造エコシステム、およびアジア太平洋地域での市場投入の迅速化を求めるグローバルな製薬革新者からのアウトソーシングの増加によって推進されています。
主要な成長要因
新興市場におけるジェネリック薬生産の拡大
アジア太平洋地域のOSD受託製造市場は、地域の製薬会社が手頃な価格の治療薬に対する需要の増加に対応するためにジェネリック薬の生産を加速するにつれて大幅に成長しています。企業がインド、中国、東南アジアのGMPに準拠した施設によって支えられるコスト最適化された大規模生産を求める中で、アウトソーシングが強化されています。受託製造業者は、プロセスの標準化の向上、自動化されたタブレット圧縮ライン、および高ボリューム出力をサポートするコーティング技術の強化から利益を得ています。特許の失効増加と政府支援の調達プログラムは、OSD製造パートナーへの依存をさらに推進し、地域のグローバルジェネリック供給拠点としての役割を強化しています。
- 例えば、Integer Holdings Corporationは、ISOクラス7のクリーンルーム環境と高速自動組立プラットフォームに支えられ、20ミクロンの特徴サイズを生成できるレーザーマイクロマシニングシステムを通じて、精密製造能力を向上させています。
高スループット製造と連続処理の進展
製造インフラの近代化は重要な推進力として機能し、CDMOは連続製造、高せん断造粒、および高度な品質設計(QbD)システムに投資しています。これらの技術は生産時間を短縮し、バッチの一貫性を最適化し、進化する規制の期待に対するコンプライアンスを向上させます。自動化、統合プロセス分析、リアルタイム監視は効率を向上させ、運用エラーを減少させ、地域の製造業者を好ましいアウトソーシングパートナーとして位置付けます。製薬会社が柔軟でスケーラブルな生産モデルに移行するにつれて、アジア太平洋地域での連続OSD製造は大幅なコストメリットを引き出し、商業化のタイムラインを加速させます。
- 例えば、Sanminaのデジタルスイートは、マルチサイトの製造データを統合し、わずか4〜12週間で迅速に展開できる統一された運用パイプラインを構築し、分散した工場ネットワーク全体でリアルタイム分析をサポートします。
慢性疾患の増加が大量OSD製剤の需要を押し上げる
糖尿病、心血管疾患、呼吸器疾患などの慢性疾患の増加は、安定した長期保存可能なOSD製剤の需要を高めています。政府はユニバーサルヘルスケアのカバレッジを拡大し、タブレットやカプセルを大量に調達しています。アジア太平洋地域のCDMOは、高容量ラインで徐放性、即放性、固定用量の組み合わせ製剤を生産する能力を備えています。ライフスタイル薬やOTCサプリメントの採用が増加し、市場ボリュームをさらに押し上げています。この持続的な臨床需要は、長期的なアウトソーシングパートナーシップを強化し、主要な地域契約製造業者全体での継続的な能力拡大をサポートします。
主要なトレンドと機会
特殊な剤形と複雑な製剤の需要の急増
市場は、多層タブレット、乱用抑制製剤、小児用チュアブル、老人向けの速溶タブレットなど、複雑なOSDフォーマットの生産において強力な機会を見出しています。製薬会社は、先進的な賦形剤技術と制御放出システムを必要とする特殊製品をますますアウトソーシングしています。アジア太平洋地域のCDMOは、R&D能力と製剤の専門知識を強化し、高価値の契約を獲得できるようにしています。このトレンドは、治療の多様化と個別化された治療ニーズの高まりと一致し、OSD製造業者がサービスポートフォリオを拡大し、技術的に高度なセグメントで競争することを可能にします。
- 例えば、Nordson EFDのPICO® Nexμs™ジェッティングシステムは、オートメーションと産業用IoTの革新における2024年エッジ賞を受賞し、3軸モーションコントロールとジェッティング機能を統合して、マイクロディスペンス用途で±0.003 mm以内の配置再現性を維持しています。
多国籍製薬企業による地域アウトソーシングネットワークへの投資の増加
多国籍企業は、アジア太平洋地域での戦略的アウトソーシングパートナーシップを拡大し、低コストの生産、経験豊富な技術労働力、規制に準拠した施設を活用しています。CDMOは、グローバルな革新者が臨床段階および商業規模のOSD生産をインド、中国、韓国、シンガポールにシフトする中で、新たな機会を得ています。FDAおよびEMA承認施設の増加により、地域の品質製造に対する評価が高まっています。このグローバルな需要の流入は、インフラの近代化、技術移転、能力拡大を支援し、長期的な市場統合を促進し、アジア太平洋地域のグローバルサプライチェーンにおける役割を強化します。
- 例えば、リオ・ティントの自律列車ネットワークは、トムプライス鉱山からケープランバー港まで約280 kmの距離で約28,000トンの鉄鉱石を輸送し、世界初の重荷重・長距離自律列車による輸送を実現しました。
デジタル製造とデータ駆動型品質システムの採用の増加
デジタル変革は、メーカーが電子バッチ記録、予測保守、自動環境制御、AIサポートのプロセス最適化を統合することで新たな機会を創出します。これらのツールは、迅速なトラブルシューティング、製品の追跡性の向上、規制への信頼性の向上を可能にします。デジタルツインとクラウドベースの生産追跡の採用は、グローバルクライアントに対する透明性を高めます。特に複雑なOSD製品に対するコンプライアンスの期待が高まる中、データ駆動型製造は競争上の差別化要因となり、アジア太平洋のCDMOが優れた運用信頼性を示し、より大きな国際契約を獲得することを可能にします。
主要な課題
規制の厳格化とコンプライアンス負担の増加
アジア太平洋のOSD契約製造市場は、規制機関が検査と品質要件を強化する中で、コンプライアンスの課題が増加しています。メーカーは厳格な文書管理を維持し、高度な試験プロトコルを実施し、大量生産において一貫したバッチ再現性を確保する必要があります。小規模なCDMOは、cGMP、PIC/S、FDA要件などのグローバル基準を満たすための施設のアップグレードに伴う財務的および運用上の負担に苦しんでいます。コンプライアンスの欠如は契約の喪失や出荷の遅延を招くリスクがあり、地域のメーカーにとって規制の遵守は重要ですが、資源集約的な責任となっています。
サプライチェーンの不安定性と輸入賦形剤およびAPIへの依存
製造能力が向上しているにもかかわらず、多くのアジア太平洋のOSD生産者は、特に高品質のAPI、特殊賦形剤、コーティングポリマーなどの輸入原材料に依存しています。地政学的な不安定性、物流の混乱、通貨の変動は、コストの不確実性や生産の遅延を引き起こします。グローバルな需要が急増するとリードタイムがさらに長くなり、アウトソーシング契約のタイムリーな実行に影響を与えます。政府は地元のAPI製造を促進していますが、進展は不均一であり、CDMOは供給制約に脆弱です。地域の原材料エコシステムを強化することが、回復力とコスト安定性を向上させるために重要です。
地域分析
北アメリカ
北米は、アジア太平洋のサプライチェーンに関連するOSD契約製造活動の推定23% のシェアを持ち、米国およびカナダの製薬会社からの強いアウトソーシング需要によって推進されています。この地域は、特にジェネリック、OTC薬、慢性疾患治療薬のコスト効率の良い大量の錠剤およびカプセルの生産のために、アジアのCDMOに依存しています。厳しい規制の期待がパートナー選定に影響を与え、FDA準拠の施設と継続的な品質監視システムを備えたアジアの製造業者が優先されます。価格圧力とR&Dの優先順位付けによって推進されるグローバルサプライネットワークへの依存が高まり、地域間の契約製造の協力が強化され続けています。
アジア太平洋
アジア太平洋は、インド、中国、韓国、東南アジアの広範な製造能力に支えられ、支配的な54% の市場シェアを持つ主要な生産拠点であり続けています。この地域は、コスト効率の良い労働力、成熟したCDMOエコシステム、および大量のジェネリックOSD製造における強力な能力から恩恵を受けています。規制の近代化、慢性疾患の増加、および地域の製薬市場の急速な拡大が生産需要をさらに加速させています。アジア太平洋のリーダーシップは、継続的な製造、高速圧縮システム、およびスケーラビリティ、コンプライアンス、グローバル市場での輸出準備を強化するQbD主導の分析プラットフォームへの持続的な投資によって強化されています。
ヨーロッパ
ヨーロッパは、市場に関連するアウトソーシング需要の約13% を占め、品質、規制の遵守、および高度な製薬研究に強く重点を置いています。ヨーロッパの製薬メーカーは、コスト構造を最適化しながら慢性および専門治療薬の信頼性のある供給を維持するために、アジア太平洋への大量のOSD生産をますますアウトソーシングしています。契約製造のパートナーシップは、EU企業が複雑な製剤設計に焦点を当て、商業規模の実行をアウトソーシングするにつれて強化されます。この地域の需要は、ジェネリック浸透の増加、特許の失効、および並行貿易ネットワークの拡大によってさらに支えられ、一貫した大容量のOSD製造サイクルの必要性が高まっています。
ラテンアメリカ
ラテンアメリカは、ブラジル、メキシコ、アルゼンチン、コロンビアでの手頃なジェネリックOSD製品の需要拡大に支えられ、約6% の市場シェアを占めています。限られた国内生産能力と高い製造コストが、地域の製薬会社をアジア太平洋のCDMOと提携して大規模な錠剤、カプセル、および組み合わせ療法を生産するように駆り立てています。医療制度の改革と慢性疾患の負担の増加が、コスト効率の良いアウトソーシングソリューションの必要性を増幅させています。国際基準との規制の収束も、国境を越えた製造契約を促進しています。ラテンアメリカは、アジア太平洋の施設に依存してサプライチェーンを安定させ、地域市場での競争力のある価格を維持し続けています。
中東&アフリカ(MEA)
中東&アフリカ地域は、ジェネリック医薬品の消費の増加と輸入OSD製剤への依存の増加によって推進され、推定4% のシェアを持っています。限られた現地製造インフラと不安定な原材料アクセスが、アジア太平洋の高容量でコスト効率の良いCDMOへのアウトソーシングを強化しています。サウジアラビアとUAEを中心とした湾岸諸国は、信頼性のある品質認証されたサプライヤーを好む調達プログラムを拡大しており、アフリカ諸国は国際的なパートナーシップを通じて医薬品のアクセス向上に焦点を当てています。慢性疾患の発生率の増加と保険適用範囲の拡大がボリュームの成長を支え、MEAのアジア太平洋OSD製造ネットワークへの長期的な依存を強化しています。
市場セグメンテーション:
製品別:
- ポータブル
- 薄膜
容量別:
- 20 mAh未満
- 20 - 500 mAh
用途別:
- 産業用
- 自動車用
地域別
- 北アメリカ
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
アジア太平洋の経口固形製剤(OSD)受託製造市場の競争環境には、West Pharmaceutical Services, Inc.、FLEX LTD.、Phillips-Medisize、Celestica Inc.、Viant Technology LLC、Integer Holdings Corporation、Jabil Inc.、Sanmina Corporation、Plexus Corp.、およびNordson Corporationなどのプレイヤーが含まれています。アジア太平洋の経口固形製剤(OSD)受託製造市場は、大規模な生産能力、規制に準拠したインフラストラクチャ、および世界の製薬イノベーターとの拡大するパートナーシップによって推進される急速に進化するエコシステムを反映しています。地域の受託製造業者は、ジェネリック医薬品、慢性疾患治療薬、および固定用量配合の需要増加を支援するために、高スループットの錠剤およびカプセル製造、連続処理システム、およびQbDベースの品質管理に焦点を当てています。企業が効率を向上させ、生産サイクルを短縮するために自動化、デジタルバッチ分析、および能力拡張に投資するにつれて、競争が激化しています。強力な政府の支援、熟練した製造労働力、および統合された供給ネットワークが、臨床段階および商業用OSD製造要件のための好ましいアウトソーシング先としての地域の地位を強化しています。
主要プレイヤー分析
- West Pharmaceutical Services, Inc.
- FLEX LTD.
- Phillips-Medisize
- Celestica Inc.
- Viant Technology LLC
- Integer Holdings Corporation
- Jabil Inc.
- Sanmina Corporation
- Plexus Corp.
- Nordson Corporation
最近の展開
- 2025年11月、SKキャピタルパートナーズはLISIグループの医療部門を買収し、米国とフランスで新たに独立したCDMO(契約開発・製造機関)としてPrecera Medicalを立ち上げ、ロボティクス、低侵襲手術、整形外科用の高精度医療部品に注力し、ミネソタに新しい本社を設置しました。
- 2025年10月、Forj Medicalは医療技術OEM向けに統合された契約開発・製造機関(CDMO)サービスを開始し、コンセプトから商業化までのフルスペクトルの設計、エンジニアリング、製造を提供し、米国のプレゼンスとグローバルな施設を展開しています。
- 2025年7月、英国政府はライフサイエンスセクターの成長を目指す6点の計画を発表し、製造と商業化に焦点を当てています。R&Dは優れているものの、商業採用は依然として課題です。英国政府はライフサイエンスセクターの価値を国の経済に活用するため、製造と商業化を強化します。
- 2024年1月、TekniPlex Healthcareは、広範囲の低侵襲および介入医療機器の契約開発および製造機関(CDMO)としての能力を大幅に拡大しました。
レポートのカバレッジ
この調査レポートは、製品、 容量、用途、地理に基づく詳細な分析を提供します。主要市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動向、規制の状況、技術の進歩が業界に与える影響を評価し、外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 地域のCDMOがジェネリック医薬品や固定用量配合の大量製造能力を増強するにつれて、市場は拡大します。
- 連続生産とデジタル品質システムの採用が効率性と規制遵守を加速させます。
- 制御放出や速溶性錠剤などの特殊OSDフォーマットの需要が治療分野全体で増加します。
- 多国籍製薬会社は生産コストを削減するため、アジア太平洋地域の施設とのアウトソーシングパートナーシップを強化します。
- グローバル基準との規制整合が輸出準備を改善し、規制市場への参加を促進します。
- 自動化とリアルタイムプロセスモニタリングへの投資がバッチの一貫性を高め、運用リスクを低減します。
- 慢性疾患の有病率の増加が、大規模なOSD生産の長期的な需要を支えます。
- 各国がAPIと賦形剤の製造を現地化するにつれて、地域のサプライチェーン能力が向上します。
- CDMOは高付加価値で複雑な製品セグメントで競争するために、製剤開発サービスを拡大します。
- 規模、技術、地理的到達範囲を強化するために、大手企業が小規模メーカーを買収することで市場の統合が進みます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2032年までのアジア太平洋地域の経口固形製剤受託製造セクターの予想市場価値はどのくらいですか?
2024年から2032年の間に、アジア太平洋地域の経口固形製剤受託製造市場は、年平均成長率(CAGR)でどの程度成長すると予測されていますか?
アジア太平洋地域における経口固形製剤の受託製造市場の成長を促進している要因は何ですか?
アジア太平洋地域の経口固形製剤受託製造市場における主要な収益貢献者は誰ですか?
アジア太平洋地域の経口固形製剤の契約製造市場はどのような課題に直面していますか?
アジア太平洋地域の経口固形製剤受託製造市場における主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 アジア太平洋経口固形製剤受託製造市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のアジア太平洋経口固形製剤受託製造市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 11,710 million → 2032: USD 20,225.69 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 アジア太平洋経口固形製剤受託製造市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. アジア太平洋経口固形製剤受託製造市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるアジア太平洋経口固形製剤受託製造市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 アジア太平洋経口固形製剤受託製造市場市場の成長要因
- 3.3 アジア太平洋経口固形製剤受託製造市場市場の抑制要因および課題
- 3.4 アジア太平洋経口固形製剤受託製造市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 アジア太平洋経口固形製剤受託製造市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 アジア太平洋経口固形製剤受託製造市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、アジア太平洋経口固形製剤受託製造市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 アジア太平洋経口固形製剤受託製造市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. アジア太平洋経口固形製剤受託製造市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はアジア太平洋経口固形製剤受託製造市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 アジア太平洋経口固形製剤受託製造市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 アジア太平洋経口固形製剤受託製造市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 アジア太平洋経口固形製剤受託製造市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 アジア太平洋経口固形製剤受託製造市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新アジア太平洋経口固形製剤受託製造市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のアジア太平洋経口固形製剤受託製造市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のアジア太平洋経口固形製剤受託製造市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のアジア太平洋経口固形製剤受託製造市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のアジア太平洋経口固形製剤受託製造市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのアジア太平洋経口固形製剤受託製造市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のアジア太平洋経口固形製剤受託製造市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのアジア太平洋経口固形製剤受託製造市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. アジア太平洋経口固形製剤受託製造市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
