
無菌移送システム市場の概要:
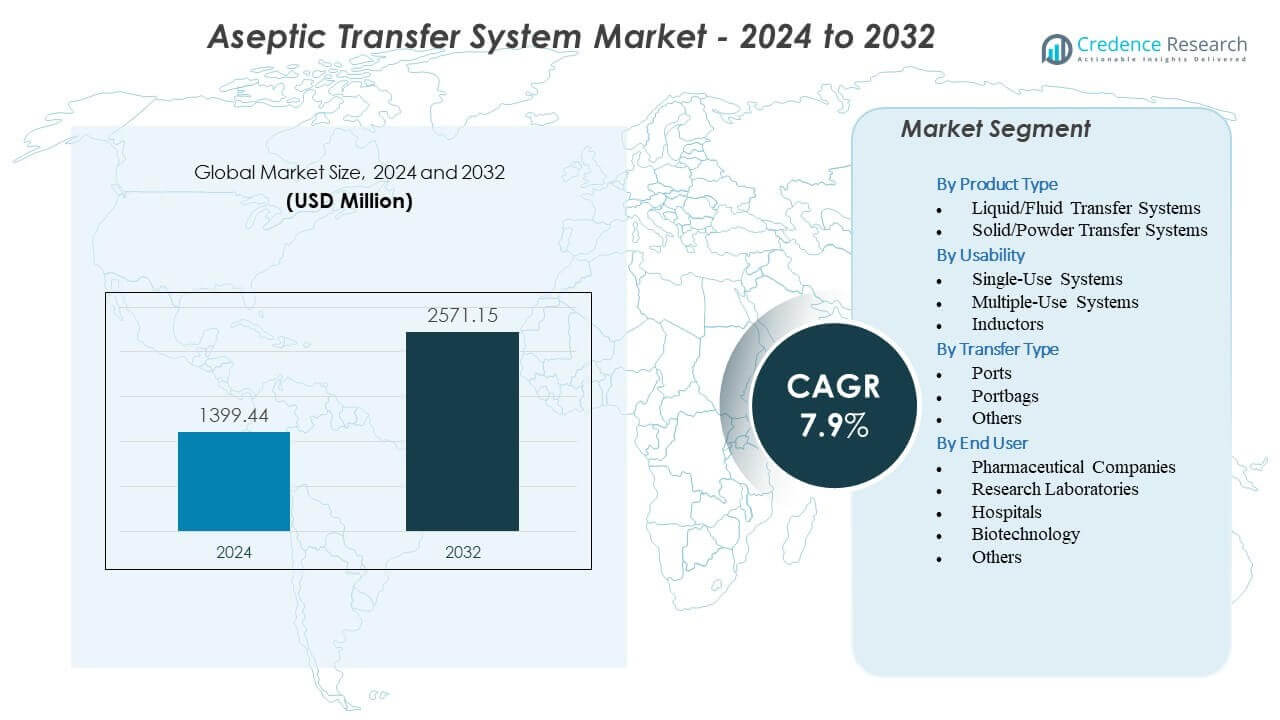
無菌移送システム市場は、2024年の13億9944万米ドルから2032年には推定25億7115万米ドルに成長すると予測されており、2024年から2032年の間に年平均成長率(CAGR)7.9%を記録します。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 無菌移送システム市場規模 2024 | 13億9944万米ドル |
| 無菌移送システム市場、CAGR | 7.9% |
| 無菌移送システム市場規模 2032 | 12億5711万9515米ドル |
市場は、バイオ医薬品企業が無菌操作における汚染のない材料移送に注力することで成長しています。バイオ医薬品、ワクチン、高効力医薬品の生産量の増加により、人間の接触を制限する制御された移送経路への依存が高まっています。施設は、バッチの回転を加速し、清掃の必要性を減らすために、使い捨てポートと移送アセンブリを採用しています。アイソレーター、RABS、モジュール製造への移行は、無菌性を向上させ、変動を減少させるエンジニアード移送ソリューションの採用を促進します。特にグローバルGMPフレームワークを通じた強力な規制圧力が、検証済みで自動化された移送設計への投資を促しています。
北米は、先進的な無菌製造インフラ、強力な規制の施行、拡大するバイオ医薬品生産能力により市場をリードしています。ヨーロッパは、アネックス1の改訂や主要国での広範な無菌充填およびワクチン操作によって高い採用率を示しています。アジア太平洋地域は、中国、インド、韓国、シンガポールでのバイオ製造クラスターの拡大に支えられ、最も急成長している地域として浮上しています。ラテンアメリカと中東は、施設が無菌ワークフローを近代化するにつれて採用が増加しています。高純度製造への投資の増加が、すべての地域での世界的な需要を強化しています。
無菌移送システム市場の洞察:
- 無菌移送システム市場は、2024年の13億9944万米ドルから2032年には25億7115万米ドルに成長すると予測されており、無菌製造のニーズの高まりにより7.9%のCAGRでサポートされています。
- 市場の成長は、汚染のない移送ソリューションの需要の強化、クローズドおよびシングルユースシステムの採用拡大、生物製剤およびワクチン生産の増加によって促進されています。
- 高い統合コスト、複雑な検証要件、施設間のシームレスな相互運用性を遅らせる限られたコンポーネントの標準化が制約として浮上しています。
- 北米は成熟した無菌製造インフラと強力な規制遵守文化により市場をリードしており、ヨーロッパはアネックス1の整合により安定した需要を維持しています。
- アジア太平洋地域は、バイオ製造クラスターの成長、モジュール式プラントへの投資の増加、スケーラブルな移送システムの採用拡大により、最も急速な拡大を示しています。
無菌移送システム市場の推進要因
バイオファーマおよび無菌製造における高純度移送ソリューションの需要増加
無菌移送システム市場は、無菌注射剤および生物製剤の生産の増加により拡大しています。製薬会社は各ステップでの汚染管理に注力しており、閉鎖型移送ソリューションの採用を推進しています。世界のメーカーは厳しい規制の期待に応えるために汚染のないワークフローに投資しています。これにより、クリーンゾーン間の制御された物質移動へのシフトが強化されます。シングルユースシステムは検証時間を短縮するため、注目を集めています。多くのプラントがこれらのシステムを統合し、バッチの柔軟性を高めています。これにより、製品の安全性が向上し、迅速な切り替えをサポートします。生産ユニットは複雑な操作での無菌性を維持するためにこれらのシステムを使用しています。
コンプライアンス要求の増加とグローバルGMPおよびアネックス基準の施行
規制当局は無菌施設における汚染防止の要件を強化しており、無菌移送システム市場をサポートしています。企業は各移送ステップを検証するための圧力が高まっています。これにより、移送ポート、迅速移送バッグ、バリアシステムへの新たな投資が促進されています。GMPおよびアネックス1のガイドラインは、企業にクローズドおよびセミクローズド移送モデルの採用を促しています。検証チームは人為的ミスを減らすために自動化された設計に依存しています。多くのサイトが古い手動プロセスを置き換え、コンプライアンスを強化しています。これにより、設計された移送メカニズムの採用が広がります。施設は予測可能な無菌性能を維持するために構造化されたシステムを採用しています。
- 例えば、ゲティンゲのDPTE®ベータバッグは、無菌の積み込みと積み下ろしのための10⁻⁶の無菌保証レベル(SAL)を証明する検証サイクルを経ています。
世界中の生物製剤およびワクチン製造パイプラインの拡大
バイオ医薬品、ワクチン、細胞療法、無菌注射剤のパイプラインの拡大により、先進的な移送ソリューションの需要が高まり、無菌移送システム市場を支えています。新しいモダリティは、コンポーネントと消耗品の厳格な取り扱いを必要とします。これにより、開発者は敏感な材料を保護する高封じ込めシステムに移行することが奨励されます。ワクチン施設は、より迅速なターンアラウンドのために改良された移送ポートを展開しています。多くの施設は、増加するバッチ量に対応するスケーラブルな移送システムを必要としています。製薬会社は、柔軟な移送経路に依存するモジュール式プラントに投資しています。これにより、複雑な生産サイクル中の全体的なワークフロー制御が向上します。無菌療法の成長は、精密移送機器の需要を高めています。
- 例えば、ABCトランスファーのクローズドシステムポートは、完全な封じ込め性能を維持しながら、5,000回以上の無菌ドッキングサイクルに認定されています。
強化された無菌保証のための自動化とロボット技術の採用
自動化は無菌製造ワークフローを再構築し、無菌移送システム市場を支えています。ロボットによる取り扱いは、人的関与を減らし、汚染リスクを低下させます。これにより、予測可能で一貫した材料移動が可能になります。多くの企業が新しい生産能力目標を達成するためにロボットを展開しています。自動ドッキングユニットは、移送中の環境制御を改善します。施設はデジタルモニタリングを統合して移送の完全性を確認します。これにより、無菌ゾーンでの人為的エラーが制限されます。自動化は、高スループット施設のための繰り返し可能な操作をサポートします。
無菌移送システム市場のトレンド
無菌生産におけるシングルユース移送技術への移行の増加
無菌移送システム市場における柔軟性のニーズが高まるにつれ、シングルユースの移送バッグ、ポート、コネクタの需要が増加しています。多くの施設が、洗浄ステップを削減するために使い捨て移送ルートを採用しています。これにより、多製品プラントでのバッチ変更が迅速化されます。シングルユースシステムは、交差汚染のリスクを低減します。また、迅速な施設拡張のニーズに対応しています。多くのバイオテクノロジープラントが、上流および下流のワークフロー全体で使い捨て統合を拡大しています。これにより、大規模なインフラ変更を伴わずに無菌保証が強化されます。アジャイル製造の需要の増加がこのトレンドを後押ししています。
- 例えば、SartoriusのFlexsafe®バッグは、10,000回以上のフレックスクラックサイクルに対して検証されており、高頻度の移送ワークフローにおける機械的耐久性を保証しています。
アイソレータおよびRABSプラットフォームとのクローズドトランスファーシステムの統合の増加
オペレーターの接触を減らすクローズドおよびセミクローズドモデルへの強いトレンドが、無菌移送システム市場を形成しています。施設は、制御された薬物取り扱いのために移送システムをアイソレータにリンクしています。これにより、無菌保護が向上し、表面露出が減少します。多くの企業が、バリアプラットフォームに移送システムを組み込むようにレイアウトを再設計しています。自動ドッキングにより、シールの完全性が強化されます。これにより、高リスク材料の安全な移送が可能になります。ワクチンおよびバイオ医薬品ユニットでの採用が増加しています。多くの拡張プロジェクトが、標準的な実践としてバリアリンク移送ソリューションを含んでいます。
センサー対応およびデジタルモニタリングされた移送モジュールの進展
デジタル技術は無菌ワークフロー全体の品質保証を再構築し、無菌移送システム市場に影響を与えています。センサー対応ユニットは、オペレーターがリアルタイムでインテグリティを追跡するのを助けます。これにより、シールの欠陥を早期に検出することができます。施設はデータ駆動型のダッシュボードを採用して無菌指標を監視します。スマートトランスファーポートは運用の可視性を向上させます。多くのメーカーは監査のためにデジタル証拠ログを統合しています。これにより、文書の正確性が向上します。このトレンドは、無菌プラント全体で予測品質管理を進展させます。
モジュラーおよび迅速展開型無菌製造ユニットへの強い動き
モジュラークリーンルームとPODベースの製造ユニットは世界中で注目を集めており、無菌移送システム市場に影響を与えています。これらのモジュラープラントは、コンパクトで柔軟な移送システムを必要としています。拡張プロジェクトにおけるプラグアンドプロデュース構成をサポートします。多くの企業が迅速な設置を可能にするシステムを選択しています。モジュラーセットアップは施設の建設時間を短縮するのに役立ちます。統合ドッキングを備えた移送ソリューションはプロセスの準備を加速します。これにより、メーカーは新製品パイプラインの迅速なスタートを切ることができます。モジュラー採用は、世界的なワクチンおよび生物製剤の規模拡大のニーズにより増加しています。
- 例えば、CytivaのKUBioモジュラーユニットは、従来の数年にわたる建設と比較して、18か月未満で運用準備を可能にします
無菌移送システム市場の課題分析
規制施設における高い統合コストと複雑な検証要件
無菌移送システム市場を利用する無菌プラントにとって、高い資本コストと複雑な資格プロセスは依然として持続的な障害です。施設はしばしば各移送経路の長い検証サイクルを管理します。これにより、多くのメーカーの運用予算が増加します。アイソレーターやRABSとの統合には強力なエンジニアリングサポートが求められます。多くのプラントは展開を遅らせるレイアウトの再設計を必要とします。システムの複雑さにより、トレーニング要件が増加します。これは、技術チームが限られている小規模企業にとって課題です。高いコンプライアンス負担が市場の広範な浸透を遅らせます。
移送コンポーネント間の標準化の欠如と互換性の制約
無菌移送システム市場において、移送サプライヤー間の標準寸法や設計の欠如が無菌プラントに互換性の問題を引き起こしています。多くのオペレーターは、異なるベンダーからのポート、バッグ、コネクタの整合に課題を抱えています。これにより、ワークフローの継続性が妨げられます。施設はサプライヤーのバリエーションにより調達の複雑さが増します。エンジニアリングチームはインターフェースのカスタマイズにより多くの時間を費やします。これにより、ピーク需要時の迅速なスケーリングが制限されます。多くの企業は、運用を安定させるために調和された設計を求めています。互換性のギャップが施設間の標準化を遅らせます。
無菌移送システム市場の機会
高効力薬製造と先進治療プラットフォームの加速成長
高効力API、生物製剤、次世代療法は、世界の無菌生産ニーズを拡大し、無菌移送システム市場に新たな機会をもたらします。これらの製品の多くは強力な封じ込めソリューションを必要とします。それにより、強化されたシーリングを備えたクローズドトランスファーシステムの需要が増加します。企業は、デリケートな成分を扱うために設計された移送ルートを採用しています。ADCや細胞療法の成長は、汚染のない移送モデルへの関心を強化します。多くの工場が高封じ込め拡張プロジェクトを模索しています。それにより、保護を向上させる革新的な移送デザインの扉が開かれます。専門治療の世界的な拡大は、新たな投資を促進します。
世界市場におけるシングルユースおよび柔軟な製造施設の採用の増加
世界の製薬会社は、シングルユース移送システムの迅速な展開に依存する柔軟なプラントを拡大し、無菌移送システム市場における大きな機会を支援しています。多くの施設がシングルユースドッキングオプションへの依存を高めています。それにより、清掃とターンアラウンドサイクルが短縮されます。生産ユニットは、より迅速な設置のために軽量コンポーネントを採用しています。多くの企業が複数のプロセスステップにわたるモジュラー統合を重視しています。それにより、マルチプロダクトサイトでの運用の機動性が向上します。使い捨て製造への投資の増加は、サプライヤーの需要を強化します。それにより、新興地域でのスケーラブルな成長の基盤が整います。
無菌移送システム市場のセグメンテーション分析:
製品タイプ別
液体および流体移送システムは、無菌薬の生産、ワクチンの取り扱い、生物製剤の製造における役割から強い採用を得ています。多くの施設がこれらのシステムを好むのは、高純度条件下での制御された移送を維持するためです。固体および粉末移送システムは、クリーンゾーン間の保護された移動を必要とする錠剤、API、凍結乾燥製品のワークフローをサポートします。それにより、粒子制御が重要な高効力環境でのワークフローの整合性が強化されます。多くの企業がマルチプロダクトオペレーションをサポートするために両形式に投資しています。生物製剤および腫瘍学パイプラインの成長は、制御された移送デザインの需要を増加させます。無菌移送システム市場は、無菌性と運用の信頼性をサポートする統合製品タイプアーキテクチャの広範な採用から利益を得ています。
- 例えば、Dec GroupのPTSパウダー移送システムは、オペレーターの曝露を1 µg/m³以下に保ちながら、4トン/時以上の抽出能力で封じ込め条件下で粉末を処理します。
使用性別
シングルユースシステムは、清掃時間を制限し、交差汚染のリスクを低減し、機動的な生産サイクルをサポートするため、強い支持を得ています。多くの施設が、生物製剤や個別化療法における迅速なバッチターンオーバーに対応するため、使い捨て製品に移行しています。それにより、迅速なバリデーションサイクルとより大きなレイアウトの柔軟性がサポートされます。複数回使用システムは、耐久性と長期的なコスト管理を重視する高ボリューム環境で依然として関連性があります。インダクターは、移動中の安定性を必要とするバリアおよびアイソレーター設定での特殊な移送ニーズをサポートします。多くの企業が多様なワークフローに対応するために、使い捨てシステムと再利用可能システムのバランスを取っています。柔軟な運用への強い需要は、ハイブリッド使用性デザインへの関心を高めます。無菌移送システム市場は、使い捨ておよび耐久性のあるシステムカテゴリの両方での広範な採用を通じて成長しています。
移送タイプ別
ポートは、予測可能な無菌性を備えたチャンバーシステム、アイソレーター、クリーンルームゾーンを接続する役割を果たすため、依然として重要です。多くの製薬会社は、より厳密なシールを維持し、オペレーターの曝露を制限するために、先進的なポート設計に投資しています。ポートバッグは、無菌処理中の部品、ストッパー、ツール、消耗品の効率的な移動をサポートします。これにより、ワークフローの速度が向上し、迅速な操作中の汚染リスクが軽減されます。他の転送メカニズムは、専門的な治療に関連するニッチまたは高封じ込め機能をサポートします。多くのサイトは、多様なバッチ要件を処理するためにマルチモードの転送オプションを採用しています。設計された経路への強い依存は、品質保証を強化します。無菌転送システム市場は、すべての転送タイプにわたる進歩から利益を得ています。
- 例えば、ChargePointのPharmaSafe® Proポートシステムは、高効力化合物のオペレーター曝露限界を1 µg/m³以下に達成し、OEB5環境での制御された転送を保証します。
エンドユーザー別
製薬会社は、無菌薬ポートフォリオの拡大とグローバルな施設アップグレードにより、採用をリードしています。多くのプラントは、生物製剤、注射剤、高効力薬をサポートするために設計された転送ルートを展開しています。研究所は、開発中の敏感な材料を管理するために小規模なシステムを採用しています。これにより、反復的なテストサイクル中の無菌性が維持されます。病院は、調剤、腫瘍薬の調製、クリーンルーム薬局業務のために保護された転送システムを使用しています。バイオテクノロジー企業は、迅速なスケールアップをサポートする柔軟な転送設計を統合しています。他のユーザーには、信頼性のある転送制御に依存する契約製造業者や診断センターが含まれます。無菌転送システム市場は、制御された無菌ワークフローへの幅広い投資により、これらのエンドユーザーグループ全体で拡大しています。
セグメンテーション:
製品タイプ別
- 液体/流体転送システム
- 固体/粉末転送システム
使用性別
- シングルユースシステム
- マルチユースシステム
- インダクター
転送タイプ別
- ポート
- ポートバッグ
- その他
エンドユーザー別
- 製薬会社
- 研究所
- 病院
- バイオテクノロジー
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカは、強力なバイオ医薬品製造能力とGMPに基づく厳格な封じ込め移送ソリューションの採用により、約38%の最大シェアを占めています。企業は生物製剤、ワクチン、高効力薬のパイプラインをサポートするために無菌ワークフローをアップグレードします。これにより、先進施設全体でポート、ポートバッグ、閉鎖移送システムの需要が強化されます。自動化と使い捨て技術への投資が、アメリカとカナダの両国での採用を促進します。多くの工場が新製品の発売をサポートするために汚染制御操作を近代化しています。厳しい規制期待と継続的な施設拡張により、この地域で無菌移送システム市場が成長しています。
ヨーロッパは世界のシェアの約32%を占め、Annex 1の更新と無菌薬製造の拡大に支えられて安定した成長を維持しています。地域のクリーンルームのアップグレードが、設計された移送経路の需要を増加させます。これにより、アイソレーター、RABS、バリア統合移送システムへの依存が強化されます。ドイツ、スイス、イギリスを含む国々が、大規模な生物製剤とワクチン生産ネットワークを通じて採用をリードしています。多くの工場が自動化されたポートと使い捨て移送システムに投資し、人間の接触を減少させています。無菌技術への一貫した投資を促進する構造化された規制フレームワークから、無菌移送システム市場は利益を得ています。
アジア太平洋は市場シェアの約22%を占め、製薬生産の増加と生物製剤クラスターの拡大により最も急速な成長を記録しています。中国、インド、韓国、シンガポールは、世界的な供給ニーズを満たすために無菌施設をアップグレードしています。これにより、スケーラブルでコスト効率の高い移送ソリューションの需要が大幅に増加しています。成長する受託製造活動が、中規模および大規模施設全体での採用を強化しています。多くの製造業者が、迅速なスケールアップ目標を達成するためにハイブリッドの使い捨ておよび再利用可能なシステムを展開しています。ワクチンとバイオシミラー製造への強力な投資により、この地域で無菌移送システム市場が加速しています。
主要プレイヤー分析:
- ゲティンゲAB
- シンテゴンテクノロジーGmbH
- アセプティックテクノロジーズ
- STERIS plc
- セントラルリサーチラボラトリーズ (CRL)
- フレキシフィルLtd
- チャージポイントテクノロジー
- アテックファーマテクニックGmbH
- デスタコ
- クオリトル
- アプターグループ
- アドバンタパス
- ヴェルテックアソシエイツ, Inc.
- テマシネルジーS.p.A. / EMAシネルジーS.p.A.
- コーニングインコーポレイテッド
- ABCトランスファーSAS
競争分析:
無菌移送システム市場の競争は、技術の進歩、規制の遵守、アイソレーター、RABS、およびクリーンルーム環境全体での統合力を中心に展開しています。主要企業は、オペレーターの曝露を減らし、シールの一体性を確保するクローズドシステムアーキテクチャでポートフォリオを拡大しています。これにより、競争の焦点は自動化、使い捨ての互換性、汚染制御性能に向けられています。企業は、移送操作中の信頼性を向上させるために、ロボット工学とデジタルモニタリングに投資しています。多くの競合他社は、無菌機器メーカーとの提携を通じてグローバルな存在感を強化しています。小規模企業は、迅速な移送ポート、ポートバッグシステム、高度な封じ込めソリューションなどのニッチセグメントに焦点を当てています。無菌移送システム市場はまた、コスト効率の高いモジュラーシステム設計を目指す新興地域プレイヤーからの競争の高まりも示しています。
最近の動向:
- 2025年12月、マルケジーニグループは、無菌製造および包装ソリューションの成長を加速するために、米国の医薬品製造のリーダーであるASTの44.39%の株式を取得し、戦略的パートナーシップを形成しました。
- 2025年9月、アセプティックテクノロジーズは、細胞療法製造における制御された混合と冷却のための統合デバイスであるAT-Cellyxを発売し、充填前の濃度モニタリングのためのインラインセルカウンターをオプションで提供しました。
- 2025年5月、シンテゴンテクノロジーGmbHは、Pharmatag 2025でSynTiso無菌充填ラインを発表し、100%のインプロセスコントロール、最小限の汚染リスクのためのロボット設定、シリンジ、バイアル、カートリッジを含む最大600コンテナ/分の容量を備えています。
レポートのカバレッジ:
この調査レポートは、製品タイプ、使用性、移送タイプ、エンドユーザー、地域に基づく詳細な分析を提供します。主要市場プレイヤーのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。このレポートはまた、市場を形成する業界の市場ダイナミクス、規制シナリオ、技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 無菌移送システム市場において、生物製剤やワクチン製造パイプラインの拡大に伴い、先進的な無菌移送設計の需要が高まっています。
- 施設が柔軟なレイアウトと短い切り替えサイクルを目指す中、使い捨てポートや移送バッグの採用が増加しています。
- 自動化により、ロボットハンドリングとデジタルインテグリティモニタリングを通じて、製造ライン全体での無菌管理が強化されています。
- バリア統合システムは、より多くの施設がアイソレーターやRABS駆動の運用に移行する中で勢いを増しています。
- 高効力および特殊薬品製造への投資の増加により、安全で閉鎖された移送メカニズムの需要が高まっています。
- モジュール式プラントやPOD型施設が、コンパクトでプラグイン可能な移送プラットフォームの導入を加速させています。
- センサー対応ポートを通じたデジタルモニタリングが拡大し、リアルタイムの品質チェックと監査準備の向上をサポートしています。
- 使い捨て部品と再利用可能な部品を組み合わせたハイブリッド移送システムが、多製品環境での関心を集めています。
- 受託製造の急速な拡大が、さまざまな生産負荷に適合するスケーラブルな移送経路の採用を促進しています。
- 新興市場が無菌製造のアップグレードに多額の投資を行い、次世代移送システムの世界的な普及を促進しています。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
無菌移送システム市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2024年から2032年の間に、無菌移送システム市場はどの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた無菌移送システム市場のセグメントはどれですか?
無菌移送システム市場の成長を促進している主な要因は何ですか?
無菌移送システム市場の主要企業はどこですか?
2024年に無菌移送システム市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 無菌移送システム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の無菌移送システム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1399.44 million → 2032: USD 2571.15 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 無菌移送システム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 無菌移送システム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における無菌移送システム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 無菌移送システム市場市場の成長要因
- 3.3 無菌移送システム市場市場の抑制要因および課題
- 3.4 無菌移送システム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 無菌移送システム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 無菌移送システム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、無菌移送システム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 無菌移送システム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 無菌移送システム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は無菌移送システム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 無菌移送システム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 無菌移送システム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 無菌移送システム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 無菌移送システム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新無菌移送システム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の無菌移送システム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の無菌移送システム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の無菌移送システム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の無菌移送システム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの無菌移送システム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の無菌移送システム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの無菌移送システム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 無菌移送システム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
