
人工臓器バイオニクス市場の概要:
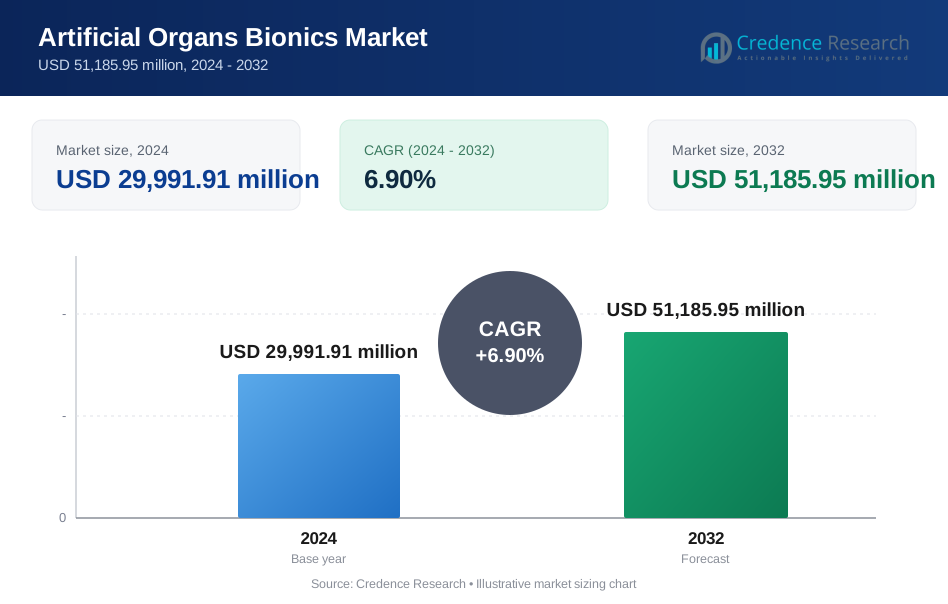
人工臓器バイオニクス市場は、2024年の29,991.91百万米ドルから2032年には推定51,185.95百万米ドルに成長し、2024年から2032年にかけて年平均成長率(CAGR)は6.90%と予測されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の人工臓器バイオニクス市場規模 | USD 29,991.91 Million |
| 人工臓器バイオニクス市場、CAGR | 6.90% |
| 2032年の人工臓器バイオニクス市場規模 | USD 51,185.95 Million |
人工臓器バイオニクス市場の洞察:
- 北米は38%の最大シェアを持ち、先進的な医療インフラ、強力な研究開発投資、人工心臓およびVAD技術の高い採用に支えられています。一方、ヨーロッパは29%を占め、強固な補償制度と確立された医療機器メーカーにより支えられ、アジア太平洋は23%を占め、中国、日本、インドでの医療アクセスの拡大と急速な技術採用が牽引しています。
- アジア太平洋は23%のシェアで最も成長が速く、医療費の増加、高齢者人口の増加、移植代替の認識向上、先進的な義肢およびインプラントのアクセス拡大を目指す政府の取り組みによって推進されています。
- 製品タイプ別では、心室補助装置(VAD)が約26%の市場シェアでリードし、次いで人工心臓が18%を占め、心不全の増加に伴う心臓サポートシステムの強い臨床需要を反映しています。
- 用途別では、臓器不全治療が約46%のシェアで支配し、モビリティサポートが約24%を占め、病院や専門ケアセンターでの生命維持インプラントおよび先進的なバイオニック肢技術の強い需要を示しています。
人工臓器バイオニクス市場の推進要因:
慢性疾患と移植不足による臓器置換の需要増加
臓器不全の増加は先進的な置換の需要を高め、エンジニアリングシステムの広範な採用を推進します。慢性腎臓病、心臓病、肝臓病は長期的な介入の必要性を高めます。移植待機リストが長くなる中、病院はバイオニック代替品の採用を進めています。人工臓器バイオニクス市場は、耐久性のある合成ソリューションに対する強い臨床的関心から恩恵を受けています。ドナーの一致を確保できない患者を支援します。生存率の向上は現代のバイオニックプラットフォームへの信頼を高めます。強力な臨床結果は外科医の受け入れを強化します。急速な採用はメーカーに研究パイプラインの拡大を促します。
- たとえば、SynCardiaの完全人工心臓は世界中で2,000以上の移植をサポートし、移植への橋渡し成功率が70%以上を示し、明確な臨床的価値を示しています。
バイオニックシステムの機能性能と生体適合性を向上させる技術進歩
ロボット工学と先進的なバイオマテリアルは耐久性を向上させ、デバイスの故障を減少させます。センサーの統合が強化され、臨床医はデバイスの機能をより良く制御できます。新しいバッテリーシステムは使用時間を延ばし、頻繁な交換を減少させます。人工臓器バイオニクスマーケットは、精度と快適性を高める革新によって成長しています。神経信号と人工部品の間のより良い連携をサポートします。AIのアップグレードにより、四肢バイオニクスの動作パターンが最適化されます。高精度ポンプは、植込み型心臓デバイスの安全性を向上させます。改善されたソフトウェアツールは、臨床医がデバイスの性能を監視するのを助けます。
高性能人工臓器とインプラントへの広範なアクセスを支える医療投資の増加
病院は、長期的な臨床改善をサポートする高級インプラントへの支出を増やしています。いくつかのバイオニック手術に対する保険適用が拡大しています。人工臓器バイオニクスマーケットは、先進的なケアへのアクセスを促進する公共プログラムからの支援を得ています。非感染性疾患管理を対象とした世界的なイニシアチブから恩恵を受けています。トレーニングプログラムは、臨床医が複雑なシステムをより早く採用するのを助けます。診断能力が向上した大都市の病院で需要が増加しています。より専門的なセンターが高ボリュームの手術をサポートします。市場の勢いは、一貫したインフラのアップグレードを通じて強化されます。
- 例えば、エドワーズライフサイエンスは、構造的心臓プログラムへの世界的な投資に支えられ、経カテーテル心臓弁技術で100万人以上の患者を治療したと報告しています。
快適さ、フィット感、患者の結果を改善するための個別化バイオニクスの好みの高まり
カスタマイズされたインプラントは、快適さを向上させ、痛みを軽減し、自然な動作パターンを提供します。外科医は患者の画像を使用して正確な形状と内部構造を設計します。人工臓器バイオニクスマーケットは、個別化された治療計画の需要により拡大しています。複雑なケースでの長期的な受け入れを改善します。3Dプリンティングの利用拡大が患者特有の部品の生産を加速させます。オーダーメイドのシステムは、再手術を減少させます。病院は、個別化デバイスからの予測可能な結果を重視します。患者の関心は、移動性と生活の質の向上により高まっています。
人工臓器バイオニクスマーケットのトレンド:
バイオニックシステムにおけるリアルタイムの意思決定支援を改善するためのAIとスマートセンサーの統合
AIツールはデバイスの応答性を向上させ、患者の安全性を最適化します。スマートセンサーは圧力、動き、内部機能を追跡します。人工臓器バイオニクスマーケットは、予測分析とリンクしたインテリジェントプラットフォームに向かっています。臨床医が設定を迅速に調整し、合併症を減少させるのを助けます。クラウドサポートは長期的な監視を改善します。リモートコントロール機能は、遠隔医療プログラムに魅力的です。意思決定ツールは、フォローアップ中に外科医に正確な洞察を提供します。スマートインプラントは、データに基づく介入のための経路を作成します。
- 例えば、メドトロニックは、糖尿病管理システムにガーディアンコネクトスマートセンサー技術を統合し、シュガー.IQ AIアシスタントを利用して、低血糖イベントを約91%の感度で最大60分前に予測し、インスリン調整を事前に行うことができます。
より高い快適性と外部ハードウェア依存の削減を提供する完全埋め込み型ソリューションへの移行
メーカーは、外部の付属品を減らすコンパクトな素材に注力しています。患者は、体の構造と調和するインプラントを好みます。人工臓器バイオニクス市場は、内部デバイスの快適さの利点から勢いを増しています。これは、かさばる外部ユニットに関連する不快感を軽減します。新しい素材は、機械的ストレスに対する耐性を向上させます。外科医は完全に埋め込み可能なポンプ、センサー、サポートユニットを採用しています。これらのシステムは、活動的な患者の移動性を向上させます。ライフスタイルの改善が優先される場所で需要が高まっています。
- 例えば、アボット・ラボラトリーズは、心不全の進行した患者において血液の損傷を大幅に減少させ、2年間の生存率79%を達成するために、ローターとポンプハウジングの間に0.5 mmのギャップを作り出すフルマグレブ技術を利用したHeartMate 3左心室補助装置(LVAD)を開発しました。
ハイブリッド生物・合成ソリューションをサポートする再生インターフェースの急速な拡大
バイオニックシステムは、生物組織インターフェースを統合して体の受容性を向上させます。ハイブリッド設計は自然な動きのパターンをサポートし、免疫拒絶を減少させます。人工臓器バイオニクス市場は、生体組織構造を模倣するプラットフォームへのトレンドに従っています。これは、ソフトロボティクスと柔軟な義肢の開発を推進します。再生コーティングは、デバイスと内部組織の結合を改善します。研究センターは、筋肉の意図信号に応答するシステムをテストしています。このシフトにより、四肢や臓器の置換においてより自然なパフォーマンスが可能になります。将来的な採用は、実証済みの臨床試験を通じて成長します。
バイオニックコンポーネントのより迅速なプロトタイピングとスケーラブルな生産のための高度な製造の使用拡大
3Dプリンティングは、より迅速な設計サイクルをサポートし、コスト圧力を軽減します。メーカーは、自動化された組立ラインを通じて生産を拡大します。人工臓器バイオニクス市場は、プロトタイプの開発時間の短縮から利益を得ています。これは、企業が増加する患者の需要に対応するのを助けます。軽量素材は複雑な形状を簡素化します。生産の柔軟性は、多様な患者グループをサポートします。設計チームは、低コストで構造を洗練します。このトレンドは、より広範な商業的な利用可能性をサポートします。
人工臓器バイオニクス市場の課題分析:
高コスト、規制の複雑さ、および限定的な償還が世界的な普及を遅らせる
バイオニックデバイスは、先進的な素材と工学を必要とし、生産コストを増加させます。多くの病院は、高額な投資を正当化するのに苦労しています。厳しい規制の承認は、開発のタイムラインを延ばします。人工臓器バイオニクス市場は、長い臨床検証サイクルによる遅延に直面しています。コストに敏感な地域での拡大が遅れています。償還のギャップが患者のアクセスを制限します。標準化の不足がシステム統合を複雑にします。メーカーは、コンプライアンスの要求を満たすために大規模な資本資源を必要とします。
技術的制限、デバイスの耐久性の問題、および熟練労働力の不足がシステムの信頼性に影響を与える
インプラントの故障や耐久性の低下は、臨床的リスクを生み出します。電力の制限は、先進システムの長期的な性能を制約します。人工臓器バイオニクス市場は、安全なデバイスの取り扱いに影響を与えるスキル不足に直面しています。設置とフォローアップケアには高度に訓練されたチームが必要です。ハードウェアの複雑さは、メンテナンスの必要性を増加させます。一部の患者は適応の難しさを経験します。ソフトウェアの不具合がデバイスの精度を妨げます。病院は、安全な使用を確保するために継続的なトレーニングが必要です。
人工臓器バイオニクス市場の機会:
予防ケアと早期介入への注力が臓器サポートシステムの需要を開拓
病院は完全な臓器不全を遅らせるために早期サポートデバイスを採用しています。予防ツールは移植の必要性を減少させるのに役立ちます。人工臓器バイオニクス市場は、臓器保存システムの需要の高まりから機会を得ています。これは慢性疾患グループ向けのスケーラブルなソリューションをサポートします。リモートモニタリングは衰退の早期発見を改善します。医療システムは在宅ケアのための携帯型ツールを探求しています。新しいケアモデルは都市部での採用を加速させます。この変化は長期的な患者管理の選択肢を拡大します。
医療支出の増加と技術アクセスによる新興市場での強い成長可能性
アジア太平洋、ラテンアメリカ、中東は高度な外科能力に投資しています。病院は複雑なケースを処理するために集中治療インフラをアップグレードしています。人工臓器バイオニクス市場は、これらの地域でのデバイス承認の拡大から成長の見込みを得ています。臓器不全治療経路の認識の高まりから利益を得ています。グローバルメーカーとのパートナーシップはデバイスの入手可能性を改善します。人材開発は高ボリュームプログラムをサポートします。これらの地域はコスト効率の高いバイオニクスシステムに強い関心を示しています。医療観光の拡大は将来の需要を強化します。
人工臓器バイオニクス市場のセグメンテーション分析:
製品タイプ別
人工臓器バイオニクス市場は、重要な臓器機能と感覚回復をサポートする広範なエンジニアリングシステムを網羅しています。慢性疾患の増加により、人工心臓、腎臓、膵臓が需要を牽引しています。感覚の回復が長期的な結果を改善する人工内耳や網膜インプラントで強い牽引力を得ています。バイオニック義肢と外骨格は成人および小児グループの移動ニーズをサポートします。心不全のケースでは心室補助装置が強い採用を示しています。病院は安全性が実証されたインプラントを優先します。耐久性と快適性の向上により患者の受け入れが進んでいます。
技術別
機械的バイオニクスは臓器サポートシステムの信頼性により強い需要があります。電子バイオニクスは聴覚と視覚の回復デバイスで牽引力を得ています。人工臓器バイオニクス市場は、生物学的インターフェースとエンジニアリングコンポーネントを組み合わせたハイブリッドプラットフォームから利益を得ています。精密な制御が必要なシステムでの高度なパフォーマンスをサポートします。バッテリーシステムとマイクロセンサーの革新により成長は安定しています。メーカーは身体適合性を向上させる柔軟な材料に投資しています。複雑なケースでのハイブリッドソリューションの受け入れが高まっています。技術の成熟は臨床の信頼を強化します。
- 例えば、Cochlear Ltd.は、デュアルマイクロフォン技術を備えたNucleus 7サウンドプロセッサを開発し、単一マイクロフォンシステムと比較して騒がしい環境での音声認識を31%向上させながら、最大19時間のバッテリー寿命を維持しています。
用途別
心臓血管および腎臓の状態が増加しているため、臓器不全治療の使用が進んでいます。聴覚および視覚インプラントへのアクセスが広がることで、感覚の回復が進んでいます。人工臓器バイオニクス市場は、高度な四肢システムと動力付き外骨格を通じて移動性の改善をサポートしています。外傷や神経学的ケースを扱うリハビリテーションセンターからの強い需要に応えています。高齢化人口において移動支援が注目を集めています。神経学的リハビリテーションは、改善された神経インターフェースシステムとともに拡大しています。病院は成功データが強力なシステムを好みます。アプリケーションは慢性および急性ケアの設定で多様化しています。
エンドユーザー別
病院は、高い手術能力と高度な集中治療のため、主要なユーザーであり続けています。専門クリニックは、感覚および移動性に焦点を当てたシステムの採用を拡大しています。人工臓器バイオニクス市場は、患者の回復時間を改善するソリューションでリハビリテーションセンターをサポートしています。家庭医療の設定では、携帯可能で使いやすいデバイスの統合を支援します。遠隔モニタリングがフォローアップケアを改善する場所で成長が高まっています。クリニックは手続きの複雑さを軽減するシステムを優先します。リハビリテーションチームは、機能的な向上を促進するためにバイオニックプラットフォームを使用します。家庭医療の統合は、長期患者へのアクセスを拡大します。
- 例えば、Baxter Internationalは、HomeChoice Claria自動腹膜透析(APD)システムを通じて家庭ベースの腎臓ケアを促進しており、Sharesourceリモートモニタリングを利用して、臨床医が患者治療ごとに1,000以上のデータポイントを確認できるようにし、入院訪問の必要性を約35%削減しています。
セグメンテーション:
製品タイプ別
- 人工心臓
- 人工腎臓
- 人工膵臓
- 人工内耳
- 網膜インプラント
- バイオニック四肢
- 外骨格
- 心室補助装置(VAD)
技術別
- 機械的バイオニクス
- 電子バイオニクス
- ハイブリッドバイオニクス
用途別
- 臓器不全治療
- 感覚回復
- 移動支援
- 神経学的リハビリテーション
エンドユーザー別
- 病院
- 専門クリニック
- リハビリテーションセンター
- 家庭医療の設定
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカ
北米は人工臓器バイオニクス市場の最大のシェアを持ち、世界需要の約40%を占めています。強力な医療インフラが高度なインプラントシステムの高い採用を支えています。この地域は早期の規制承認と迅速な臨床受容から利益を得ています。米国では臓器不全の高い発生率と強力な償還経路により、人工臓器バイオニクス市場が成長しています。また、バイオニックリム、人工心臓、感覚インプラントへの研究投資の増加から勢いを得ています。病院は強力な技術能力により次世代システムをより早く採用します。需要は都市部と地域センターの両方で増加しています。
ヨーロッパ
ヨーロッパは約30%の世界シェアを占めており、強力な医療機器製造拠点によって推進されています。ドイツ、フランス、英国などの国々が高度なバイオニックソリューションの採用をリードしています。人工臓器バイオニクス市場は、公共および民間システム全体での心臓サポートデバイスと感覚インプラントへの広範なアクセスから利益を得ています。デバイスの利用可能性を改善する構造化された患者ケアプログラムから支援を得ています。ヨーロッパのメーカーは治療精度を向上させるハイブリッドバイオニックプラットフォームに投資しています。臨床センターは複雑な臓器サポート介入のための能力を拡大しています。成長は西ヨーロッパ全体で安定しており、東ヨーロッパでは関心が高まっています。
アジア太平洋およびその他の地域
アジア太平洋地域は約22%のシェアを持ち、医療支出の増加により最も急速な成長を示しています。中国、日本、インドが人工腎臓、バイオニックリム、埋め込み型心臓デバイスの需要をリードしています。この地域では慢性疾患の高い発生率と専門ケアへの広範なアクセスにより、人工臓器バイオニクス市場が拡大しています。国内生産と臨床専門知識の向上から勢いを得ています。ラテンアメリカはブラジルとメキシコでの着実な採用により約5%を占めています。中東およびアフリカは約3%を占めており、三次医療病院の拡大によって推進されています。これらの地域での将来の拡大は、コスト削減と強力な臨床トレーニングプログラムに依存しています。
主要プレイヤー分析:
- メドトロニック plc
- ボストン・サイエンティフィック・コーポレーション
- ジマー・バイオメット
- エドワーズ・ライフサイエンシズ・コーポレーション
- アビオメッド Inc.
- コクレア Ltd.
- エクソ・バイオニクス
- ベルリン・ハート GmbH
- ジャービック・ハート Inc.
- シンカーディア・システムズ LLC
競争分析:
人工臓器バイオニクス市場は、先進的な工学、生体適合性材料、感覚強化技術に投資するグローバルリーダー間の強力な競争を特徴としています。企業は人工心臓、感覚インプラント、動力付き移動システムの耐久性、精度、患者の快適さを向上させることに焦点を当てています。臨床検証と市場拡大を支援する戦略的パートナーシップを通じて勢いを得ています。主要なプレイヤーは、電子機器と生物学的インターフェースを統合したハイブリッドプラットフォームでポートフォリオを強化しています。企業はまた、早期市場アクセスを確保するために規制承認を追求しています。製品の差別化は、安全性、バッテリー性能、長期的な信頼性に焦点を当てています。技術能力を強化する買収を通じて競争力が増しています。
最近の動向:
- 2026年2月、Medtronic plcは、血管および心臓ポートフォリオに高度な計算および画像処理ツールを統合するため、最大5億8500万ドルでCathWorksを買収する意向を発表し、イノベーション戦略を進めました。これは、自然な膵臓機能を模倣してインスリン投与を大幅に自動化するSimplera Syncオールインワンセンサーを搭載したMiniMed 780Gシステムが2024年1月に世界的に承認されたことに続くものです。
- 2026年1月、Ekso Bionicsは、リハビリテーションおよび移動支援の需要の高まりにより急速に拡大している外骨格セグメントの主要プレーヤーとして認識されました。同社のウェアラブルバイオニックスーツは、AI対応のモニタリングとますます統合され、患者の歩行や進捗に関するリアルタイムデータを提供します。
- 2025年12月、Edwards Lifesciences Corporationは構造的心臓戦略を再確認し、2026年の売上成長率を8%から10%と予測しました。同社は2026年後半に米国で三尖弁位置専用に設計された初の手術用弁であるTRIFORMISを発売する予定で、長期的な弁耐久性のためのRESILIA組織ポートフォリオの採用を促進し続けます。
レポートのカバレッジ:
この調査レポートは、製品タイプ、技術、用途、エンドユーザーに基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場ダイナミクス、規制シナリオ、技術的進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 開発者が生物組織を工学的コンポーネントと統合することで、自然な機能と長期的な耐久性を向上させるため、ハイブリッドバイオニックシステムの需要が高まるでしょう。
- イメージング、モデリング、3Dプリンティング技術の進歩により、正確で個別化された治療経路をサポートすることで、患者特有のインプラントがより広く臨床的に受け入れられるようになるでしょう。
- 人工内耳や網膜インプラントを含む感覚回復ソリューションは、デバイスの精度、信号処理、神経インターフェースの性能が向上し続けることで、その普及が拡大するでしょう。
- 電源システムの革新は、バッテリー化学とワイヤレス充電プラットフォームの新しい開発により、稼働時間を改善し、メンテナンスの必要性を減少させることで、デバイスの寿命を強化するでしょう。
- 神経インターフェース技術が進化し、バイオニック義肢や外骨格のより洗練された動作制御を可能にし、神経学的患者のリハビリテーション成果を向上させるでしょう。
- 外骨格の展開は、臨床療法センターや在宅ケアの場で広がり、より安定した軽量設計で移動障害のある個人をサポートするでしょう。
- AIとスマートセンシングは、人工臓器における予測保守、リアルタイムモニタリング、適応応答を促進し、安全性と治療精度を向上させるでしょう。
- 規制環境は次世代インプラントの迅速な評価をサポートするために近代化され、高影響デバイスの承認タイムラインを短縮するのに役立つでしょう。
- 先進医療への投資が増加するにつれて、新興市場は生産と採用を拡大し、バイオニック技術と人工臓器技術へのアクセスを広げるでしょう。
- 病院、研究機関、デバイスメーカー間の業界パートナーシップが強化され、イノベーションのパイプラインを推進し、大規模な臨床統合をサポートするトレーニングプログラムを強化するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
人工臓器バイオニクス市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、人工臓器バイオニクス市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年にどの人工臓器バイオニクス市場セグメントが最大のシェアを持っていましたか?
人工臓器バイオニクス市場の成長を促進している主な要因は何ですか?
人工臓器バイオニクス市場の主要企業はどこですか?
2024年に人工臓器バイオニクス市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 人工臓器バイオニクス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の人工臓器バイオニクス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 29,991.91 million → 2032: USD 51,185.95 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 人工臓器バイオニクス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 人工臓器バイオニクス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における人工臓器バイオニクス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 人工臓器バイオニクス市場市場の成長要因
- 3.3 人工臓器バイオニクス市場市場の抑制要因および課題
- 3.4 人工臓器バイオニクス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 人工臓器バイオニクス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 人工臓器バイオニクス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、人工臓器バイオニクス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 人工臓器バイオニクス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 人工臓器バイオニクス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は人工臓器バイオニクス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 人工臓器バイオニクス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 人工臓器バイオニクス市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 人工臓器バイオニクス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 人工臓器バイオニクス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新人工臓器バイオニクス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の人工臓器バイオニクス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の人工臓器バイオニクス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の人工臓器バイオニクス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の人工臓器バイオニクス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの人工臓器バイオニクス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の人工臓器バイオニクス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの人工臓器バイオニクス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 人工臓器バイオニクス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
