
市場概要
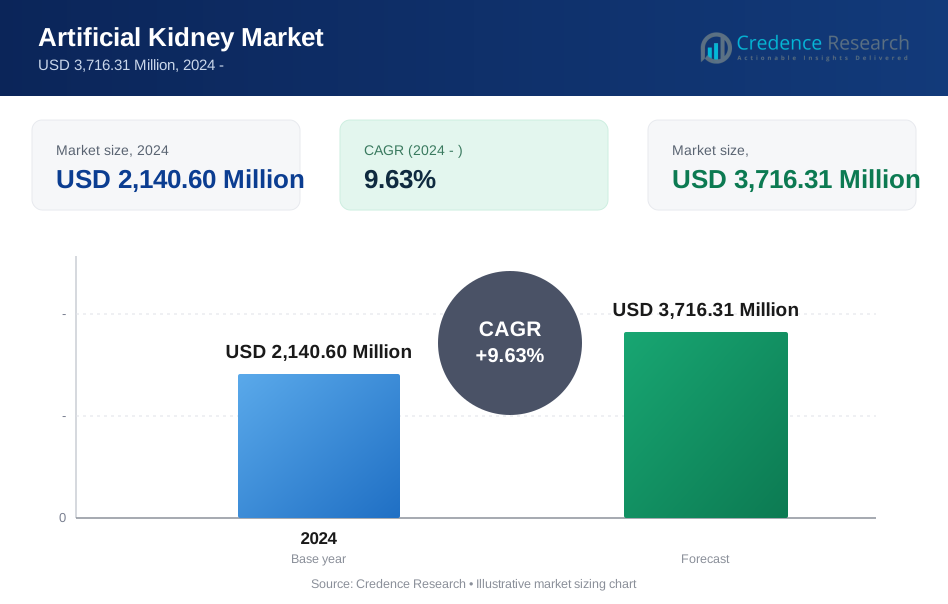
人工腎臓市場は、2025年の21億4,060万米ドルから2032年には推定37億1,631万米ドルに成長し、2024年から2032年にかけて年平均成長率(CAGR)9.63%を記録すると予測されています。市場成長は、慢性腎疾患の負担増加、在宅腎代替技術の需要増加、および小型化されたろ過および監視システムの着実な進展によって推進されています。北米は、先進的な透析インフラ、好ましい償還制度、および主要な腎ケアメーカーの強力な存在によって市場収益をリードしています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間: | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 人工腎臓市場規模 2024 | 21億4,060万米ドル |
| 人工腎臓市場CAGR | 9.63% |
| 人工腎臓市場規模 2032 | 37億1,631万米ドル |
市場インサイト
- 2024年に北米は世界の人工腎臓市場収益の38.2%を占め、地域市場のリーダーとなっています。
- 外部透析システムは、広範な設置ベースと確立された臨床使用により、2024年のデバイスタイプセグメンテーションで68.4%のシェアを占めました。
- 血液透析は、病院や透析センターでの実証済みの血液浄化ワークフローの好みに支えられ、技術全体で支配的な地位を維持しました。
- フレゼニウス・メディカルケア、バクスター、メドトロニック、B. ブラウン、ニプロは、広範な腎ケアポートフォリオと流通網を持つ5つの主要参加者です。
- 市場の主要トレンドは、コンパクトなろ過、デジタルモニタリング、患者の移動性機能を統合した携帯型および家庭用人工腎臓プラットフォームに集中しています。

市場セグメンテーション分析
デバイスタイプ別 - 外部透析システムが現在の収益リーダーシップを支える
デバイスタイプに基づいて、市場はウェアラブル人工腎臓、埋め込み型腎臓、外部透析システムに分類されます。外部透析システムは、確立された臨床プロトコル、広範な償還カバレッジ、および慢性腎代替療法における高い手続き量により、2024年に68.4%の最大シェアを保持しました。これらのシステムは、予測可能な治療性能、訓練されたスタッフの親しみやすさ、および消耗品の即時利用可能性を提供するため、プロバイダーに好まれ続けています。需要は、病院や透析センターにおける高負担の末期腎不全(ESRD)管理で最も強くなっています。このセグメントで活動する主要企業には、フレゼニウス・メディカルケア、バクスター、ニプロが含まれます。
技術別 - 血液透析が支配的な臨床採用を維持
技術に基づいて、市場は血液透析、腹膜透析、およびバイオ人工濾過に分類されます。血液透析は、長年の医師の受け入れ、強力なインフラサポート、および集中的な毒素と液体の除去に対する高い適合性により、2024年に64.7%の最大シェアを占めました。このセグメントは、センターを拠点としたケアでの定期的な使用、標準化された消耗品の供給チェーン、および広範な機械の互換性から利益を得ています。透析器の効率と監視精度の継続的なアップグレードも採用を支えています。このセグメントで活動する主要企業には、フレゼニウス・メディカルケア、B. ブラウン、旭化成が含まれます。
用途別 - ESRDが最も高い治療需要を牽引
用途に基づいて、市場はCKD、ESRD、およびAKIに分類されます。ESRDは、2024年に58.9%の最大シェアを獲得し、繰り返しの透析依存、高い治療頻度、および移植を待つ患者に対する限られた代替手段によって支えられています。このセグメントは、患者が長期間にわたって継続的な腎代替サポートを必要とするため、持続的な機器および消耗品の需要を生み出します。糖尿病と高血圧の発生率の上昇は、世界的にESRDの症例数を増加させ続けています。このセグメントで活動する主要企業には、バクスター、フレゼニウス・メディカルケア、ロックウェル・メディカルが含まれます。
ケア設定別 - 透析センターが主要な治療拠点として残る
ケア設定に基づいて、市場は病院、透析センター、および在宅ケア設定に分類されます。透析センターは、専用の腎ケアワークフロー、繰り返しの患者処理、および高容量治療システムの集中使用を提供するため、2024年に46.3%の最大シェアを占めました。これらの施設は、専門スタッフ、最適化されたスケジューリング、および強力な消耗品の回転から利益を得ており、機器の交換サイクルをサポートしています。成長はまた、都市および準都市市場での民間オペレーターネットワークの拡大を反映しています。このセグメントで活動する主要企業には、フレゼニウス・メディカルケア、クアンタ、およびニプロが含まれます。
電力システム別 - 外部電源が現在のデバイスベースをサポート
電力システムに基づいて、市場は外部電源、統合バッテリー、およびハイブリッドシステムに分類されます。外部電源は、病院やセンターで使用される固定式透析プラットフォームの支配を反映し、2024年に55.8%のシェアを獲得しました。これらのシステムは、信頼性の高いエネルギー出力を提供し、長時間の治療セッションをサポートし、高負荷アプリケーションでのバッテリー関連の性能制約を軽減します。現在の設置機器のアーキテクチャは、完全にモバイルな構成よりもプラグイン電源設計を依然として好んでいます。このセグメントで活動する主要企業には、B. ブラウン、バクスター、およびテルモが含まれます。
コンポーネントタイプ別 - 膜が重要な性能の核を形成
コンポーネントタイプに基づいて、市場は膜、ポンプ、センサー、および制御ユニットに分類されます。膜は、ろ過効率、生体適合性、および毒素除去性能が膜の品質に直接依存するため、2024年に33.6%の最大シェアを占めました。高流量、選択的、および生体工学的膜の継続的な製品開発は、治療の精度と患者の耐性を向上させています。繰り返しの交換ニーズも、メーカーにとって強力な収益源を生み出します。このセグメントで活動する主要企業には、旭化成、ニプロ、およびフレゼニウス・メディカルケアが含まれます。
主要成長要因
世界的な腎疾患の負担増加が治療プールを拡大
慢性腎疾患や末期腎不全の有病率の上昇は、人工腎臓技術への持続的な需要を生み出し続けています。高齢化、糖尿病、高血圧、肥満が、長期的な腎代替療法を必要とする患者数を増加させています。人工腎臓システムは、移植アクセスが限られ、従来の透析能力が利用圧力に直面している状況で、持続的な臨床ニーズに対応します。この動向は、ウェアラブル、外部、および次世代の埋め込み型プラットフォーム全体での需要を支えています。世界の健康推計によれば、腎疾患は世界中で約8億5000万人に影響を与えており、未解決のケア需要の規模と、よりアクセスしやすい濾過ソリューションの必要性を強調しています。
在宅腎ケアへのシフトが製品イノベーションを加速
医療システムはますます腎ケアを患者に近づけており、そのシフトは、操作が簡単で、遠隔監視が可能で、従来の透析センター外での分散治療に適したコンパクトな人工腎臓プラットフォームの需要を強化しています。在宅療法は移動時間を短縮し、スケジュールの圧力を緩和し、再発性の腎代替が必要な人々の日常生活の質を向上させる可能性があります。そのため、メーカーは小型化、簡素化されたユーザーインターフェース、統合アラーム、テレヘルス対応のデータ接続に焦点を当てています。
この方向性は、過負荷のセンター内透析能力の圧力を緩和しながら、モダリティの選択肢を広げ、より患者中心のケアパスウェイを支援しようとしている医療システムに特に関連しています。政策の勢いも助けとなっており、CMSは2025年から急性腎障害を持つメディケア受給者に対する在宅透析の支払いを最終決定し、以前のセンター内制限を超えて償還を拡大しています。Quanta Dialysis TechnologiesのHOME RUN試験からの強力な業界シグナルがあり、13の米国サイトで32人の患者を登録し、90%以上が試験後もシステムの使用を継続することを選択し、在宅対応の腎技術の受け入れが増加していることを示しています。
バイオマテリアルとデジタルモニタリングの進歩が臨床価値を向上
膜、ポンプ、センサー、制御システムの技術的進歩により、人工腎臓プラットフォームはより効率的で臨床的に差別化されています。より良い生体適合性材料は、毒素の除去と体液管理を改善し、治療関連の合併症を減少させることができます。同時に、埋め込みセンサーとソフトウェア制御により、治療中の流量、圧力、溶質除去、患者の反応をより詳細に追跡することが可能になっています。これらの能力は、プロバイダーが治療を最適化し、非伝統的な設定での安全な使用をサポートし、新しいデバイス形式への信頼を強化するのに役立ちます。バイオ人工濾過と再生インターフェースの研究が進むにつれ、市場参加者は携帯性、精度、長期的な治療性能を向上させる新しい道を見つけています。
主要なトレンドと機会
トレンド: ポータブルおよび小型化システムが商業的に注目を集める
メーカーは、従来の透析に関連する厳格な治療スケジュールを緩和し、特に家庭や外来での使用モデルを通じて腎臓ケアを患者の日常生活に近づけることができるポータブル人工腎臓プラットフォームをますます優先しています。このシフトは、ポンプの小型化、吸着剤ベースの透析液再生、コンパクトな流体管理アーキテクチャ、軽量な制御エレクトロニクスによって可能になっており、これらはすべて開発者がシステムのサイズを縮小しながらも、毒素除去、超濾過制御、および継続的な安全監視を維持するのに役立っています。
このトレンドはまた、ポータブルおよびウェアラブルシステムが利便性を向上させ、移動の負担を軽減し、センター内での断続的な治療よりも連続的または柔軟な治療パターンをサポートする可能性があるため、高コストのセンターに基づく設定外で安定した患者を管理するためのより広範な医療プッシュを反映しています。強力な証拠として、AWAK Technologiesのウェアラブル腹膜透析装置は約3 kgの重さで、従来のPDシステムが必要とする10〜12リットルの代わりに1日あたりわずか数リットルの透析液を使用しており、コンパクトなデザインと低水使用アーキテクチャが重要な競争差別化要因になりつつあることを示しています。
トレンド: スマートモニタリングと接続されたケアが治療モデルを再構築する
人工腎臓プラットフォームは、リアルタイムの治療監視をサポートするセンサー、接続ツール、およびアルゴリズム駆動の制御をますます取り入れています。デジタルモニタリングにより、臨床医は従来の透析設定外での遵守、機械の機能、および治療パラメーターを追跡でき、介入の速度を向上させ、家庭での採用をサポートします。リモートデータの可視性は、分散した患者集団を管理するプロバイダーにとって重要な購入基準となっています。接続された腎臓ケアは、病院や専門ネットワーク全体のより広範なデジタルヘルス戦略にも適合します。テレヘルス対応の慢性疾患管理の成長により、手動監視の負担を軽減しながら実行可能な治療データを送信できるデバイスの需要が強化されています。
機会: 新興市場が分散型腎臓ケアのスペースを開く
新興の医療システムは、特に透析アクセスが不均一で都市部が容量制約に直面している場所で、人工腎臓の採用に有意義な機会を提供します。ポータブルな外部システムと簡素化された家庭用技術は、従来の大規模設備よりも効果的にインフラギャップに対処できます。民間クリニック、多専門病院、および公共調達機関は、より少ない専門リソースを必要とするスケーラブルな腎臓ケアオプションをますます評価しています。サービスサポート、トレーニング、および消耗品の流通を現地化する企業は、採用を改善する可能性があります。価格の柔軟性とモジュラー製品設計は、CKDおよびESRDの負担が増加している低リソース設定全体での需要を獲得する上で重要です。
機会: バイオ人工および移植可能なプラットフォームが長期的な成長を提供
次世代のバイオ人工濾過および移植可能な腎臓のコンセプトは、繰り返し行われるセンター型透析の代替を求める市場において重要な戦略的機会を表しています。これらの技術は、生理学的濾過を改善し、患者の固定された治療スケジュールへの依存を減らし、進行した腎不全に対する治療オプションを拡大することを目指しています。商業化のタイムラインは依然として長いものの、デバイス開発者、研究機関、戦略的パートナーからの継続的な投資により、より広範なイノベーションパイプラインが構築されています。この分野での成功は、高度な膜、バイオセンサー、インテリジェント制御システムへのコンポーネント需要を再構築する可能性があります。強力な知的財産と臨床検証の道筋を持つ先行者は、カテゴリーが成熟するにつれてプレミアムなポジションを確保するかもしれません。
主要な課題
課題: 高度な開発の複雑さと規制の負担
人工腎臓システムは、流体処理、血液適合性、濾過効率、ソフトウェア制御、患者の安全性要件を組み合わせており、製品開発を技術的に要求の高いものにしています。企業は、大規模な採用が行われる前に、広範な検証、臨床検証、製造品質のステップを完了しなければなりません。これは特に、信頼性の期待が高く、故障許容度が最小限であるウェアラブルおよび移植可能な形式にとって挑戦的です。規制の道筋は商業化のタイムラインを延ばし、新興開発者にとって資本の集約度を増加させる可能性があります。
課題: コスト、トレーニング、償還の変動性が採用を制限
償還が制約され、インフラが不均一で、訓練された人員が限られている市場では、採用の障壁が依然として大きいです。高度な人工腎臓デバイスは、機器、サービスサポート、患者教育への前払い投資を必要とすることが多く、調達の決定を遅らせる可能性があります。家庭用展開も、ユーザーの信頼、介護者の準備、信頼性のあるアフターサポートに依存しています。低所得地域では、消耗品の手頃な価格と輸入依存が展開をさらに複雑にし、新しいシステムの市場浸透速度を低下させます。
地域分析
北米人工腎臓市場の市場動向
北米は2024年に世界の人工腎臓市場の収益の38.2%を占めました。この地域は成熟した透析インフラ、高い診断済みESRDの有病率、腎代替療法に対する好ましい償還から恩恵を受けています。需要は外部透析システムと血液透析技術に集中していますが、プロバイダーがセンターの負担を軽減することを目指しているため、家庭用および携帯型プラットフォームが注目を集めています。統合ケアネットワークと大規模な透析事業者は、膜、ポンプ、制御システムの繰り返し調達をサポートしています。フレゼニウス・メディカルケア、バクスター、メドトロニックの強力な存在も、病院、透析センター、在宅ケアチャネル全体での商業化、サービスカバレッジ、臨床採用を強化しています。
アジア太平洋人工腎臓市場の市場動向
アジア太平洋地域は2024年に世界の人工腎臓市場収益の27.4%を占めました。地域の成長は、糖尿病と高血圧の発生率の上昇、CKDスクリーニングの認知度の向上、中国、日本、インド、東南アジアでの透析能力の拡大によって支えられています。需要は病院主導の調達と民間透析ネットワークの拡大の両方に及び、コスト効率の高い外部システムと耐久性のあるろ過コンポーネントへの強い関心があります。日本は先進的な膜技術と精密腎ケア機器において重要な地位を保ち、中国は量的需要と国内製造規模を支えています。市場競争は、グローバルおよび地域のサプライヤーが手頃な治療モデルとより広範なアクセスを目指しているため、激化しています。
ヨーロッパ人工腎臓市場の市場動向
ヨーロッパは2024年に世界の人工腎臓市場収益の24.1%を占めました。地域のパフォーマンスは、強力な慢性疾患管理システム、確立された腎臓ケア経路、および主要経済国での透析償還への比較的広範なアクセスを反映しています。血液透析機器、生体適合性膜、および治療の一貫性と患者の安全性を向上させるデジタル制御ユニットの需要は安定しています。また、いくつかの国では在宅透析の拡大を奨励しており、コンパクトなシステムとリモートモニタリング機能の採用を支えています。競争の激しさは、国際的なメーカーが確立された地域の腎技術サプライヤーや流通パートナーと共に活動しているため、高いままです。
ラテンアメリカ人工腎臓市場の市場動向
ラテンアメリカは2024年に世界の人工腎臓市場収益の5.6%を占めました。市場の成長は、透析サービスへのアクセスの改善、腎疾患負担の増加、およびブラジル、メキシコ、その他の都市市場での民間腎クリニックの徐々な拡大によって推進されています。外部透析システムが主流であり、医療提供者は実績のあるプラットフォームとアクセス可能なサービスサポート、消耗品の互換性を重視しています。公共調達と償還の制約が価格に圧力をかけることがあり、手頃な価格とメンテナンスの信頼性が重要な購買基準となっています。輸入依存度は依然として高く、リードタイム、交換サイクル、新しいウェアラブル技術の採用に影響を与える可能性があります。
中東・アフリカ人工腎臓市場の市場動向
中東・アフリカは2024年に世界の人工腎臓市場収益の4.7%を占めました。成長は、糖尿病関連の腎合併症の発生率の増加、病院インフラへの投資、および湾岸諸国や特定のアフリカ市場での専門腎センターの徐々な拡大によって形成されています。需要はセンター型透析システムに集中しており、病院が機器と再発部品の主要な調達チャネルとなっています。予算の制約、不均一な償還、いくつかの国での訓練を受けたスタッフの不足により、先進的な人工腎技術の採用は遅れています。それでも、プレミアム病院や政府支援施設は、高性能膜、センサー、デジタル対応システムへの関心を高めています。地域のシェアは丸められ、約100%に達しています。
市場セグメンテーション
競争環境
人工腎臓市場は、中程度から高い競争強度を特徴としており、確立された腎ケア企業が、ポータブルおよびバイオ人工プラットフォームを開発する専門的な革新者と競争しています。主要なプレーヤーは、コンパクトな透析システム、高性能膜、インテリジェントセンサー、ソフトウェア対応の制御ユニットにおける製品革新に焦点を当てています。ポートフォリオ戦略は、治療効率、患者の移動性、および在宅ケア設定での使いやすさの向上に中心を置いています。流通の強さは依然として重要であり、病院、透析センター、および専門プロバイダーは、信頼性のあるサービスネットワーク、消耗品の供給、および技術サポートを必要としています。ケアプロバイダー、研究機関、技術開発者とのパートナーシップは、次世代デバイスの臨床的検証と商業化の道筋を形成しています。大手企業は、設置ベース、償還の親しみやすさ、調達関係から利益を得ており、小規模企業は差別化されたデザインとニッチな革新を通じて競争しています。競争優位性は、規制の実行、臨床データ、患者中心のエンジニアリング、および資本設備の展開と並行した再発部品販売の拡大能力にますます依存しています。
主要プレイヤー分析
- フレゼニウス メディカル ケア
- バクスター
- メドトロニック
- B. ブラウン
- ニプロ
- テルモ
- 旭化成
- AWAK
- クアンタ
- ロックウェル メディカル
最近の進展
- 2025年9月、USC幹細胞主導のチームが、フィルタリングと尿濃縮成分を1つのラボ育成構造に組み合わせた高度に成熟した腎臓「アセンブロイド」を作成することで、合成腎臓の構築に向けた大きな進歩を報告しました。研究者たちは、これらがラボで育成された中で最も成熟し複雑な腎臓構造であり、より良い病気モデルプラットフォームとしての役割を果たし、移植候補者のための機能的な合成腎臓へのマイルストーンであると述べました。この開発の重要性は、人工腎臓研究を支持的な透析ハードウェアを超えて、生物学的に機能する代替組織に近づける点にあります。
- 2026年1月、UMCユトレヒトは、UMCユトレヒト、オランダ腎臓財団、医療技術会社NextKidneyの協力により開発された軽量人工腎臓「ネオキドニー」のオランダでの初の在宅患者試験を開始しました。ユトレヒト大学は、この研究が約50人の患者を登録し、安全性、有効性、使いやすさ、生活の質への影響を評価する予定であり、標準的な在宅血液透析システムに必要な配管や電気改造なしで家庭での使用を目的とした装置であると述べました。これは、プロトタイプ段階の開発から実際の在宅試験への移行を果たしたため、注目すべき革新のマイルストーンであり、結果が良好であれば2026年または2027年にCE認証を目指しています。
- 2025年2月、トゥウェンテ大学は、Health Hollandからの210万ユーロの5年間の補助金を受け、オランダ腎臓財団の支援を受けたバイオハイブリッド人工腎臓の開発に向けた新しい官民協力を発表しました。このプログラムは、RegMedXB、Imec、トゥウェンテ大学、ユトレヒト大学、UMCユトレヒト、その他のパートナーを集め、継続的に機能するインプラント可能なバイオハイブリッド腎臓の開発に取り組んでおり、最近の協力主導の進展の中で最も明確なものの1つです。このプロジェクトは、膜技術、細胞技術、材料科学、マイクロエレクトロメカニカルシステムの専門知識を組み合わせて、人工腎臓開発を実際の臨床使用に近づけるため、特に重要です。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2024年の人工腎市場の市場規模はどのくらいですか?
人工腎市場の成長を促進している要因は何ですか?
人工腎臓市場の現在のトレンドは何ですか?
どのセグメントがデバイスタイプ別の人工腎臓市場をリードしていますか?
人工腎市場の主要なプレーヤーは誰ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 人工腎臓市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の人工腎臓市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(the forecast period) (2024: USD 2,140.60 Million → forecast year: USD 3,716.31 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 人工腎臓市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 人工腎臓市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における人工腎臓市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 人工腎臓市場市場の成長要因
- 3.3 人工腎臓市場市場の抑制要因および課題
- 3.4 人工腎臓市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 人工腎臓市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 人工腎臓市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、人工腎臓市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 人工腎臓市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 人工腎臓市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は人工腎臓市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 人工腎臓市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 人工腎臓市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 人工腎臓市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 人工腎臓市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新人工腎臓市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の人工腎臓市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の人工腎臓市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の人工腎臓市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の人工腎臓市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの人工腎臓市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の人工腎臓市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの人工腎臓市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 人工腎臓市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
