
診断における人工知能市場の概要:
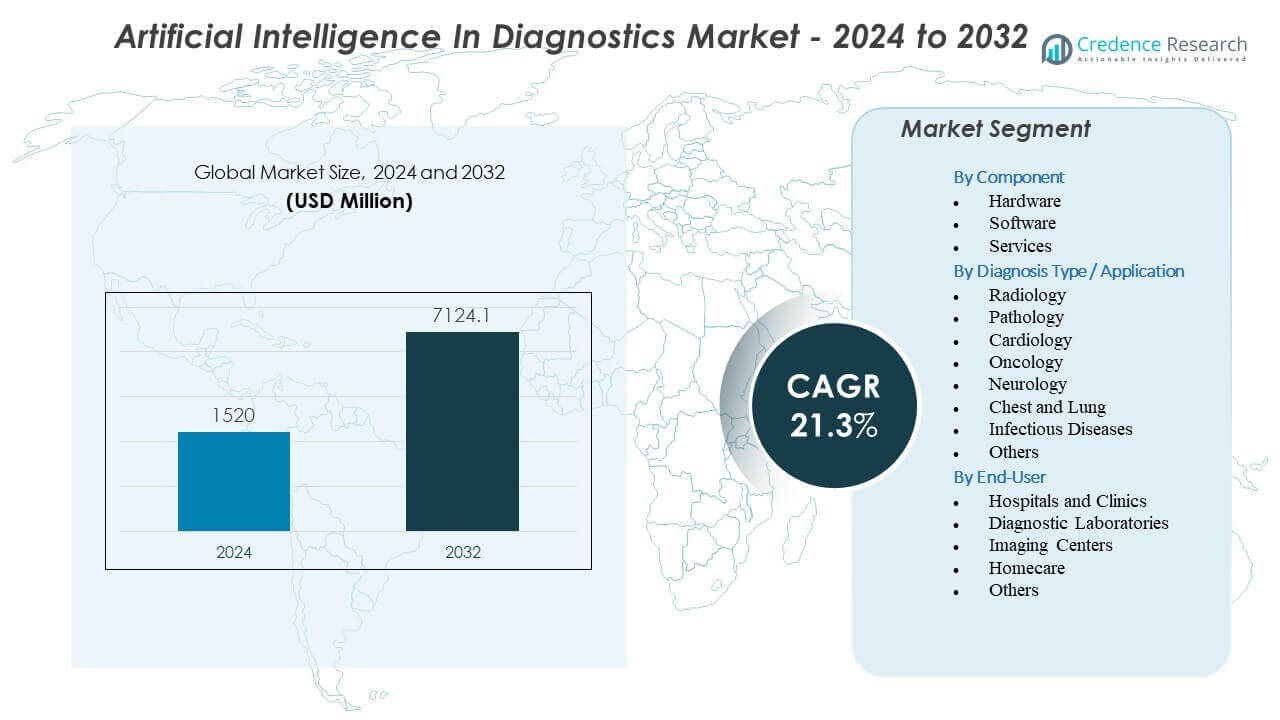
診断における人工知能市場は、2024年の15億2,000万米ドルから2032年までに推定71億2,410万米ドルに成長し、2024年から2032年の間に年平均成長率(CAGR)21.3%を記録する見込みです。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 診断における人工知能市場規模 2024 | 15億2,000万米ドル |
| 診断における人工知能市場、CAGR | 21.3% |
| 診断における人工知能市場規模 2032 | 71億2,410万米ドル |
市場の推進要因は、AIが放射線学、病理学、腫瘍学、神経学、心臓病学の使用例で微細な異常を検出する能力を活用し、より迅速で正確な診断ワークフローの需要が高まっていることにあります。医療システムは、臨床の負担を軽減し、専門チーム間の一貫性を向上させるためにAIツールを採用しています。開発者は、画像、臨床記録、分子データを組み合わせたマルチモーダルアルゴリズムを作成し、診断の明確さを向上させています。病院は、脳卒中や心臓の緊急事態のトリアージを迅速化するワークフローの自動化に投資しています。規制機関は、十分に検証された診断モデルを承認することで成長を支援しています。市場は、AIが臨床結果を改善する早期警告を提供する能力から恩恵を受けています。
地域的には、北米が成熟したデジタルインフラ、強力な規制支援、AI対応の診断プラットフォームの高い採用率によりリードしています。ヨーロッパは、臨床デジタル化の拡大と病理学および放射線ネットワーク全体でのAIの広範な統合により続いています。アジア太平洋地域は、医療システムの拡大、大量の患者数、政府支援のAIイノベーションプログラムにより、最も急成長している地域として浮上しています。ラテンアメリカは、ワークフローの最適化を求める民間病院での採用の増加を通じて勢いを増しています。中東およびアフリカは、プロバイダーが画像インフラを近代化し、専門家不足を克服するためにAIを模索する中で、徐々に成長を示しています。
診断における人工知能市場の洞察:
- 診断における人工知能市場は、2024年に15億2000万ドルから2032年には71億2410万ドルに成長すると予測されており、21.3%のCAGRに支えられ、臨床現場での急速な採用を反映しています。
- より迅速で正確な診断ワークフローへの需要の高まりが、放射線学、病理学、腫瘍学、神経学、心臓病学における検出精度を向上させるAIツールの強力な採用を促進しています。
- 市場の制約には、限られた相互運用性、臨床検証に関する懸念、および人口全体での信頼性のあるパフォーマンスを確保するための高品質な注釈付きデータセットの必要性が含まれます。
- 北米は高度なデジタルインフラと臨床AIに対する強力な規制サポートによりリードしており、ヨーロッパは臨床画像および病理ネットワークでの広範な採用を通じて成長しています。
- アジア太平洋地域は、AI対応の診断を拡大して高い患者数を管理し、早期疾病検出を強化するため、最も急速に拡大する地域として浮上しています。
診断における人工知能市場の推進要因
より迅速で正確な診断意思決定支援への臨床ニーズの高まり
診断における人工知能市場は、主要な疾病領域における高精度な臨床評価の需要の高まりにより、強力な勢いを得ています。病院は診断のばらつきを減らし、早期疾病検出を改善するためにAIツールに依存しています。放射線学、病理学、心臓病学のチームは、複雑なスキャンのレビュー時間を短縮するために監督されたモデルを統合しています。医療システムはまた、より多くの患者負荷に直面している診断チームを支援するためにAIを優先しています。ベンダーは、臨床医がワークフロー効率を向上させるためのプラットフォームを設計しています。医師は、日常および緊急の場面でのセカンドリードサポートとしてこれらのツールを信頼しています。市場は、診断の信頼性を高めるマルチモーダルデータモデルの進展から利益を得ています。
- 例えば、Lunitは2025年7月にMicrosoftと協力して、AzureベースのAIモデルを展開し、放射線科医が部位特異的データを使用して癌検出アルゴリズムを微調整できるようにしました。この機能は、臨床環境での偽陽性の発見を最大20%削減することが示されています。
画像モダリティおよび臨床専門分野全体でのAIアルゴリズムの統合拡大
CT、MRI、X線、超音波全体でのアルゴリズムの急速な統合が、診断における人工知能市場の成長を推進しています。プロバイダーは、癌、脳卒中、心疾患、呼吸器疾患に関連するパターンを特定するために自動化ツールに依存しています。AIは、手動で特定するのが難しい小さなまたは複雑な病変の検出精度を高めます。病院は、レポートのターンアラウンドタイムを短縮するためにAIに投資しています。開発者は、主要な規制市場で承認された臨床的に検証されたモデルに注力しています。画像センターは、増加するスキャン量を処理するためにこれらのソリューションを使用しています。臨床医は、解釈エラーを制限するのに役立つ重要なツールと見なしています。ターゲットを絞った臨床決定をサポートする能力のため、需要が高まっています。
高負担の疾病領域全体での予測およびリスク層別化モデルの使用増加
AIは、病気の進行や治療反応を管理するための予測的な洞察を提供し、臨床医をサポートします。診断における人工知能市場は、腫瘍学、神経学、心血管ケアのための予測ツールの使用が増加することで拡大しています。プロバイダーは、患者のリスクを評価し、重要なケースをより正確に強調するモデルを展開します。病院はこれらの洞察を用いて死亡率を下げ、成果を改善したいと考えています。開発チームは、過去のデータとリアルタイムのデータストリームを分析するモデルを構築します。医療システムは、ハイリスクグループに対する積極的な介入を支援するためにこれらの機能を使用します。臨床医は、臨床ガイドラインに沿ったリスクスコアを重視します。予測分析は、診断の全過程にわたる意思決定支援を強化します。
臨床グレードAIツールのための強力な規制支援と迅速な承認サイクル
世界の規制当局は、明確な検証経路を通じて臨床AIの安全な採用を支援しています。迅速な承認は、診断における人工知能市場全体での展開を加速させます。保健機関は、病院間の信頼を向上させる証拠に基づく基準を推進しています。ベンダーは、規制の期待に応える透明なモデルを設計します。病院は、画像処理や臨床ワークフロー領域全体で品質を強化するために承認されたツールを採用します。これらの政策は、公共および民間のプロバイダー全体でAIのアクセスを拡大するのに役立ちます。開発者は、製品設計中により明確な指針を得ることができます。この環境は、高精度診断プラットフォームへのより広範な投資を促進します。
- 例えば、NVIDIAとイーライリリーが2026年1月に発表した戦略的な10億ドルの共同イノベーションラボは、神経変性疾患の診断バイオマーカーの検証を加速するために、BioNeMoプラットフォーム上で構築されたFDA準拠の「ドライラボ」モデルの開発に焦点を当てています。
診断における人工知能市場のトレンド
マルチモーダルおよび学際的診断AIプラットフォームへの移行の増加
診断における人工知能市場は、画像、病理スライド、ゲノム、臨床記録を組み合わせたプラットフォームへの移行を見せています。ベンダーは、データタイプを単一の診断ワークフローに統合するシステムを設計しています。病院は、複雑なレビューを簡素化するためにこれらのプラットフォームを求めています。マルチモーダルな洞察は、癌や神経障害の診断精度を向上させます。臨床医は、病気のパターンをより深く把握できます。開発チームは、複数の専門分野からの結果を調整するAIツールを構築します。このトレンドは、医療システム全体での統合ケアパスウェイをサポートします。統合された診断インテリジェンスへの強い需要により、採用が増加しています。
- 例えば、Tempusは、5.5百万以上の匿名化された患者記録からの臨床データを分子データと統合するために、Libraryプラットフォームを活用しました。このマルチモーダルアプローチにより、特定の腫瘍学コホートにおいて、従来の単一モダリティテストと比較して30%多くの患者で実行可能な遺伝的変異を特定することができました。
リアルタイムAIトリアージおよび緊急対応支援ツールの拡大
脳卒中、外傷、心臓イベントなどの緊急症例の増加により、リアルタイムAIトリアージツールが注目を集めています。人工知能診断市場は、重要な所見をフラグする迅速なアラートシステムから恩恵を受けています。病院はAIを導入して応答時間を短縮し、患者の転帰を改善しています。開発者は、高圧ケアユニットに対応できるリアルタイム推論モデルに注力しています。プラットフォームは、高リスクの症例を遅滞なく専門医に振り分けます。緊急チームは、早期介入を支援するためにこれらのツールを信頼しています。大規模な画像キュー全体で即時レビューが必要なため、需要が高まっています。主要病院への広範な設置を通じて市場の成長が加速しています。
- 例えば、Viz.aiは、Viz LVO(大血管閉塞)プラットフォームが、初回病院到着から神経介入治療開始までの時間を平均66分短縮し、タイムリーな機械的血栓除去を受ける患者数を2.5倍に増加させたことを示しました。
クラウドベースの診断AIとスケーラブルな展開モデルの採用拡大
クラウド展開は、ハードウェアの必要性が低く、スケーラビリティが容易なため、支持を集めています。人工知能診断市場は、リモートリーディングと継続的な更新をサポートするグローバルなクラウドエコシステムから恩恵を受けています。プロバイダーは、マルチサイトネットワーク全体での迅速な展開のためにクラウドプラットフォームを好みます。ベンダーは、画像システムと容易に統合できる軽量クライアントを設計しています。クラウドツールは、迅速なモデルアップグレードと臨床チーム間の広範なコラボレーションをサポートします。医療システムは、これらのプラットフォームを使用して、地方や遠隔地へのアクセスを拡大しています。コスト管理の改善と稼働時間の向上により需要が増加しています。クラウドモデルは、長期的なAI採用を強化します。
医療データで訓練された大規模基盤モデルの利用拡大
広範な医療データセットで訓練された基盤モデルが、診断ワークフローを変革し始めています。人工知能診断市場は、さまざまな画像タイプを高精度で解釈できるモデルから恩恵を受けています。これらのシステムは、新しいアプリケーションのトレーニング時間を短縮します。病院は、新しい疾患指標に適応するモデルを求めています。開発者は、患者データを保護するフェデレーテッドラーニングフレームワークに注力しています。臨床医は、多様な患者集団に対する一般化の改善を評価しています。医療システムは、サイト全体で一貫したパフォーマンスを提供するためにこれらのモデルに依存しています。この傾向は、日常的な診断へのAIの広範な統合を促進しています。
人工知能診断市場の課題分析
臨床環境での大規模採用を制限する複雑な規制、倫理、検証の障壁
人工知能診断市場は、厳格な規制評価と臨床検証のニーズに関連する課題に直面しています。開発者は、安全性と説明可能性を示す必要があります。病院は、さまざまな集団でモデルが良好に機能する証拠を求めています。ベンダーは、大規模な注釈付きデータセットへのアクセスに苦労しています。モデルがバイアスを示すときに倫理的な懸念が生じます。臨床医は、モデルの出力が臨床判断と矛盾する場合に慎重になります。統合チームは、データプライバシーに関する懸念にも対処しています。これらの障壁は、敏感な臨床ワークフロー全体での採用を遅らせています。市場は、透明性を向上させ、より大きな信頼を築くために取り組んでいます。
労働力の適応、技術統合の問題、および病院システム間の限定的な相互運用性
病院は、新しいAIツールを大規模に使用するためのスタッフのトレーニングに困難を抱えています。診断における人工知能市場は、従来のイメージングシステムとの統合制約にも直面しています。ITチームは、互換性のギャップ、サイバーセキュリティのリスク、長い展開サイクルを管理しなければなりません。臨床医は、ワークフローの中断を避けるシームレスなインターフェースを望んでいます。ベンダーは、AIの出力を臨床報告形式に合わせる際の障害に直面しています。限られた相互運用性が、複数サイトのネットワーク全体での広範な採用を遅らせています。医療システムは、臨床生産性を維持しながら変化を管理しようとしています。これらの問題は、市場拡大のペースを減速させる摩擦を生み出します。
市場機会
主要な疾患領域における精密診断と個別化医療の需要の高まり
診断における人工知能市場は、精密医療プログラムの急速な成長により強力な機会を持っています。病院は、個別のリスクスコアリングと治療選択をサポートするツールを求めています。ベンダーは、イメージングの所見をゲノムおよび分子データとリンクするモデルを構築しています。臨床医は、個別化された治療決定を導く洞察を重視しています。医療システムは、腫瘍学、心臓病学、神経学の経路をサポートするためにAIへの投資を拡大しています。予測機能は、開発者に新たな収益機会を開きます。個別化医療へのシフトは、高度なAI機能の需要を増加させます。このトレンドは、長期的な市場拡大を支えます。
未開拓地域、リモートネットワーク、デジタルファーストの医療モデルにおける拡大の可能性
新興市場は、診断における人工知能市場にとって重要な成長機会を提供します。プロバイダーは、専門スタッフの不足に対処するためにAIを使用しています。クラウドベースのツールは、リモートクリニックへの診断サポートの拡張を支援します。政府は、アクセスを改善するためにデジタルヘルスインフラに投資しています。ベンダーは、スケーラブルなサブスクリプションモデルでこれらの地域をターゲットにしています。未開拓地域の臨床医は、専門家レベルの診断サポートに迅速にアクセスできます。医療システムは、ケアの遅延を減少させるためにAIに依存しています。これらのダイナミクスは、世界的な地域での市場加速のための強力な条件を作り出します。
診断における人工知能市場のセグメンテーション分析:
コンポーネント別分析
診断における人工知能市場は、ハードウェア、ソフトウェア、サービス全体での強力なパフォーマンスを通じて進化しています。ハードウェアは、病院やラボで使用されるイメージングおよびセンサー駆動の診断のための高速処理をサポートします。ソフトウェアは、検出精度を向上させ、臨床ワークフローを合理化する強力なアルゴリズムにより採用をリードしています。サービスは、プロバイダーが統合サポート、スタッフトレーニング、モデル検証を必要とするため、着実に成長しています。これにより信頼性が強化され、大規模および中規模の医療ネットワークの円滑な展開が可能になります。
- 例えば、NVIDIAはClara Holoscanプラットフォームを通じて診断ハードウェアを進化させました。RTX A6000 GPUと組み合わせることで、医療施設はリアルタイムの超音波AI推論のために600フレーム/秒を超える処理速度に達し、以前のハードウェアアーキテクチャと比較してスループットが10倍に増加します。
診断タイプ/アプリケーション別分析
診断の成長は、放射線学、病理学、心臓病学、腫瘍学、神経学、胸部および肺の評価、感染症、その他の専門分野にまたがります。診断における人工知能市場は、AIがCT、MRI、X線、デジタルスライド、心電図の解釈における複雑なパターンの可視性を向上させることで勢いを増しています。放射線学と神経学は、高い画像量と迅速な重症例検出の需要により依然として強力です。病理学はスライドスキャンの自動化から利益を得ており、腫瘍学はAIを使用して腫瘍の分類と監視を行っています。これにより、多様な臨床状態にわたる迅速で一貫した評価がサポートされます。
エンドユーザー分析による
病院と診療所は、大量の患者を管理し、正確で迅速な診断ツールを必要とするため、採用を支配しています。診断における人工知能市場は、手作業の負担を軽減し、報告速度を向上させるためにAIに依存する診断ラボや画像センターに拡大しています。接続されたデバイスと早期検出をサポートするリモート診断ツールを備えた在宅ケアのアプリケーションが増加しています。研究機関などの他のユーザーは、新しい診断経路を開発するためにAIを適用しています。これにより、集中型および分散型のケア設定の両方で採用が増加します。
- 例えば、メイヨークリニックは、左心室収縮機能不全(LVSD)のリスクがある患者を特定するために、AIベースの心電図スクリーニングツールを病院ネットワーク全体に統合しました。システムは10万人以上の患者を分析し、AUC 0.93を達成し、標準的なケアプロトコルと比較して2倍の高リスク個人を特定することを可能にしました。
セグメンテーション:
コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
診断タイプ / アプリケーション別
- 放射線学
- 病理学
- 心臓病学
- 腫瘍学
- 神経学
- 胸部および肺
- 感染症
- その他
エンドユーザー別
- 病院と診療所
- 診断ラボ
- 画像センター
- 在宅ケア
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
地域分析:
北アメリカは、強力なデジタルヘルスの採用、先進的な画像インフラ、AI開発への高い投資によって、診断における人工知能市場で推定40–58%の支配的なシェアを持っています。病院は、AIツールを統合して、大量の患者に対応する放射線科、病理学、腫瘍学、神経学のワークフローをサポートしています。主要企業は、診断精度を向上させ、ケア提供の遅延を減少させるFDA承認モデルを拡大しています。研究機関は臨床試験と検証研究を通じて革新を支援しています。AI対応診断をサポートする成熟した償還経路から利益を得ています。継続的な技術アップグレードが地域全体の市場リーダーシップを強化しています。
ヨーロッパは、厳格な品質基準、強力な臨床研究エコシステム、AI対応の健康プラットフォームの急速な拡大によって、25–30%の第2位のシェアを維持しています。医療提供者は、臨床安全性に関する規制の期待を満たしながら、ワークフローの効率を向上させるためにAIを採用しています。政府主導のデジタルトランスフォーメーションプログラムが、画像センターや診断ラボ全体での統合を加速させています。ベンダーは、さまざまな人口グループに対するAIパフォーマンスを洗練するために、学術病院と協力しています。精密診断と国境を越えた健康データの取り組みへの資金増加を通じて勢いを増しています。プロバイダーが高ボリュームの画像ワークロードの自動化を優先するにつれて、採用が増加しています。
アジア太平洋は、医療インフラの拡大、大規模な患者プール、自動診断ツールへの急速な需要によって、15–20%の上昇するシェアで最も急速に成長する地域として浮上しています。中国、日本、韓国、インドは、医療AIへの投資を増やし、労働力不足を解消し、専門家レベルの診断へのアクセスを改善しています。画像センターや病院は、スケーラブルな展開をサポートするクラウドベースのプラットフォームを採用しています。スタートアップやグローバルベンダーは、主要な医療機関とのパートナーシップを通じて開発を加速しています。デジタルヘルスプログラムにおけるAI採用に対する強力な政府支援により、より速く成長しています。ラテンアメリカと中東・アフリカは、より小さなシェアを持っていますが、リモート診断とスケーラブルなAIモデルへの関心が高まっています。
主要プレイヤー分析:
- シーメンスヘルスケア
- GEヘルスケア
- NVIDIAコーポレーション
- Aidoc
- Google (アルファベット社)
- マイクロソフト
- デジタルダイアグノスティクス社
- ゼブラメディカルビジョン
- Vuno Inc.
- PathAI
- リヴァレインテクノロジーズ
- IBMワトソンヘルス
- アライブコア社
- イメージンテクノロジーズ
- IDxテクノロジーズ社
- ニューラルアナリティクス
競争分析:
診断における人工知能市場は、確立された医療技術企業、AIプラットフォームプロバイダー、専門診断イノベーター間で激しい競争が繰り広げられています。シーメンスヘルスケア、GEヘルスケア、NVIDIA、Google、マイクロソフト、IBMなどのグローバルリーダーは、高度な画像アルゴリズム、クラウドベースの分析、臨床意思決定支援ツールを備えたポートフォリオを拡大しています。これらの企業は、病院や診断ネットワーク全体での存在感を強化するために、モデルの精度、相互運用性、規制承認に多額の投資を行っています。Aidoc、PathAI、Vuno、デジタルダイアグノスティクス、リヴァレイン、イメージンテクノロジーズなどのスタートアップは、腫瘍学、神経学、心臓病学、胸部分析などの狭い臨床分野に焦点を当てています。FDA承認済みのソリューション、迅速な展開サイクル、強力な臨床パートナーシップを通じて競争力を深めています。ベンダーは、アルゴリズムの性能、ワークフローの統合、多様な臨床環境でのスケーラビリティで競争しています。この分野は、正確で迅速かつ信頼性の高いAI対応診断の需要によって推進される合併、コラボレーション、イノベーションとともに進化し続けています。
最近の展開:
- 2026年1月、NVIDIA CorporationとEli Lillyは、AIモデル開発を通じて診断に関連するアプリケーションを含む創薬を進めるために、5年間で最大10億ドルを投資する共同イノベーションAIラボを発表しました。
- 2025年12月、AidocはCercare MedicalおよびCircle CVIとの戦略的パートナーシップを発表し、aiOS™プラットフォームに高度なMRパーフュージョンと自動ASPECTSスコアリングを統合して、脳卒中ケアのための神経科学診断を強化しました。
- 2025年9月、Siemens HealthineersはAiforia Technologiesと提携し、共同マーケティングと共同販売活動を通じて、ヨーロッパの診断ラボ全体でデジタル病理学のためのAI駆動ソリューションを拡大しました。
- 2025年7月、MicrosoftはLunitと協力し、Azure上でカスタマイズ可能なAIモデルと放射線科向けのワークフロー自動化ツールを共同開発することで、AI駆動のがん診断を進めました。
レポートのカバレッジ:
この調査レポートは、コンポーネント、診断タイプ/アプリケーション、エンドユーザー、地域に基づく詳細な分析を提供します。主要な市場プレーヤーを詳述し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。このレポートは、業界を形作る市場動向、規制シナリオ、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- AI駆動のイメージングおよび病理ツールの採用が進むことで、高負荷疾患における診断速度と精度が向上します。
- クラウドベースの診断プラットフォームの拡大により、複数の病院ネットワーク全体でのスケーラブルな展開がサポートされます。
- マルチモーダルデータモデルの統合により、腫瘍学、神経学、心臓病学における意思決定支援能力が強化されます。
- より広範な規制サポートにより、臨床的検証が加速し、承認されたAIツールへのアクセスが拡大します。
- 技術企業と医療提供者の間の協力が増えることで、ワークフローの自動化が改善されます。
- スマート病院インフラの成長により、リアルタイムの診断インサイトの需要が高まります。
- 基盤モデルの急速な革新により、複雑な診断シナリオにおけるAIの利用が拡大します。
- リモートモニタリングツールの統合が進むことで、従来のケア設定外での早期検出がサポートされます。
- 新興市場への拡大により、AIベースの診断の世界的な普及が進みます。
- 精密医療への強力な投資により、予測およびリスク層別化アプリケーションの需要が高まります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の診断における人工知能市場の規模はどれくらいで、2032年の予測規模はどれくらいですか?
2024年から2032年の間に、診断における人工知能市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に診断市場のどの人工知能セグメントが最大のシェアを占めましたか?
人工知能診断市場の成長を促進している主な要因は何ですか?
診断市場における人工知能の主要企業はどこですか?
2024年に診断における人工知能市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 診断における人工知能市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の診断における人工知能市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1520 million → 2032: USD 7124.1 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 診断における人工知能市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 診断における人工知能市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における診断における人工知能市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 診断における人工知能市場市場の成長要因
- 3.3 診断における人工知能市場市場の抑制要因および課題
- 3.4 診断における人工知能市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 診断における人工知能市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 診断における人工知能市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、診断における人工知能市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 診断における人工知能市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 診断における人工知能市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は診断における人工知能市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 診断における人工知能市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 診断における人工知能市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 診断における人工知能市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 診断における人工知能市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新診断における人工知能市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の診断における人工知能市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の診断における人工知能市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の診断における人工知能市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の診断における人工知能市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの診断における人工知能市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の診断における人工知能市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの診断における人工知能市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 診断における人工知能市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
