
市場概要:
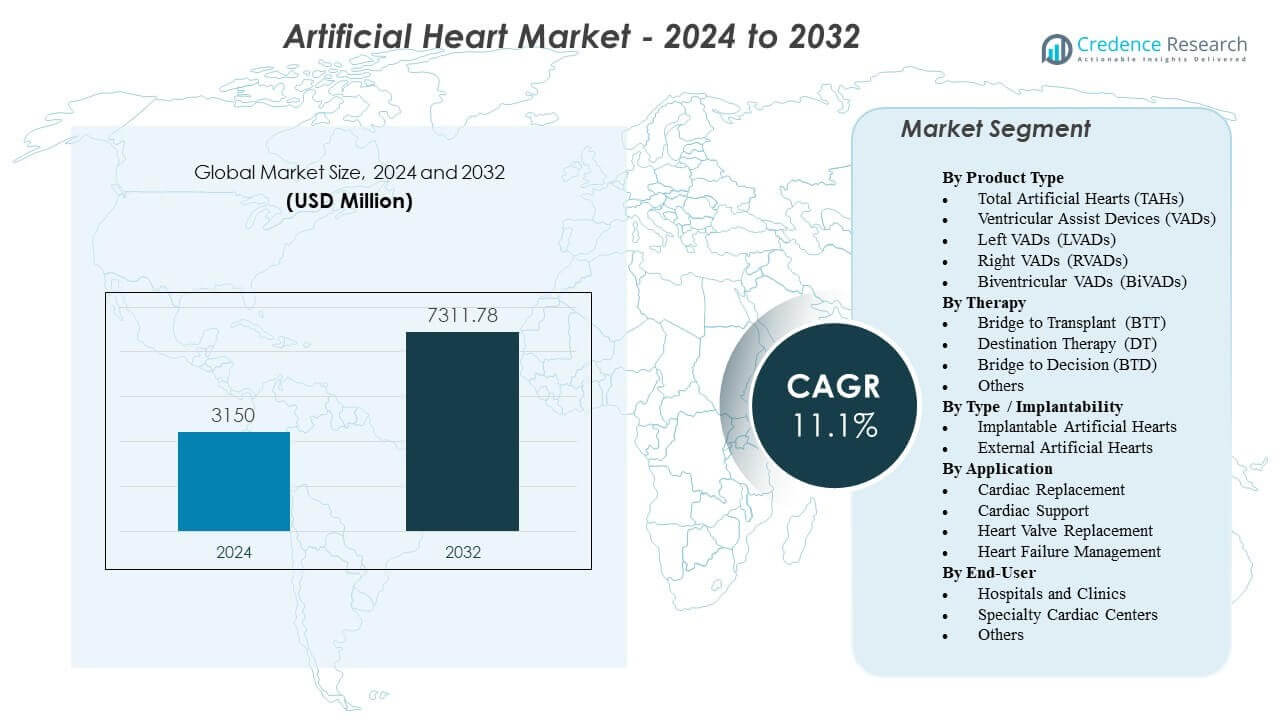
人工心臓市場は、2024年の31億5,000万米ドルから2032年までに推定73億1,178万米ドルに成長し、2024年から2032年にかけて年平均成長率(CAGR)11.1%を記録する見込みです。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 人工心臓市場規模 2024 | 31億5,000万米ドル |
| 人工心臓市場、CAGR | 11.1% |
| 人工心臓市場規模 2032 | 73億1,178万米ドル |
急速な技術革新が市場拡大を促進し、生体材料、ポンプ工学、エネルギー転送システムの革新によって支えられています。メーカーは、磁気浮上ローター、適応フローアルゴリズム、より良い血行動態センサーを通じて、デバイスの耐久性を向上させ、血栓リスクを低減し、生理学的応答性を改善しています。心不全の増加とドナー臓器の限られた供給が、高リスク患者における機械的循環補助への依存を高めています。病院は、複雑なケースを安定させ、即時移植ができない患者を支援するために、先進的なプラットフォームを採用しています。これらの要因が、専門的な心臓センター全体での受け入れを強化しています。
北米は、先進的な心臓手術インフラ、高い手術件数、強力な臨床トレーニングプログラムにより、人工心臓市場をリードしています。ヨーロッパは、ドイツ、フランス、英国における構造化された規制フレームワークと強力な移植ネットワークによって支えられた幅広い採用で続いています。アジア太平洋地域は、日本、中国、インドなどの国々で心不全の発生率の上昇、病院能力の拡大、心臓ケア技術への投資の増加によって急速に成長しています。外科医のトレーニング、病院の能力、高級インプラントへのアクセスの改善が、発展途上経済圏全体での地域的な普及を加速させています。
市場の洞察:
- 人工心臓市場は、2024年の31億5000万米ドルから2032年には73億1178万米ドルに成長し、予測期間中に年平均成長率11.1%で拡大すると予測されています。
- 市場の成長は、末期心不全の症例の増加、限られたドナー臓器の供給、先進的な人工心臓および心室補助技術による強力な臨床結果によって推進されています。
- 制約は、高額なデバイスコスト、複雑な手術要件、専門的な移植後ケアの必要性から生じ、資源が制約された医療システムでの採用を制限しています。
- 北米は先進的な心臓センターと高い手術能力により市場をリードし、ヨーロッパは構造化された規制経路に支えられた強い採用を維持しています。
- アジア太平洋地域は、心臓手術インフラの拡大、疾病負担の増加、機械的循環サポート技術への投資の増加により、最も急速な成長を示しています。
市場の推進要因
心不全の有病率の上昇とドナー臓器の供給減少
人工心臓市場は、主要な医療地域で重度の心不全を抱える患者数の増加により勢いを増しています。ドナー不足が移植の選択肢を制限し、病院は長期的な機械的サポートを採用するようになります。高リスク患者は、新しいデバイスによって支えられた生存率の向上の恩恵を受けます。医療専門家は、手術の遅延が発生した際に複雑なケースを安定させるためにこれらのシステムに依存しています。デバイスの性能は、より良い流量制御と耐久性のある内部コンポーネントによって向上します。治療の選択肢が限られた患者は、日常活動レベルを向上させるサポートを受けます。臨床チームは、強力な信頼性指標によって現代のシステムを信頼しています。この技術は、世界中の心臓ケアプログラムを強化します。
- 例えば、SynCardia SystemsのSynCardia TAHは、70ccのポンピングチャンバーで最大9.5 L/minの全心拍出量を提供し、移植待機時間が数ヶ月を超える場合に完全な循環置換をサポートします。
ポンプ設計、バイオマテリアル、および電力供給システムの進歩
工学的なアップグレードにより、人工心臓市場はより良い血行動態性能とデバイスの摩耗の軽減を実現しています。メーカーは、摩擦を減らし互換性を向上させるために滑らかな内部表面を開発しています。強力なポリマーは、厳しい条件下でデバイスの寿命を延ばします。コンパクトなエネルギーユニットは、頻繁な外部調整の必要性を減らします。エンジニアは、急速な生理学的変化に対応するスマートなコントローラーを統合しています。電力モジュールは、患者の安全を守る安定した出力をサポートします。次世代の材料は、血栓リスクを軽減するのに役立ちます。病院は、重篤な患者の合併症を減らすデバイスを好みます。
地域全体での臨床的検証の増加と強力な規制サポート
規制当局は次世代システムの承認を増やし、人工心臓市場への信頼を強化しています。試験では、治療選択肢が限られた患者に対する治療結果の改善が示されています。病院は明確な臨床ガイドラインに支えられて採用を拡大します。外科医は、長期間にわたるポンプ故障の減少を示すデータを重視します。政府のプログラムは、より安全な循環補助装置を導入するために研究チームを支援します。強力なレビュー体制は、安全基準を低下させることなく承認のタイムラインを短縮するのに役立ちます。支払者が患者の安定化の改善を認識すると、臨床採用が増加します。この変化は、長期的な市場成長を強化します。
専門的な心臓センターの拡大と外科的専門知識の向上
先進的な心臓センターは、成功した移植手術を通じて人工心臓市場を支援する経験豊富なチームに投資しています。外科医は意思決定を改善する高度なトレーニングモデルに触れる機会を得ます。病院は手術リスクを減少させるためにシミュレーションシステムを統合します。熟練したスタッフは、移植後のケアをより高い精度で管理します。より良い患者モニタリングは、回復中の結果を向上させます。医療ネットワークは、患者の安全を維持するために長期的なフォローアッププログラムを調整します。臨床インフラのアップグレードは、移植後の失敗率を減少させます。病院が専用の心血管ユニットに投資すると、採用が改善されます。
- 例えば、年間50件以上のVAD移植を行う米国の高ボリューム移植センターは、標準化されたHeartMate 3の手術プロトコルと統合された血行動態モニタリングツールにより、成功率の向上を報告しています。
市場動向
小型化および完全埋め込み型デバイスアーキテクチャへのシフト
新たなデザインは、より広範な患者グループをサポートするコンパクトな構造で人工心臓市場を再形成しています。メーカーは外部ハードウェアへの依存を減らすシステムを開発しています。外科医は、リスクを増やさずに手術のワークフローを簡素化するデバイスを好みます。コンパクトなポンプは、移動中の患者の快適性を向上させます。小型化は、胸腔が小さい若年患者の治療を支援します。エンジニアは、長時間使用時の熱蓄積を減少させるために内部コンポーネントを改善しています。バッテリーの革新は、充電間のデバイス性能を長時間維持するのをサポートします。このシフトは、多様な臨床プロファイルにおけるデバイスの実現可能性を拡大するのに役立ちます。
- 例えば、アボット・ラボラトリーズのHeartMate 3 LVADは、3,000–9,000 RPMの速度で動作する磁気浮上ローターを使用し、摩擦とデバイスの発熱を低減しながら最大10 L/minの流量を維持します。
スマートモニタリング、AIベースの制御、および予測分析の統合
革新的な制御ソフトウェアは、人工心臓市場内でリアルタイムのデバイス調整を可能にします。病院は、迅速な介入決定をサポートするために予測分析を統合しています。AIモジュールは、合併症が発生する前に不規則性を検出するために流れパターンを研究します。リモートモニタリングツールは、専門家が病院外で患者の進行を評価することを可能にします。外科医は、手動追跡を減少させる自動データダッシュボードに依存します。エンジニアは、圧力変動をより正確に測定するセンサーを設計しています。モニタリングプラットフォームは、不要な病院訪問を減らすことで患者の快適性を向上させます。デジタルシフトは、より安全な長期療法をサポートします。
- 例えば、Aeson TAHは、埋め込み型センサー駆動アルゴリズムを使用しており、圧力と流量の継続的な監視に基づいて、35–180拍/分の間で自動的に拍動率を調整し、生理的な需要に合わせます。
ハイブリッド型機械的循環補助プラットフォームの利用拡大
臨床チームは、短期的および長期的なサポート機能を組み合わせた人工心臓市場内のハイブリッドプラットフォームを探求しています。このアプローチは、変動する血行動態のニーズを持つ患者の治療に役立ちます。ハイブリッドシステムは、一時的な安定化と耐久性のある機械式ポンプの間のギャップを埋めます。外科医は治療を正確に調整する柔軟性を得ます。より強力な移行経路は、再手術の必要性を減少させます。エンジニアは、複数の患者シナリオに適合するモジュール式コンポーネントを開発しています。プログラムは、患者の状態が進化する際に安全なアップグレードをサポートします。病院は、治療の継続性を向上させるプラットフォームを評価しています。
心臓ケアインフラの拡大に伴う新興経済国での採用増加
医療ネットワークの拡大により、人工心臓市場は発展途上地域での浸透を強化しています。政府は主要病院に新しい心臓ユニットを支援しています。患者の認識は、全国的な心不全プログラムを通じて向上しています。より多くのトレーニングセンターが、複雑なインプラント手術のための外科医を準備しています。輸入経路は、明確な規制によって支援されるとスムーズになります。病院は、循環補助システムを含む高度な手術予算を拡大しています。地元のディストリビューターは、生命維持装置のサプライチェーンの強化を図っています。都市部の心臓病率が上昇するにつれて需要が高まっています。
市場の課題分析
高い手術費用、限られた補償、そして集中的なメンテナンスの必要性
高価な装置と長期の病院ケア要件のため、人工心臓市場の成長はコストの壁に制限されています。補償のギャップは、医療資金が弱い地域の患者へのアクセスを減少させます。メンテナンスプロトコルは、専門スタッフと定期的な評価を必要とします。一部の病院は、複雑なシステムのトレーニングニーズを管理するのに苦労しています。パワーユニットとアクセサリーは、家族にとって生涯の治療費を増加させます。装置の故障リスクは厳格な監視手順を必要とします。規制のレビューは、新バージョンの開発タイムラインを延長します。これらの障害は、コストに敏感な市場での採用を減少させます。
臨床的合併症、手術の複雑さ、そして長期耐久性の懸念
合併症は、血栓や感染リスクを減少させるために取り組む臨床医にとって、人工心臓市場の大きな懸念を引き起こします。一部の患者は、長時間の手術後に回復の課題に直面します。長時間の手術は、十分なサポートシステムがない場合、外科チームに負担をかけます。内部ポンプの摩耗は、特定のケースで装置の信頼性に影響を与え続けます。耐久性の問題は、広範な検証データを必要とする地域での承認を遅らせます。フォローアップケアは、病院と在宅ケアチームの間の強力な調整を要求します。外科医は、先進的なインプラントモデルの学習曲線の課題に直面することがよくあります。これらの問題は、大規模な展開を制限します。
市場の機会
より良い耐久性と拡大された患者適格性を持つ次世代デバイスの成長の可能性
技術の進歩により、人工心臓市場における機会が拡大しています。これは、寿命が長く、合併症の少ないポンプによるものです。優れた生体材料は、これまで治療の選択肢がなかった幅広い患者群をサポートします。小型化されたポンプは、小柄な成人や若年患者に対する適合性を高めます。エンジニアは表面コーティングを改良し、血栓形成を減少させます。改良された移植技術は、術後の回復負担を軽減します。病院は再入院率を下げるデバイスを重視します。メーカーは心臓ユニットをアップグレードしている地域で新たな参入機会を得ます。強化された設計により、臨床医の治療への信頼が向上します。
急速に拡大する世界的な心不全の負担と強化された心臓インフラへの注目
医療ネットワークは、都市部や高齢化人口における心不全の増加に対応しながら、人工心臓市場の機会を拡大します。心臓センターへの投資が手術能力を高めます。政府は死亡率を減少させるために先進的な治療プログラムを支援します。病院は、インプラントのための患者選択を改善する診断ツールを採用します。トレーニングプログラムは、外科医がより正確に複雑な手術を習得するのを助けます。組織は、長期的な生存率の改善を強調する啓発キャンペーンを推進します。これらの発展は、長期的なデバイスの普及をサポートします。需要は、新興地域全体でアクセスが改善されるにつれて強化されます。
市場セグメンテーション分析:
製品タイプ別
人工心臓市場は、全人工心臓(TAH)と先進的な補助人工心臓(VAD)の強い需要を通じて拡大しています。TAHは、完全な置換療法を必要とする末期心不全の患者をサポートします。VADは、その耐久性と手術負担の低さから広く受け入れられています。LVADは、広範な患者層における左心室機能不全を安定させるため、使用が主導されています。RVADは、重篤なケースでの右側サポートにおいて重要です。BiVADは、複雑な両心室不全を持つ患者にバランスの取れた流量制御を提供します。病院は、重症度と長期的な治療目標に基づいてデバイスを選択します。製品の多様性は、心臓プログラム全体での治療の柔軟性を強化します。
- 例えば、CARMATのAeson TAHは、生体人工表面と最大7 L/minの生理学的応答に合わせて流量を調整する適応ポンピングアルゴリズムを使用しています。
治療別
治療のセグメンテーションは、BTT、DT、およびBTDの経路の拡大する役割を通じて人工心臓市場を形成します。BTTは、移植待機時間の延長と緊急の安定化ニーズのために支配的です。DTは、年齢や医学的制限のために移植を受けられない患者をサポートします。BTDは、不安定な患者の長期ケアプランを評価するのに役立ちます。他の治療には、術後回復のための一時的なサポートが含まれます。各経路は、患者の状態に応じてデバイスの選択を調整します。病院は、生存率を向上させるために構造化された治療プロトコルを好みます。臨床チームは、意思決定を改善するために明確な治療カテゴリーに依存します。
タイプ / インプラント可能性別
インプラント可能性のカテゴリは、完全にインプラント可能なシステムと外部システムを分けることで人工心臓市場に影響を与えます。インプラント可能なデバイスは患者の移動性をサポートし、外部コントローラへの依存を減らします。これらのシステムは、長期的な快適性を提供します。外部デバイスは、高度な手術前に短期間の安定化を必要とする患者を支援します。病院は緊急時に迅速に展開できる外部プラットフォームを使用します。インプラント可能なシステムは、長期療法において依然として好まれています。エンジニアは、両タイプの合併症を減らすために改良を続けています。明確なインプラントカテゴリは、医師が治療のニーズとデバイスの複雑さを一致させるのに役立ちます。
用途別
用途は、心臓置換およびサポートのニーズを通じて人工心臓市場の開発優先順位を導きます。心臓置換デバイスは、不可逆的な心臓損傷を持つ患者をサポートします。心臓サポートシステムは、部分的な心室機能不全を持つ患者を安定させます。心臓弁置換の統合は、複数の状態におけるデバイスの使用を拡大します。心不全管理は、世界的な疾病発生率の上昇により最も広いカテゴリです。各用途は、明確に定義された臨床目標を提供します。病院は、生存利益が証明されたシステムを優先します。用途の多様性は、さまざまな患者プロファイルにわたる採用を強化します。
- 例えば、全人工心臓は、制御された90–140 mmHgの範囲内で全身圧を維持し、重度の循環崩壊でも臓器灌流をサポートする一貫した両心室出力を提供します。臨床評価は、これらのデバイスが安定した流動力学と低い機械的疲労率で数ヶ月から数年にわたって完全な心臓置換を維持することを示しています。
エンドユーザー別
エンドユーザーのセグメンテーションは、病院、専門心臓センター、その他のケア環境を通じて人工心臓市場の採用パターンを導きます。病院とクリニックは、強力な手術インフラと術後サポート能力によりリードしています。専門心臓センターは、高度なデバイスを必要とする複雑な心不全ケースのケアを提供します。これらのセンターは、熟練した外科チームとモニタリングユニットに投資しています。他の設定には、紹介前に高リスク患者を安定させる緊急ケアユニットが含まれます。エンドユーザーの好みは、訓練されたスタッフの可用性に依存します。強力なインフラは信頼できる治療結果をサポートします。ケア施設の着実なアップグレードは、長期的な採用を改善します。
セグメンテーション:
製品タイプ別
- 全人工心臓(TAH)
- 心室補助装置(VAD)
- 左心室補助装置(LVAD)
- 右心室補助装置(RVAD)
- 両心室補助装置(BiVAD)
治療別
- 移植への橋渡し(BTT)
- 最終治療(DT)
- 決定への橋渡し(BTD)
- その他
タイプ / インプラント可能性別
- インプラント可能な人工心臓
- 外部人工心臓
用途別
- 心臓置換
- 心臓サポート
- 心臓弁置換
- 心不全管理
エンドユーザー別
- 病院とクリニック
- 専門心臓センター
- その他
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカは、先進的な心臓ケアインフラと広範な補償範囲に支えられ、人工心臓市場で最大のシェアを持っています。この地域の病院は、末期心不全の増加により、高度な循環補助システムを採用しています。アメリカは、訓練を受けた心臓外科医と移植センターの高い集中により需要を牽引しています。カナダは、構造化された全国的な心不全プログラムを通じて採用を強化しています。この地域は、デバイスの性能を検証する臨床試験の進行から恩恵を受けています。強力なイノベーションパイプラインと迅速な規制承認により、最高の市場シェアを維持しています。
ヨーロッパは、ドイツ、フランス、イギリスでの採用拡大に支えられ、2番目に大きなシェアを維持しています。人工心臓市場は、確立された移植プログラムと心臓機関間の強力な協力を通じて勢いを増しています。病院は、増加する心不全症例を管理するために高度な心室補助装置に焦点を当てています。規制機関は、明確な評価経路を通じて安全なデバイス導入をサポートしています。外科訓練への強力な投資がある国々での堅実な採用を示しています。南部および東部ヨーロッパは、心臓センターがインフラをアップグレードするにつれて新たな需要を示しています。意識の向上が、複数のケア設定での治療受容を改善しています。
アジア太平洋は、心疾患の高い有病率と急速な医療の近代化により、最も急速な成長を記録し、拡大するシェアを保持しています。日本、中国、インドなどの主要国は、増加する患者負担に対応するために心臓手術プログラムを拡大しています。人工心臓市場は、都市部での政府支援の病院拡張から恩恵を受けています。高度なインプラント手術へのアクセス改善を通じて、さらなる勢いを得ています。訓練イニシアチブは、複雑なデバイスのインプラントにおける地元の専門知識を構築するのに役立ちます。国内の医療技術製造への強力な投資も、サプライチェーンの強化をサポートしています。増加する中産階級の人口が、長期的な需要を加速させています。
主要プレイヤー分析:
- SynCardia Systems, LLC
- CARMAT
- アボット・ラボラトリーズ
- アビオメッド (ジョンソン・エンド・ジョンソン)
- BiVACOR Inc.
- ジャービック・ハート, Inc.
- メドトロニック plc
- ベルリン・ハート GmbH
- クライオライフ, Inc.
- リライアントハート, Inc.
- テルモ株式会社
- リバノバ PLC
- ゲティンゲ AB
競争分析:
人工心臓市場における競争は、グローバルおよび新興企業がデバイスのポートフォリオと臨床証拠を拡大するにつれて激化しています。主要企業は、耐久性のあるポンプ設計、強化された生体適合性材料、および改良された制御システムで優位性を強化しています。戦略的な合併、技術ライセンス、および多施設臨床研究を通じてさらに勢いを増しています。企業は、移植適格および移植不適格の両方の患者をサポートするために長期的な信頼性に焦点を当てています。新規参入者は、患者の快適さと移動性を向上させるコンパクトで完全に埋め込み可能なプラットフォームを導入しています。確立されたプレイヤーは、強力な外科医トレーニングプログラムとグローバルな流通ネットワークを通じてリーダーシップを維持しています。継続的な革新が製品差別化を形作り、業界の競争力を強化しています。
最近の開発:
- 2026年1月、SynCardia Systemsは、次世代の完全埋め込み型人工心臓「Emperor」を進化させるためにHydrixと開発協力を開始しました。
レポートのカバレッジ:
この調査レポートは、製品タイプ、治療法、タイプ/埋め込み可能性、用途、およびエンドユーザーに基づく詳細な分析を提供します。主要な市場プレイヤーについて、その事業概要、製品提供、投資、収益源、主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制の状況、および技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および確立された企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 複雑な心不全の状態を持つ患者をサポートする高度な埋め込みシステムの採用が拡大することで、成長が加速します。
- 移植待機時間の増加により、世界中の主要な心臓センターで長期的な機械的循環サポートへの依存が高まっています。
- バイオマテリアルの強力な革新により、次世代デバイスの耐久性が向上し、合併症のリスクが低下します。
- AI対応のフロー制御により、生理学的変化への迅速な対応が可能になり、治療の精度が向上します。
- より小型で軽量なポンプが、若年患者や解剖学的スペースが限られた個人の適格性を拡大します。
- 一時的な治療から永続的な治療への移行をサポートするハイブリッドプラットフォームが注目を集めています。
- 規制環境が臨床証拠の要件を強化し、デバイスの全体的な安全性の向上に寄与します。
- トレーニングへの投資により、高度な埋め込み手順を管理できる専門的な心臓チームが育成されます。
- 新興経済国がインフラを拡大し、高度な機械的サポート療法へのアクセスを広げています。
- メーカーと研究機関の戦略的パートナーシップが、完全埋め込み型デザインの迅速な開発を促進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
人工心臓市場の現在の市場規模はどれくらいで、2032年の予測規模はどれくらいですか?
2024年から2032年の間に、人工心臓市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた人工心臓市場のセグメントはどれですか?
人工心臓市場の成長を促進している主な要因は何ですか?
人工心臓市場の主要な企業はどこですか?
2024年に人工心臓市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 人工心臓市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の人工心臓市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3,150 million → 2032: USD 7,311.78 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 人工心臓市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 人工心臓市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における人工心臓市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 人工心臓市場市場の成長要因
- 3.3 人工心臓市場市場の抑制要因および課題
- 3.4 人工心臓市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 人工心臓市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 人工心臓市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、人工心臓市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 人工心臓市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 人工心臓市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は人工心臓市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 人工心臓市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 人工心臓市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 人工心臓市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 人工心臓市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新人工心臓市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の人工心臓市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の人工心臓市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の人工心臓市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の人工心臓市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの人工心臓市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の人工心臓市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの人工心臓市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 人工心臓市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
