
動静脈瘻デバイス市場の概要:
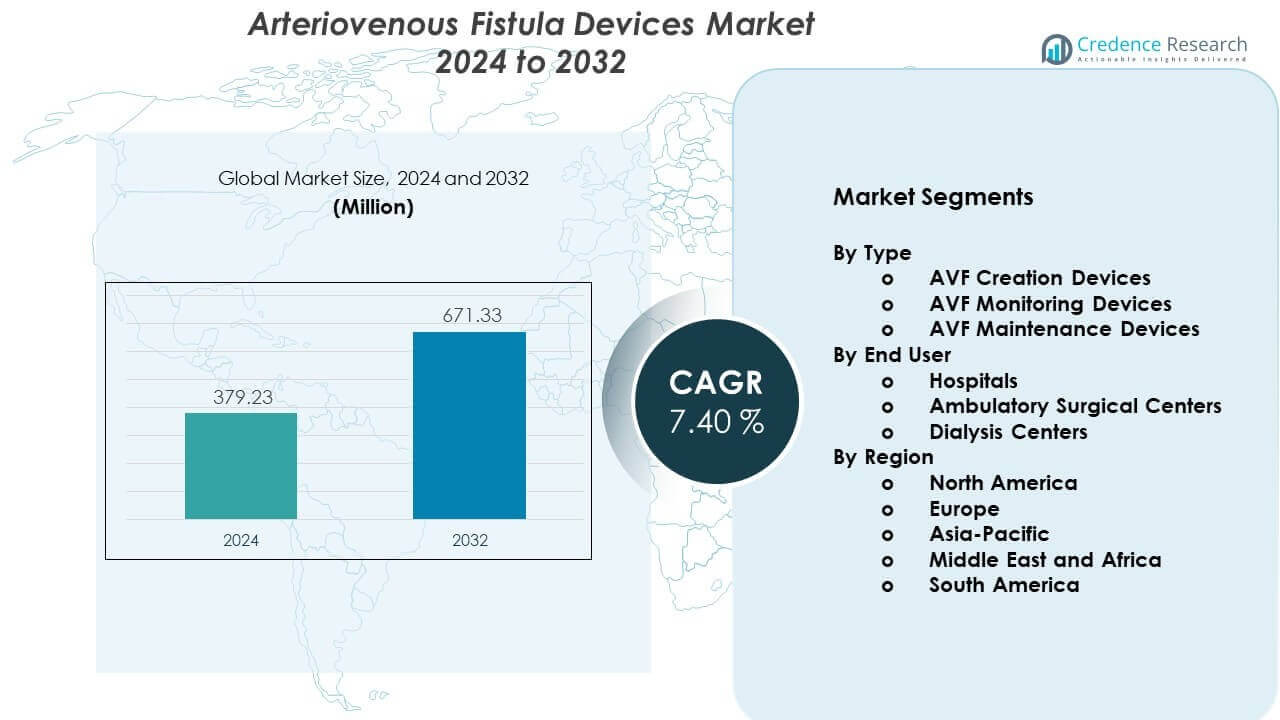
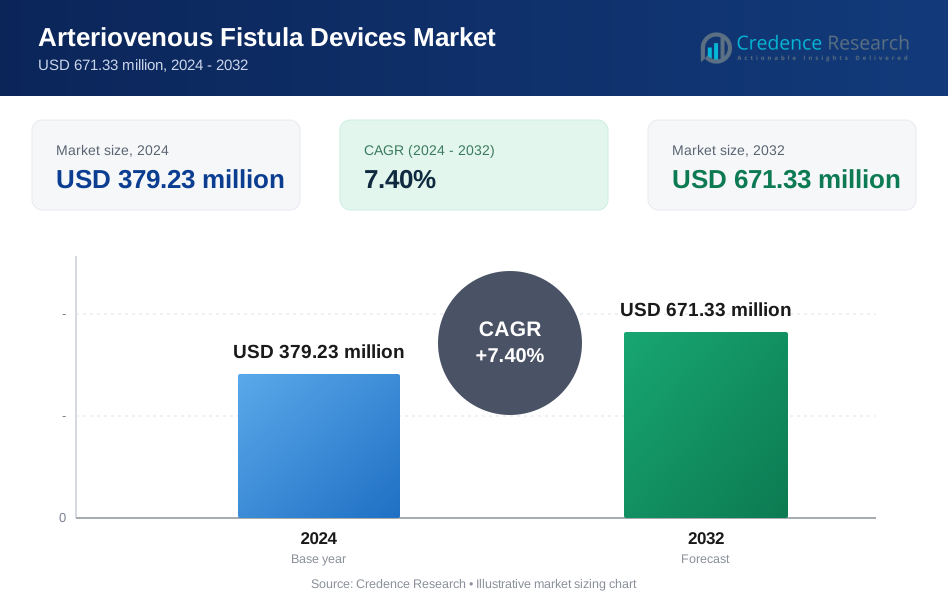
動静脈瘻デバイス市場は、2024年の3億7923万米ドルから2032年には推定6億7133万米ドルに成長し、2024年から2032年にかけて年平均成長率(CAGR)7.40%を記録する見込みです。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 動静脈瘻デバイス市場規模 2024 | 3億7923万米ドル |
| 動静脈瘻デバイス市場、CAGR | 7.40% |
| 動静脈瘻デバイス市場規模 2032 | 6億7133万米ドル |
市場の強力な推進要因には、早期瘻形成への移行の増加と慢性腎疾患管理における長期アクセスの成果に対する認識の高まりが含まれます。メーカーは、生体適合性のあるグラフト材料と低侵襲の作成システムを引き続き強化しており、医師が合併症を減らし回復時間を短縮することを可能にしています。高齢化人口の増加と糖尿病や高血圧を含む併存疾患の増加が候補者基盤を拡大しています。より良い開存性と介入率の低下を支持する臨床的証拠の継続は、腎臓専門医や血管外科医の間での受け入れを加速させます。
地域ごとの需要は異なり、北米は先進的な透析ネットワーク、強力な償還構造、革新的な血管アクセス技術の採用の高さによりリードしています。ヨーロッパは、確立されたCKD管理ガイドラインと血管アクセスチームのための改善されたトレーニングプログラムによって駆動される安定した採用で続いています。アジア太平洋地域は、インド、中国、東南アジア諸国が透析インフラに投資し、腎臓ケアへのアクセスを拡大する中で急速に浮上しています。認識の高まり、CKDの有病率の上昇、医療支出の改善がこの地域を将来の成長の重要なエリアにしています。
動静脈瘻デバイス市場の洞察:
- 動静脈瘻デバイス市場は2024年に3億7923万米ドルと評価され、2032年までに6億7133万米ドルに達すると予測されており、透析の需要増加とアクセス技術の改善により40%のCAGRを記録しています。
- 北米(40%)、ヨーロッパ(30%)、アジア太平洋(24%)が支配的であり、強力な腎臓ケアインフラ、確立された臨床経路、大規模な患者人口が高いデバイス利用をサポートしています。
- アジア太平洋は24%を占め、急速なCKDの増加、透析センターの拡大、新興医療システムでの先進的なアクセスツールの採用拡大により最も成長が速い地域です。
- AVF作成デバイスセグメントは45%の最大シェアを占め、早期かつ耐久性のあるアクセス形成への強い臨床的好みがサポートしています。
- 病院は、手続きの多さ、高度な画像化能力、学際的なアクセスチームの強力な統合により、エンドユーザー採用で50%のシェアをリードしています。
動静脈瘻デバイス市場の推進要因
増加する透析患者における信頼性の高い血管アクセスの必要性
動静脈瘻デバイス市場は、長期透析サポートを必要とする患者の増加により拡大しています。糖尿病や高血圧により、慢性腎臓病の負担が多くの地域で急速に増加しています。医療提供者は、透析患者のアクセス耐久性を向上させるために、先進的な瘻作成ツールを採用しています。これはカテーテルと比較して感染リスクを低減し、需要を強化します。病院は、より速い治癒と安定した血流を可能にするデバイスを求めています。医師は、瘻作成中の手続き精度を向上させるソリューションを好みます。市場は早期介入に関する認識の向上から利益を得ています。政府は腎臓ケアプログラムを強化し、採用曲線を助けています。
- 例えば、メドトロニックによると、Ellipsys® EndoAVFシステムは90日で92%の機能的開存率を示し、平均手術時間が30分未満であることが報告されており、外科的選択肢に対する大きな性能上の利点を強調しています。
アクセス作成手続きにおける低侵襲技術の使用拡大
低侵襲の瘻作成オプションの採用が動静脈瘻デバイス市場を推進しています。外科医は組織損傷を制限し、回復時間を短縮するシステムを選択します。これは、安全な手続きを必要とする高齢患者の間での受容を高めます。デバイスメーカーは、血管結合の精度を高めるツールを設計しています。この傾向は臨床結果を改善し、修正の必要性を低減します。病院はワークフローを効率化する先進技術に投資しています。退院時間の短縮は、高ボリュームセンターでの患者回転を増加させます。トレーニングプログラムは、専門家が新しいアクセス作成方法を採用するのを助けます。
生体適合性と高耐久性の移植材料における急速な進展
材料の革新は動静脈瘻デバイス市場に強力な勢いをもたらします。メーカーは移植片の耐久性と繰り返しの圧力サイクルに対する耐性を向上させます。それにより、透析アクセスの長期的な開存性が向上します。生体適合性材料は、設置後の炎症反応を減少させることを目指しています。血管専門家は、合併症のリスクが低いデバイスを信頼します。新しい移植片構造は、さまざまな条件下での安定した血流をサポートします。病院は、計画外の介入を減少させるソリューションを好みます。研究センターは、規制承認をサポートするために材料性能試験を拡大することに取り組んでいます。
- 例えば、GoreのPROPATEN®ヘパリン結合血管移植片は、血栓性閉塞イベントを48%減少させ、標準的なePTFE移植片と比較して12か月間の一次開存性を維持しており、査読付き臨床研究によってサポートされています。
腎ケア経路における早期瘻形成の選好の増加
臨床ガイドラインは、動静脈瘻デバイス市場の成長を支援するために早期瘻形成を推進しています。腎臓専門医は、アクセス計画を早めに開始するための構造化されたケア経路を採用しています。それにより、透析の準備が改善され、カテーテルの使用が減少します。早期の計画は、高リスク患者の手続きの遅延を減少させます。病院は、アクセスマッピングを改善するために術前画像ツールをアップグレードしています。ケアチームは、病気の初期段階で適切な血管を特定するためにスタッフを訓練します。アクセスが緊急透析の前に作成されると、患者はより良い結果を得ます。医療システムは、より良いアクセス管理を通じて総治療コストの削減に焦点を当てています。
動静脈瘻デバイス市場のトレンド
アクセス作成時の画像およびナビゲーションサポートの統合の増加
動静脈瘻デバイス市場は、画像誘導手順の強い需要を経験しています。外科医は、血管選択時の精度を向上させるツールを求めています。それにより、アクセス失敗率が減少します。高解像度の超音波とリアルタイムマッピングが意思決定を強化します。病院は、正確な計画をサポートする画像プラットフォームに投資しています。高度なナビゲーションは、繰り返しの介入を減少させます。トレーニングセンターは、血管アクセスプログラムに画像誘導を含めています。ベンダーは、デバイスと画像コンソールの互換性を拡大しています。
- 例えば、GE HealthCareのLOGIQ E10超音波プラットフォームは、cSound™アーキテクチャにより最大10倍の処理速度向上を実現し、AVF計画に重要な小口径血管のより明確な可視化を可能にし、術前マッピングエラーを減少させます。
瘻機能評価のためのスマートモニタリング技術の台頭
デジタルモニタリングシステムの採用は、動静脈瘻デバイス市場の成長をサポートしています。クリニックは、リアルタイムでの流れの変化を追跡するためにセンサーを使用しています。それにより、アクセス機能障害が早期に検出されます。遠隔モニタリングツールは、透析患者の長期管理をサポートします。病院は、緊急介入を減少させるためにデータ対応のソリューションを好みます。デバイスメーカーは、予測的洞察をサポートするために分析機能を統合しています。患者は、定期的なアクセスパフォーマンスの更新を通じてより高い信頼を得ます。プロバイダーは、モニタリングデータを使用して適時のメンテナンス手順を計画します。
- 例えば、フレゼニウス・メディカルケアのCrit-Line®技術は、ヘマトクリット、血液量の変化、酸素飽和度をリアルタイムで測定し、95%を超える精度で透析中のシャント流量の問題を早期に検出します。
シャント作成の外来設定への移行の増加
多くの医療提供者がシャント作成手術を外来センターに移行し、動静脈シャントデバイス市場に影響を与えています。外来施設は血管アクセスに対する費用効率の高いケアを提供します。これにより病院の負担が軽減され、患者の利便性が向上します。外科医は早期退院をサポートするデバイスを採用しています。コンパクトなアクセス作成システムにより、ワークフローの効率が向上します。外来チームは高度な滅菌ツールに投資しています。トレーニングの取り組みは、地域社会での手技能力を広げるのに役立ちます。業界のプレイヤーは、低複雑性環境を目指したソリューションを設計しています。
複雑な解剖学的ケースに対するカスタマイズされたアクセスソリューションの利用増加
動静脈シャントデバイス市場では、個別化されたアクセスツールの需要が高まっています。複雑な解剖学的ケースには、特別に設計されたグラフトオプションが必要です。これにより、高リスク患者の結果が改善されます。外科医は血管の不規則性に適応するデバイスを選択します。メーカーは狭いまたは脆弱な静脈のために特化したデザインを作成しています。病院は困難なシナリオでの成功率向上に焦点を当てています。臨床研究は多様な患者群でのパフォーマンスを評価します。プロバイダーは、改訂の必要性を減らすために患者特有の計画を採用しています。
動静脈シャントデバイス市場の課題分析:
血管の適合性の制限と患者の解剖学的変異の大きさ
血管の適合性の課題は、動静脈シャントデバイス市場に影響を与え続けています。多くの患者は、小さなまたは損傷した血管を持っており、アクセス作成を複雑にします。これにより、外科医にとって手技の難易度が上がります。血管の質が悪いと失敗率が上昇します。イメージングは役立ちますが、解剖学的制限は依然として存在します。高齢患者は脆弱な血管のためリスクが高くなります。病院は困難なケースでの再介入を管理しなければなりません。トレーニングプログラムは、複雑な解剖学に対する意思決定を改善することを目指しています。
高い合併症率と熟練したアクセスチームの限られた可用性
合併症の管理は、動静脈シャントデバイス市場における主要な障壁であり続けています。アクセス血栓症や狭窄は長期的な成功を減少させます。これにより、臨床訪問が繰り返され、治療費が増加します。多くの地域で熟練した血管アクセスチームが不足しています。病院は訓練された専門家なしで高い手技基準を維持するのに苦労しています。デバイスメーカーは合併症リスクを減少させるツールの設計に取り組んでいます。規制の道筋は広範なデータを必要とし、イノベーションの採用を遅らせます。ケアセンターは、増加する需要に対応するためにスタッフの育成に投資しています。
動静脈シャントデバイス市場の機会:
腎ケアインフラの拡大と早期診断への注力の増加
腎ケアインフラの拡大は、動静脈シャントデバイス市場に強力な機会を生み出しています。多くの地域で慢性腎疾患を早期に発見するためのスクリーニングプログラムが改善されています。これにより、血管アクセスの早期計画が支援されます。病院は透析ユニットをアップグレードし、デバイスの需要を高めています。アウトリーチプログラムは患者にアクセスオプションについて教育します。政府は長期的な腎療法のための資金を強化しています。デバイス企業はトレーニングサポートを通じて新しい施設に参入しています。
次世代技術の採用拡大によるアクセス寿命の向上
次世代ツールは、動静脈瘻デバイス市場における成長の新たな道を切り開きます。高度なグラフト設計は、より高い耐久性を提供します。これにより、透析患者の改訂頻度が低下します。スマートモニタリングは予防ケアの能力を拡大します。クリニックはリアルタイムデータの洞察をサポートするツールを選択します。ベンダーは、機能を拡張するためにデジタルヘルス企業とのパートナーシップを模索しています。病院は、技術駆動型のケアモデルを通じて合併症を減らすことを目指しています。
動静脈瘻デバイス市場セグメンテーション分析:
タイプ別
動静脈瘻デバイス市場は、信頼性の高い血管アクセスの需要増加により、作成、モニタリング、およびメンテナンスデバイス全体で強い成長を示しています。AVF作成デバイスは、医師が透析患者のために耐久性があり早期のアクセス形成を優先するため、主要なシェアを占めています。これにより、長期的な結果が向上し、カテーテルへの依存が低下します。AVFモニタリングデバイスは、流量監視と早期機能不全検出への注目が高まる中で注目を集めています。クリニックは、アクセス障害が発生する前にチームに警告を発するツールを好みます。AVFメンテナンスデバイスは、開存性を維持するための定期的な介入の必要性から着実に拡大しています。病院や透析センターは、ワークフロー効率を向上させるソリューションに投資しています。
- 例えば、BDのWavelinQ™ 4F EndoAVFシステムは、ラジオ波エネルギーを使用して経皮的AVFを作成し、マルチセンター臨床試験で72%から88%の技術的成功率を示し、通常42日から56日以内に成熟が達成されます。
エンドユーザー別
病院は、高い手術件数、広範な臨床専門知識、および画像サポートの強力な統合により、支配的な地位を占めています。これにより、先進的な作成およびモニタリングシステムの需要が強化されます。多くのプロバイダーが低リスクの手術を外来設定に移行するため、外来手術センターはより速く成長しています。これらのセンターは、迅速なターンアラウンドと費用対効果の高いケアをサポートするコンパクトなデバイスを採用しています。透析センターは、長期的なアクセスパフォーマンスを管理するためにモニタリングおよびメンテナンスタスクの使用を増やしています。彼らは、緊急介入を減らし、患者の安定性を向上させるために早期警告に依存しています。すべてのエンドユーザーグループにおける成長は、透析経路全体で耐久性のあるアクセスの必要性が高まっていることを反映しています。
- 例えば、MedtronicのEllipsys®血管アクセスシステムは、外来手術センター(ASC)で広く採用されており、公開された臨床研究では、経皮的瘻作成の平均手術時間が15分から30分であると報告されており、従来の開放手術AVF手術と比較して患者のスループットが向上しています。
セグメンテーション:
タイプ別
- AVF作成デバイス
- AVFモニタリングデバイス
- AVFメンテナンスデバイス
エンドユーザー別
- 病院
- 外来手術センター
- 透析センター
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
地域分析:
北アメリカ
北アメリカは、先進的な透析インフラと新しい血管アクセス技術の強力な採用により、動静脈瘻デバイス市場の最大のシェアを占めています。この地域は、慢性腎疾患の高い有病率と確立された臨床ガイドラインにより、市場の40%を占めています。早期診断プログラムがタイムリーな瘻計画をサポートしています。病院はアクセスの耐久性を向上させるために、画像ツールやメンテナンスシステムに投資しています。主要メーカーはアメリカ全土で強力な流通ネットワークを維持しています。アクセスチームのトレーニングプログラムは、手技の成功率を高めるサポートを提供します。革新の採用は、支援的な償還構造により安定しています。
ヨーロッパ
ヨーロッパは、世界市場の30%を占める2番目に大きなシェアを持っています。この地域は、構造化された腎ケアパスウェイにより、先進的な作成および監視デバイスの強い需要を維持しています。動静脈瘻デバイス市場は、早期アクセス形成を促進する国の透析プログラムから利益を得ています。生体適合性グラフトや低侵襲ツールの採用が高まっています。西ヨーロッパは成熟した医療システムによりリードしており、東ヨーロッパは手頃なオプションの需要が増加しています。病院と業界プレーヤー間の協力が臨床トレーニングを強化しています。アクセス合併症の削減に対する関心の高まりが、監視技術への投資を促進しています。
アジア太平洋、中東・アフリカ、南アメリカ
アジア太平洋は、CKDの発生率の上昇と透析能力の拡大により、市場の24%を占め、最も急速な成長を示しています。中国とインドの大規模な患者層から強い勢いを得ています。中東・アフリカは、新しい透析センターと腎ケアの近代化への安定した投資により3%を占めています。南アメリカは、ブラジルおよび近隣諸国での血管手技へのアクセスの改善により3%を占めています。これらの地域の動静脈瘻デバイス市場は、瘻の耐久性と感染リスクの低さに対する認識の高まりから利益を得ています。多様な臨床環境のニーズに応えるコスト効果の高いデバイスの需要を強化しています。民間医療の拡大が長期的な成長をさらに支援しています。
主要プレイヤー分析:
- メドトロニック
- BD(ベクトン・ディッキンソン)
- テレフレックス・インコーポレイテッド
- フレゼニウス・メディカルケア AG & Co. KGaA
- ブラウンSE
競争分析:
動静脈瘻デバイス市場は、製品革新、材料の進化、臨床応用の拡大によって強い競争が特徴です。主要企業は、アクセスの作成、監視、長期的なメンテナンスを改善するデバイスでポートフォリオを強化しています。企業が耐久性、生体適合性、使いやすさを向上させることで競争が激化しています。主要プレイヤーは、病院とのパートナーシップに注力し、トレーニングを支援し、手続きの成果を改善しています。ベンダーは、高成長地域に到達するために流通ネットワークを拡大しています。デジタル監視ツールは新たな差別化ポイントを生み出します。市場のリーダーシップは、強力な規制承認と一貫した製品アップグレードに依存しています。
最近の動向:
- 2026年2月、メドトロニックは、CathWorksを最大5億8500万ドルで買収するオプションを行使する意向を発表しました。この買収は主に冠動脈疾患の診断に焦点を当てていますが、メドトロニックの血管ポートフォリオに高度な画像処理と計算ツールを統合するという広範な戦略を強化し、最近2024年5月に発表された60か月試験結果で持続的な長期開存性の利点を示したIN.PACT™ AV薬剤コーティングバルーンなどの既存のAVアクセスソリューションを補完します。
- 2025年2月、フレゼニウス・メディカルケアは、FME25変革プログラムの加速に成功し、累積で5億6700万ユーロの節約を達成したと報告しました。世界最大の腎製品プロバイダーとして、同社は非中核クリニック運営から撤退しつつ、統合透析技術と患者の瘻孔の健康と生存可能性を追跡するデジタル監視ツールに焦点を当てたケア・イネーブルメントへの投資を増やすことでポートフォリオを最適化しています。
レポートのカバレッジ:
この調査レポートは、タイプ別およびエンドユーザー別に基づいた詳細な分析を提供します。主要市場プレイヤーのビジネス、製品提供、投資、収益源、主要な応用についての概要を示しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制状況、技術進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- より多くの患者が長期透析プログラムに参加し、安定した耐久性のある瘻(ろう)オプションを必要とするため、高度な血管アクセスソリューションの需要が高まるでしょう。
- 回復が早く、組織への外傷が少なく、精密なアクセスツールを好む外科医が増えているため、低侵襲の作成システムの採用が拡大するでしょう。
- ケアチームがアクセス障害を防ぎ、緊急介入を減らすために流れの変化を早期に特定することに焦点を当てるため、デジタルモニタリングプラットフォームの利用が広がるでしょう。
- 外来血管センターは、アクセス手順のより大きな割合を実施し、迅速な処理と全体的なケアコストを低下させるコンパクトで効率的なデバイスの需要を促進するでしょう。
- 高リスク患者のために柔軟性を向上させ、炎症を軽減し、開存期間を延ばす設計を開発するため、グラフト材料の革新が加速するでしょう。
- 血管アクセスチームのトレーニングプログラムが増加し、プロバイダーが複雑な解剖を管理し、ケア設定全体で手順の結果の一貫性を向上させるのを助けるでしょう。
- 予測分析とAIサポートの流量評価の統合が監視の実践を再構築し、合併症が発生する前に臨床医が介入できるようにします。
- 新興地域は腎ケアインフラを強化し、CKD認識の高まりと専門治療センターへのアクセスの拡大により、デバイスの採用が進むでしょう。
- デバイスメーカーと透析ネットワーク間のパートナーシップが深化し、製品テスト、ワークフローの最適化、実世界での採用の拡大をサポートします。
- 規制当局は患者の安全性を向上させる革新を奨励し、承認プロセスを合理化し、次世代アクセス技術の市場参入を加速させるでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の動静脈瘻デバイス市場の規模はどれくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、動静脈瘻デバイス市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた動静脈瘻デバイス市場のセグメントはどれですか?
動静脈瘻デバイス市場の成長を促進している主な要因は何ですか?
動静脈瘻デバイス市場の主要企業はどこですか?
2024年に動静脈瘻デバイス市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 動静脈瘻デバイス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の動静脈瘻デバイス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 379.23 million → 2032: USD 671.33 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 動静脈瘻デバイス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 動静脈瘻デバイス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における動静脈瘻デバイス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 動静脈瘻デバイス市場市場の成長要因
- 3.3 動静脈瘻デバイス市場市場の抑制要因および課題
- 3.4 動静脈瘻デバイス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 動静脈瘻デバイス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 動静脈瘻デバイス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、動静脈瘻デバイス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 動静脈瘻デバイス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 動静脈瘻デバイス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は動静脈瘻デバイス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 動静脈瘻デバイス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 動静脈瘻デバイス市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 動静脈瘻デバイス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 動静脈瘻デバイス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新動静脈瘻デバイス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の動静脈瘻デバイス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の動静脈瘻デバイス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の動静脈瘻デバイス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の動静脈瘻デバイス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの動静脈瘻デバイス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の動静脈瘻デバイス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの動静脈瘻デバイス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 動静脈瘻デバイス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
