
動脈切開閉鎖装置市場の概要:
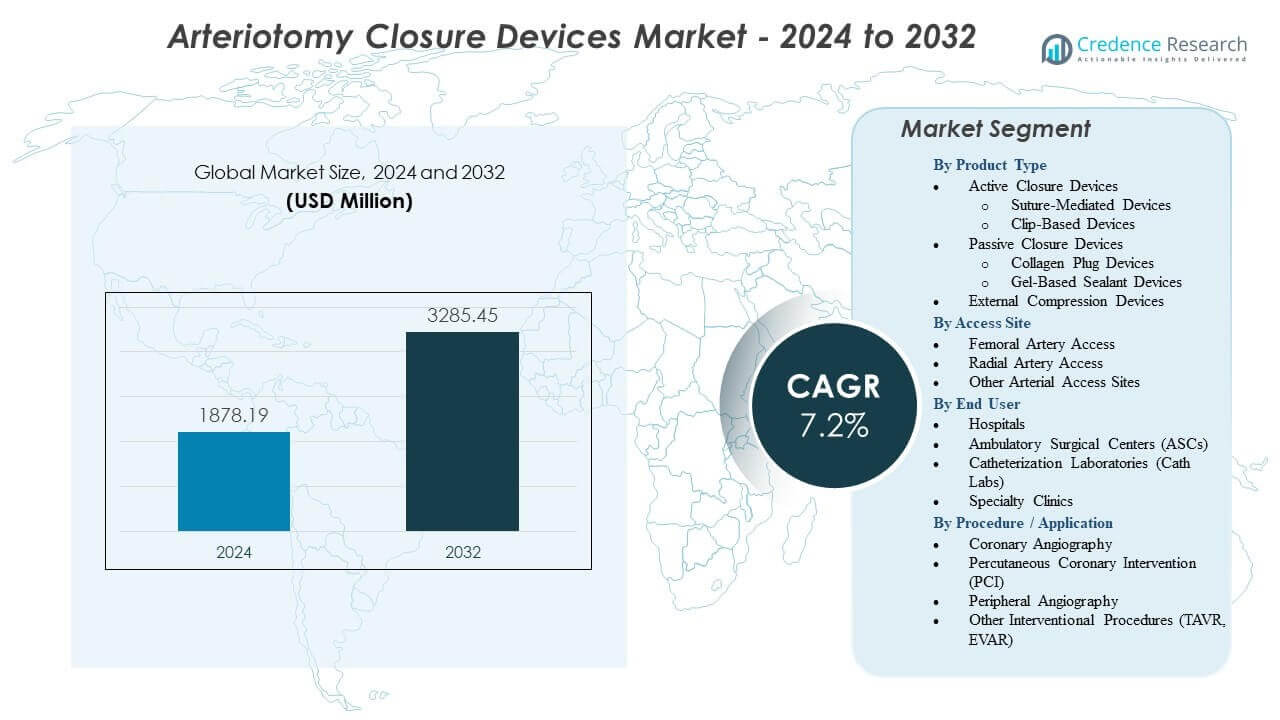
動脈切開閉鎖装置市場は、2024年の18億7,819万米ドルから2032年までに推定32億8,545万米ドルに成長し、2024年から2032年の間に年平均成長率(CAGR)7.2%を記録すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 動脈切開閉鎖装置市場規模 2024 | 18億7,819万米ドル |
| 動脈切開閉鎖装置市場、CAGR | 7.2% |
| 動脈切開閉鎖装置市場規模 2032 | 32億8,545万米ドル |
市場の推進要因には、迅速な止血を好む傾向の高まりと手動圧迫への依存度の低下が含まれます。臨床医は、迅速な歩行と回復室の使用時間短縮をサポートする閉鎖技術を採用しています。血管造影、PCI、電気生理学、構造的心臓ケアにおける手技量の増加は、信頼性の高い閉鎖システムの必要性を拡大します。縫合ベース、プラグベース、生体吸収性プラットフォームの進歩は、多様な患者プロファイルにおける臨床パフォーマンスを向上させます。病院は、スタッフの負担を軽減し、患者のスループットを改善するソリューションを重視しています。広範なトレーニングプログラムは、オペレーターの自信を高めます。これらの要因は、動脈切開閉鎖装置市場全体での革新に強力な勢いをもたらします。
北米は、強力な介入インフラと低侵襲心血管手技の高い採用によりリードしています。ヨーロッパは、予測可能な回復とアクセス部位の安全性を重視した構造化されたケアパスウェイで続いています。アジア太平洋地域は、カテーテルラボの拡張と現代の血管技術へのアクセス改善により急速に台頭しています。中国とインドでの手技量の増加は、長期的な需要を強化します。ラテンアメリカは、心臓病サービスへの投資の増加に支えられ、着実な進展を示しています。中東およびアフリカは、高度介入の能力を開発し続けています。これらの地域の動向は、市場の広範な世界的成長を形作ります。
動脈切開閉鎖デバイス市場の洞察:
- 動脈切開閉鎖デバイス市場は、2024年の18億7819万ドルから2032年には32億8545万ドルに成長すると予測されており、予測期間中に7.2%のCAGRを示しています。
- 成長は、高ボリュームのインターベンショナル心臓病学および血管センターにおける迅速な止血、早期歩行、効率的なワークフローサポートの需要増加によって推進されています。
- 市場の制約には、オペレーターの技術のばらつき、小規模施設における高額なデバイスコスト、発展途上地域での高度な閉鎖技術へのアクセスの制限があります。
- 北米は、強力な臨床採用と高度な心臓ケアインフラによりリードしており、ヨーロッパは標準化されたケアパスウェイで勢いを維持しています。
- アジア太平洋地域は、手技のボリュームが増加し、新興国でのカテーテル化能力が強化されるにつれて急速に拡大しています。
動脈切開閉鎖デバイス市場の推進要因
迅速な止血と早期歩行の需要の増加
動脈切開閉鎖デバイス市場は、高ボリュームの心臓センターでの迅速な止血の必要性の高まりにより成長しています。病院はワークフローと患者の快適さを向上させるために手動圧迫の削減を推進しています。臨床医は、手技後の短時間での移動をサポートするデバイスを好みます。早期歩行は看護チームの負担を軽減し、ベッドの回転率を向上させます。外来モデルへのシフトは、効率的な閉鎖ツールの使用を促進します。提供者は、アクセス部位の合併症のリスクを低減する予測可能な結果を重視します。新技術は、通常および複雑なケースでの止血の信頼性を向上させます。これにより、インターベンションラボでの採用が強化されます。
- 例えば、Teleflexは、MANTA大口径デバイスが10–18 Frのアクセス部位で約1分で完全な止血を達成することを確認しています。
低侵襲血管および心臓手技の拡大
低侵襲手技の世界的な急増は、動脈切開閉鎖デバイス市場を強化しています。より多くのセンターが診断と治療のために橈骨および大腿動脈アクセスの介入を行っています。構造的心臓手技の成長は、安全な閉鎖を必要とする患者のプールを広げています。臨床医は、手技のラップを短縮し、患者の監視時間を減少させるために閉鎖ツールに依存しています。新しいデバイスオプションは、さまざまなアクセスサイズと臨床ニーズをサポートします。病院は、デバイスの取り扱いと結果を改善するトレーニングに投資しています。心血管疾患の高い有病率は、毎年手技のボリュームを増加させます。これにより、より迅速で安全な閉鎖技術の需要が押し上げられます。
標準化されたプロトコルと臨床効率の向上へのシフト
病院は、クロージャーシステムの使用を増やす厳格なアクセスサイト管理プロトコルを採用しています。施設はワークフローの変動を減らし、予測可能な回復時間を維持することを目指しています。デバイスメーカーは、これらの構造化されたケアパスウェイにうまく統合されるツールを提供します。臨床医は、ピーク時の作業負荷中に手動圧迫への依存が減少することを評価しています。標準化された技術の広範な使用は、センター全体で合併症率を減少させるのに役立ちます。チームは、回復室の滞在時間を短縮するクロージャーソリューションに依存しています。快適さとスピードに対する患者の期待の高まりが購入決定を形作ります。これは、動脈切開閉鎖デバイス市場の安定した勢いを支えています。
- 例えば、Perclose ProStyleのIFUは、多様な解剖学的条件で95%以上の技術的成功を示し、標準化されたプログラムで一貫した成果をサポートしています。
自動化、縫合ベース、プラグベースのクロージャーデザインの進歩
改良されたクロージャー技術は、採用と手順の自信を高めます。新しいシステムは、さまざまな解剖学的条件で安全なシールを提供します。自動化は、ピーク時の手順中にオペレーターの疲労を軽減し、精度を向上させます。病院は、クリーンな展開と信頼性のある組織キャプチャをサポートするデバイスを選択します。縫合ベースおよびプラグベースのプラットフォームは、困難なアクセス条件で臨床医により多くの柔軟性を提供します。人間工学に基づいたツールの統合は、技術的なエラーを減少させます。ベンダーは、生体適合性と術後の安定性を向上させるために材料を改良します。これは、先進的なデバイスポートフォリオへの信頼を強化します。
動脈切開閉鎖デバイス市場のトレンド
血管ケアにおける同日退院パスウェイの増加する好み
動脈切開閉鎖デバイス市場は、同日退院プログラムの需要の増加から利益を得ています。病院は、不要な一泊滞在を排除する効率的なケアパスウェイにシフトしています。クロージャーデバイスは、このモデルをサポートし、監視の必要性を減少させます。チームは、回復ベイでの待ち時間を短縮する予測可能なクロージャーの成果を評価しています。選択的介入のより大きな割合が短期滞在形式に移行しています。臨床医は、迅速な退院サイクル中に患者の快適さを向上させるツールを好みます。外科センターは、スループットを合理化するためにワークフローステップを洗練させます。これは、迅速な回復を求める患者の期待の進化とよく一致します。
- 例えば、AbbottのPerclose ProStyleは、術後の回復時間を高ボリュームPCIセンターで40%以上短縮するプレクロージャー技術をサポートしています。
イメージングとアクセスサイト評価ツールの統合
イメージングガイドワークフローは、動脈切開閉鎖デバイス市場全体で新しいトレンドに影響を与えています。センターは、超音波および透視評価を使用して展開の精度を向上させます。このトレンドは、高リスク患者のクロージャー中の安全性を向上させます。臨床医は、介入前後の血管の状態を追跡して、よりクリーンな成果をサポートします。ベンダーは、クロージャー中の意思決定をサポートする統合機能を探求しています。イメージングデータは、クロージャーコンポーネントの理想的な位置を特定するのに役立ちます。採用は、新しいオペレーター間の精度を向上させるためにトレーニングプログラムで増加しています。これは、タイトな運用ウィンドウでの手順の自信を向上させます。
生分解性、低プロファイル、エコ意識の材料への関心の高まり
持続可能性と材料革新が動脈切開閉鎖デバイス市場における新しいトレンドを形成しています。ベンダーは患者の不快感を軽減する低プロファイルのコンポーネントを設計しています。血管の治癒後に溶解する生分解性材料への関心が高まっています。病院は、大量使用中に廃棄物問題を減少させる製品を求めています。材料科学は手順の複雑さを増すことなく信頼性を向上させます。患者は長期的な異物の存在を減少させるソリューションを重視しています。業界は生産段階全体で環境への影響を追跡しています。デバイスポートフォリオ全体での継続的な革新を奨励しています。
熟練した展開とより良い結果をサポートする成長するトレーニングエコシステム
トレーニングプログラムは、動脈切開閉鎖デバイス市場全体での採用を強化するために拡大しています。医療センターは、オペレーターのスキルを向上させるために社内モジュールを開発しています。ベンダーは一貫した練習のためにシミュレーションプラットフォームに投資しています。構造化された学習は、チーム間での閉鎖結果の変動を減少させます。トレーニングは、複雑または緊急の手順中の自信を向上させます。病院は購入決定を導く能力基準を作成しています。臨床医は継続的な改善のためにピアツーピアのワークショップをサポートしています。それは多様な環境での全体的な成功率を向上させるのに役立ちます。
- 例えば、Haemoneticsは、手技後の保持時間を最大45%削減することを示す実践的なVASCADE MVPワークショップを提供する電気生理学ラボと提携しています。
市場の課題分析
複雑な解剖学における技術的制限と展開エラー
動脈切開閉鎖デバイス市場は、解剖学的変異と技術的困難に関連する課題に直面しています。一部のデバイスは、重度に石灰化したり、曲がりくねった血管で苦労します。不一致な展開は出血イベントのリスクを増加させます。臨床医は、新しいセンターでの早期採用を遅らせる学習曲線に直面しています。デバイスの故障は、病院の合併症管理コストを増加させます。チームは緊急設定中に難しいままである正確な配置に依存しています。大口径アクセスポイントとの互換性の制限が、高度な構造手順での使用を制限しています。それはベンダーにデバイスの信頼性を向上させる圧力をかけています。
コスト圧力、開発途上地域での限られたアクセス、および規制要求
開発途上地域の病院は、採用を遅らせる予算制約に苦しんでいます。閉鎖デバイスは手動圧迫よりも高価であり、小規模施設での採用を制限しています。アクセス障壁は、世界市場全体での手順の質のギャップを拡大させます。規制経路はデバイスの発売に時間を追加し、コンプライアンスコストを増加させます。償還の不確実性は、競争の激しい医療システムでの購入決定に影響を与えます。病院は新しいツールを導入する前にコスト利益比を慎重に評価します。メンテナンスとトレーニングの要件は、チームの運用負担を増加させます。それは動脈切開閉鎖デバイス市場の成長軌道に挑戦しています。
動脈切開閉鎖デバイス市場の機会
大口径および構造的心臓手術の拡大が新たな需要プールを創出
動脈切開閉鎖デバイス市場は、構造的心臓および血管内手技の増加から新たな機会を得ています。大口径アクセス介入の成長は、より強力な閉鎖プラットフォームの需要を生み出します。病院は、これらの複雑な手技中の合併症を減少させるツールを必要としています。ベンダーは、EVAR、TAVR、および高度な介入に向けたターゲットソリューションを開発できます。臨床医は、手技の終了時間を短縮するデバイスの採用を支持します。次世代システムは、複数サイトアクセスシナリオにおける未解決のニーズに対応できます。トレーニングプログラムは、センター全体での広範な受け入れへの道を開きます。これは、専門的なデバイスラインの長期的な可能性を開きます。
デジタルワークフローサポート、データフィードバック、スマート展開プラットフォームの採用
デジタルガイダンスプラットフォームは、動脈切開閉鎖デバイス市場全体で新たな機会を生み出します。ワークフローツールは、臨床医がリアルタイムで展開の質を追跡するのを助けます。データログは、パフォーマンス監査とトレーニングの改善をサポートします。スマートフィードバックシステムは、重要なステップでのオペレーターエラーを減少させることができます。病院は、広範な外科情報システムと整合するデジタル統合を重視します。予測ツールは、各患者プロファイルに最適なデバイス選択を最適化するかもしれません。ベンダーはデジタルデータを使用して製品のアップグレードを洗練できます。これにより、臨床的意思決定が改善され、先進技術の採用が促進されます。
動脈切開閉鎖デバイス市場のセグメンテーション分析:
製品タイプ別
動脈切開閉鎖デバイス市場は、止血時間の短縮における効率性から、アクティブ閉鎖デバイスの強い採用を示しています。縫合媒介システムは、大量手技中の信頼性のある閉鎖をサポートします。クリップベースのデバイスは、さまざまな血管条件で一貫した結果を提供します。パッシブ閉鎖製品は、日常的なケースで安定した需要を持っています。コラーゲンプラグデバイスは、自然な生体材料シールを好むユーザーを引き付けます。ジェルベースのシーラントは、迅速な展開を求めるセンターでの需要が高まっています。外部圧迫デバイスは、予算制限のある施設での関連性を維持しています。これは、地域全体での幅広い製品ミックスをサポートします。
- 例えば、テルモのアンジオシールは、生体吸収性アンカーとコラーゲンのデザインで約60秒で止血を達成します。
アクセスサイト別
動脈切開閉鎖デバイス市場は、複雑な心血管手技の大部分を占めるため、大腿動脈アクセスでの採用が高まっています。大腿アクセスサイトは、出血リスクを減少させ、回復を改善するための信頼性のある閉鎖ツールを必要とします。橈骨動脈アクセスは、低侵襲手技の拡大に伴い急速に成長しています。橈骨手技は、迅速な動員をサポートする低プロファイルデバイスを必要とします。他の動脈アクセスサイトは、適応可能な技術の需要を生み出します。病院は、さまざまな解剖学的ニーズに対応するターゲットツールに依存しています。これは、柔軟なアクセス互換性に向けたデバイス開発を促進します。
- 例えば、ヘモネティクスのバスケードLBLは、12–21 Frの大腿アクセスサイトを閉鎖し、圧迫と比較して歩行時間を短縮します。
エンドユーザー別
病院は、手順の多さと幅広い臨床能力のために動脈切開閉鎖デバイス市場を支配しています。大規模なセンターは、作業負荷を軽減し、結果を標準化する閉鎖システムを好みます。外来手術センターは、迅速な回転と短い滞在をサポートするデバイスを使用します。カテーテルラボは、監視の必要性を減らす信頼できるツールに依存しています。専門クリニックは、介入のワークフローを合理化するために閉鎖製品を統合します。各エンドユーザーグループは予測可能なパフォーマンスを重視しています。それが医療システム全体で多様な購買パターンを形成します。
手順 / 応用別
冠動脈造影は、動脈切開閉鎖デバイス市場内で一貫した需要を促進します。PCI手順は、合併症を減らすために高度な閉鎖ツールへの依存を高めます。末梢血管造影は血管ケアの設定での採用を拡大します。TAVRやEVARなどの他の介入手順は、大口径アクセスサイトを確保するデバイスを必要とします。手順の成長は、効率的なソリューションを採用するようチームに圧力をかけます。臨床医は、回復期間を短縮するデバイスを選択します。それが手順の拡大と製品需要の間のリンクを強化します。
セグメンテーション:
製品タイプ別
- アクティブ閉鎖デバイス
- 縫合媒介デバイス
- クリップベースデバイス
- パッシブ閉鎖デバイス
- コラーゲンプラグデバイス
- ジェルベースシーラントデバイス
- 外部圧迫デバイス
アクセス部位別
- 大腿動脈アクセス
- 橈骨動脈アクセス
- その他の動脈アクセス部位
エンドユーザー別
- 病院
- 外来手術センター (ASCs)
- カテーテル検査室 (Cath Labs)
- 専門クリニック
手順 / 応用別
- 冠動脈造影
- 経皮的冠動脈インターベンション (PCI)
- 末梢血管造影
- その他のインターベンション手順 (TAVR, EVAR)
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカは、強力なインターベンション心臓病学のボリュームと高度な臨床インフラに支えられ、動脈切開閉鎖デバイス市場で推定38%のシェアを持っています。アメリカの病院は、ワークフロープレッシャーを軽減し、回復時間を改善する閉鎖技術を採用しています。ベンダーは、規制の迅速な経路のため、この地域で最初に新しいデバイスを発売します。トレーニングプログラムは、高ボリュームセンターでの手順の成功を向上させます。冠動脈疾患の高い発生率により、需要は安定しています。これは、安定した技術アップグレードサイクルを持つ最も成熟した地域市場です。
ヨーロッパは、ほぼ28%のシェアで続き、低侵襲の心臓および血管手術の広範な好みによって推進されています。病院は、閉鎖ツールの採用を増やす構造化されたアクセスサイト管理プロトコルを実施しています。主要国での強力な償還支援により、成長は安定しています。臨床医は、手順後の監視時間を短縮するデバイスを好みます。地域のガイドラインは、選択的および緊急ケアの安全性を向上させるために閉鎖システムの使用を奨励しています。心血管サービスへの継続的な投資により、強い需要を維持しています。
アジア太平洋地域は22%のシェアを持ち、心血管疾患の増加により最も急速に拡大しています。各国は増加する患者数に対応するため、カテーテル検査室への投資を増やしています。病院は回復期間を短縮し、ベッドの占有率を減らすために閉鎖デバイスを採用しています。新興経済国は先進的な血管ケアへのアクセスを改善し、長期的な需要を強化しています。現地での製造支援によりコストが削減され、製品の入手可能性が向上します。臨床実践が現代的な介入ワークフローに移行するにつれて急速に拡大しています。ラテンアメリカと中東・アフリカは、病院のアップグレードと手術件数の増加により、残りの12%を占めています。
主要プレイヤー分析:
- アボット バスキュラー
- テルモ株式会社
- カーディナルヘルス
- メドトロニック
- メリット メディカル システムズ
- テレフレックス インコーポレイテッド
- カルディバ メディカル
- バソラム株式会社
- モリス イノベーティブ
- ビバシュア メディカル
競争分析:
動脈切開閉鎖デバイス市場は、製品の性能、信頼性、使いやすさに焦点を当てたグローバルおよび地域のメーカー間の激しい競争が特徴です。アボット バスキュラー、テルモ株式会社、メドトロニック、テレフレックスなどのリーダーは、幅広い製品群と確立された臨床的信頼により優位性を維持しています。企業は、展開エラーを減らし止血時間を短縮する設計改善に投資しています。価格感度が高いパッシブクローズや圧迫デバイスでの競争が増加しています。小規模企業は、大口径アクセスや複雑な解剖を対象としたニッチな革新を導入しています。ディストリビューターは、トレーニングプログラムや技術サポートを通じて市場のリーチを強化しています。これにより、企業は材料を洗練し、適応承認を拡大し、病院やASCネットワークとの長期契約を確保することが奨励されます。
最近の展開:
- 2025年5月、Merit Medical SystemsはBiolife Delawareを約1億2,000万ドルで買収し、StatSealやWoundSealなどの止血デバイスを追加しました。これらは経皮的手技における血管閉鎖用途をサポートします。
- 2025年2月、TeleflexはBIOTRONIKの血管介入事業を7億6,000万ユーロで買収することを発表しました(2025年6月30日完了)。これにより、冠動脈および末梢介入用のステントやバルーンとともに、血管閉鎖関連のアクセス製品が組み込まれました。
- 2024年8月、HaemoneticsはVascade MVP XL血管閉鎖システムを発売しました。これには、吸収性コラーゲンパッチ、折りたたみ可能なディスク技術、および迅速な止血をサポートする独自の機能が含まれており、左心耳閉鎖や10-12 Frシースを必要とするパルスフィールドアブレーションなどの手術に対応しています。
- 2024年6月、Haemonetics CorpはVASCADE製品ラインを拡大し、VASCADE MVP XL中口径静脈閉鎖デバイスを導入しました。これは、冷凍アブレーションなどの手技で使用される大きなシース(10-12F、最大15F外径)用に設計されており、58%多くのコラーゲンとより大きな折りたたみ可能なディスクを備えて迅速な止血を実現します。
レポートのカバレッジ:
この調査レポートは、製品タイプ、アクセスサイト、エンドユーザー、手技/アプリケーション、地域に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に紹介し、そのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を示します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。このレポートは、市場のダイナミクス、規制の状況、および業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- インターベンショナル心臓病学における手技の増加は、長期的な需要見通しを強化します。
- 先進的な閉鎖技術の採用は、臨床効率を向上させ、高ボリュームセンターでの使用を拡大します。
- 外来血管手技の好みの増加は、信頼性の高い止血ソリューションの需要を高めます。
- 縫合ベースおよびクリップベースのデバイスの広範な展開は、複雑な解剖学的条件における信頼を高めます。
- トレーニングプログラムの拡大は、オペレーターのスキルを向上させ、手技の結果の一貫性を改善します。
- 新しい生分解性材料は、革新を支援し、患者の快適さを求める臨床医の間での受け入れを高めます。
- ワークフローサポートツールの統合は、カテーテルラボ全体でのデジタルトランスフォーメーションを促進します。
- 発展途上地域での採用の増加は、主要サプライヤーのグローバルな足跡を広げます。
- 大口径アクセスを対象とした製品開発は、構造的心臓手技における機会を強化します。
- 回復時間の短縮に対する注力の増加は、現代のケアモデルとのより強い整合性をサポートします。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の動脈切開閉鎖デバイス市場の規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、動脈切開閉鎖デバイス市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた動脈切開閉鎖デバイス市場のセグメントはどれですか?
動脈切開閉鎖デバイス市場の成長を促進している主な要因は何ですか?
動脈切開閉鎖デバイス市場の主要企業はどこですか?
2024年に動脈切開閉鎖デバイス市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 動脈切開閉鎖デバイス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の動脈切開閉鎖デバイス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: 1878.19 million → 2032: 3285.45 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 動脈切開閉鎖デバイス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 動脈切開閉鎖デバイス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における動脈切開閉鎖デバイス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 動脈切開閉鎖デバイス市場市場の成長要因
- 3.3 動脈切開閉鎖デバイス市場市場の抑制要因および課題
- 3.4 動脈切開閉鎖デバイス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 動脈切開閉鎖デバイス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 動脈切開閉鎖デバイス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、動脈切開閉鎖デバイス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 動脈切開閉鎖デバイス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 動脈切開閉鎖デバイス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は動脈切開閉鎖デバイス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 動脈切開閉鎖デバイス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 動脈切開閉鎖デバイス市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 動脈切開閉鎖デバイス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 動脈切開閉鎖デバイス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新動脈切開閉鎖デバイス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の動脈切開閉鎖デバイス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の動脈切開閉鎖デバイス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の動脈切開閉鎖デバイス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の動脈切開閉鎖デバイス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの動脈切開閉鎖デバイス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の動脈切開閉鎖デバイス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの動脈切開閉鎖デバイス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 動脈切開閉鎖デバイス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
