
水産養殖ワクチン市場の概要:
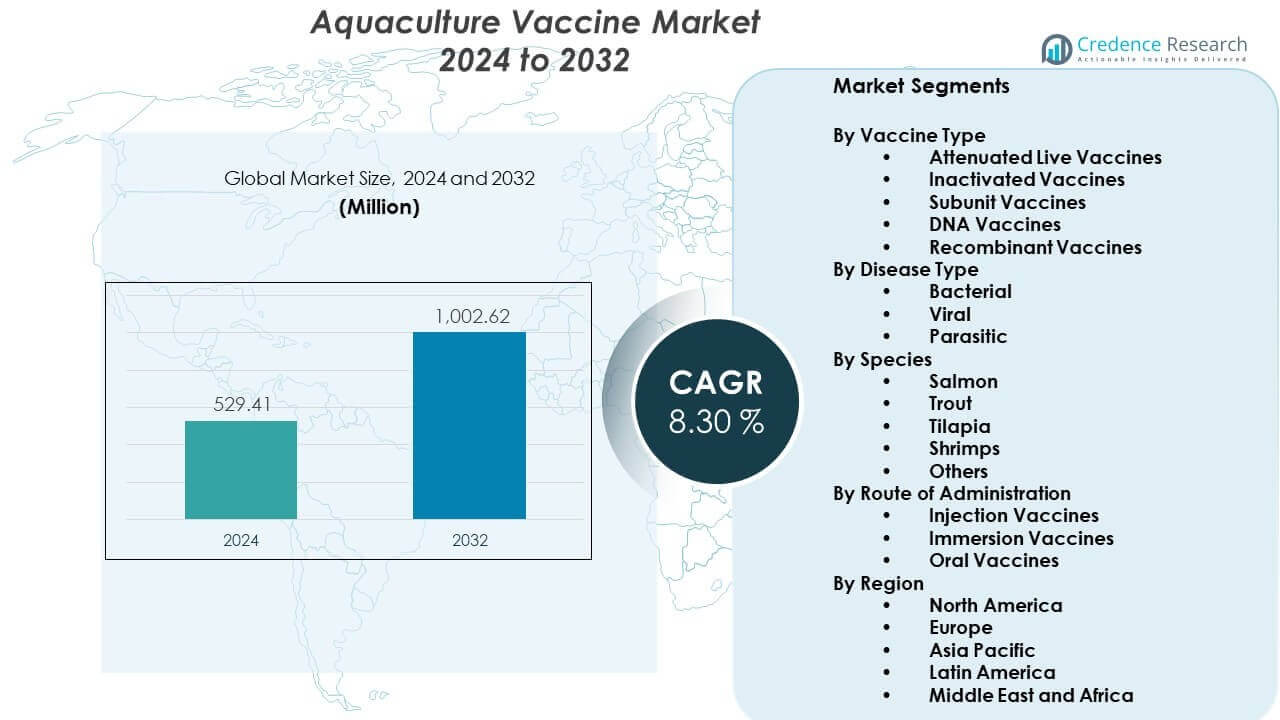
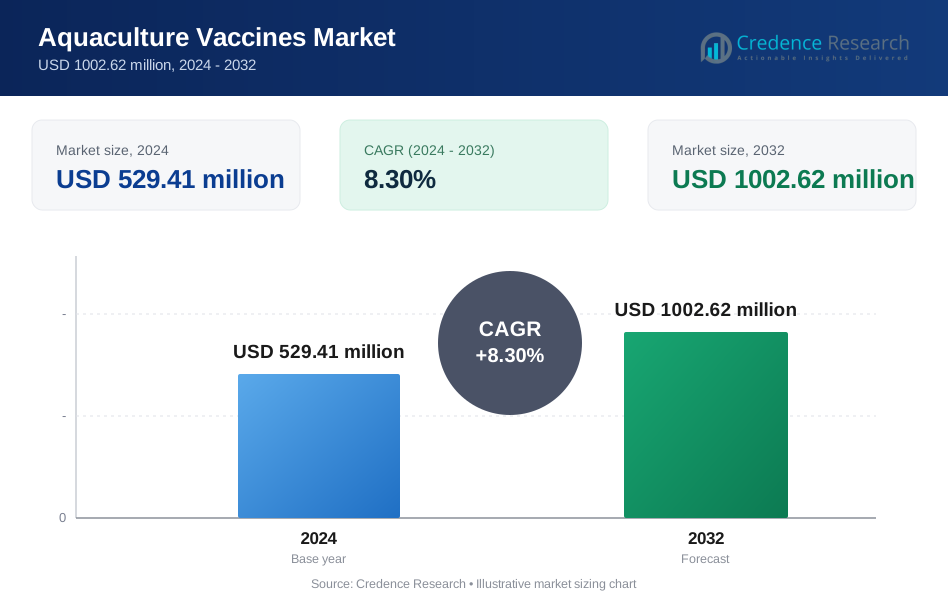
水産養殖ワクチン市場は、2024年の5億2941万米ドルから2032年には推定10億262万米ドルに成長すると予測されており、2024年から2032年までのCAGRは8.30%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の水産養殖ワクチン市場規模 | 5億2941万米ドル |
| 水産養殖ワクチン市場、CAGR | 8.30% |
| 2032年の水産養殖ワクチン市場規模 | 10億262万米ドル |
市場は、魚の養殖強度の増加、頻繁な疾病発生、持続可能な水産養殖慣行へのシフトにより成長しています。メーカーは多様な種に向けたターゲットワクチンを開発し、規制当局はより安全な生物製品をサポートしています。淡水および海洋システムの水産養殖の拡大により、農家が抗生物質依存を減らし、収穫の一貫性を向上させ、輸出基準を満たすための信頼性のある保護を求める中で採用が加速しています。
地域の成長は主要な水産養殖拠点で異なります。アジア太平洋地域は広範な水産養殖生産と大規模な魚養殖国でのワクチン採用の強さによりリードしています。ヨーロッパは、先進的な免疫プログラムと厳しい健康基準に依存する生産者がいるため、続いています。北米はサーモン養殖への投資の増加により着実に成長しています。ラテンアメリカとアフリカの新興市場は、地元の水産養殖事業が拡大し、疾病関連の経済損失を減らすことに焦点を当てる中で採用が拡大しています。
水産養殖ワクチン市場の洞察:
- アジア太平洋地域は大規模な魚とエビの養殖により45%のシェアでリードしており、ヨーロッパは厳しい健康基準により25%、北米は強力なサーモン生産に支えられ18%です。
- ラテンアメリカは7%のシェアで、サーモンとティラピアの水産養殖の急速な拡大と魚の健康インフラへの投資の増加により最も急成長している地域です。
- 細菌ワクチンは主要な養殖種における細菌感染の高発生率に支えられ、約40%の最大シェアを占めています。
- サーモン種は、集中的な養殖慣行と主要生産地域での構造化されたワクチンプログラムにより、総需要の35%以上を占めています。
水産養殖ワクチン市場の推進要因:
拡大する水産養殖システムにおける疾病圧力の増加
集約的な養殖システムでの疾病発生率の増加により、水産養殖用ワクチン市場は成長しています。養殖業者は魚やエビの死亡率を減らすために予防ツールを採用しています。頻繁な発生により、生産者は信頼できる免疫戦略に依存するようになっています。業界は高価値種を保護するワクチンの強い需要を見ています。研究グループは、養殖場に繰り返し損失をもたらす病原体に焦点を当てています。構造化された健康プログラムへの移行が、地域全体でのワクチンの普及を強化しています。規制機関は、養殖業者が抗生物質への依存を減らすのに役立つより安全な生物学的ソリューションを支持しています。生産者は、進化する疾病パターンに合ったワクチンポートフォリオを強化して対応しています。
持続可能で抗生物質フリーの水産養殖慣行への移行の増加
世界の水産養殖は、シーフード中の薬物残留物を制限するクリーンな生産慣行に向かっています。この移行は、養殖クラスター全体でのワクチンプログラムの採用を促進しています。これは、安全で健康的な食品選択を優先する厳しい輸出規則と一致しています。市場参加者は責任ある養殖を支援する製品を開発しています。小売チェーンも抗生物質フリーのシーフードラベルを促進しています。このサポートにより、細菌およびウイルス感染を防ぐツールの需要が向上しています。各国は、制御された健康管理計画を奨励するガイドラインを導入しています。水産養殖用ワクチン市場は、治療ベースのアプローチよりも予防ソリューションを好む傾向の高まりから恩恵を受けています。
- 例えば、HIPRAは、ヨーロッパ薬局方の基準の下で、強毒性の異種ビブリオ・アングイラルム株に対してICTHIOVAC® VR/PDグループが97.6%のRPSを報告しました。
水生動物の健康研究とワクチン革新への投資の増加
より高い投資フローが、専門の水生健康研究所の成長を促進しています。研究者は、種特異的な病原体に合わせた次世代ワクチンを構築しています。新しい処方は免疫応答を改善し、養殖場での展開を簡素化します。企業はまた、大規模な免疫化をサポートするワクチンを設計しています。DNAベースのオプションは、柔軟な開発スケジュールのため注目を集めています。この傾向は、生産者が新興疾病に迅速に対応するのを助けます。学術界と業界のパートナーシップが革新のパイプラインを拡大しています。これらの努力が水産養殖用ワクチン市場に強い勢いを生み出しています。
商業水産養殖生産の拡大と健康管理ソリューションの統合
大規模な養殖企業は、増加するシーフード需要に応えるために生産を拡大しています。拡大した生産量は、より強力な疾病管理フレームワークを必要とします。企業は、日常的な養殖場管理にワクチン接種スケジュールを組み込んでいます。デジタルツールは、投与量と種レベルの健康データの追跡をサポートします。孵化場は、若い個体を初期感染から保護するワクチンを採用しています。政府は、生存率を改善するために構造化された健康プログラムを奨励しています。トレーダーも生産者からの一貫した供給品質を要求しています。この予測可能な収量の必要性が、水産養殖用ワクチン市場での採用を強化しています。
- 例えば、MSDアニマルヘルスは、AquaVac ERMが1983年以来使用されており、10億以上のニジマスがワクチン接種され、5グラムでの浸漬ワクチン接種が少なくとも6ヶ月間ニジマスを保護することを示しています。
水産養殖用ワクチン市場のトレンド:
効率的な魚の免疫化のための先進的なデリバリーテクノロジーの利用拡大
生産者は、使いやすさを向上させる新しいワクチン投与形式を模索しています。自動化システムは、ストレスを最小限に抑えながら大規模な人口にワクチンを接種するのに役立ちます。経口製剤は、簡単に給餌に統合できるため注目を集めています。企業は、小型または脆弱な種に対する浸漬技術を改良しています。これらの方法は、大量の作業中の取り扱い時間を短縮します。デジタルツールは、農場全体でのワクチン接種の正確性を追跡するのに役立ちます。技術パートナーは、投与量の一貫性を向上させる機器を設計しています。これらの進歩は、水産養殖ワクチン市場の将来の期待を形作ります。
- 例えば、Maskonは、完全自動化されたワクチン接種機が1人のオペレーターで1時間に最大40,000匹のスモルトをワクチン接種および選別でき、1回のプロセスで最大4種類の異なるワクチンを投与できると報告しています。
広範な病原体保護のための多価ワクチンの採用増加
多価ワクチンは、複数の病原体を標的にできるため関心を集めています。農家は、健康プログラム中の労働需要を低減するオプションを好みます。これらのソリューションは、大規模な農場全体のワクチン接種サイクルを減少させるのに役立ちます。開発者は、強力な免疫反応を維持する組み合わせを改良しています。新しいブレンドは、多様な環境条件下で種を保護します。生産者は、病気予防作業中のダウンタイムの削減を評価します。孵化場も、多価製品をストッキングプログラムに統合しています。この傾向は、水産養殖ワクチン市場内の運用効率を向上させます。
オーダーメイドのワクチン開発のためのゲノムおよび分子ツールの拡大
ゲノムマッピングは、水産養殖における高リスク病原体の特定を加速します。分子ツールは、研究者がターゲットとなるワクチン候補を設計するのに役立ちます。精密な開発により、独自の特性を持つ種においてより良い免疫反応が可能になります。ラボは、新たに出現する病気の変異体について迅速な洞察を得ることができます。企業は、開発期間を短縮する発見プラットフォームを採用しています。地域の研究センターは、地元の農業ニーズに合わせてワクチンをカスタマイズします。これらのツールは、個別の水生健康ソリューションに対する業界の関心を高めます。この変化は、水産養殖ワクチン市場における革新を促進します。
- 例えば、MSDアニマルヘルスは、AQUAVAC® IridoVが27°Cでのワクチン接種後10日で免疫が開始され、単回注射後少なくとも15週間の免疫期間があると述べています。
ワクチンアクセスと流通ネットワークを強化するための業界協力の増加
メーカーは、ワクチンアクセスを拡大するために飼料工場や孵化場と協力しています。共同プログラムは、農場が健康管理の実践についてのトレーニングを受けるのを支援します。共有された流通ネットワークは、遠隔地の農業地帯での供給範囲を改善します。パートナーシップは、簡素化された包装およびコールドチェーンソリューションをサポートします。統合されたサービスモデルは、生産者の運用の複雑さを軽減します。企業はまた、ワクチン需要をより正確に予測するために調整します。地域の提携は、地元の環境課題に製品を適応させるのに役立ちます。これらの共同の取り組みは、水産養殖ワクチン市場における商業的な道筋を強化します。
水産養殖ワクチン市場の課題分析:
高い生産コスト、技術的障壁、小規模農場での採用の遅れ
小規模農場は、構造化されたワクチンプログラムに移行する際に高いコストに直面します。多くの生産者は免疫管理を行う訓練を受けた専門家へのアクセスが不足しています。技術的な制限が複雑な水生システム全体での展開を妨げています。一部の農場は低い利益率で運営されており、予防ツールへの投資が制限されています。コールドチェーンの要件が遠隔地域に障壁を作り出しています。水の状態の変動が農場レベルでのワクチンの性能に影響を与えます。このような要因が、現代の健康慣行への移行を遅らせています。小規模なプレーヤー間の財政的ストレスが水産養殖ワクチン市場の成長に影響を与えています。
規制の複雑さ、限られた標準化、新たな病原体の脅威の増加
主要な水産養殖国間で規制の経路が異なります。企業は新しいワクチンの承認サイクルが長期化することに直面しています。市場間の調和が限られているため、コストとコンプライアンスの負担が増加します。新たな病原体は急速に進化し、既存の製剤に負担をかけます。多くの沿岸および内陸地域では疾病監視が弱いままです。農場は感染の初期兆候を検出するのに苦労することがよくあります。報告の遅れが迅速な対応計画を制限しています。これらの障害が水産養殖ワクチン市場での開発者の挑戦となっています。
水産養殖ワクチン市場の機会:
農場の集約化の進展と拡張可能な免疫ソリューションの強い需要
水産養殖の生産量の増加が生産者を先進的な健康プログラムへと押し進めています。集約化されたストッキングの実践が構造化された予防ツールの緊急な必要性を生み出しています。拡張可能なワクチンは、拡大する農場をターゲットにする企業にとって強力な機会を提供します。デジタルトラッキングプラットフォームが商業運営全体での採用を促進します。新規参入者は供給とサービスサポートの地域的なギャップを探ります。農家は予防ツールへの投資意欲が高まっています。このシフトが水産養殖ワクチン市場の長期的な見通しを強化します。
種のカバレッジの拡大、地域のカスタマイズ、新興市場への参入の可能性
生産者は淡水および海洋システム全体でより多くの種に合わせたワクチンを求めています。地域のカスタマイズが免疫性能と現場での受け入れを向上させます。発展途上の水産養殖地域の成長が市場参入の余地を提供します。地元のパートナーシップが規制の進展を効率化します。孵化場の拡大が初期段階の免疫需要を増加させます。輸出グレードの生産に強い関心が効果的な疾病管理への関心を高めます。これらの要因が水産養殖ワクチン市場内の企業に新たな商業経路を開きます。
水産養殖ワクチン市場のセグメンテーション分析:
ワクチンの種類別
水産養殖ワクチン市場は、多様な農業ニーズをサポートする複数のワクチン形式にわたって拡大しています。弱毒化生ワクチンは、急成長する種に強力な免疫応答を提供します。不活化ワクチンは、安全性と安定性が重要な場合に好まれます。サブユニットワクチンは、生産者が特定の病原体をより高精度でターゲットにするのを助けます。DNAワクチンは迅速な開発タイムラインのために注目を集めています。組換えワクチンは、より広範な保護を求める農場から関心を集めています。各形式が商業運営全体での採用の増加に貢献しています。
- 例えば、ElancoのCLYNAVラベルは、各0.05 mLの投与量に6.0–9.4 μgのDNAプラスミドが含まれており、ワクチン接種後399度日以内に免疫が開始されると述べています。
疾病の種類別
疾病のセグメンテーションは、細菌、ウイルス、寄生虫の脅威を制御するソリューションへの強い需要を反映しています。細菌ワクチンは、主要な種に影響を与える頻繁な発生のため、支配的な役割を果たしています。ウイルスワクチンは、病原体の急速な拡散に直面する農場を支援します。寄生虫ワクチンは、生産を妨げる寄生サイクルがある場所で、ゆっくりとしたが着実な普及を示しています。この構造は、農業地帯全体での免疫ツールの改善に対する安定した需要を生み出します。
種別
種レベルの需要は、サーモン、マス、ティラピア、エビ、その他の養殖品種に集中しています。サーモンとマスの農場は、高い商業価値のために先進的なワクチンを採用しています。ティラピア生産者は、運営の拡大に向けた費用対効果の高いツールを求めています。エビの孵化場は、病気の圧力が高い場所で選択的な製品を採用しています。他の種は、農業が新しい地域に拡大するにつれて徐々に普及しています。
- 例えば、CLYNAVの文書は、ワクチンが大西洋サーモンを対象としており、スケールでの一貫した免疫制御をサポートするために定義されたDNA含有量を持つ0.05 mLの投与量を指定していることを確認しています。
投与経路別
ワクチンの投与は、注射、浸漬、経口の方法で異なります。注射ワクチンは、確立された取り扱いシステムを持つ大型魚に広く使用されています。浸漬ワクチンは、初期段階のストッキングをサポートします。経口ワクチンは、大量運営での使いやすさで注目を集めています。この組み合わせは、異なる農場環境での適応性を強化します。
セグメンテーション:
ワクチンタイプ別
- 弱毒化生ワクチン
- 不活化ワクチン
- サブユニットワクチン
- DNAワクチン
- 組換えワクチン
疾病タイプ別
- 細菌性
- ウイルス性
- 寄生虫性
種別
- サーモン
- マス
- ティラピア
- エビ
- その他
投与経路別
- 注射ワクチン
- 浸漬ワクチン
- 経口ワクチン
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
アジア太平洋
アジア太平洋地域は、世界の収益の45%近くを占める水産養殖ワクチン市場の最大のシェアを持っています。中国、インド、ベトナム、インドネシアでの強力な水産養殖生産が、高いワクチン消費を促進しています。これらの国の農家は、細菌やウイルス性疾患による損失を減らすために予防的健康プログラムを採用しています。政府は輸出成長を支えるために規制された養殖慣行を促進しています。地元のメーカーは、沿岸および内陸部門全体でワクチンの供給を拡大しています。国際企業は、地域の需要増加に応えるためにパートナーシップを強化しています。商業的な魚やエビの養殖の急速な拡大から市場は恩恵を受けています。
ヨーロッパ
ヨーロッパは、先進的な水産養殖システムと厳しい動物健康規制により、世界市場の約25%を占めています。この地域の水産養殖ワクチン市場は、ノルウェー、スコットランド、アイスランドのサーモン生産者の間での強力な採用から利益を得ています。企業は高価値のサケ科種をサポートするプレミアムワクチンに投資しています。この地域の研究センターは、新興病原体に対する専門的なソリューションを開発しています。生産者は、収量の質を保護するために構造化された免疫プログラムに依存しています。持続可能性のルールは、農場全体での抗生物質使用の削減を奨励しています。これにより、大規模な水産養殖クラスター内での高性能ワクチンへの依存が強化されています。
北アメリカ、ラテンアメリカ、中東・アフリカ
北アメリカは、カナダとアメリカ合衆国でのサーモン養殖の拡大により、約18%のシェアを持っています。この地域は、病気のない生産を維持するために現代的な免疫ツールを採用しています。ラテンアメリカは、チリのサーモン産業とブラジル全土でのティラピア養殖の成長により、約7%を占めています。これらの地域の水産養殖ワクチン市場は、魚の健康インフラへの投資を通じて勢いを増しています。中東・アフリカは、湾岸諸国や北アフリカ諸国での新興水産養殖プロジェクトにより、約5%を占めています。ワクチンのアクセスが限られているため採用が遅れていますが、農場の集約化の増加が新たな機会を生み出しています。地域の多様化は、ワクチン供給業者の長期的な成長可能性を強化しています。
主要プレイヤー分析:
- Zoetis
- Merck & Co., Inc. (MSD Animal Health)
- Phibro Animal Health
- Hipra
- Elanco
- Virbac
- Benchmark
- KBNP
- CAVAC
- Vaxxinova International
競争分析:
水産養殖ワクチン市場は、革新、規制遵守、新興水産養殖地域への拡大によって強力な競争が特徴です。主要企業は、免疫応答を改善し、農場レベルでのワクチン接種を効率化する高度な製剤に注力しています。企業は、高価値種を保護するために、病気に特化した研究に投資し、製品ポートフォリオを強化しています。戦略的提携は、主要な水産養殖ハブ全体での流通効率を向上させるのに役立ちます。新規参入者は、ニッチな種やカスタマイズされたワクチンを探求し、提供を差別化しています。スケーラブルな展開をサポートする技術駆動の配送方法における活動が増加しています。生産者が抗生物質依存を減らすソリューションを求める中、競争圧力が増しています。水生健康科学への継続的な投資を反映しています。
最近の展開:
- 2026年2月、KBNPとCAVACは、アジア太平洋地域の水産養殖用ワクチン市場の拡大を推進する主要な地域プレーヤーとして挙げられました。これらの企業は現在、韓国と中国の魚類部門で大きな経済的損失を引き起こすウイルス性神経壊死症(VNN)などの地方病ウイルス性疾患に対するワクチンの開発に注力しています。
- 2026年1月、ビルバックは特に温水種セグメントにおいて、水産養殖用ワクチン分野の主要競争者としての地位を再確認しました。同社は現在、高密度養殖環境での手動注射に伴うストレスを軽減するため、よりアクセスしやすい経口ワクチン製剤の開発にR&D能力を活用しています。
- 2025年12月、Vaxxinovaは、個々の魚養殖場で見られる特定の病原体株に合わせたオートジェノス(カスタム)ワクチンの主要提供者として注目されました。同社は、新興市場のティラピアやエビ生産者に対して、より迅速な診断からワクチンへの対応時間を提供するため、地域生産拠点を拡大しています。
レポートのカバレッジ:
この調査レポートは、ワクチンの種類、疾患の種類、種、投与経路に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制状況、技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- 水産養殖の規模拡大に伴い、予防的健康ソリューションの需要が高まり、生産者は多様な種や環境で安定した生産を求めるようになります。
- 企業が免疫力の向上と開発サイクルの迅速化を追求する中、組換えDNAベースや次世代ワクチンプラットフォームの採用が加速します。
- 実用性、労働力の削減、高ボリュームの商業養殖システムへの適合性から、経口および浸漬ワクチン接種方法の成長が強化されます。
- 取り扱いストレスの軽減、健康プログラムの合理化、単一投与で複数の病原体からの保護を目指す農場により、多価ワクチンの使用が拡大します。
- アジア太平洋地域は、支配的な生産量と構造化された水生健康管理への急速な移行により、イノベーションの優先事項を引き続き形成します。
- ワクチンメーカー、孵化場、研究機関間の戦略的パートナーシップが強化され、初期段階の免疫化を支援し、生存率を向上させます。
- 規制機関は抗生物質使用の削減を推進し、予防的ワクチン接種フレームワークと改善された疾病監視プログラムへの依存を強化します。
- デジタル健康監視ツールがワクチンプログラムと統合され、生産者が免疫性能、環境リスク、疾病指標をリアルタイムで追跡できるようになります。
- 産業の拡大は新しい種にまで及び、地域特有の病原体を対象としたワクチンが、世界の水産養殖ポートフォリオの多様化を支援します。
- アフリカとラテンアメリカの新興地域は、水産養殖インフラと健康管理能力への投資の増加により、有望な長期成長機会を提供します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
水産養殖ワクチン市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、水産養殖ワクチン市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた水産養殖ワクチン市場のセグメントはどれですか?
水産養殖ワクチン市場の成長を促進している主な要因は何ですか?
水産養殖ワクチン市場の主要企業はどこですか?
2024年に水産養殖ワクチン市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 水産養殖用ワクチン市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の水産養殖用ワクチン市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 529.41 million → 2032: USD 1002.62 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 水産養殖用ワクチン市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 水産養殖用ワクチン市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における水産養殖用ワクチン市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 水産養殖用ワクチン市場市場の成長要因
- 3.3 水産養殖用ワクチン市場市場の抑制要因および課題
- 3.4 水産養殖用ワクチン市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 水産養殖用ワクチン市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 水産養殖用ワクチン市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、水産養殖用ワクチン市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 水産養殖用ワクチン市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 水産養殖用ワクチン市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は水産養殖用ワクチン市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 水産養殖用ワクチン市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 水産養殖用ワクチン市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 水産養殖用ワクチン市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 水産養殖用ワクチン市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新水産養殖用ワクチン市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の水産養殖用ワクチン市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の水産養殖用ワクチン市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の水産養殖用ワクチン市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の水産養殖用ワクチン市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの水産養殖用ワクチン市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の水産養殖用ワクチン市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの水産養殖用ワクチン市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 水産養殖用ワクチン市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
