
API受託製造市場の概要:
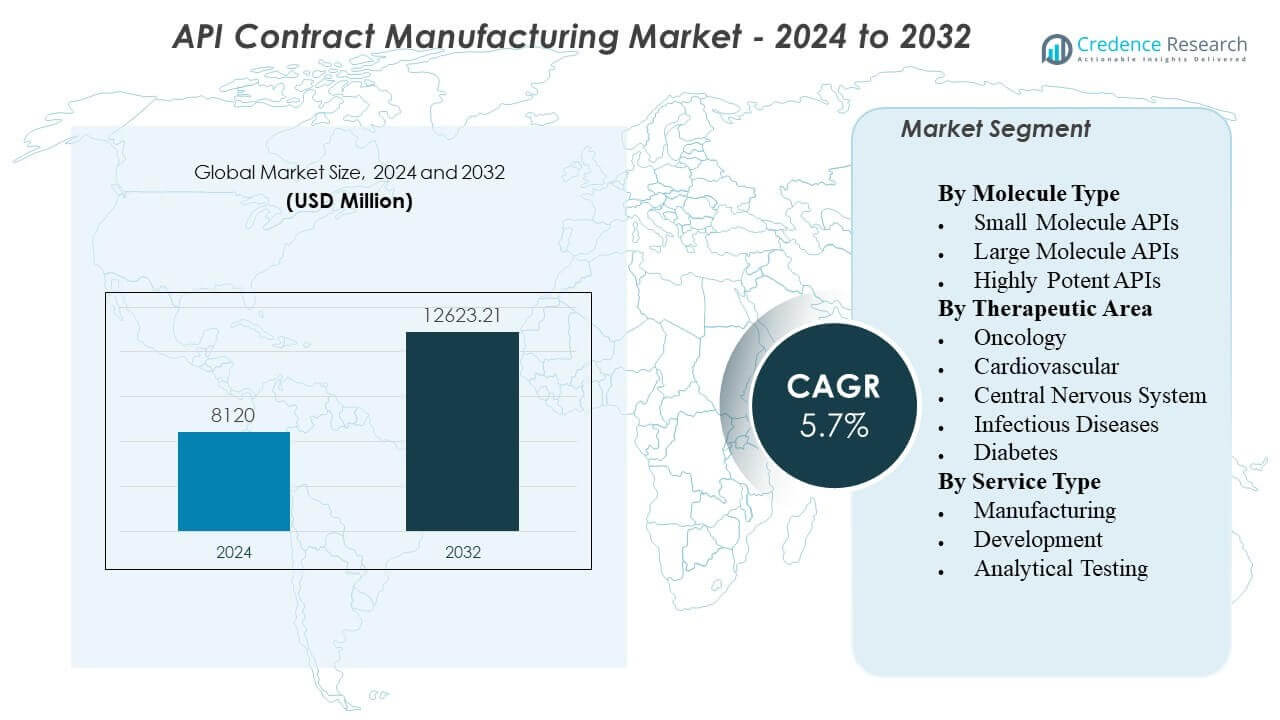
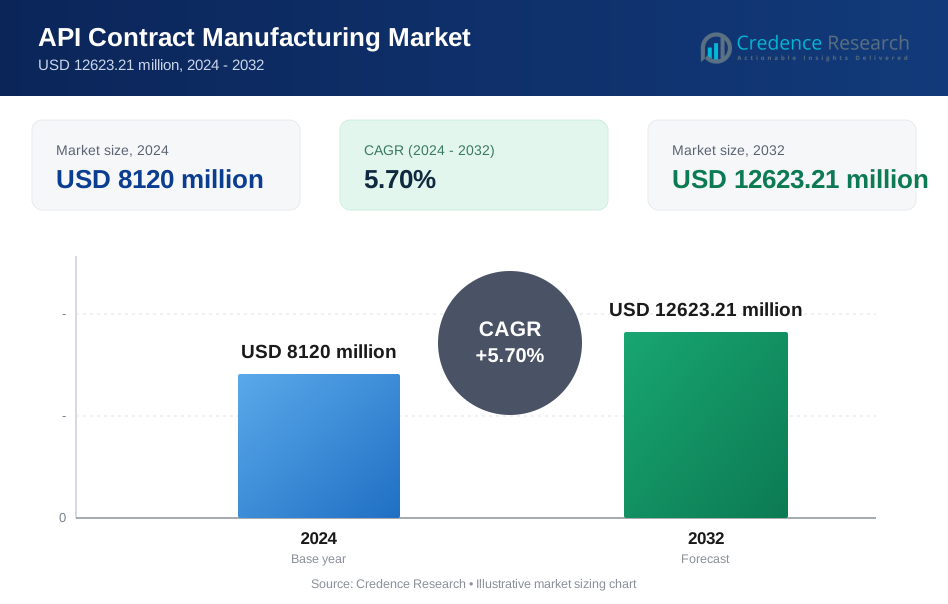
API受託製造市場は、2024年の81億2000万米ドルから2032年には推定126億2321万米ドルに成長し、2024年から2032年の間に年平均成長率(CAGR)5.70%を記録すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のAPI受託製造市場規模 | 81億2000万米ドル |
| API受託製造市場、CAGR | 5.70% |
| 2032年のAPI受託製造市場規模 | 126億2321万米ドル |
製薬会社が固定費を削減し、製品の市場投入を迅速化するために、APIのアウトソーシング生産が増加しています。スポンサーは、GMP施設、検証済みのプロセス、拡張可能な能力を持つパートナーに依存しています。高力価API、規制物質、複雑な化学物質の需要の増加により、特殊な封じ込めおよび安全システムの必要性が高まっています。より多くの小規模および仮想製薬企業がアセットライトモデルを選択し、外部供給ネットワークを好んでいます。受託製造業者は、ルート最適化、収率改善、不純物管理などのライフサイクルニーズもサポートしています。安定した供給保証と二重調達計画が長期的な製造契約をさらに推進しています。
北米は、強力なイノベーター活動、高い臨床試験数、経験豊富な契約パートナーを好む厳格な品質期待によりリードしています。ヨーロッパは成熟した規制システム、高価値の特許薬、複雑な合成における深い専門知識により重要な地位を維持しています。アジア太平洋地域は、インドと中国が大規模な能力と競争力のあるコスト構造を持つことで最も急速に成長するエンジンとして浮上しています。日本と韓国は、高品質、ニッチ、高力価の生産に対する需要を追加しています。東南アジアは、単一国依存を超えて供給チェーンを多様化する企業として注目を集めています。地域の拡大は、レジリエンス、迅速な納品、市場に近い製造の必要性に続いています。
API契約製造市場の洞察:
- アジア太平洋地域が35%のシェアでリードし、北米が29%、ヨーロッパが20%を占めています。これは強力な製造基盤、成熟したコンプライアンス、大規模なスポンサー需要によるものです。
- ラテンアメリカは9%のシェアで最も成長が速い地域であり、供給者の多様化、製薬の生産拡大、地域のアウトソーシング活動の増加によって推進されています。
- セグメントの構成は化学合成APIに偏っており、有機が61%のシェア、無機が27%、その他が12%を占めています。
- エンドユーザーの分布は製薬業界が66%、研究機関が15%、その他が19%であり、商業供給プログラムからの需要の強さを示しています。
API契約製造市場の推進要因:
固定費削減と市場投入のスピード向上のためのアウトソーシング需要の増加
製薬企業はAPI生産をアウトソーシングすることで資本支出を削減しています。この運営モデルの変化はAPI契約製造市場に利益をもたらしています。スポンサーは新しい工場の建設を避け、資金を研究開発に振り向けます。契約パートナーは新しい社内ラインよりも迅速にバッチの準備を提供します。CMOは訓練されたチーム、認定された設備、監査済みの品質システムを提供します。スポンサーは製品段階に応じてボリュームを拡大する柔軟性も得られます。迅速な技術移転は臨床進行と発売計画を迅速化します。この推進要因は、ブランド品とジェネリックの両方のポートフォリオで強力に機能します。
- 例えば、Thermo Fisher Scientific(Patheon)は「Quick to Care」プログラムを利用して、API合成から臨床薬製品供給までの期間を業界標準の6〜9ヶ月に比べてわずか14週間に短縮しました。
より厳しい規制の期待がスポンサーを実績のある品質システムへと押し進める
規制当局は強力なデータの整合性と検証されたコントロールを期待しています。スポンサーは成熟したGMPコンプライアンスと監査履歴を持つCMOを好みます。設計による品質管理は変動を減らし、安定した供給をサポートします。強固な不純物管理は規制市場での受け入れを強化します。パートナーは検証、洗浄確認、電子文書化に投資しています。スポンサーはこれらの能力を利用してサイト全体のコンプライアンスリスクを軽減します。信頼できるバッチリリースのスケジュールは下流の製剤スケジュールをサポートします。この推進要因は、世界的な検査の強化と報告ルールの厳格化とともに成長します。
複雑な分子と高効力APIが専門能力の必要性を増加させる
より多くのパイプラインが強力で複雑な小分子を含んでいます。これらのプログラムは封じ込め、職業安全、精密な分析方法を必要とします。CMOは分離された気流と閉じた取り扱いでHPAPIスイートを拡大しています。専門的なプロセス化学は収率を改善し、副生成物を減少させます。高度な分析は不純物プロファイリングと安定性研究をサポートします。スポンサーは多段階合成と厳しい仕様を管理できるパートナーを選びます。スケールアップのノウハウはラボと商業バッチ間の遅延を減少させます。この推進要因は、腫瘍学および専門薬の成長とともに増加します。
- 例えば、Piramal Pharma Solutionsは、高効力スイートがキロラボスケールでOEL < 1 µg/m³の化合物を扱うことができ、10 ng/m³までの能力を持ち、反応器容量は最大50 L、取り扱い能力は最大2 kgであると述べています。
サプライチェーンの回復力の必要性が二重調達と地域冗長性を促進する
スポンサーは最近の供給混乱の後、継続性を優先しています。デュアルソーシングは、単一の工場や地域への依存を減らします。CMOは複数の認定サイトでネットワーク戦略をサポートします。在庫のバッファと信頼性のある原材料のアクセスは、サービスレベルを向上させます。強力なベンダー資格は、変動する入力に対して保護します。スポンサーはまた、重要な中間体のリードタイム短縮を求めています。より良いレジリエンスは、長期的な供給契約とボリュームコミットメントをサポートします。この推進力は、必須医薬品と慢性治療において中心的な役割を果たし続けます。
API契約製造市場のトレンド:
ルート設計から商業供給までの統合されたエンドツーエンドサービスへのシフト
スポンサーは、バリューチェーン全体での引き継ぎを減らすことを好みます。CMOはAPI出力から開発サポートや技術移転へと拡大しています。1つのパートナーがルート選択、スケールアップ、検証をカバーできます。このトレンドは、化学、分析、品質チーム間の調整を改善します。問題の迅速な解決はサイクルタイムとバッチ偏差リスクを減少させます。スポンサーは、マイルストーンと成果物に対するより明確な責任を得ます。API契約製造市場は、フルサービスパートナーシップに対する需要の増加を反映しています。統合された提供は、ライフサイクルの最適化とコスト管理もサポートします。
- 例えば、ロンザは、開発から商業までの範囲でサービスを調整するために、統合バイオロジクス、先進合成、専門モダリティの3つのプラットフォームへのCDMO再編を発表しました。
デジタル品質システムとリアルタイムプロセスデータの制御への利用拡大
CMOはデジタルバッチ記録と電子品質ワークフローを採用しています。リアルタイムデータはプロセスの可視性を向上させ、偏差への迅速な対応を可能にします。予測保全は重要な設備のダウンタイムリスクを低減します。データの完全性管理は手動エラーと監査のギャップを減少させます。高度なダッシュボードは、初回からのバッチ実行をサポートします。スポンサーは透明な報告と迅速な文書のターンアラウンドを重視します。デジタルツールはリモート監査とサプライヤーの監視もサポートします。このトレンドは、より広範な製薬デジタルロードマップとともに加速します。
短期的なスポット契約よりも長期的な戦略的パートナーシップへの嗜好の高まり
スポンサーは、容量と供給計画の安定性を求めています。複数年の契約は、臨床および商業需要のためのスロットを確保します。CMOは専用ラインと優先スケジューリングモデルで対応します。共同ガバナンスはコミュニケーションと変更管理を改善します。共有KPIは品質、納品、コスト目標を整合させます。スポンサーは特定の化学のための設備に共同投資も行います。API契約製造市場は、より多くのパートナーシップベースの調達決定を目にします。このトレンドは、主要なCMOにとってより強い収益の可視性をサポートします。
- 例えば、ノボホールディングスはカタレントを165億ドルで買収することに合意し、ノボノルディスクは3つのカタレントの充填仕上げサイトを110億ドルで購入する計画を立てており、大規模な買い手が構造化取引を通じて長期的な容量を確保する方法を示しています。
地域市場に迅速に対応するためのマルチサイト製造ネットワークの拡大
CMOは主要地域にサイトを構築または取得します。ネットワークのフットプリントは、出荷時間と税関の複雑さを軽減します。地域における存在は、現地の言語サポートと規制当局との関与を支援します。スポンサーは、機密性が高いまたは時間が重要なAPIのために近くでの生産を重視します。複数のサイト戦略は、地政学的および物流のリスクを軽減することもあります。標準化されたプロセスにより、サイト間の移行がスムーズになります。このトレンドは、市場の需要が変化した際に迅速なスケールアップをサポートします。ネットワークの拡大は、ヨーロッパ、アジア、北アメリカで活発に続いています。
API契約製造市場の課題分析:
規制の厳格な監視とコンプライアンスの負担が高コストと実行リスクを生む
システムが基準を満たさない場合、検査が遅延を引き起こすことがあります。CMOは強力な文書化とデータの完全性を維持しなければなりません。小さなギャップが警告書や契約の喪失につながることがあります。バリデーションと変更管理には深い専門知識と規律が必要です。スポンサーは頻繁な監査と迅速な是正措置計画を要求します。品質の役割における人材不足が運用ストレスを増加させます。API契約製造市場は、多様な地域規則を満たすプレッシャーに直面しています。コンプライアンスコストが上昇する一方で、価格の期待は厳しいままです。
原材料の変動性と容量制約がタイムラインとマージンを混乱させる可能性
主要な出発材料は価格変動と供給制限に直面しています。単一ソースの入力が不足すると生産が停止する可能性があります。長いリードタイムが多段階合成のプロジェクト計画を複雑にします。ピーク需要とキャンペーンの重複時に容量のボトルネックが発生します。CMOは異なる優先ニーズを持つ多くのクライアントをバランスさせる必要があります。貨物の変動性が配送の信頼性とコストに影響を与えます。スポンサーは不確実な入力の下でも確固たる日程を求めます。入力が急速に変化するとマージン管理が難しくなります。
API契約製造市場の機会:
特殊および高効力APIの需要増加がプレミアムサービスセグメントを開く
より多くの腫瘍学および希少疾患薬が強力な化合物を使用しています。CMOは高度な封じ込めと分析でプロジェクトを獲得できます。スポンサーは実証済みの安全システムと一貫した品質に対して支払います。迅速なスケールアップ能力が臨床タイムラインを加速します。強力な不純物管理が厳しい市場での承認を助けます。この機会は差別化されたプロセス化学を持つ企業に有利です。API契約製造市場はこれらのプレミアムプログラムを通じて拡大できます。HPAPIスイートの容量追加が長期契約を引き上げることができます。
地域化および多様化された製造戦略が新しい地域成長経路を創出
スポンサーは単一国依存を超えて供給を多様化します。CMOは市場に近い供給をサポートするために地域の容量を追加できます。現地のサイトは物流リスクを軽減し、リードタイムを短縮します。地域のサプライヤーとのパートナーシップが原材料のアクセスを改善します。国内製薬への政府支援も新しいプロジェクトを推進します。迅速な規制当局との関与が重要な薬の市場参入を改善します。この機会は主要ハブでのM&Aおよびグリーンフィールド投資をサポートします。CMOが多地域の冗長性を提供する場合、契約獲得が増加します。
API契約製造市場のセグメンテーション分析:
分子タイプ別
小分子APIは、慢性および急性治療に広く使用され、ジェネリックの量が多いため、需要を牽引しています。大分子APIは、バイオ医薬品の拡大とスポンサーが専門的な発酵、精製、堅牢な品質管理を求める中で、より速く成長しています。高活性APIは、腫瘍学のパイプラインと高封じ込めスイート、厳しいOELコンプライアンス、高度な不純物管理を必要とする特殊薬でシェアを獲得しています。
治療分野別
腫瘍学は、複雑で強力な化合物が厳格な安全性と厳しい仕様を必要とするため、プレミアムアウトソーシングを推進しています。心血管プログラムは安定したボリュームを維持し、コスト効率の高い大量生産を好みます。中枢神経系APIは、長期間の治療サイクルのため、一貫した品質と供給の継続性に依存しています。感染症の需要は、抗菌薬管理の必要性と断続的なアウトブレイク対応で増加しています。糖尿病は、大規模で予測可能な需要をサポートし、安定した出力と信頼できるリードタイムを提供できるパートナーを好みます。
- 例えば、Lonzaは、1 ng/m³ OELまでの化合物を処理できるペイロードリンカー製造スイートを報告しており、1–50 Lの反応器サイズと−80°Cから+150°Cの温度範囲を備えており、厳しい腫瘍学ペイロード要件に適合しています。
サービスタイプ別
製造は、スポンサーがバッチ生産、スケールアップ、商業供給をアウトソーシングするため、主要な収益源として残ります。開発サービスは、クライアントがルート選択、プロセス最適化、技術移転サポートを必要とし、サイクルタイムを短縮するために拡大しています。分析テストは、規制当局が堅牢な方法の検証、不純物プロファイリング、安定性データを期待するため、重要性が増しています。
- 例えば、NNITは、Lonzaのバッチリリースダッシュボードがバッチリリース時間を90%削減し、日々のバッチリリース管理タスクを30時間から30分に短縮したと報告しており、デジタルワークフローがQA実行とリリース準備をどのように強化できるかを示しています。
セグメンテーション:
分子タイプ別
- 小分子API
- 大分子API
- 高活性API
治療分野別
- 腫瘍学
- 心血管
- 中枢神経系
- 感染症
- 糖尿病
サービスタイプ別
- 製造
- 開発
- 分析テスト
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
アジア太平洋は大規模な生産能力と輸出主導の供給でリード
アジア太平洋は35%の市場シェアを持ち、世界的な活動をリードしています。API契約製造市場は、コスト効率の高い生産と深いプロセス化学の才能により、ここで力を得ています。インドと中国はジェネリック医薬品と多くの特殊APIの生産量を支えています。日本と韓国は、高品質でニッチなAPI需要を強いコンプライアンス重視でサポートしています。スポンサーは商業供給と迅速なスケールアップのニーズのためにこの地域を利用しています。製薬製造への政府支援も生産能力の拡大を支えています。中間体の大規模なサプライヤーベースは調達の柔軟性を向上させます。
北アメリカは革新と厳格な品質期待を通じて強いシェアを保持
北アメリカは世界市場の29%を占めています。アメリカは高い研究開発活動と強力な臨床パイプラインにより需要を牽引しています。スポンサーは実績のあるGMPシステムと信頼できる監査記録を持つパートナーを求めています。成熟したエコシステムは、強力で特殊なAPIを含む複雑なプロジェクトをサポートします。品質期待は、強力な分析深度を持つ確立されたCMOを好みます。サプライチェーンのレジリエンスプログラムも、より多くのローカルおよびデュアルソース戦略をサポートしています。この地域はスポンサーへの近接アクセスと迅速な調整から利益を得ています。
ヨーロッパは主要なハブであり続け、ラテンアメリカとMEAは小規模な基盤から拡大
ヨーロッパは20%の市場シェアを持ち、強力な規制フレームワークと高度な製造基準から利益を得ています。ドイツとスイスは、高品質なAPI生産と革新主導のプログラムにおいて重要な場所であり続けています。ラテンアメリカは9%のシェアを獲得し、拡大する製薬需要とニアショア供給オプションを通じて成長しています。ブラジルとメキシコは地域規模と契約生産のニーズをサポートしています。中東およびアフリカは7%のシェアを持ち、医療投資と地元の製造イニシアチブにより成長しています。地域の多様化戦略は、これらの市場が時間とともに新しいプロジェクトを引き付けるのに役立ちます。
主要プレイヤー分析:
- ロンザグループAG
- カタレント社
- ベーリンガーインゲルハイム
- テバ製薬工業
- サンファーマシューティカルズ
- ピラマルファーマソリューションズ
- アッヴィ社
競争分析:
API契約製造市場は、グローバルCDMOと自社設備を持つ統合製薬企業間で激しい競争を示しています。大手企業は、複数のサイトネットワーク、実証済みのGMP実績、深いプロセス化学スキルを通じて契約を獲得します。トップ企業は、高効力の封じ込め、先進的な分析、スケーラブルなリアクターへの投資を行い、複雑なパイプラインをサポートしています。契約条件はますます長期的なパートナーシップを支持し、信頼性のある納品と監査準備の価値を高めています。コモディティ化された小分子作業では価格圧力が続いており、供給業者は歩留まり、サイクルタイム、品質指標で競争しています。新規参入者は、検証コスト、タレントの必要性、顧客資格取得のタイムラインのため、高い障壁に直面します。技術的な深さと強靭な調達、迅速な技術移転を組み合わせた供給業者に報酬が与えられます。
最近の動向:
- 2026年2月、ロンザグループAGは、Synaffixから取得した独自のGlycoConnectおよびtoxSYNリンカー・ペイロードを含む抗体薬物複合体(ADC)技術プラットフォームを完全に統合し、先進合成ポートフォリオを強化しました。この更新は、カリフォルニア州バカビルにある世界最大級のバイオロジクスサイトの買収により、2025年に21.7%の売上成長を達成した画期的な年を受けて行われ、2026年初頭に5つ目の主要商業契約を確保しました。
- 2026年1月、テバは、以前の買い手との独占交渉が終了した後、アクティブ医薬品成分(Teva api)事業の売却を再開する意向を再確認しました。APIユニットは「売却保留中」の資産として残っていますが、テバは2025年後半に米国で初のジェネリックGLP-1(リラグルチド)を成功裏に発売し、内部製造の専門知識を活用して高成長の体重減少市場を獲得しました。
- 2025年12月、サンファーマは、インドのマディヤプラデーシュ州に新しいグリーンフィールド製剤工場を建設するために3,000億ルピー(3億6,000万ドル)の投資を発表し、国内およびグローバルなサプライチェーンを強化しました。2025年を通じて、同社は契約研究および製造サービス(CRAMS)を積極的に拡大し、新規化学物質(NCE)のグローバルイノベーターにとって主要なパートナーとしての地位を確立しました。
レポートのカバレッジ:
この調査レポートは、分子タイプ、治療領域、サービスタイプ、地域に基づく詳細な分析を提供します。主要な市場プレイヤーについての概要を提供し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場を形作る市場動向、規制の状況、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- CDMOは、特にオペレーターの安全性が厳しく、交差汚染のリスクが低いことを要求される腫瘍学パイプラインのために、高活性APIの高封じ込め能力を拡大します。
- スポンサーは、供給の継続性を保護し、単一地域への依存を減らし、長期契約のコミットメントを満たすために、デュアルソーシングとマルチサイトの資格を増やします。
- より多くのクライアントが、経路選択、スケールアップ、バリデーション、商業供給を1つの品質システムと1つのガバナンスモデルで処理できる統合パートナーを選びます。
- 分析試験は、規制当局が不純物管理、方法のバリデーション、安定性データ、および監査や調査中の迅速な対応を強く要求するため、戦略的価値を高めます。
- デジタル品質ツール、電子バッチ記録、リアルタイムプロセスモニタリングは、逸脱管理を改善し、リリースサイクルを短縮し、データの完全性の期待を強化します。
- 容量計画は、製品間の切り替えが迅速で、小規模な臨床ロットをサポートし、商業量を満たすことができる柔軟なキャンペーン生産にシフトします。
- プロセス最適化は、スポンサーが仕様管理を損なうことなく、収率の向上、溶媒使用の削減、コスト目標の厳格化を求める中で、重要な手段となります。
- 地域のフットプリントは、市場に近い供給をサポートし、物流リスクを減らし、顧客や地域の規制当局との調整を改善するために拡大します。
- バイオコンジュゲートとペイロードリンカーの作業が拡大し、専門的な化学、分離、および非常に敏感な分析特性評価の需要が高まります。
- 企業が経験豊富な化学者、QAリーダー、バリデーションの専門家を求めて競争する中で、タレント開発が重要になります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
API受託製造市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、API契約製造市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたAPI受託製造市場のセグメントはどれですか?
API契約製造市場の成長を促進している主な要因は何ですか?
API契約製造市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 API受託製造市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のAPI受託製造市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 8120 million → 2032: USD 12623.21 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 API受託製造市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. API受託製造市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるAPI受託製造市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 API受託製造市場市場の成長要因
- 3.3 API受託製造市場市場の抑制要因および課題
- 3.4 API受託製造市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 API受託製造市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 API受託製造市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、API受託製造市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 API受託製造市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. API受託製造市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はAPI受託製造市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 API受託製造市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 API受託製造市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 API受託製造市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 API受託製造市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新API受託製造市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のAPI受託製造市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のAPI受託製造市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のAPI受託製造市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のAPI受託製造市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのAPI受託製造市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のAPI受託製造市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのAPI受託製造市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. API受託製造市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
