
血管形成術用バルーン市場の概要:
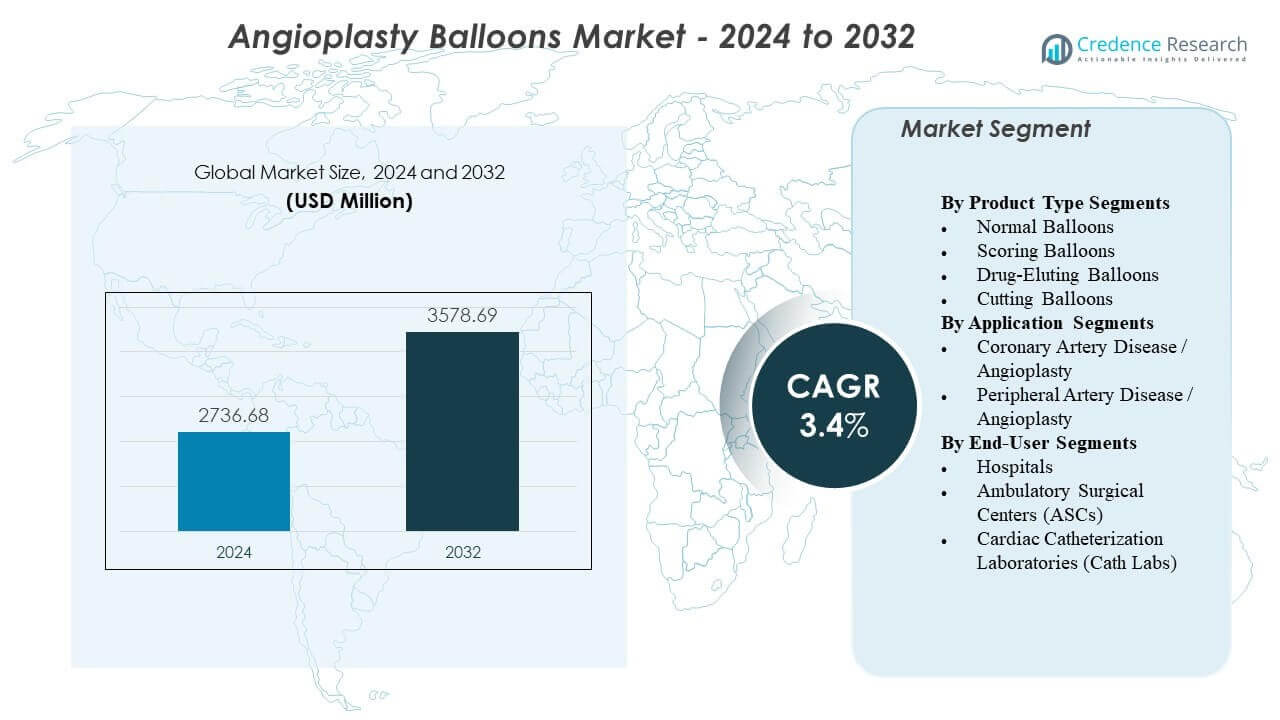
血管形成術用バルーン市場は、2024年の27億3,668万米ドルから2032年には推定35億7,869万米ドルに成長すると予測されており、2024年から2032年の間に年平均成長率(CAGR)3.4%を記録します。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の血管形成術用バルーン市場規模 | 27億3,668万米ドル |
| 血管形成術用バルーン市場、CAGR | 3.4% |
| 2032年の血管形成術用バルーン市場規模 | 35億7,869万米ドル |
市場の成長は、冠動脈および末梢動脈疾患の負担の増加により、病院が精度、送達性、血管の安全性を向上させるバルーンを採用することによって促進されています。薬剤コーティング、スコアリング、高圧非コンプライアントバルーンの進歩は、病変の準備を改善し、再介入を減少させます。臨床医は、複雑な手技中の予測可能性を高める洗練されたプロファイルと制御されたインフレーションシステムを備えた新しいデザインを好みます。メーカーは、石灰化病変、小血管、再狭窄ケースに特化したプラットフォームの開発に注力し、インターベンショナル・カーディオロジーでの採用を強化しています。
地域的には、北米は高度な心血管インフラ、強力な臨床採用、高性能バルーン技術の広範な使用によりリードしています。ヨーロッパは、確立された介入慣行と複雑な解剖学に対応する特殊バルーンの安定した統合により続いています。アジア太平洋地域は、医療投資の増加、カテーテルラボネットワークの拡大、早期心血管治療の認識の高まりが広範な採用を促進する中で急速に台頭しています。ラテンアメリカと中東は、心臓プログラムの強化と主要医療センターでの最新の血管形成術システムへのアクセスの改善により、徐々に成長しています。
血管形成術用バルーン市場の洞察:
- 血管形成術用バルーン市場は、2024年の27億3,668万米ドルから2032年には35億7,869万米ドルに成長し、年平均成長率3.4%で進展すると予測されています。
- 低侵襲心血管手術の需要増加とバルーン技術の向上が、市場の強力な勢いを支えています。
- 高度なカテーテルラボのインフラへのアクセスの制限や、重度の石灰化病変の治療における課題が、いくつかの地域での広範な採用を制約しています。
- 北米は高度なインターベンションシステムと高い手技量によりリードしており、ヨーロッパは確立された臨床実践パターンでそれに続きます。
- アジア太平洋地域は、医療投資の増加と現代的な血管形成術ソリューションの利用可能性の向上により、最も急速に拡大する地域として浮上しています。
血管形成術用バルーン市場の推進要因
心血管疾患の増加と低侵襲介入への嗜好の高まり
冠動脈閉塞の世界的な増加が、迅速な回復をサポートする血管形成術の需要を強化しています。血管形成術用バルーン市場は、治療中の外傷を軽減する精密なツールの必要性から強い牽引力を得ています。医療システムは、入院期間を短縮し、手技の安全性を向上させる低侵襲ソリューションを好みます。医師は、病変拡張中の一貫した性能により、これらのバルーンを支持しています。これにより、高ボリュームの心臓センターでの採用が促進されます。病院は、増加する手技数に対応するため、カテーテルラボの能力を拡大し続けています。メーカーは、複雑な解剖学に合わせたデザインを提供しています。患者は、迅速な結果と合併症の減少から利益を得ています。
バルーン技術の急速な進歩が臨床成功とワークフロー効率を向上
メーカーは、より強力な押進性と信頼性のある膨張制御を備えた新しいバルーンプラットフォームを導入し、効率的なナビゲーションをサポートしています。これにより、専門家は石灰化した複雑な血管をより自信を持って扱うことができます。血管形成術用バルーン市場は、制御された薬物送達をサポートするコーティング技術の向上により拡大しています。病院は、再狭窄のケースを減少させ、手技の耐久性を高めるデザインを重視しています。臨床チームは、病変の要件に合わせた精緻なコンプライアンスレベルを持つバルーンを採用しています。企業は、要求の厳しいインターベンション環境をサポートするために製品の安全性に焦点を当てています。規制当局の承認は、主要市場での革新活動を促進します。新しいシステムは、複雑な心血管プロファイルを治療するセンターでの優先度を高めています。
- 例えば、メドトロニックは、押進性を従来の2倍に向上させるPowerTrac技術を利用したPrevail薬剤コーティングバルーン(DCB)を発売し、非常に複雑な0.014インチワイヤーシステムでの送達性を向上させています。
画像誘導手技の採用拡大と世界的なインターベンション心臓病学の能力拡大
カテーテル室は、血管形成術中の精度を高める高度なイメージングシステムを統合しています。これらのツールにより、心臓専門医は複数の血管構造にわたってバルーンをより明確に配置することができます。血管形成術用バルーン市場は、治療計画を改善するイメージングのアップグレードから恩恵を受けています。病院は、より良い患者の結果をサポートするためにデジタルプラットフォームに投資しています。これにより、一次および高度な治療の両方で手続きの成功が強化されます。医療提供者は、合併症を減らすために更新されたガイダンスツールに依存しています。トレーニングプログラムは、デバイスの使用増加をサポートするために拡大しています。発展途上国は、増大する臨床需要に対応するために心血管ユニットへの投資を増やしています。
- 例えば、フィリップス・ヘルスケアは、特殊なバルーン滴定ツールとともにAzurion画像誘導療法プラットフォームを統合し、複雑なバルーン血管形成術のケースで手続き時間を17%短縮し、放射線被ばくを最大50%減少させることが示されています。
複雑な血管病変を対象とした薬剤塗布バルーンと特殊バルーンの使用増加
薬剤塗布バルーンは、血管の狭窄の再発を減少させる能力により、広く使用されています。病院は、ステントが適さないケースでこれらのデバイスを採用しています。血管形成術用バルーン市場は、分岐部、小血管、再狭窄ケース用に設計されたバルーンの浸透が増加しています。臨床医は、治療部位でのより良い治癒をサポートするターゲット処方に依存しています。これにより、先進的なケアセンターでの強力な使用トレンドがサポートされます。メーカーは、信頼性の高い性能を提供するために均一な薬剤移行を備えた製品を構築しています。医療提供者は、高リスク病変タイプに適したプラットフォームを選択しています。研究は、長期的な結果を改善する特殊バルーンの拡大をサポートしています。
血管形成術用バルーン市場のトレンド
複雑な病変準備のための高圧および非コンプライアントバルーンへのシフト
介入チームは、標準的なツールが苦戦する石灰化および抵抗性プラークに対して高圧バルーンを好むようになっています。血管形成術用バルーン市場は、強力な病変修正のための臨床ニーズの増加により、このシフトを反映しています。病院は、直径安定性を維持する非コンプライアントデザインでより高い成功率を見ています。これにより、ステント準備前の精度が向上します。心臓専門医は、難しい解剖を管理するためにこれらのデバイスを採用しています。インフレーション中のスリップを制限するバルーンの需要が高まっています。メーカーは、より高いインフレーションしきい値をサポートするために材料強度を改善しています。採用は、専門の心血管センターで強く続いています。
- 例えば、ボストン・サイエンティフィックのNC Emerge™非コンプライアントバルーンは、最大20気圧の定格破裂圧力を提供し、標準バルーンに抵抗する石灰化病変のための制御された拡張を提供します。そのエンジニアードポリマーレイヤーは、積極的な病変準備中に直径の安定性を維持します。
小血管および末梢手術をサポートする超低プロファイルバルーンの強力な採用
デバイスメーカーは、狭くて細い血管に安全に到達するためにプロファイルを減らしたバルーンを開発しています。血管形成術用バルーン市場は、小血管介入でこれらのバルーンの使用が増加しています。医師は、繊細な解剖を扱う際のクロスアビリティの向上を評価しています。これにより、血管の外傷が減少し、スムーズなナビゲーションがサポートされます。病院は、冠状動脈および末梢の両方の用途でこれらのデバイスを統合しています。臨床チームは、構造強度を失うことなく柔軟性を維持するデザインを好みます。需要は、心臓プログラムを拡大する地域にまで広がっています。製品ポートフォリオは、多様な病変タイプに対応するために成長しています。
スマートインフレーションシステムとワークフローサポートプラットフォームを含むデジタル統合の拡大
スマートインフレーションツールは、医療従事者が圧力レベルをより正確に制御するのを助けます。血管形成術用バルーン市場は、一貫したパフォーマンスをサポートし、操作ミスを減らすデジタルシステムから恩恵を受けています。病院は、インフレーションパラメータをリアルタイムで追跡するディスプレイを統合しています。これにより、複雑な介入の信頼性が強化されます。チームは、品質向上のためにデータを記録するプラットフォームを採用しています。デバイスメーカーは、バルーンを予測ツールとリンクするシステムに投資しています。臨床結果は、標準化の向上により改善されます。先進的な心臓ネットワークでの採用が増加しています。
- 例えば、NuMED Pre-SION™ デジタルインフレーションデバイスは、通常±1–2%のフルスケール内で高精度の圧力読み取りを提供し、医療従事者が高圧NCバルーン手順中にインフレーションサイクルをより厳密に制御できるようにします。
データに基づいた治療計画による個別化されたバルーン選択の好みの高まり
提供者は、血管の寸法や病変の特性を分析してバルーン選択を導くプラットフォームを採用しています。血管形成術用バルーン市場は、この傾向に合わせて製品の多様化を進めています。医師は、合併症を減らすために正確なサイズ選択に依存しています。これにより、術後の結果が強化されます。病院は、患者固有のニーズに合わせてバルーンのコンプライアンスを調整するツールを重視しています。企業は、さまざまな解剖学的要求に応えるためにカスタマイズされた製品ファミリーを開発しています。臨床研究は、構造化されたバルーン選択経路を奨励しています。この傾向は、診断イメージングの統合が進むにつれて成長しています。
血管形成術用バルーン市場の課題分析
規制の複雑さ、コスト圧力、未発達の心臓ケアシステムにおけるアクセスの制限
高度な心血管疾患を対象としたバルーンプラットフォームの開発には、高い規制要件が開発期間を延ばします。血管形成術用バルーン市場は、承認段階を延ばす厳しい試験基準からの負担に直面しています。発展途上国の病院は、高価なデバイスを購入する予算を維持するのに苦労しています。これにより、先進的なケアシステムと新興ケアシステムの間に格差が生じます。供給チェーンの遅延により、遠隔地域での製品の入手可能性が妨げられます。トレーニングの不足が、新しい心臓ユニットでの手順の成功を減少させます。臨床チームは一貫したデバイス品質を必要としていますが、メーカー間でのばらつきが残っています。コスト感度が低資源設定での採用を制限し続けています。
代替技術に対する臨床的な好みの高まりと長期的な結果への注目の増加
代替血管治療法は、一部の病変タイプに対するバルーンへの依存を減少させます。病院は、デバイス調達を拡大する前に長期的な成功率を評価します。血管形成術用バルーン市場は、耐久性のあるツールを求める提供者からの圧力を受けています。再発を減少させるために従来のバルーンを上回るシステムの需要が生まれます。重度に石灰化した病変をバルーンで対応する際の複雑さが増します。医療従事者は、高リスク患者のために安全性プロファイルの向上を必要としています。多くの類似製品がある市場での製品差別化は困難です。規制当局は、進展の遅いメーカーに挑戦する結果ベースの評価を強調しています。
血管形成術用バルーン市場の機会
技術革新、カテーテルラボネットワークの拡大、価値重視のバルーンプラットフォームへの需要の高まり
新しいデザインは、改善されたインフレーションコントロール、強化されたコーティング、特殊な構造を特徴としており、世界中で強力な成長の可能性を生み出しています。血管形成術用バルーン市場は、発展途上地域でカテーテルラボの容量を拡大する病院から恩恵を受けています。これにより、インターベンショナル心臓病学サービスへのアクセスが増加します。メーカーは、予算が制約されているシステム内での広範な採用をサポートするために、コスト効率の高いモデルを導入しています。デジタルツールは製品配置の精度を高め、臨床的な信頼を強化します。医療提供者とのパートナーシップは、トレーニングと検証プロセスを強化します。再発性病変に最適化されたバルーンの需要が増加しています。企業は、より優れた耐久性をサポートする材料の進歩を通じて優位性を獲得しています。
薬剤コーティングバルーン、ニッチ病変カテゴリー、個別化治療計画における成長機会
薬剤コーティングバルーンは、ステントを置かずに再狭窄を治療するための新しい価値の流れを生み出します。血管形成術用バルーン市場は、分岐病変や困難な血管タイプに焦点を当てたセグメントでの機会を得ています。複雑な手技を扱うセンターでの採用を加速します。提供者は、独自の解剖学的および診断要件に一致する特殊なバルーンを求めています。製品デザイナーは、治癒を改善する制御放出コーティングに投資しています。臨床ネットワークは、次世代の処方を検証するために研究を拡大しています。手術後の合併症を減らすことに対する世界的な焦点は、革新的なバルーン治療経路への関心を促進しています。
血管形成術用バルーン市場のセグメンテーション分析:
製品タイプ別
通常のバルーンは、ルーチンの血管形成術での使用が強く、一貫した血管拡張をサポートします。スコアリングバルーンは、抵抗性プラークに対して高い精度を提供し、線維性病変を制御して治療するのに役立ちます。薬剤溶出バルーンは、ステント配置が限られた利点を提供する再狭窄ケースで注目を集めています。カッティングバルーンは、狭窄または石灰化した血管での制御された病変修正をサポートします。血管形成術用バルーン市場は、複雑な心血管のニーズを満たす特殊なデザインの採用が広がることで成長しています。さまざまな解剖学的および手技的条件に適合するツールに対する強い臨床需要から恩恵を受けています。病院や心臓センターは、柔軟性を確保する製品ポートフォリオを好みます。メーカーは、より良い結果をサポートする拡張された技術オプションで応えています。
- 例えば、BIOTRONIKのPasseo-18 Lux薬剤溶出バルーンは、パクリタキセルコーティングマトリックス技術により、一貫した薬剤移行を確保し、12ヶ月で再狭窄を60%以上減少させることを実証しました。
用途別
冠動脈血管形成術は、狭窄した冠動脈を治療するための手技量が多いため、支配的なセグメントとして残っています。臨床医は、ステント前または単独の介入中に予測可能な拡張を提供するバルーンに依存しています。末梢動脈血管形成術は、四肢虚血の検出が増加し、低侵襲治療の需要が高まる中で急速に拡大しています。血管形成術用バルーン市場は、異なる血管直径に適したデバイスデザインを通じて、両方の臨床設定に適合しています。耐久性と安全性が製品選択を導く治療計画をサポートします。病院は、末梢経路での再狭窄や複雑な病変を管理するバルーンを重視しています。採用は、血管ケアプログラム全体での意識の高まりとともに増加しています。メーカーは、手技の成功を高める製品の改良を続けています。
エンドユーザー別
病院は、先進的なカテーテルラボ、高い心臓患者の流れ、訓練を受けた専門家への幅広いアクセスによりリードしています。これらの施設は、さまざまなバルーンタイプを必要とする複雑な血管形成術の症例を扱います。外来手術センターは、短期滞在治療と効率的なワークフローで使用を拡大しています。これは、効率と迅速な回復に焦点を当てたケアモデルをサポートします。心臓カテーテル検査室は、診断および介入の作業負荷を管理するため、中心的な役割を果たします。血管形成術用バルーン市場は、ラボの容量増加と画像および膨張技術への投資から利益を得ています。専門ラボは、要求の厳しい手順中に信頼性を維持するバルーンを好みます。成長は、心血管治療インフラをアップグレードする地域全体に広がっています。
- 例えば、フィリップスのAzurionカテーテルラボプラットフォームは、ワークフローの効率を最大17%向上させ、病院が最適化された画像処理とプロセス自動化でより多くの血管形成術のボリュームを管理できるようにしました。
セグメンテーション:
製品タイプ別セグメント
- ノーマルバルーン
- スコアリングバルーン
- 薬剤溶出バルーン
- カッティングバルーン
用途別セグメント
- 冠動脈疾患 / 血管形成術
- 末梢動脈疾患 / 血管形成術
エンドユーザー別セグメント
- 病院
- 外来手術センター (ASCs)
- 心臓カテーテル検査室 (Cath Labs)
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカは、高い心血管手術量と先進的な介入ツールの強い採用により、血管形成術用バルーン市場で最大のシェアを占めています。この地域は、病院や専門センター全体で一貫した需要をサポートする確立されたカテーテルラボネットワークから利益を得ています。強力な償還システムと継続的な製品アップグレードにより、リーダーの地位を維持しています。市場は、薬剤溶出バルーンや特殊バルーンの広範な使用から力を得ています。北アメリカは、グローバルなデバイス戦略に影響を与えるパフォーマンスのベンチマークを設定し続けています。血管形成術用バルーン市場はここで着実に成長しており、臨床的証拠によって形作られるイノベーションサイクルをサポートしています。
ヨーロッパは成熟した医療システムと構造化された心血管ケアパスウェイに支えられ、2番目に大きな市場シェアを確保しています。病院は、複雑な病変に合わせたコンプライアント、非コンプライアント、スコアリングバルーンを幅広く採用しています。証拠に基づいたデバイスに対する強い臨床的好みと、薬剤塗布バルーンの使用増加から恩恵を受けています。この地域では末梢動脈疾患の介入が着実に拡大し、手術件数が増加しています。ヨーロッパ諸国は調達トレンドを形成する強力な品質基準を維持しています。この地域は、活発な研究ネットワークと技術採用を通じて、世界的な競争力を強化しています。
アジア太平洋地域は最も急速な成長を記録し、手術件数の増加と心臓ケアインフラの改善により市場シェアを拡大しています。アンジオプラスティーバルーン市場は、新しいカテーテルラボや心血管治療プログラムに投資する国々で勢いを増しています。冠動脈疾患の認知度の向上と、低侵襲手術へのアクセス拡大から恩恵を受けています。病院は高い患者需要に応えるために新しいバルーンプラットフォームを採用しています。メーカーはコスト効率が高く高性能なデザインでこの地域をターゲットにしています。トレーニングプログラムの拡大と民間病院の介入能力の向上に伴い、成長が加速しています。
主要プレイヤー分析:
- メドトロニック
- ボストン・サイエンティフィック・コーポレーション
- テルモ株式会社
- バイオトロニック
- アボット・ラボラトリーズ
- ブラウン・メルスンゲンAG
- BD(ベクトン・ディッキンソン・アンド・カンパニー)
- クック・メディカル
- ジョンソン・エンド・ジョンソン
- テレフレックス・インコーポレイテッド
- アンジオダイナミクス
- カーディナル・ヘルス
- コーニンクレッカ・フィリップスN.V.
競争分析:
アンジオプラスティーバルーン市場は、製品革新、臨床性能、地理的拡大によって強い競争を反映しています。メドトロニック、ボストン・サイエンティフィック・コーポレーション、テルモ株式会社、バイオトロニック、アボット・ラボラトリーズなどの主要企業は、複雑な心血管介入をサポートする先進的なバルーンプラットフォームの提供に注力しています。これにより、企業は臨床結果を強化するために材料の強度、コーティング技術、インフレーション制御システムを洗練させることを促進しています。B.ブラウン・メルスンゲンAG、BD、クック・メディカル、ジョンソン・エンド・ジョンソンなどの企業は、冠動脈および末梢の両方の用途に対応する製品ポートフォリオを拡大することで競争しています。企業はまた、先進的なケースを扱う医師をサポートするためにトレーニングプログラムを強化しています。強力な流通ネットワークは、テレフレックス・インコーポレイテッド、アンジオダイナミクス、カーディナル・ヘルス、コーニンクレッカ・フィリップスN.V.などの企業が多様な医療環境に到達するのを助けています。競争環境は、企業がデジタルツールとイメージング互換性をプラットフォームに統合するにつれて進化し続けています。革新の強さ、規制の成功、臨床的検証が、世界市場における長期的なポジショニングを形成しています。
最近の展開:
- 2025年2月、TeleflexはBIOTRONIKの血管インターベンション事業を約7億6,000万ユーロ(8億2,000万米ドル)で買収すると発表しました。この取引により、Teleflexのインターベンショナル心臓病学のポートフォリオが強化され、BIOTRONIKから薬剤コーティングバルーン(DCB)、薬剤溶出ステント、およびその他の血管形成術関連デバイスが追加されます。
- 2025年1月、Boston Scientificはボルト・メディカルを6億6,400万米ドルで買収し、音響圧バルーン技術を用いた石灰化動脈疾患治療のための血管内衝撃波療法セグメントに参入しました。これは血管形成術に関連しています。
レポートのカバレッジ:
この調査レポートは、製品タイプセグメント、アプリケーションセグメント、エンドユーザーセグメント、地域セグメントに基づく詳細な分析を提供します。主要な市場プレーヤーについて、そのビジネス、製品提供、投資、収益源、および主要アプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動態、規制状況、および業界を形成する技術的進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望:
- 市場は、複雑な冠動脈および末梢の症例で正確な病変準備をサポートする高圧および非準拠バルーンの強力な採用を目にするでしょう。
- 薬剤溶出バルーンは、永久的なインプラントなしで再狭窄を管理する能力により、繰り返し介入での役割を強化し、より広く使用されるようになります。
- 超低プロファイルバルーンは、最小限の外傷で狭く曲がりくねった血管を通過するデバイスを求めるプロバイダーにより、臨床使用が拡大します。
- 病院は、一貫性を向上させ、介入ワークフローを効率化するデジタルインフレーションコントロールシステムへの投資を増やします。
- 製品の革新は、要求の厳しい手順中に制御された拡張と高い耐久性を提供する先進材料に焦点を当てます。
- パーソナライズされた治療計画は、サイズとコンプライアンスの選択を導くイメージングツールによってサポートされ、バルーンの選択に影響を与えます。
- 新興地域は、カテーテルラボネットワークの拡大と早期心血管治療の認識の高まりにより、採用を加速します。
- 製造業者は、新しいバルーンプラットフォームを検証し、トレーニングプログラムを強化するために心臓病センターとの協力を強化します。
- 競争は、ニッチな病変タイプに対応し、介入後の合併症を減少させる差別化された技術に向かってシフトします。
- 規制の道筋は、より安全で効果的なデバイスをサポートし、企業が製品設計と臨床性能を洗練するよう促します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のアンジオプラスティバルーン市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、アンジオプラスティバルーン市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたのは、どのアンジオプラスティバルーン市場セグメントですか?
アンジオプラスティバルーン市場の成長を促進している主な要因は何ですか?
アンジオプラスティバルーン市場の主要企業はどこですか?
2024年にアンジオプラスティバルーン市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 血管形成用バルーン市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の血管形成用バルーン市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2,736.68 million → 2032: USD 3,578.69 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 血管形成用バルーン市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 血管形成用バルーン市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における血管形成用バルーン市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 血管形成用バルーン市場市場の成長要因
- 3.3 血管形成用バルーン市場市場の抑制要因および課題
- 3.4 血管形成用バルーン市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 血管形成用バルーン市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 血管形成用バルーン市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、血管形成用バルーン市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 血管形成用バルーン市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 血管形成用バルーン市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は血管形成用バルーン市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 血管形成用バルーン市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 血管形成用バルーン市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 血管形成用バルーン市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 血管形成用バルーン市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新血管形成用バルーン市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の血管形成用バルーン市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の血管形成用バルーン市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の血管形成用バルーン市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の血管形成用バルーン市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの血管形成用バルーン市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の血管形成用バルーン市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの血管形成用バルーン市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 血管形成用バルーン市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
