
アンドロゲン除去療法市場の概要:
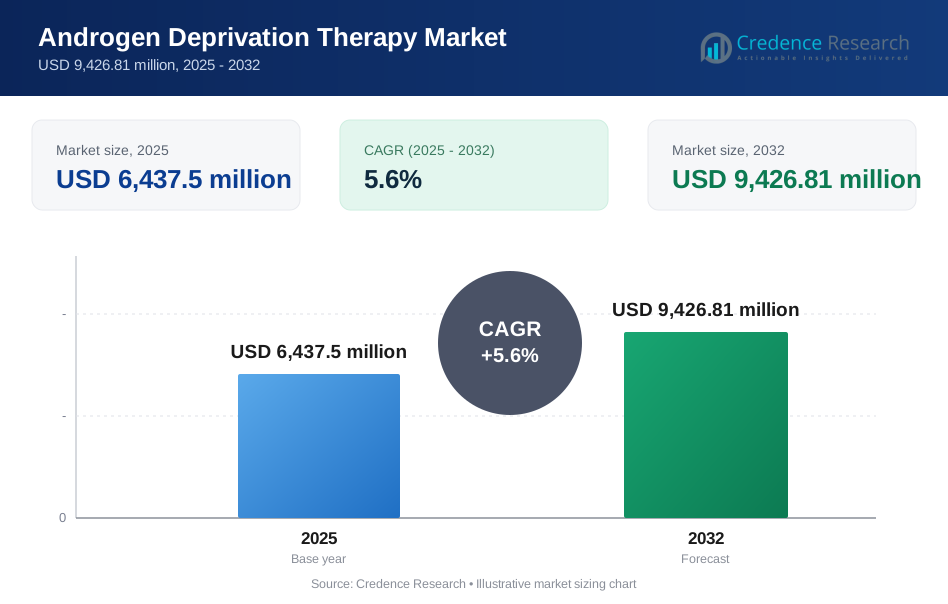
アンドロゲン除去療法市場は、2025年の64億3,750万米ドルから2032年には推定94億2,681万米ドルに成長すると予測されており、2025年から2032年の間に年平均成長率(CAGR)5.6%を記録する見込みです。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| アンドロゲン除去療法市場規模 2025 | 64億3,750万米ドル |
| アンドロゲン除去療法市場、CAGR | 5.6% |
| アンドロゲン除去療法市場規模 2032 | 94億2,681万米ドル |
市場の推進要因には、前立腺がんの診断件数の増加、早期スクリーニング、病状管理を改善する次世代ホルモン剤の広範な受け入れが含まれます。医師は転移性および去勢抵抗性の段階で優れた結果をもたらすため、先進的なアンドロゲン受容体標的療法を好みます。長期療法管理への重視が高まり、病院や専門クリニックでの医療利用が増加しています。改善された臨床ガイドラインは、併用療法の広範な使用をサポートし、デジタルモニタリングツールが患者の服薬遵守を向上させます。より多くの患者が先進的なADTオプションにアクセスできるようになるにつれて、市場は拡大を続けています。
地域ごとの成長は主要な医療市場で異なります。北米は、強力な診断インフラ、確立された腫瘍ネットワーク、長期療法使用をサポートする構造化された償還システムによりリードしています。ヨーロッパは、標準化された臨床プロトコルと先進的なホルモン療法の広範な採用により、これに続いています。アジア太平洋地域は、認識の向上、腫瘍センターの拡大、高齢化人口による治療ニーズの増加に伴い急速に台頭しています。ラテンアメリカと中東は、がんケア能力の向上とブランドおよびジェネリック治療オプションの利用可能性の増加に支えられ、着実な進展を示しています。

アンドロゲン除去療法市場の洞察:
- アンドロゲン除去療法市場は、2025年に64億3,750万米ドルから2032年までに94億2,681万米ドルに成長すると予測されており、予測期間中のCAGRは5.6%です。
- 前立腺がんの発生率の増加、スクリーニングの改善、先進的なホルモン療法の強力な採用が、初期および進行した病期における市場の一貫した拡大を促進しています。
- 耐性のあるケースでの長期的な有効性の制限、ホルモン抑制に関連する安全性の懸念、コストに敏感な地域でのアクセスのギャップが、より広範な採用の主な制約として作用しています。
- 北米は、強力な診断、腫瘍学インフラ、および償還サポートによりリードしており、ヨーロッパは標準化された臨床経路を通じて安定した成長を維持しています。
- アジア太平洋地域は、医療能力の拡大、認識の高まり、経口および注射可能なADTオプションの採用の増加により、最も急成長している地域として浮上しています。
アンドロゲン除去療法市場の推進要因
前立腺がんの負担の増加と先進的なホルモン療法の拡大利用
アンドロゲン除去療法市場は、高齢化人口における前立腺がん症例の急増により成長しています。早期スクリーニングプログラムは検出を改善し、病期を通じて治療の需要を増加させます。臨床医は、より良い疾患制御を支持する強力な証拠により、ホルモン療法を好みます。新しいアンドロゲン受容体阻害剤は、耐性のあるケースでの治療結果を強化します。経口GnRH拮抗薬は、より高い服薬遵守をサポートし、クリニック訪問を減少させます。長時間作用型デポ製剤は、患者の投薬の利便性を向上させます。より広範な償還サポートが主要地域での採用を加速します。市場は、治療結果に対する強い臨床的信頼によって勢いを増しています。
- 例えば、アッヴィのルプロンデポ(リュープロレリン酢酸塩)は、7.5 mgの1か月製剤が治療期間中に94%の患者で去勢レベル(<50 ng/dL)以下のテストステロン抑制を維持できることを示し、臨床ベンチマークとしての役割を果たし続けています。
併用療法へのシフトと治療シーケンシングの改善
併用療法は、進行した病期での優れた生存結果により強い需要を引き起こします。多くの腫瘍医は、化学療法、放射線療法、または標的療法とADTを組み合わせて疾患制御を強化します。拡大されたガイドラインの推奨が、ケア設定全体での受け入れを改善します。治療シーケンシング戦略は、耐性を遅らせ、患者の生活の質を延ばすために進化しています。経口剤は、臨床医の柔軟な治療計画をサポートします。臨床試験からの新しい証拠が、多剤アプローチの役割を強化します。病院は、治療の一貫性を高める標準化された経路を採用しています。アンドロゲン除去療法市場は、臨床データと治療プロトコルの間の改善された整合性から利益を得ています。
経口療法の採用拡大と長期治療の必要性
経口拮抗薬は、使用の容易さと予測可能なテストステロン抑制により急速な普及をサポートします。患者は、クリニック訪問の減少とライフスタイルへの適合性の向上のために経口剤を好みます。長期的な疾患管理は、大規模な患者グループ全体で治療期間を延ばします。非転移性および転移性去勢抵抗性の症例では、継続的なホルモン療法が必要です。次世代薬剤との併用の拡大は、日々の需要を強化します。製薬会社は、アドヒアランスを向上させる患者支援プログラムに投資しています。デジタルツールは、治療反応と安全性を監視するのに役立ちます。市場は、長期療法ユーザーの大規模な基盤から安定性を得ています。
- 例えば、HEROフェーズ3試験では、Myovant Sciencesは、レルゴリクスが48週間にわたって96.7%の持続的なテストステロン抑制率を達成し、治療中止後に54%の患者でテストステロンレベルが正常に戻る90日間の回復期間を提供したと報告しています。
腫瘍学インフラへの投資の増加と医師の採用拡大
腫瘍学ネットワークは、新しい外来センターを通じてホルモン療法提供の能力を拡大しています。医師は、安全性と耐容性の向上により、先進的なホルモン剤を採用しています。トレーニングプログラムは、新しい臨床医が前立腺癌の経路にADTを統合するのを助けます。医療システムは、次世代薬剤を含むようにフォーミュラリーを更新しています。進化する償還方針は、患者の負担を軽減し、治療の範囲を広げます。研究機関は、新しい治療アプローチを検証するために試験活動を拡大しています。多くのプロバイダーは、運用効率のために標準化されたADTレジメンを選択しています。アンドロゲン遮断療法市場は、ホルモンケアに対する強力な制度的支援を通じて成長しています。
アンドロゲン遮断療法市場のトレンド
精密医療の成長とバイオマーカー駆動のホルモン療法選択
精密医療は、バイオマーカーの使用と遺伝子プロファイリングを通じて治療計画を形成します。医師は腫瘍の特性を評価して、ホルモン療法の選択を洗練します。新しい診断ツールは、個別化されたケアとより良い治療シーケンシングをサポートします。バイオマーカーの洞察は、ターゲット化された組み合わせに反応する可能性のある患者を特定するのに役立ちます。ゲノムマーカーの研究は、耐性パターンの理解を深めます。ラボは、先進的なテストを日常的な前立腺癌評価に統合します。医療システムは、腫瘍学クリニック全体で個別化されたケア戦略をサポートします。アンドロゲン遮断療法市場は、個別化された治療計画の需要の高まりを反映しています。
経口製剤の増加と在宅治療モデル
経口製剤は、柔軟な治療オプションを求める患者へのアクセスを拡大します。多くの医療システムは、施設訪問を減らすために在宅ケアを奨励しています。リモートモニタリングツールは、医師がテストステロン抑制レベルを追跡するのに役立ちます。製薬会社は、安全性プロファイルを改善した経口剤を開発しています。モバイルヘルスプラットフォームは、患者が長期療法のスケジュールを管理するのを助けます。薬局は、治療の継続を簡素化するためにサポートプログラムを強化しています。医師は、効率的なケアパスウェイのために経口ソリューションを重視しています。市場は、低負担の治療モデルへのシフトから利益を得ています。
- 例えば、住友ファーマとMyovant Sciencesは、HEROフェーズ3試験中に96.7%の患者で去勢レベルのテストステロンを維持しながら、リュープロレリン注射と比較して主要な心血管有害事象のリスクを54%低減したOrgovyx(レルゴリクス)を発売しました。
放射性リガンドおよび免疫療法剤を含む併用研究の拡大
研究プログラムは、ホルモン療法と放射性リガンドまたは免疫療法剤を組み合わせた試験を加速させています。組み合わせデザインは、腫瘍のターゲティングを強化し、生存率を向上させることを目的としています。臨床センターは、相乗効果を研究するための新しい試験フレームワークを採用しています。規制当局は、革新的な治療法の迅速な評価を可能にする経路をサポートしています。放射性リガンド療法は、強力な精密ターゲティングの可能性により注目を集めています。複雑な生物学を持つ進行した前立腺がんに対する免疫療法への関心が高まっています。研究ネットワークは、成果を検証するために世界的に協力しています。アンドロゲン除去療法市場は、より広範な腫瘍学の革新サイクルと一致しています。
- 例えば、ノバルティスのPSMAddition第III相試験では、Pluvicto(ルテチウムLu 177ビピボチドテトラキセタン)と標準的なADTの組み合わせを評価し、転移性去勢抵抗性前立腺がんにおける以前の放射性リガンド療法試験で示された死亡リスク38%の減少を基に構築することを目指しています。
主要な薬剤クラスにおけるジェネリックおよびバイオシミラーの利用拡大
主要なホルモン剤のジェネリックおよびバイオシミラー版は、コストに敏感な地域全体でアクセスを拡大しています。支払者は、経済性を優先する価値に基づく決定をサポートしています。病院は、低コストのADTオプションを含めるためにフォーミュラリーを調整しています。競争力のある価格設定は、発展途上市場での広範な導入を促進しています。メーカーは、市場での存在感を確保するために品質とコンプライアンスに投資しています。薬局は、途切れのない供給をサポートするために流通ネットワークを改善しています。臨床医は、強力な規制監督によりジェネリックに対する信頼を維持しています。市場は、経済性の向上によって推進される安定した成長を反映しています。
アンドロゲン除去療法市場の課題分析
複雑な耐性パターンと既存療法の限られた長期有効性
アンドロゲン除去療法市場は、時間とともに治療効果を低下させる複雑な耐性メカニズムにより、増大する課題に直面しています。多くの患者は、強力な初期反応にもかかわらず、去勢抵抗性疾患に進行します。臨床医は、誰が早期耐性を経験するかを予測するのに苦労しています。限られた治療耐久性は、組み合わせアプローチの必要性を高めます。長期のホルモン抑制は、生活の質に影響を与え、安全性の懸念を引き起こす可能性があります。薬剤開発者は、より強力な耐性修正効果を持つ剤を作成するプレッシャーに直面しています。治療の複雑さは、進化するシーケンシング要件により増加しています。より良い証拠を通じて高まる臨床的不確実性に対処する必要があります。
高い治療費と世界の医療システムにおける不均一なアクセス
市場は、発展途上地域全体で治療アクセスを制限する財政的障壁に直面しています。多くの医療システムは、限られた予算のために先進的なホルモン剤をカバーするのに苦労しています。保険のギャップは、長期療法を必要とする患者の採用を妨げています。病院は、安定した供給を遅らせる調達の課題を経験しています。地域間の価格差は、ケアの標準化に影響を与えます。医師は、先進的なオプションと経済性の懸念をバランスさせるのに苦労しています。農村地域の患者は、限られた腫瘍学インフラのためにアクセスギャップに直面しています。アンドロゲン除去療法市場は、より広範な治療採用をサポートするために経済的および構造的障壁を克服する必要があります。
アンドロゲン除去療法市場の機会
耐性経路と腫瘍生物学をターゲットにした新しいメカニズムの出現
アンドロゲン除去療法市場は、抵抗性駆動の腫瘍経路を標的とするエージェントの開発を通じて強力な可能性を持っています。研究チームは、改良された効力と特異性を持つ次世代の受容体ブロッカーを探求しています。初期段階の候補は、去勢抵抗性の進行を遅らせることを目指しています。ラジオリガンドの組み合わせは、腫瘍制御の新しい方向性を提供します。免疫療法の統合は、相乗的な治療設計のさらなる機会を創出します。製薬会社は、先進的な研究開発パイプラインに多大な投資を行っています。臨床ネットワークは、有望な科学的アプローチを検証するための試験を加速します。複数の治療フロントにわたる革新から利益を得る可能性があります。
がんインフラの拡大による新興地域での需要の増加
新興地域は、がんケアエコシステムの強化を通じて成長の機会を創出しています。政府は、早期発見を支援する診断ネットワークに投資しています。病院は、リソースの利用可能性が向上したため、先進的なホルモン療法を採用しています。トレーニングプログラムは、臨床医が新しい治療アルゴリズムを統合するのを支援します。製薬会社は、価格戦略と患者支援プログラムを通じて市場のリーチを拡大しています。地域の認識キャンペーンは、前立腺がんの治療の受け入れを増加させます。地方のアウトリーチプログラムは、長期療法へのアクセスを改善します。アンドロゲン除去療法市場は、発展途上経済における医療投資の増加を通じて勢いを増しています。
アンドロゲン除去療法市場のセグメンテーション分析:
タイプ別
アンドロゲン除去療法市場は、早期および進行期の病期にわたって信頼性のあるテストステロン抑制をサポートするLHRHアゴニストおよびアンタゴニストの広範な採用を通じてその地位を強化しています。抗アンドロゲンおよびアンドロゲン生合成阻害剤は、抵抗性のケースに対する治療的制御を拡大します。エストロゲンベースの療法は、安全性の懸念から限定的な使用にとどまりますが、選択された環境では関連性を維持しています。外科的去勢は永久的な抑制を提供し、先進的な薬へのアクセスが限られている地域で使用されています。各治療タイプは異なる臨床ニーズをサポートし、ガイドラインに基づく治療経路を通じて安定した需要を維持しています。
- 例えば、フェリング製薬のGnRHアンタゴニストであるデガレリクスは、初回投与から3日以内に96%の患者で去勢レベルのテストステロン(≤0.5 ng/mL)を達成する迅速なホルモン抑制を示しました。
薬剤クラス別
アンドロゲン除去療法市場は、広範な臨床受容と予測可能な結果により、ゴナドトロピン放出ホルモンアナログに対する強い牽引力を示しています。抗アンドロゲンは受容体活性をブロックし、進行した病気のための組み合わせ戦略をサポートします。アンドロゲン生合成阻害剤は、強化された治療を必要とする患者に対してより深いホルモン抑制を提供します。エストロゲンベースの療法は小さなシェアを占めていますが、コストに敏感な地域での選択肢を提供します。各薬剤クラスは臨床の柔軟性に貢献し、腫瘍学ネットワーク全体で多様な治療プロトコルをサポートします。
投与経路別
アンドロゲン除去療法市場は、長期間の抑制を提供し、投与頻度を減らす注射製剤に依存し続けています。多くの腫瘍学センターは、投与の容易さと強い服薬遵守のために注射剤を好みます。経口療法は、利便性の向上と在宅ケアモデルの需要増加により勢いを増しています。医師は柔軟な治療スケジュールと生活の質の向上をサポートするために経口薬を使用します。各経路はケア提供において独自の役割を果たし、さまざまな医療環境で患者のアクセスを拡大します。
- 例えば、Myovant Sciencesは、最初の経口GnRH受容体拮抗薬であるレルゴリックスのFDA承認を達成し、96.7%の男性で48週間にわたり去勢レベル(<50 ng/dL)へのテストステロン抑制を維持しました。
用途別
アンドロゲン除去療法市場は、主に前立腺がん治療によって推進されており、高い世界的な有病率のためにほとんどの療法使用を占めています。ホルモン療法は、転移性、再発性、非転移性の病期にわたって中核的な要素として残っています。他の用途には、ホルモン抑制が必要な状態での適応外使用が含まれます。前立腺がんは強固な支配力を維持しており、ホルモン療法の分野での研究と臨床の進展を導いています。
エンドユーザー別
アンドロゲン除去療法市場は、複雑で進行した症例を管理する腫瘍学チームがいる病院での採用が高いです。専門クリニックは、長期的なホルモン管理と定期的なフォローアップのための安定した使用をサポートします。外来センターを含む他のエンドユーザーは、便利なケアモデルを求める患者へのアクセスを拡大します。各設定は療法の継続性に貢献し、多様な治療経路にわたる広範な市場到達を確保します。
アンドロゲン除去療法市場のセグメンテーション:
タイプ別
- LHRHアゴニスト
- LHRHアンタゴニスト
- 抗アンドロゲン
- アンドロゲン生合成阻害剤
- エストロゲンベースの療法
- 外科的去勢(精巣摘除術)
薬剤クラス別
- ゴナドトロピン放出ホルモンアナログ(GnRHas)
- 抗アンドロゲン
- アンドロゲン生合成阻害剤
- エストロゲンベースの療法
投与経路別
- 注射剤
- 経口剤
用途別
- 前立腺がん
- その他の用途
エンドユーザー別
- 病院
- 専門クリニック
- その他のエンドユーザー
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
アンドロゲン除去療法市場の地域分析:
北アメリカは、強力な診断能力、高い前立腺癌の認識、広範な償還サポートにより、アンドロゲン除去療法市場で最大のシェアを占めています。この地域は、LHRHアンタゴニストや次世代アンドロゲン受容体標的療法の早期採用の恩恵を受けています。医療システムは、治療の一貫性を向上させる構造化された腫瘍学経路を維持しています。製薬会社は、好意的な規制プロセスにより、新しいホルモン剤を迅速に導入します。病院や専門クリニックは、確立されたケアネットワークを通じて長期療法の使用をサポートします。市場は着実に成長し、強力な臨床および商業インフラを通じてリーダーシップを強化しています。
ヨーロッパは、成熟した腫瘍学システムと臨床ガイドラインへの高い準拠により、アンドロゲン除去療法市場で2番目に大きなシェアを確保しています。西ヨーロッパの国々は、注射および経口ホルモン療法の強力な採用を維持しています。医師は、初期および進行期の両方で標準化されたADTプロトコルに従います。精密腫瘍学への投資の増加は、より良い治療選択をサポートします。地域の保健機関は、ジェネリック医薬品やバイオシミラーへのアクセスを奨励し、手頃な価格を拡大します。市場は安定した需要を維持し、国の医療システム全体で調整されたがん戦略の恩恵を受けています。
アジア太平洋は、高齢化社会と前立腺癌の検出率の上昇により、アンドロゲン除去療法市場で急成長するシェアを獲得しています。日本、中国、韓国などの国々は、腫瘍学インフラに多額の投資を行っています。先進的なホルモン療法へのアクセスが拡大するにつれて、経口剤の需要が増加しています。地方の健康プログラムは診断の改善をサポートし、多様な地域での治療量を増加させています。製薬メーカーは、より広範な流通ネットワークを持つ新興市場をターゲットにしています。市場はその存在感を強化し、急速な医療の近代化を通じて勢いを増しています。
主要プレイヤー分析:
- ジョンソン・エンド・ジョンソン
- アストラゼネカ
- バイエルAG
- アステラス製薬株式会社
- アッヴィ株式会社
- ファイザー株式会社
- サノフィ
- ブリストル・マイヤーズ スクイブ
- フェリングB.V.
- トルマー製薬
競争分析:
アンドロゲン除去療法市場は、広範なホルモン療法ポートフォリオを持つ確立された製薬会社によって牽引される強い競争を示しています。主要企業は、アンドロゲン産生と受容体活性をより精密に標的とする次世代のエージェントに投資しています。多くの競合他社は、安全性の向上、投与間隔の延長、患者の遵守ツールの強化を通じて差別化を図っています。この市場には、長い市場プレゼンスを持つブランドと、経口拮抗薬や生合成阻害剤に焦点を当てる新規参入者が含まれています。ジェネリック医薬品やバイオシミラーがコストに敏感な地域で勢いを増すにつれて、価格圧力が増加しています。企業は治療ポジショニングを強化できる組み合わせ戦略を検証するために臨床研究を拡大しています。市場はより広範なイノベーションに向かって進み、規制のサポート、臨床的証拠、戦略的パートナーシップによって形作られる競争構造を維持しています。
最近の動向:
- 2026年1月、ジョンソン・エンド・ジョンソンは、BRCA1/2変異を有する転移性ホルモン感受性前立腺癌患者に対するアンドロゲン除去療法と併用するために、AKEEGA(ニラパリブおよびアビラテロン酢酸塩二重作用錠剤)の適応拡大について、欧州医薬品庁のCHMPから肯定的な意見を受け取りました。
- 2025年5月、アステラス製薬株式会社とファイザー株式会社は、転移性ホルモン感受性前立腺癌に対するアンドロゲン受容体経路阻害剤であるXTANDI(エンザルタミド)とアンドロゲン除去療法(ADT)の組み合わせの有効性を強調する第3相ARCHES試験の長期フォローアップ結果を発表し、プラセボ+ADTに比べて死亡リスクを30%削減しました。
- 2024年9月、オリオンファーマとバイエルは、ダロルタミドとADT単独(ドセタキセルなし)の転移性ホルモン感受性前立腺癌に対する臨床的利益を示すARANOTE試験の肯定的な結果を報告し、バイエルはその使用を拡大するためのグローバルな規制申請を計画しています。
レポートのカバレッジ:
この調査レポートは、タイプ、薬剤クラス、投与経路、用途、エンドユーザーに基づく詳細な分析を提供します。主要市場プレイヤーのビジネス、製品提供、投資、収益源、および主要用途の概要を示しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約に関する洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形作る市場ダイナミクス、規制シナリオ、技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- 前立腺がんの発生率の上昇は、アンドロゲン除去療法市場におけるすべての主要な治療クラスの長期的な需要を強化します。
- 経口拮抗薬の拡大は、便利で家庭ベースのケアモデルへの治療の好みをシフトさせます。
- 放射性リガンドおよび免疫療法剤との併用療法は注目を集め、治療計画を再構築します。
- バイオマーカー研究への投資の増加は、より正確な治療選択と改善された反応結果をサポートします。
- 長時間作用型デポ製剤のより広範な使用は、遵守を向上させ、日常的なケア経路におけるクリニック訪問を減少させます。
- ジェネリックおよびバイオシミラーへのアクセスの拡大は、コストに敏感な地域での採用を拡大します。
- アジア太平洋地域における医療の近代化は、診断率を向上させ、地域の拡大を強化します。
- 遠隔モニタリング用のデジタルツールは、長期療法計画全体での安全性追跡と患者の関与を改善します。
- 製薬会社は、新たな臨床ギャップに対応する耐性標的薬の開発を加速させます。
- 世界中の腫瘍学インフラの強化は、ADTの標準化された治療アルゴリズムへのより広範な統合をサポートします。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のアンドロゲン除去療法市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、アンドロゲン除去療法市場はどの程度の年平均成長率で成長すると予測されていますか?
2025年に最も大きなシェアを持っていたアンドロゲン除去療法市場のセグメントはどれですか?
アンドロゲン除去療法市場の成長を促進している主な要因は何ですか?
アンドロゲン除去療法市場の主要企業はどこですか?
2025年にアンドロゲン抑制療法市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 アンドロゲン除去療法市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のアンドロゲン除去療法市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 6,437.5 million → 2032: USD 9,426.81 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 アンドロゲン除去療法市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. アンドロゲン除去療法市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるアンドロゲン除去療法市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 アンドロゲン除去療法市場市場の成長要因
- 3.3 アンドロゲン除去療法市場市場の抑制要因および課題
- 3.4 アンドロゲン除去療法市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 アンドロゲン除去療法市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 アンドロゲン除去療法市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、アンドロゲン除去療法市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 アンドロゲン除去療法市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. アンドロゲン除去療法市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はアンドロゲン除去療法市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 アンドロゲン除去療法市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 アンドロゲン除去療法市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 アンドロゲン除去療法市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 アンドロゲン除去療法市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新アンドロゲン除去療法市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のアンドロゲン除去療法市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のアンドロゲン除去療法市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のアンドロゲン除去療法市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のアンドロゲン除去療法市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのアンドロゲン除去療法市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のアンドロゲン除去療法市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのアンドロゲン除去療法市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. アンドロゲン除去療法市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
