
外来EHR市場の概要:
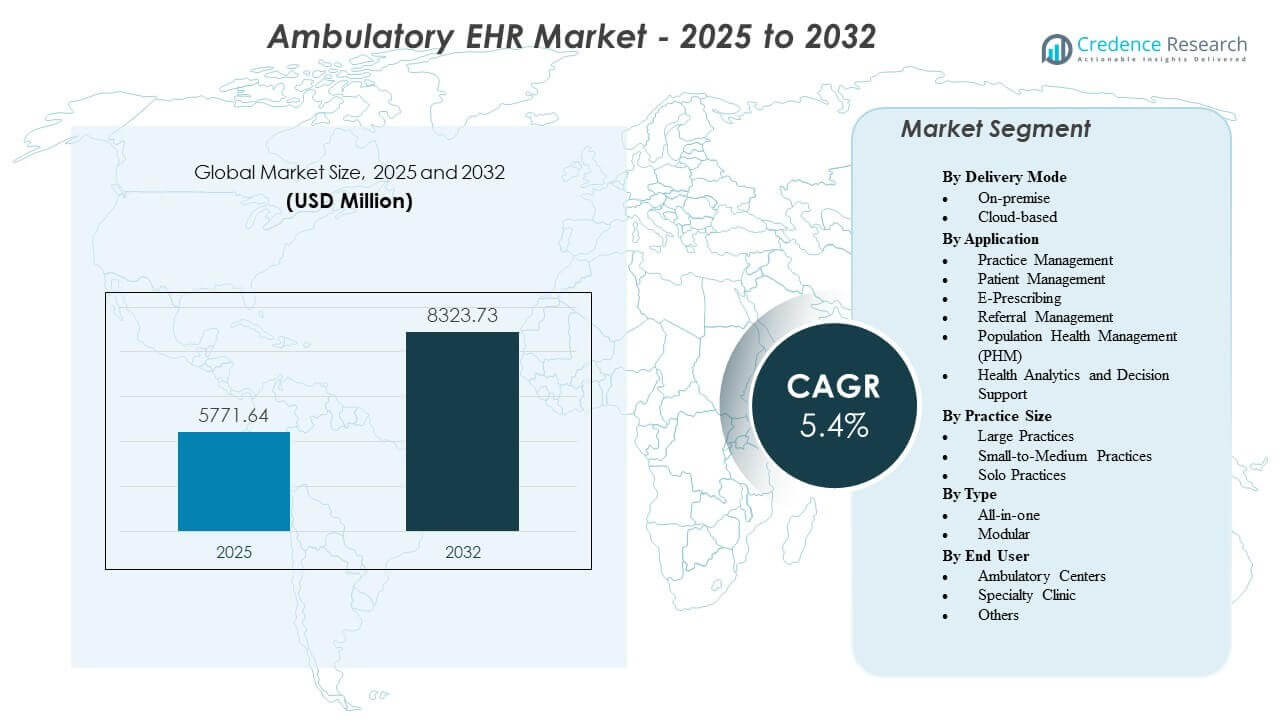
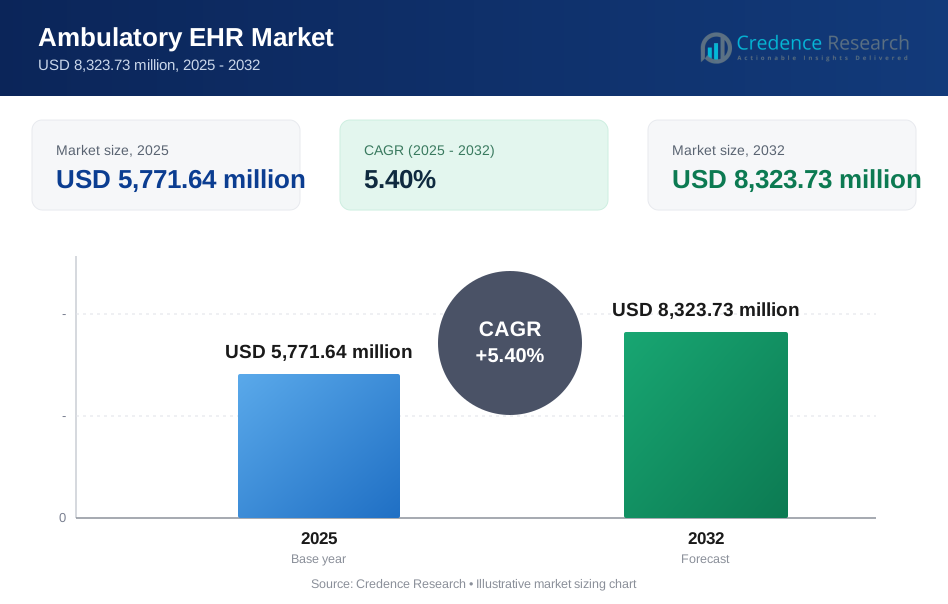
外来EHR市場は、2025年の57億7164万米ドルから2032年には推定83億2373万米ドルに成長し、2025年から2032年の間に年平均成長率(CAGR)5.4%が予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2025年の外来EHR市場規模 | 57億7164万米ドル |
| 外来EHR市場、CAGR | 5.4% |
| 2032年の外来EHR市場規模 | 83億2373万米ドル |
外来EHR市場の洞察:
- 外来患者数の増加、規制遵守の必要性、相互運用可能なデジタルシステムの需要が、クリニックをワークフローの正確性とケアの調整を改善する先進的なEHRプラットフォームへと押し進めています。
- 高い導入コスト、移行時のワークフローの中断、データプライバシーのリスクは、ITおよび財務リソースが限られた小規模な診療所での採用を遅らせる制約を生み出します。
- 北米は確立されたデジタルヘルスインフラによりリードしており、ヨーロッパは協調的な外来ケアを支援する強力な国のeヘルスプログラムにより続いています。
- アジア太平洋地域は、拡大する民間医療ネットワークと発展途上市場におけるクラウドベースのEHRプラットフォームへの投資の増加により、最も成長が速い地域です。
外来EHR市場の推進要因
都市部および準都市部地域における外来患者数の増加と専門ケアネットワークの拡大
外来患者の訪問は、プライマリおよび専門ケアクリニックで増加し続けています。医療システムは、非緊急サービスを病院から外来センターに移行させています。この移行は、構造化されたデジタル記録システムの需要を高めています。クリニックは、複数の場所での集中データアクセスを必要としています。医師は、正確な判断のためにリアルタイムの患者履歴に依存しています。管理チームは、書類作業と手動エラーを減らすツールを求めています。デジタルスケジューリングと請求は、患者のスループットを改善します。外来EHR市場は、この組織化された外来ケア提供への着実な移行から恩恵を受けています。
- 例えば、Epicは、1億6500万人以上の患者がMyChartポータルを積極的に利用しており、統一された臨床記録アクセスを提供する大規模な外来ネットワークをサポートしていることを確認しました。
医療システム全体の規制遵守要件と品質報告義務
政府は厳格な文書化および報告基準を施行しています。クリニックは、コンプライアンス規則を満たすために認定されたEHRプラットフォームを採用しなければなりません。品質に基づく報酬モデルは、正確なデータキャプチャに依存しています。デジタル監査トレイルは、患者ケアの透明性をサポートします。相互運用性の義務は、プロバイダーに記録を安全に共有することを促します。標準化されたコーディングシステムは、請求の正確性を向上させます。安全な保管は、法的および運用上のリスクを軽減します。これらの規制要因は、高度な外来EHRソリューションの一貫した需要を促進します。
- 例えば、athenahealthはそのクラウドネットワークが160,000以上のプロバイダーをサポートし、連邦コンプライアンスプログラムに合わせた大規模な電子品質報告を可能にしていると公表しています。
独立およびグループ診療における運用効率とコスト最適化の必要性
独立したクリニックは、運営費を抑えるプレッシャーに直面しています。手動の記録システムは遅延と請求のギャップを生み出します。自動化されたワークフローは、予約スケジューリングと請求処理を効率化します。臨床テンプレートは、訪問ごとの文書化時間を短縮します。統合された収益サイクルモジュールは、支払い追跡を強化します。クラウド展開は、ハードウェアとメンテナンスのコストを削減します。中央ダッシュボードは、診療管理者がパフォーマンスを監視するのに役立ちます。効率に焦点を当てた投資は、小規模および中規模の診療所全体での採用を強化します。
患者中心のケアと協調治療経路への重視の高まり
患者はシームレスなコミュニケーションとデジタルアクセスを期待しています。安全なポータルは、オンラインでの予約や処方箋のリクエストを可能にします。共有記録は、専門医と主治医の間の調整を改善します。ケアチームは、構造化データを使用して慢性疾患を追跡します。予防ケアのリマインダーは、より良い結果をサポートします。デジタルアラートは、検査や手続きの重複を減少させます。モバイルアクセスは、医師の柔軟性を高めます。これらの要因は、現代の外来システムへの長期的な需要を強化します。
外来EHR市場のトレンド
臨床意思決定支援とワークフロー自動化のための人工知能ツールの統合
医療提供者は、外来システム内でAI駆動のモジュールを採用しています。予測分析は、医師の診断支援を助けます。自動コーディングツールは、請求の正確性を向上させます。自然言語処理は、音声メモを構造化された記録に変換します。リスクスコアリングモデルは、高リスク患者を特定します。データダッシュボードは、リアルタイムで実行可能な洞察を提供します。AIは、外来環境全体での生産性を向上させます。外来EHR市場は、インテリジェントな自動化機能の着実な統合を反映しています。
サブスクリプションベースの価格モデルを備えたクラウドネイティブプラットフォームの拡張
ベンダーは、完全にクラウドベースのインフラストラクチャに向かっています。サブスクリプションモデルは、クリニックの初期資本コストを削減します。リモートアクセスは、複数の場所にまたがる診療ネットワークをサポートします。自動更新は、システムのパフォーマンスとセキュリティを向上させます。クラウドホスティングは、より速い展開サイクルを可能にします。スケーラブルなストレージは、長期的なデータ成長をサポートします。小規模なクリニックは、柔軟な価格構造を好みます。この移行は、EHRベンダー間の競争ダイナミクスを再形成します。
相互運用性標準と健康情報交換接続の採用
医療システムはシームレスなデータ交換を優先します。標準プロトコルは、プロバイダー間での安全な共有を可能にします。国の健康ネットワークは、接続されたケアエコシステムを促進します。外来プラットフォームは、ラボ、薬局、画像センターと統合します。リアルタイムのデータフローは治療の継続性を向上させます。構造化されたAPIは、サードパーティアプリの統合をサポートします。健康情報交換は地域全体に拡大しています。相互接続されたシステムは、調整された外来ケアの提供を強化します。
- 例えば、Epic Systemsは、その相互運用性フレームワークであるCare Everywhereが、1日に2100万件以上の患者記録交換をサポートしていることを確認し、大規模な接続ケアを強化しています。
医師向けのモバイルファーストインターフェースとリモートアクセス機能の成長
モバイルデバイスは臨床ワークフローでより大きな役割を果たしています。医師はタブレットやスマートフォンを通じて患者記録にアクセスします。安全な認証が機密性の高い健康データを保護します。リモートチャートレビューは柔軟な勤務モデルをサポートします。モバイルアラートは緊急の更新についてプロバイダーに通知します。ユーザーフレンドリーなダッシュボードは、年配の実践者の間での採用を改善します。デジタル署名ツールは文書作成作業を迅速化します。モバイル対応プラットフォームは外来ケアにおけるシステム全体の使いやすさを向上させます。
- 例えば、DrChronoはそのEHRモバイルアプリが100万回以上ダウンロードされたと公表しており、外来プロバイダーの間でモバイルファーストツールの強力な採用を確認しています。
外来EHR市場の課題分析
システム移行段階における高い導入コストとワークフローの混乱
EHRの導入には大規模な初期投資が必要です。クリニックはソフトウェアライセンスとトレーニングのための資金を割り当てる必要があります。レガシーシステムからのデータ移行は運用の複雑さを生み出します。スタッフの抵抗が一部の診療所での採用を遅らせます。一時的なワークフローの混乱が患者のスケジューリングに影響を与えます。カスタマイズの要求がベンダーサービスのコストを増加させます。技術的なダウンタイムがクリニックの生産性を低下させることがあります。小規模プロバイダーがシステムのアップグレードを躊躇する際、外来EHR市場は障壁に直面します。
接続された医療ネットワーク全体でのサイバーセキュリティリスクとデータプライバシーの懸念
デジタル記録はサイバー脅威やデータ漏洩を引き寄せます。クリニックは厳格なデータ保護法を遵守しなければなりません。セキュリティのアップグレードには継続的な監視と更新が必要です。弱いアクセス制御が機密性の高い患者情報を露出させます。フィッシング攻撃は医療スタッフを頻繁に標的にします。クラウドプラットフォームは強力な暗号化基準を要求します。インシデント対応計画は運用の負担を増加させます。プライバシーの懸念は外来デジタルシステムにとって持続的な課題です。
外来EHR市場の機会
成長する民間医療インフラ開発を伴う新興経済への拡大
新興市場は外来クリニックネットワークに多額の投資を行っています。政府は都市部でのデジタルヘルス改革を促進しています。民間病院チェーンは専門クリニックを急速に拡大しています。地元のプロバイダーはスケーラブルで手頃な価格のEHRプラットフォームを求めています。クラウド展開はインフラの障壁を減少させます。トレーニングプログラムは医療スタッフのデジタルリテラシーを向上させます。国際ベンダーは地域のIT企業と提携を結びます。これらの展開は外来EHRプロバイダーに新たな収益源を生み出します。
価値に基づくケアモデルと人口健康管理プログラムとの統合
医療システムは、成果に基づく報酬枠組みを採用しています。プロバイダーは、患者の結果を追跡するために構造化されたデータを必要とします。人口健康モジュールは、慢性疾患の監視をサポートします。リスク層別化ツールは、予防ケア計画を強化します。分析ダッシュボードは、コストの透明性を向上させます。協調ケアの経路は、共有デジタル記録に依存しています。遠隔医療の統合は、サービスの範囲を広げます。価値に基づく戦略との強い整合性は、長期的な成長機会を提供します。
外来EHR市場のセグメンテーション分析:
提供モード別
オンプレミスシステムは、厳格なデータ管理とカスタマイズされたワークフローを必要とする環境で依然として重要です。これらの導入は、強力なITチームとレガシーインフラを持つ組織に適しています。セキュリティ重視のクリニックは、ローカルデータストレージと専用サーバーセットアップを重視します。アップグレードには高い投資が必要ですが、より深い構成オプションを提供します。クラウドベースのプラットフォームは、柔軟なアクセスと低い初期費用のために成長をリードしています。クリニックは、サブスクリプションモデルを通じて提供される自動更新とスケーラブルなストレージを好みます。リモートアクセスは、マルチサイトネットワークをサポートします。外来EHR市場は、多様な診療環境でクラウドネイティブシステムへの着実なシフトを反映しています。
アプリケーション別
診療管理ツールは、予約スケジューリング、請求ワークフロー、および請求業務をサポートします。患者管理モジュールは、チャート作成、ケア履歴、および臨床文書を効率化します。電子処方は、薬の正確性を向上させ、管理上の遅延を減少させます。紹介管理は、プライマリプロバイダーと専門プロバイダー間のコミュニケーションを強化します。人口健康管理(PHM)は、クリニックが慢性疾患を監視し、予防ケアを調整するのを助けます。健康分析と意思決定サポートは、臨床パフォーマンスを導く洞察を提供します。クリニックは、デジタルトランスフォーメーションをサポートする統合アプリケーションに依存しています。これらの機能は、外来ワークフローの効率を向上させます。
診療規模別
大規模な診療所は、高い患者数と複雑なワークフローをサポートするために高度なシステムを採用します。これらのセットアップは、複数の専門分野を統合し、強力な相互運用性に依存しています。中小規模の診療所は、機能性と使いやすさのバランスを取るコスト効果の高いツールを求めています。クラウド導入は、限られたITスタッフを持つクリニックに魅力的です。個人診療所は、簡素化されたダッシュボードと最小限のトレーニングニーズを持つ直感的なプラットフォームを必要とします。ベンダーサポートは、診療規模全体での採用において重要な役割を果たします。各グループは、運用の強度に合ったデジタルツールを選択します。このバリエーションは、セグメント全体の製品需要を形作ります。
タイプ別
オールインワンプラットフォームは、統合されたツールを統一されたシステム内で提供します。クリニックは、ベンダー管理を簡素化し、ワークフローの一貫性を向上させるためにこれらのソリューションを選択します。これらのプラットフォームは、スケジューリング、チャート作成、請求、および分析を組み合わせます。モジュラーシステムは、カスタマイズされた機能を望むクリニックに柔軟性を提供します。専門プロバイダーは、臨床ニーズに基づいてコンポーネントを追加することがよくあります。モジュラー工具は、大きな混乱を伴わずに段階的なアップグレードをサポートします。相互運用性は、多くのクリニックでのシステム選択を形作ります。各タイプの構造は、外来環境全体でのデジタル戦略に影響を与えます。
- 例えば、NextGen Healthcareは、さまざまな臨床領域で数千の外来診療所によって使用されている専門性駆動のモジュラーEHRソリューションの広範な採用を公に確認しています。
エンドユーザー別
外来センターは、外来診療を効率化し、患者の流れを改善するためにEHRプラットフォームを採用しています。これらのセンターは、多専門分野の調整を管理するためにデジタルツールに依存しています。専門クリニックは、高度な臨床テンプレートと診断データの統合を必要としています。彼らのワークフローは、カスタマイズされたモジュールから利益を得ています。他のユーザーには、スケーラブルなシステムを必要とする緊急ケアセンターや地域医療施設が含まれます。これらのグループは、正確な記録と迅速なケア提供をサポートするためにEHRツールに投資しています。各ユーザーカテゴリーは、運用の焦点とサービスの複雑さに合わせたプラットフォームを選択します。
- 例えば、DrChronoは、モバイルEHRアプリのダウンロード数が100万を超え、モバイルファーストのワークフローを求める外来および緊急ケアの設定での強力な採用を示しています。
セグメンテーション:
配信モード別
- オンプレミス
- クラウドベース
アプリケーション別
- 診療管理
- 患者管理
- 電子処方
- 紹介管理
- 人口健康管理 (PHM)
- 健康分析と意思決定支援
診療規模別
- 大規模診療
- 中小規模診療
- 個人診療
タイプ別
- オールインワン
- モジュラー
エンドユーザー別
- 外来センター
- 専門クリニック
- その他
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカは、強力なデジタルヘルスインフラと長年のEHRインセンティブプログラムに支えられ、外来EHR市場の約45%を占めています。アメリカ合衆国は、成熟した相互運用性フレームワークと外来クリニックでのクラウドベースシステムの広範な使用により、採用をリードしています。カナダは、デジタル患者記録に対する連邦の支援により成長を強化しています。地域のプロバイダーは、協調ケアを強化するために統合プラットフォームに投資しています。ベンダーの存在は、病院所有および独立したクリニック全体で強力です。この地域は、継続的な革新と規制の整合性を通じてリーダーシップを維持しています。
ヨーロッパは、国の電子健康(e-health)義務とEHR(電子健康記録)近代化プログラムによって推進され、世界のシェアの約28%を占めています。ドイツやイギリスなどの国々は、構造化されたデジタルトランスフォーメーションの資金提供により、より迅速な採用を示しています。クリニックは、品質報告と患者エンゲージメントを向上させるために、標準化されたデータシステムに投資しています。この地域は、公共および民間ネットワーク間の相互運用性を優先しています。地域のベンダーは、専門分野に特化したソリューションを通じて、グローバル企業と競争しています。外来EHR市場は、一次および専門ケア環境全体での安定した投資から恩恵を受けています。
アジア太平洋地域は、市場シェアの約20%を保持し、中国、インド、日本、オーストラリアでのデジタル採用の増加により、最も急成長している地域です。政府は、外来のワークフローの近代化を支援するために電子記録を推進しています。民間の医療チェーンは、複数のクリニック全体での運用を拡大するためにクラウドベースのシステムを導入しています。相互運用性のイニシアティブは、国のネットワーク全体で徐々に拡大しています。地方のデジタル化プログラムは、低コストでモバイル対応のプラットフォームの需要を増加させています。この地域は、強力な経済成長と拡大するケア提供ネットワークを通じて、その存在感を強化しています。
主要プレイヤー分析:
- Epic Systems Corporation
- eClinicalWorks
- Athenahealth
- NextGen Healthcare
- Oracle Health(旧Cerner)
- Kareo Clinical / Tebra
- Allscripts / Veradigm
- PrognoCIS(Bizmatics)
- AdvancedMD
- DrChrono
競争分析:
外来EHR市場は、外来のワークフローをターゲットにしたグローバルベンダーと地域の専門家の間で強い競争が特徴です。主要企業は、クリニックの運用の複雑さを軽減するクラウドベースのプラットフォームの開発に注力しています。多くのプロバイダーは、外来センターを病院、ラボ、薬局とリンクする相互運用性ツールを優先しています。ベンダーは、AI駆動の意思決定支援、音声対応のドキュメンテーション、高度な分析モジュールを追加することで競争しています。価格の柔軟性は、小規模および中規模の診療所での採用において重要な役割を果たしています。大規模な診療所は、診療管理、請求、人口健康ツールを備えた統合スイートを好みます。競争環境は、企業が遠隔医療プラットフォームや健康情報交換と提携することで変化しています。製品の差別化は、使いやすさ、専門テンプレート、規制遵守機能に依存しています。地域のベンダーは、ローカライズされたソリューションと多言語インターフェースを提供することで勢いを増しています。
最近の展開:
- 2025年6月、MEDITECHはWillis Knighton Health Systemと共に132のクリニックにExpanse EHRシステムを拡大しました。この展開により、以前の3つのEHRが統合され、外来と急性期の設定間でのケアの調整が強化され、腫瘍学のような専門的なワークフローをサポートします。
- 2025年2月、athenahealthはAbridgeと提携し、生成AI機能を外来ケアプラクティス向けのAmbient Notesソリューションに統合しました。このコラボレーションにより、リアルタイムのアンビエントリスニングとAI生成のドキュメンテーションがathenaOne EHRに直接組み込まれ、160,000人以上のユーザーの管理負担を軽減し、効率を向上させます。
- 2024年11月、VeradigmはAIを活用したツールであるAmbient Scribeをリリースしました。これは患者の会話をキャプチャし、外来EHRプラットフォーム内で構造化されたノートを生成します。この革新は標準に基づくAPIを使用してさまざまなシステムと統合し、ドキュメンテーションを効率化し、相互運用性を向上させることを目的としています。
レポートのカバレッジ:
この調査レポートは、配信モード、アプリケーション、プラクティスサイズ、タイプ、エンドユーザーおよび地域に基づく詳細な分析を提供します。主要な市場プレーヤーについてのビジネス概要、製品提供、投資、収益源、および主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。市場のダイナミクス、規制の状況、および業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- クラウドベースのプラットフォームの採用が進むことで、システムのスケーラビリティが強化され、外来EHR市場における小規模および中規模クリニックへの展開が広がります。
- AI駆動の自動化により、臨床ドキュメンテーションの速度が向上し、外来プロバイダーの意思決定支援の精度が向上します。
- 相互運用性のフレームワークが拡大し、外来センター、病院、ラボ、薬局間のデータ交換が強化されます。
- 医師がリモートアクセスと柔軟なチャーティングツールに依存するため、モバイル対応のEHRインターフェースの需要が増加します。
- 人口健康機能が注目を集め、外来設定における慢性疾患管理と予防ケア戦略をサポートします。
- 専門クリニックは、独自のワークフローと診断要件に合わせた高度なモジュールを採用します。
- クリニックが収益パフォーマンスと運用効率を向上させるための洞察を求める中で、プラクティスアナリティクスが主要な機能となります。
- 規制改革は、さまざまなプラクティス間で一貫したデジタル採用を確保するために、構造化された報告を促進し続けます。
- 急速なクリニック拡大とデジタルヘルスエコシステムへの投資の増加により、新興市場での採用が加速します。
- プラットフォームがテレヘルス、請求自動化、患者エンゲージメントツールを統合した統一システムに統合することで、ベンダー間の競争が激化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の外来EHR市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、外来EHR市場はどの程度の年平均成長率で成長すると予測されていますか?
2025年に最も大きなシェアを持っていた外来EHR市場のセグメントはどれですか?
外来EHR市場の成長を促進している主な要因は何ですか?
外来EHR市場の主要企業はどこですか?
2025年に、どの地域が外来EHR市場の最大のシェアを占めましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 外来患者用EHR市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の外来患者用EHR市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 5,771.64 million → 2032: USD 8,323.73 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 外来患者用EHR市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 外来患者用EHR市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における外来患者用EHR市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 外来患者用EHR市場市場の成長要因
- 3.3 外来患者用EHR市場市場の抑制要因および課題
- 3.4 外来患者用EHR市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 外来患者用EHR市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 外来患者用EHR市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、外来患者用EHR市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 外来患者用EHR市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 外来患者用EHR市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は外来患者用EHR市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 外来患者用EHR市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 外来患者用EHR市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 外来患者用EHR市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 外来患者用EHR市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新外来患者用EHR市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の外来患者用EHR市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の外来患者用EHR市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の外来患者用EHR市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の外来患者用EHR市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの外来患者用EHR市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の外来患者用EHR市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの外来患者用EHR市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 外来患者用EHR市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
