
気道管理チューブ市場の概要:
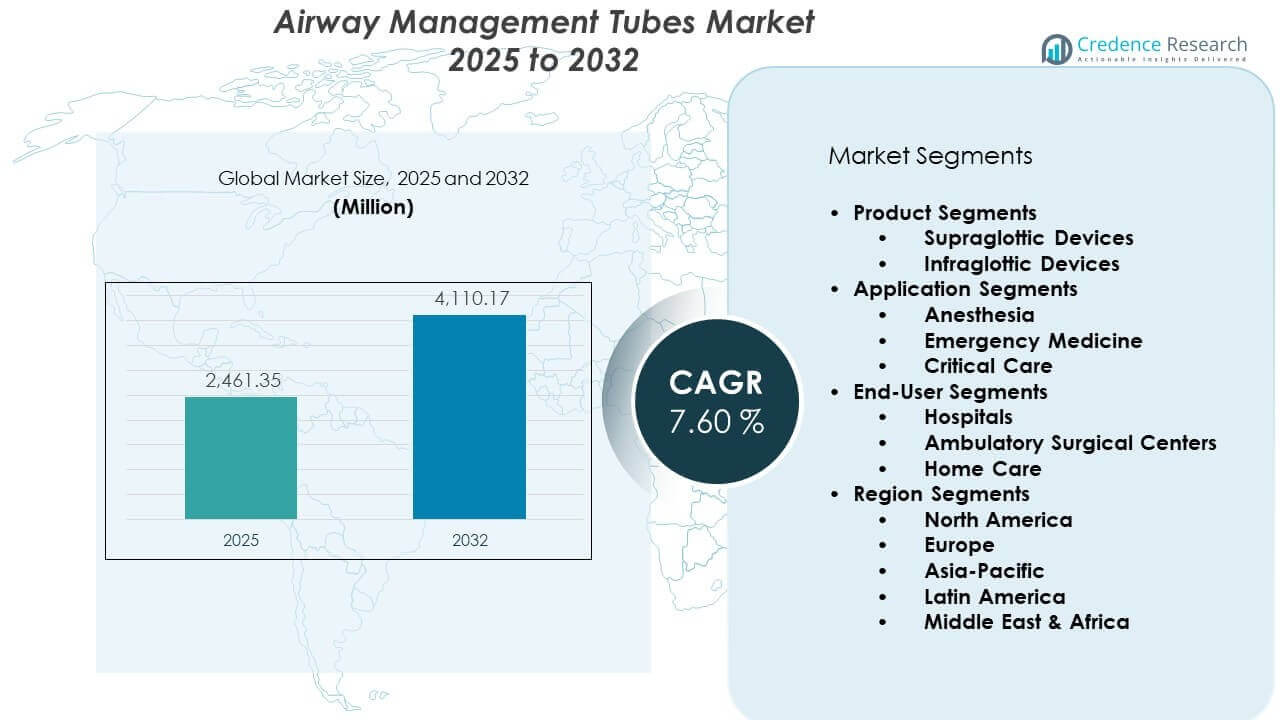
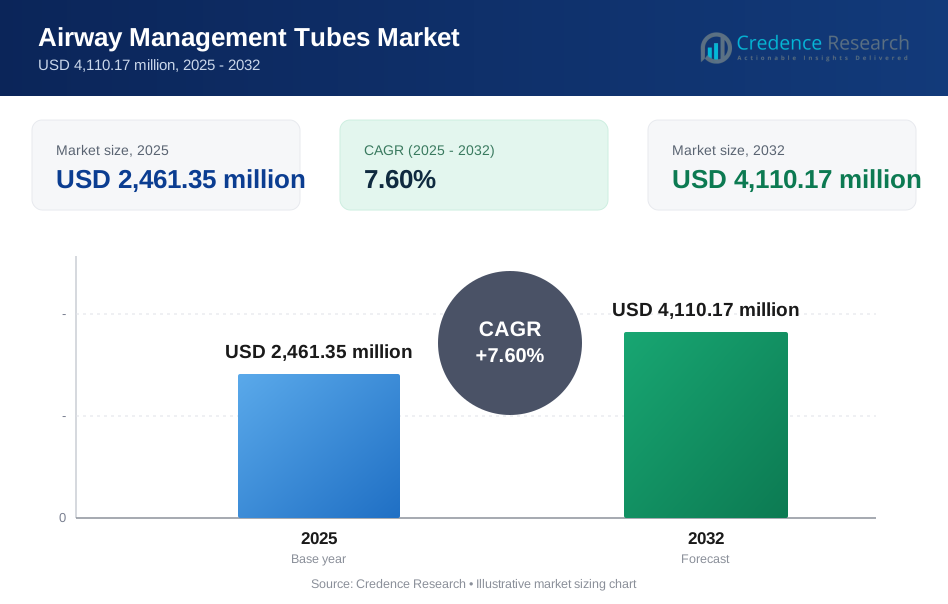
気道管理チューブ市場は、2025年の24億6,135万米ドルから2032年には推定41億1,017万米ドルに成長すると予測されており、2025年から2032年の間に年平均成長率(CAGR)7.60%を記録します。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年の気道管理チューブ市場規模 | 24億6,135万米ドル |
| 気道管理チューブ市場、CAGR | 7.60% |
| 2032年の気道管理チューブ市場規模 | 41億1,017万米ドル |
気道管理チューブ市場の洞察:
- 北米は37%の最大シェアを占め、次いでヨーロッパが28%、アジア太平洋が22%で、手術件数、ICUインフラ、医療の拡大によって推進されています。
- アジア太平洋は22%のシェアで最も成長が速い地域であり、病院投資の増加、医療観光、緊急医療の発展に支えられています。
- 病院は手術、ICU、ERでの高い使用率により、エンドユーザーセグメントで50%以上のシェアを占めました。
- 超声門デバイスは約40%の製品セグメントを占め、急性期医療での使用の容易さと迅速な展開が好まれています。
気道管理チューブ市場の推進要因:
高齢化人口と重症医療ニーズに伴う手術件数の増加
世界的な手術件数の増加は、気道管理チューブ市場の成長に大きく貢献しています。高齢者は麻酔を伴う手術をより多く必要とし、挿管デバイスの需要を促進しています。病院は心臓、神経、整形外科の手術を支えるために気道製品に投資しています。COPDや睡眠時無呼吸症候群などの高齢化に伴う併存疾患は、気道管理への依存をさらに高めます。救急部門では、迅速な気道アクセスを必要とする急性症例が増加しています。集中治療室では、ハイリスク患者を安定させるために早期挿管戦略を実施しています。これにより、気管内および気管切開チューブの継続的な調達が促進されます。計画的および非計画的なケア設定の両方での使用が拡大しています。
- 例えば、メドトロニックは、年間1,200万件の手術でその気道製品が大きな役割を果たしており、McGRATH™ MACビデオ喉頭鏡が世界で1,500万件以上の挿管を達成したと報告しています。
世界的な呼吸器疾患負担の急速な増加が製品採用を促進
呼吸器疾患の発生率の上昇により、病院や在宅ケアでの気道チューブの需要が強化されています。喘息、慢性気管支炎、肺炎などの状態は、換気サポートを必要とします。喫煙率が高く、都市の大気汚染が深刻な国々では、入院率が高くなっています。気道チューブは、ケアサイクル全体で非侵襲的および侵襲的な介入をサポートします。慢性疾患ケアのための保険適用の拡大から恩恵を受けています。COVID-19のような世界的な呼吸器の流行は、気道製品への認識と投資を加速させました。公的および民間のプロバイダーは、大量の患者を管理するために人工呼吸器の容量を拡大しました。これにより、制度的な需要の安定した流れが生まれました。
- 例えば、Fisher & Paykel Healthcareは、呼吸不全の主要な介入として使用されることが多いOptiflow™鼻高流量療法システムが、世界中で700万人以上の患者の治療に利用されていることを指摘し、呼吸器デバイスの採用規模を強調しています。
チューブ設計、材料の安全性、患者の快適性の進歩が選好を促進
生体適合性材料、屈曲耐性設計、柔軟なカフの製品革新が、ユーザーと患者の安全性を向上させます。メーカーは、粘膜損傷を減らし、挿入を容易にするチューブを開発しています。病院は、挿管失敗や感染リスクを減らすために、安全志向のデバイスをますます採用しています。小児および新生児ケア用の成形チューブは、位置決めを改善し、合併症を減少させます。病院が手続きの効率性とともに患者の快適性を優先することから恩恵を受けています。強化された材料は、長期挿管中の圧迫潰瘍や気道損傷を防ぐのに役立ちます。感染に敏感な環境では、抗菌コーティングを施した使い捨てバリアントが好まれます。これらの機能は、デバイスの安全性と性能に対するプロバイダーの信頼を高めます。
緊急および事前病院ケアへの投資の増加が市場浸透を促進
政府と医療システムは、院外死亡率を減らすために緊急医療サービスを強化しています。救急車ネットワークは、外傷、脳卒中、心臓イベントのために携帯用気道デバイスを運ぶようになりました。訓練を受けた救急医療士は、現場での介入において、上声門および気管内チューブを使用します。気道管理チューブ市場は、緊急時に即時の気道安定化を要求するプロトコルから恩恵を受けています。災害準備イニシアチブには、気道消耗品の大規模な調達が含まれています。農村クリニックや外傷センターは、転送遅延を減らすために気道キットを備えています。この傾向は、遠隔地やサービスが行き届いていない地域での製品の浸透をサポートします。公衆衛生政策は、国の緊急対応フレームワークにおいて、気道の準備を強調しています。
気道管理チューブ市場のトレンド:
ビデオ喉頭鏡検査とスマート挿管ツールの採用が加速
臨床医は、チューブの配置精度を向上させるためにビデオ支援挿管ツールを採用しています。ビデオ喉頭鏡検査は、難しい解剖学的ケースでの気道の可視化を改善します。これらのデバイスは、挿管の失敗を減らし、迅速な意思決定をサポートします。スマートセンサーの統合により、カフ圧とチューブの位置を監視できます。ICUや高リスクの外科手術での結果を改善します。教育病院は、新しい臨床医の訓練にこれらのデバイスを使用します。AI対応デバイスは、閉塞やチューブの脱臼の自動検出もサポートします。気道管理チューブ市場は、これらのデジタルおよびスマートケアの統合によって拡大しています。
- 例えば、VerathonのGlideScope Core™システムは、デュアル接続が可能な10インチの高解像度タッチスクリーンモニターを備えており、2つのビデオソースを同時に視覚化できます。GlideScopeの専門的なブレードを使用すると、60度の視野を提供し、臨床研究では、ビデオ喉頭鏡検査が予測される困難な気道の患者でも初回成功率が98%に達することが示されています。
交差汚染リスクを防ぐための使い捨てチューブの需要増加
感染制御ポリシーは、入院および外来の両方の環境で使い捨て気道チューブを支持しています。病院は院内感染と気道損傷を最小限に抑えるために交差使用を減らします。ICUや手術室などの高緊急度の環境では、無菌の使い捨てチューブが好まれます。これにより、コストのかかる再処理や滅菌作業の必要性が減少します。ポータブル使い捨てチューブは、外来および緊急医療ユニットで使用されます。メーカーは現在、病院の持続可能性目標を支援するために生分解性のバリエーションを提供しています。感染予防コーティングが統合されたチューブの需要が高まっています。この傾向は、大規模な医療システムにおけるボリュームベースの購買を強化します。
- 例えば、使い捨て内視鏡のリーダーであるAmbu A/Sは、気道チューブと共に頻繁に使用される使い捨て気管支鏡のユニット販売が単一の会計年度で150万ユニットを超え、100%無菌の使い捨て呼吸ソリューションへの大規模な制度的シフトを反映していると報告しました。
先進地域での小児および新生児用気道製品の需要増加
新生児や乳児向けの専門的なチューブは、小児医療基準の向上により注目を集めています。これらの製品は、小さく柔らかく、未発達の気道に合わせて調整されています。NICUや小児病院は、優しく、外傷のない気道アクセスを優先します。小児麻酔科医は手術中に正確なフィット感と柔軟性を必要とします。この傾向は、形状記憶と深さのマーキングが改善された新しいチューブの発売をサポートします。気道管理チューブ市場は、小児外科手術の増加と先天性気道欠損の治療により成長しています。北米とヨーロッパでは、早期介入プログラムが十分に資金提供されているため、需要が強いです。これらの地域はまた、子供向けの安全な気道デバイスの規制承認をサポートしています。
包括的な気道管理キットへのチューブの統合が勢いを増す
臨床医は現在、手術および外傷環境での迅速な展開のために束ねられた気道キットを好んでいます。これらのキットには、チューブ、コネクター、バイトブロック、吸引カテーテルが含まれています。手順時間を短縮し、必要なすべてのアクセサリーの利用可能性を確保します。標準化されたキットは、病院外および軍事環境で有用です。病院は現在、コードブルーカートや手術準備ゾーンのために気道バンドルを発行しています。調達チームは、統一された調達と簡素化された在庫管理の恩恵を受けます。OEMは、外科専門分野や地域のプロトコルに合わせたカスタマイズを提供します。これにより、部門全体でのバンドル調達の増加により、気道管理チューブ市場が活性化されます。
気道管理チューブ市場の課題分析:
規制承認とコンプライアンス基準が地域全体での迅速な製品発売を制限
世界市場での規制承認を得るには、詳細な文書作成、臨床試験、市場後の監視が必要です。各国は独自のデバイス安全要件と品質管理基準を施行しています。小規模メーカーは、承認のタイムラインのために高成長地域への参入が遅れることがよくあります。EU MDRや米国FDAのような地域での規制更新は、パイプラインの商業化を遅らせます。この障壁のために、気道管理チューブ市場では採用が分散しています。企業は国境を越えて規模を拡大するために、コンプライアンスチームと製品の標準化に投資する必要があります。規制監査やリコールは、コストとブランドリスクを増大させます。これにより、小規模企業がグローバルOEMと競争することが難しくなります。
低所得地域での熟練した人材とトレーニングの不足が採用を制限
適切な気道管理には、誤嚥、誤配置、または外傷などのリスクを減らすために十分に訓練されたスタッフが必要です。多くの新興経済国では、麻酔科医や集中治療看護師の不足に直面しています。設備の整っていない施設では、標準的な気道プロトコルやトレーニングリソースが不足していることがよくあります。これにより、手術や緊急時に高度な気道チューブを安全に使用することが制限されます。政府や民間病院はスキルベースのトレーニングを拡大しようとしていますが、特に農村部や資源の乏しい地域ではペースが遅れています。これにより、市場の広範な浸透と一貫した使用が制限されます。デバイスの誤使用や挿管の遅れは、訓練不足の提供者の間で臨床的なためらいを引き起こします。
気道管理チューブ市場の機会:
在宅医療と非病院環境の拡大が成長の道を開く
慢性呼吸器疾患の患者は、しばしば在宅での長期的な気道サポートを必要とします。在宅医療サービスには現在、気管切開ケアや人工呼吸器管理が含まれています。気道管理チューブ市場は、非病院チャネルからの新たな需要を見ています。加湿機能や抗菌機能を備えた携帯可能で挿入しやすいチューブがこれらのニーズを満たします。メーカーは、安全指示書と遠隔モニタリングサポートを備えた在宅用キットを開発しています。このセグメントは、緩和ケアの需要の増加とICU後の回復ニーズの高まりとともに成長しています。
新興経済国は、医療システムの近代化を通じて未開拓の需要を提供
アジア太平洋地域、ラテンアメリカ、アフリカでは、公共および民間部門の両方で医療の拡大が進んでいます。政府はICUのアップグレード、外傷センター、緊急医療システムに投資しています。これらのアップグレードは、基本的および高度な気道チューブの調達を促進します。国際援助と官民パートナーシップは、サービスが行き届いていない病院に装備を提供するのに役立ちます。地元の製造支援とトレーニングプログラムも市場参入のポイントを開きます。外科観光と保険適用の成長が、気道デバイスの採用をさらに促進します。
気道管理チューブ市場のセグメンテーション分析:
製品セグメント別
前病院および緊急環境での使用の容易さから、上咽頭デバイスが強いシェアを持っています。喉頭マスクは、手術における短期的な気道アクセスのためにこのカテゴリーを支配しています。口咽頭および鼻咽頭気道も、非侵襲的ケアにおける換気をサポートします。気管内および気管切開チューブなどの下咽頭デバイスは、長期的な換気およびICU使用において依然として重要です。病院は、複雑な手順での安全な気道管理を確保するために、カフ付き気管内チューブを好みます。気道管理チューブ市場は、抗菌コーティングや低外傷性材料の革新を両セグメントで引き続き支持しています。
- 例えば、Teleflex IncorporatedのLMA Supreme™第2世代喉頭マスクは、最大37 (cmH_{2}O)の高い咽頭封止圧を達成するように設計されており、統合された胃チャンネルにより、50%以上の通常の選択手術で信頼性が高く侵襲性の低い気管内挿管の代替手段として使用できることが文書化された安全プロファイルを提供します。
用途別セグメント
麻酔用途は、気道管理を必要とする手術手順の増加により市場をリードしています。救急医療は、病院前および外傷の状況に適した迅速挿入気道ツールの需要を促進します。集中治療室では、人工呼吸器のサポートと気道保護のために、声門上および声門下デバイスの両方が使用されます。デバイスの選択は、緊急性、患者の状態、および必要なサポートの期間によって異なります。急性期ケアのすべての段階で臨床プロトコルの重要な部分として残っています。
- 例えば、ICU Medical(Smiths Medicalを買収した会社)は、患者の快適さを向上させるために遠位端を気管内で中央に保つ105度のアークデザインを特徴とするPortex® Blue Line Ultra®気管切開チューブを製造しています。これらのチューブは、長期の機械換気と長期気道管理を必要とする患者のために、医療現場で広く利用されています。
エンドユーザー別セグメント
病院は、手術、ICU、およびER部門全体の需要によって最大のエンドユーザーです。外来手術センターは、感染リスクを最小限に抑えるために使い捨ての声門上デバイスを使用します。家庭医療の場では、長期呼吸患者のために気管切開チューブが採用されています。持ち運びが簡単で管理が容易なデバイスへの嗜好の高まりが、家庭での使用をサポートしています。大量調達は、施設設定で依然として高いままです。
セグメンテーション:
製品別セグメント
- 声門上デバイス
- 声門下デバイス
用途別セグメント
- 麻酔
- 救急医療
- 集中治療
エンドユーザー別セグメント
- 病院
- 外来手術センター
- 家庭医療
地域別セグメント
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカ
北米は、気道管理チューブ市場で最大のシェアを持ち、世界の収益の約37%を占めています。この地域は、高い手術件数、先進的なICUインフラ、使い捨て気道デバイスの強い採用から恩恵を受けています。米国は、慢性呼吸器疾患の増加と高齢化人口の増加により市場をリードしています。病院や緊急サービスは、強力な償還方針に支えられた幅広い気道チューブを展開しています。この地域のメーカーは、スマート気道技術と感染制御機能に投資しています。需要は公的および私的医療システムの両方で安定しています。
ヨーロッパ
ヨーロッパは、厳格な臨床ガイドライン、増加する手術手順、高齢化人口により、世界市場の約28%を占めています。ドイツ、フランス、英国のような国々は、広く上声門および下声門デバイスを使用する強力な集中治療ユニットを持っています。医療提供者は患者の安全に焦点を当て、感染率を減少させるために使い捨てチューブを採用しています。MDRフレームワークの下での規制遵守は、革新と調達サイクルに影響を与えます。この地域はまた、高級病院での専門的な小児および新生児気道製品をサポートしています。外来診療および選択的ケア手順における気道デバイスの使用は一貫した成長を見せています。
アジア太平洋、ラテンアメリカ、中東・アフリカ
アジア太平洋は市場の約22%を占め、最も成長が速い地域です。中国、インド、日本は、病院インフラと緊急サービスへの投資の増加を通じて成長を牽引しています。高い人口密度と医療観光の増加により、都市病院での挿管デバイスの需要が増加しています。ラテンアメリカは約7%の市場シェアを持ち、ブラジルとメキシコが主導しており、外傷センターと手術ハブが拡大しています。中東・アフリカは約6%を占め、GCC諸国の公衆衛生支出と新興の集中治療施設に支えられています。これらの地域の気道管理チューブ市場は、国際的なパートナーシップ、スキル構築プログラム、地域の製造努力から恩恵を受けています。
主要プレイヤー分析:
競争分析:
気道管理チューブ市場は中程度に統合されており、グローバルプレイヤーが製品の安全性、ポートフォリオの深さ、臨床的信頼性で競争しています。主要企業は、使い捨てチューブ、感染制御機能、配置の容易さにおける革新に焦点を当てています。製品の差別化は、材料の品質、カフデザイン、先進的な気道ツールとの互換性に集中しています。強力な流通ネットワークと病院契約が市場のリーダーシップを支えています。企業はまた、ブランドの好みを強化するために、臨床医のトレーニングとシミュレーションプログラムに投資しています。地域のメーカーからのコスト効率の高い代替品による安定した競争を示しています。病院や緊急サービスとの戦略的パートナーシップは、ベンダーが長期的な需要を確保するのに役立ちます。
最近の展開:
- 2026年2月、Ambuは2025/26年度第1四半期の財務結果を発表し、内視鏡および気道管理ソリューションによる6%の有機成長を示しました。同社は、複雑な挿管手順中にリアルタイムの視覚化を提供する内蔵カメラ付きのVivaSight™ 2 DLTおよびSLTチューブを統合した包括的なOne Lung Ventilation (OLV) ソリューションを引き続き市場に提供しています。
- 2025年12月、Teleflex Incorporatedは、急性期ケアおよび介入泌尿器科事業を約5億3,000万ドルでIntersurgical Ltd.に売却する最終合意を発表しました。この戦略的売却は2026年後半に完了する予定で、TeleflexのHudson RCIおよびRüschブランドの気道管理ポートフォリオを含み、同社は血管アクセスおよび外科事業ユニットに焦点を移しています。
- 2025年9月、2022年にSmiths Medicalを買収したICU Medicalは、FDAによるいくつかのリコールが指摘された気道管理デバイスの品質と安全性に関する継続的な課題に直面しました。これらの運用上の障害にもかかわらず、同社は市場で主要なプレーヤーであり、気管切開および気管チューブを含むSmiths Medicalの従来のポートフォリオをより広範な呼吸ケア部門に統合しています。
- 2025年5月、Fisher & Paykel Healthcareは、F&P Airvo™ 3デバイスおよびF&P 950™システムの展開拡大により、2025年度の年間収益が過去最高を記録したと発表しました。同社はまた、麻酔および急性期ケア環境でのOptiflow Switch™およびOptiflow Trace™システムの臨床採用の増加を強調し、非侵襲的な気道サポートを強化しました。
レポートのカバレッジ:
この調査レポートは、製品セグメント、アプリケーションセグメント、エンドユーザーセグメント、地域セグメントに基づく詳細な分析を提供します。主要な市場プレーヤーを詳述し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する市場動向、規制シナリオ、技術進歩を探ります。市場成長に対する外部要因および世界経済の変化の影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- 世界の手術件数は増加し続け、医療施設全体での上声門および下声門気道デバイスの長期的な需要を支えるでしょう。
- 病院は、特に集中治療や緊急時における感染管理基準を満たすために、使い捨てチューブをますます採用するでしょう。
- 慢性呼吸器患者のための気管切開ケアが一般化するにつれて、在宅医療が重要な成長分野として浮上するでしょう。
- ビデオ喉頭鏡やセンサーと統合されたスマート気道管理システムは、患者の安全性を高め、挿管時のエラー率を低減するでしょう。
- 小児および新生児用気道製品は、先進的な医療システムが子供向けの特定の集中治療ツールを重視するにつれて、注目を集めるでしょう。
- アジア太平洋地域では、緊急医療インフラへの投資が増加し、ティア2およびティア3都市での最新の気道チューブへのアクセスが拡大するでしょう。
- 規制当局は医療機器の承認を合理化し、新しい先進的な気道ソリューションの市場アクセスを迅速化するでしょう。
- 臨床教育プログラムやシミュレーションベースのトレーニングは、実践者の自信を向上させ、浸透が不十分な地域でのデバイス使用を拡大するでしょう。
- 調達モデルは、リソースの配分と対応準備を最適化するために、バンドルされた気道キットや長期供給契約に向かってシフトするでしょう。
- 競争圧力は、主要プレーヤー間での統合、パートナーシップ、研究開発費の増加を促し、市場での地位を強化するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
気道管理チューブ市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、気道管理チューブ市場はどのくらいの年平均成長率で成長すると予測されていますか?
2025年に最も大きなシェアを持っていた気道管理チューブ市場のセグメントはどれですか?
気道管理チューブ市場の成長を促進している主な要因は何ですか?
気道管理チューブ市場の主要企業はどこですか?
2025年にエアウェイマネジメントチューブ市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 気道管理チューブ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の気道管理チューブ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 2,461.35 million → 2032: USD 4,110.17 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 気道管理チューブ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 気道管理チューブ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における気道管理チューブ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 気道管理チューブ市場市場の成長要因
- 3.3 気道管理チューブ市場市場の抑制要因および課題
- 3.4 気道管理チューブ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 気道管理チューブ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 気道管理チューブ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、気道管理チューブ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 気道管理チューブ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 気道管理チューブ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は気道管理チューブ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 気道管理チューブ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 気道管理チューブ市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 気道管理チューブ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 気道管理チューブ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新気道管理チューブ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の気道管理チューブ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の気道管理チューブ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の気道管理チューブ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の気道管理チューブ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの気道管理チューブ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の気道管理チューブ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの気道管理チューブ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 気道管理チューブ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
