
市場概要:
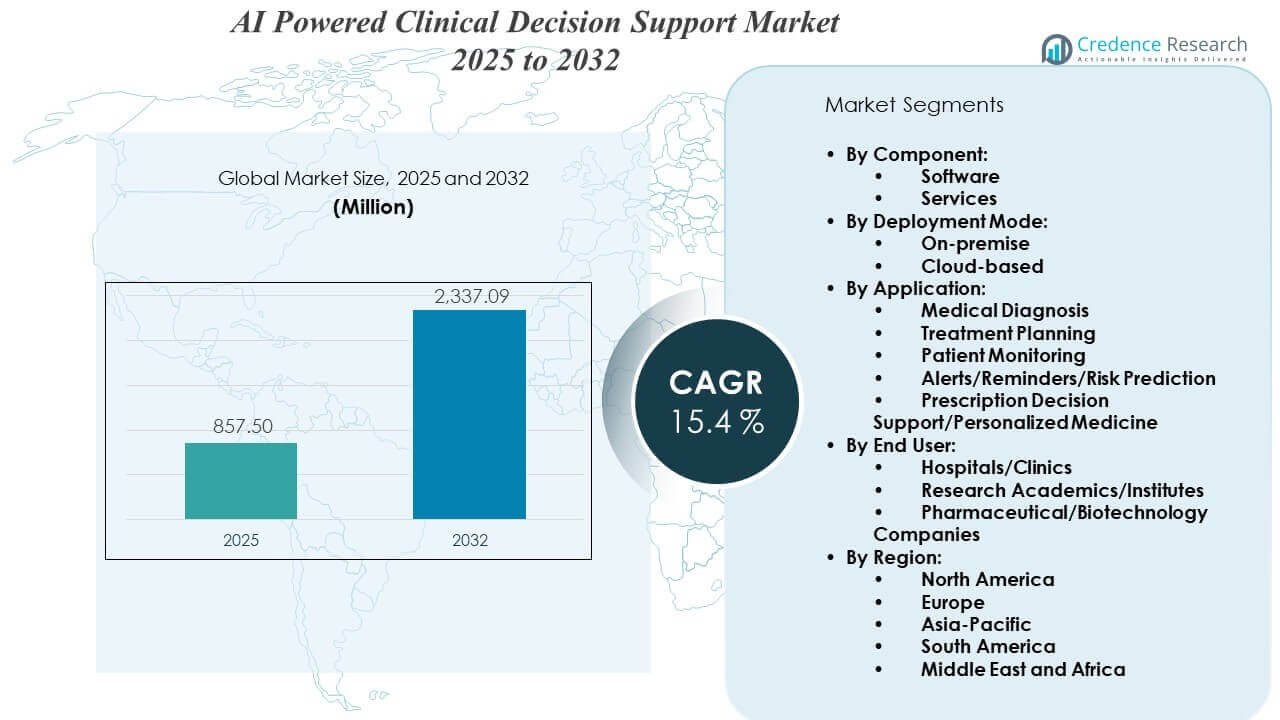
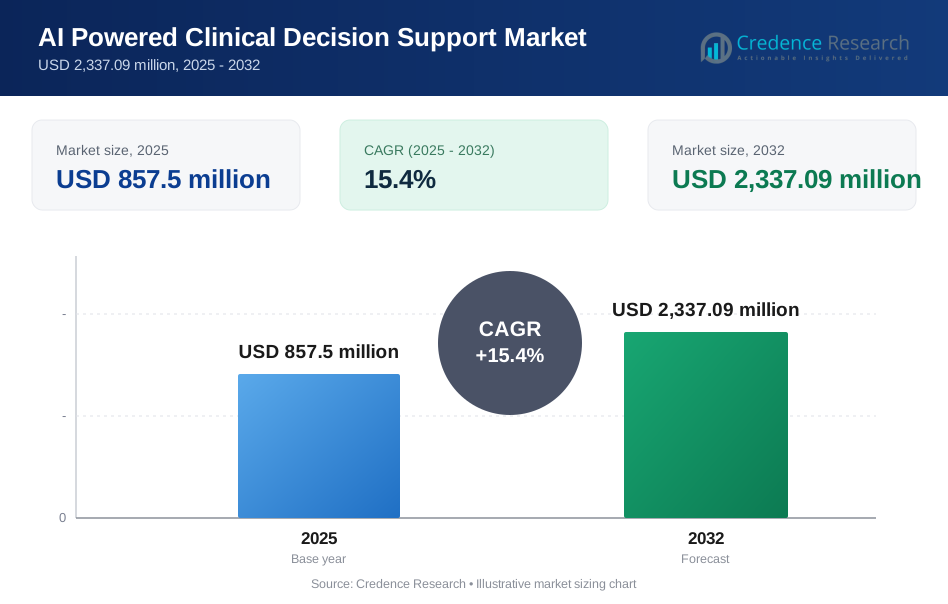
AIを活用した臨床意思決定支援市場は、2025年の8億5750万米ドルから2032年には推定23億3709万米ドルに成長し、2025年から2032年の間に年平均成長率(CAGR)15.4%を記録すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2025年のAIを活用した臨床意思決定支援市場規模 | 8億5750万米ドル |
| AIを活用した臨床意思決定支援市場、CAGR | 5.7% |
| 2032年のAIを活用した臨床意思決定支援市場規模 | 23億3709万米ドル |
この市場は、正確でデータ駆動型のリアルタイム臨床支援ツールの需要が高まっているため、注目を集めています。医療提供者は、診断精度を向上させ、医療ミスを減らし、患者の成果を改善するために、AIを活用したシステムをますます採用しています。電子健康記録(EHR)との統合や自然言語処理および予測分析の進展が採用をさらに支援しています。病院、診療所、研究機関は、大量の医療データを処理するために意思決定支援ツールに投資しています。価値に基づくケアの推進と臨床ワークフローにおけるAIの規制支援の増加も需要を促進しています。
北米は、強力なデジタルヘルスインフラ、好意的な規制、主要な医療システムによる早期採用により、AIを活用した臨床意思決定支援市場をリードしています。ヨーロッパは、特にドイツ、英国、フランスなどの国々でAI統合を通じて医療を近代化しており、これに続いています。アジア太平洋地域は、高成長地域として浮上しており、医療アクセスの拡大、政府のデジタル化プログラム、中国、インド、日本でのAI医療スタートアップへの投資の増加によって推進されています。ラテンアメリカと中東は、インフラと熟練労働力の可用性に制限されているものの、これらのシステムを徐々に採用しています。
市場の洞察:
- AI搭載の臨床意思決定支援市場は、2025年に8億5750万米ドルと評価され、2032年までに23億3709万米ドルに達すると予測されており、予測期間中に年平均成長率15.4%で成長しています。
- 北米(41%)、ヨーロッパ(26%)、アジア太平洋(20%)は、強力な医療ITインフラ、規制の支援、デジタルヘルス変革への投資により市場をリードしています。
- アジア太平洋は20%のシェアを持ち、中国やインドなどの新興経済国での医療アクセスの拡大、政府の資金提供、採用により、最も急成長している地域です。
- ソフトウェアセグメントは、リアルタイム分析の高い需要とEHRシステムとのシームレスな統合により、60%以上の最大シェアを占めました。
- 病院と診療所は、ハイボリュームのケア環境でのスケーラブルなAI駆動の意思決定ツールの必要性から、エンドユーザーマーケットの約55%を占めました。
市場の推進要因:
診断エラーを減らすためのリアルタイム意思決定支援の需要増加
医療提供者は、ケアの現場で即時の洞察を提供するツールを求めています。誤診を減らし、臨床判断を改善する必要性の高まりがAIの採用を支えています。AIと統合された臨床意思決定支援システムは、ラボ、イメージング、EHRからの多様なデータを処理できます。これらのシステムは診断の精度を高め、治療計画の遅延を減らします。AI搭載の臨床意思決定支援市場は、インテリジェントアラートシステムへの投資の増加から恩恵を受けています。病院は今や予測リスクスコアリングに依存して介入を導いています。この需要は、患者の安全性に焦点を当てているため、引き続き増加しています。政府機関や認定機関は、よりスマートな意思決定システムへの移行を支援しています。
- 例えば、ジョンズ・ホプキンスのターゲットリアルタイム早期警告システム(TREWS)などのAIアルゴリズムは、敗血症を最大6時間早く検出し、複数の病院環境で死亡リスクを約20%減少させました。
電子健康記録との統合が機関の採用を促進
EHRプラットフォームには、使いやすさを向上させるためにAI搭載の意思決定支援モジュールが含まれています。AIの統合により、臨床医は非構造化ノートや構造化データから患者の洞察を抽出できます。これらのツールは、文脈に応じたアラートやケアの提案を提供することで、実務者の認知負荷を軽減します。AI搭載の臨床意思決定支援市場は、このような合理化された統合を通じて勢いを増しています。ベンダーは、既存の病院ITエコシステムと一致するソリューションを設計しています。この一致により、トレーニングの負担が軽減され、展開が加速します。医療システムは今やシームレスな相互運用性を持つAIプラットフォームを選択しています。これにより、プロバイダーはアラート疲労を軽減し、実行可能な結果に集中できます。
- 例えば、臨床検索および意思決定アシスタントであるOpenEvidenceは、43万人以上の登録医師と毎月850万件以上の相談を報告しており、AIの洞察を使用して臨床の質問をサポートし、AIデータ統合への実際のユーザーの関与を示しています。
高負荷システムにおける費用対効果の高い医療提供の必要性
病院は、質の高い成果を維持しながらリソースの配分を最適化することを目指しています。AIを活用したシステムは、ケースの優先順位付け、不要な検査の削減、文書作成の自動化を支援します。これらの機能は、過負荷のケア環境における効率性をサポートします。AIを活用した臨床意思決定支援市場は、この自動化主導の節約へのシフトを反映しています。新興市場の政府は、サービスが行き届いていない地域を支援するデジタルツールに投資しています。臨床意思決定システムは、日常的なケースでの専門家の介入の必要性を減少させます。これにより、看護師や一般医師がリアルタイムの意思決定支援を受けられるようになります。これらのシステムは、患者1人あたりの費用を削減するのに役立ちます。
AIシステムの支援的な規制フレームワークと臨床的検証
規制機関は、AIの臨床使用を支援するフレームワークを発行しています。FDAやEMAは、AI対応の診断支援ツールを引き続き承認しています。高い感度と特異性を持つ検証済みモデルは、現在広く使用されています。これにより、プロバイダーがこのような技術を採用する自信が向上します。AIを活用した臨床意思決定支援市場は、AIをバックにしたツールへの信頼の高まりから利益を得ています。医療機関は、実証済みの成果を持つエビデンスベースのシステムを求めています。臨床試験や査読付き研究が製品の受け入れを促進します。市場は、検証済みの臨床的影響を持つソリューションの商業化が迅速化しています。
市場動向:
臨床ノート解釈における自然言語処理の利用拡大
病院は毎日大量の非構造化臨床データを生成しています。自然言語処理(NLP)ツールは、医師のノートや退院サマリーから洞察を抽出します。医療用語で訓練されたNLPモデルは、ケアのギャップを検出したり、合併症をフラグ付けしたりします。これにより、臨床コーディングの自動化やリアルタイムの監査チェックがサポートされます。AIを活用した臨床意思決定支援市場は、このような能力の需要に伴い拡大しています。NLPツールはまた、患者の履歴から健康の社会的決定要因を抽出するのを支援します。これにより、個別化されたリスク評価とケア計画が改善されます。プロバイダーは、これらのツールを採用して臨床ワークフローを充実させ、手動レビューを削減します。この技術は、情報検索と意思決定の速度を向上させます。
- 例えば、EMRの大規模言語モデルは、臨床テキストの要約や分類を支援し、医師の負担を軽減し、文書作成作業を効率化します。
患者データのプライバシーを保護するためのフェデレーテッドラーニングの出現
医療機関は、データのプライバシーと地域の法律への準拠を優先しています。フェデレーテッドラーニングは、データを転送せずにローカルデータでAIモデルを訓練することを可能にします。病院は、プライバシーを保ちながら協力的なAIモデル開発の恩恵を受けることができます。このトレンドは、異なるケア環境での分散型モデル訓練をサポートします。AIを活用した臨床意思決定支援市場は、プライバシーを最優先とする革新をサポートするよう進化しています。フェデレーテッドシステムは、地域のデータセットに適応し、ローカルの精度を向上させます。ベンダーは、オンプレミスおよびクラウド環境でのモデルの安全な展開を促進しています。機関は、GDPRやHIPAA基準を満たすためにこれらのフレームワークを好みます。このトレンドは、コンプライアンスチームの間でAIツールへの信頼を向上させます。
サブクリニカル分野における専門特化型AIモジュールの採用
現在、医療システムは腫瘍学、心臓病学、放射線学などの専門分野に特化したAIモジュールを模索しています。これらのツールは、診断、治療、モニタリングにおいて精密なガイダンスを提供します。サブスペシャリティAIは、一般モデルでは見逃されがちな異常の検出をサポートします。AIを活用した臨床意思決定支援市場は、このセグメンテーションのトレンドから恩恵を受けています。ベンダーは、専門化されたアルゴリズムを用いてニッチな臨床領域をターゲットにしています。専門に特化したAIは、学術および三次医療センターでより迅速に普及しています。これにより、複雑な患者プロファイルに対する意思決定の正確性が向上します。病院は、主要な診療科に合わせた臨床意思決定システムを求めています。このトレンドは、先進国と発展途上国の両方で市場の拡大を支えています。
- 例えば、Viz.aiは、AIベースの脳卒中検出プラットフォームがCTスキャンで大血管閉塞を迅速に特定することにより、米国のいくつかの病院ネットワークで治療までの時間を50分以上短縮したと報告しています。
音声ベースの臨床インターフェースとスマートアシスタントへのシフト
臨床医は、患者データへのアクセスや意思決定のプロンプトを受け取るために、音声対応ツールをますます使用しています。EHRに組み込まれたスマートアシスタントは、手術や病棟ラウンド中のハンズフリー操作を可能にします。音声AIはアクセシビリティを向上させ、文書化の遅延を減らします。AIを活用した臨床意思決定支援市場は、このユーザーインタラクションの変化に対応しています。音声認識ツールは、サポートシステムとのリアルタイムのエンゲージメントを改善します。病院は、緊急治療室や手術室で音声AIを展開し、即時のクエリに対応しています。これらのインターフェースは、ワークフローの効率を改善し、画面への依存を減らします。ベンダーは、迅速な導入をサポートし、ケア環境での生産性を向上させるために音声UXを統合しています。
市場の課題分析:
データ品質の問題と断片化された医療情報システム
医療データセットは、機関や地域によって一貫性がありません。AIモデルは、入力が完全性や標準化を欠いている場合、うまく機能しません。病院は、文書化においてさまざまな形式やコーディングプラクティスを使用しています。AIを活用した臨床意思決定支援市場は、データの断片化による抵抗に直面しています。不正確または不完全なデータは、AIの予測の信頼性を低下させます。機関は、堅牢なデータガバナンスと標準マッピングツールを必要としています。相互運用性の課題も、機関間の展開を制限しています。ある地域で訓練されたモデルは、適応なしでは他の地域で一般化できない場合があります。これらの制約は、リソースが限られた病院や中規模病院での大規模な統合を遅らせます。
臨床受け入れの障壁とAI推奨に対する信頼のギャップ
多くの臨床医は、機械生成の決定に依存することに慎重です。モデルの透明性、説明可能性、説明責任に関する懸念が生じています。AIを活用した臨床意思決定支援市場は、モデルの監査可能性を通じて信頼の欠如に対処する必要があります。特にクリティカルケアの現場では、医師は提案の明確な根拠を求めています。説明のない警告や推奨は、システムの不使用につながることがよくあります。ベンダーは、説明可能なAIとフィードバックループを製品設計に組み込むために取り組んでいます。自律的な意思決定に関する規制の不確実性も、躊躇の一因となっています。明確な臨床所有権がなければ、システムは無視されるリスクがあります。成功する導入には、臨床的関連性と倫理的な安全策に対する信頼が必要です。
市場機会:
より広範なリーチのための外来および遠隔医療環境への拡大
ケアは病院を超えて、外来およびリモートケア環境へと移行しています。AIツールは、クリニック、在宅ケア、バーチャル相談での意思決定をサポートできます。AIを活用した臨床意思決定支援市場は、プライマリケアや地域ケアで新しいユーザーを見つけています。これにより、最前線の労働者がタイムリーで情報に基づいた決定を下すことが可能になります。クラウドベースのAIシステムは、リモートアクセスと分散型モニタリングをサポートします。政府はテレヘルスの拡大を促進し、AIをフォースマルチプライヤーとして見ています。このシフトにより、農村部やインフラが整っていない地域で新たな機会が開かれます。
技術企業と医療提供者の協力によるイノベーション
テクノロジーの巨人や医療技術のスタートアップは、病院チェーンと協力してAIソリューションを共同開発しています。これらのパートナーシップは、意思決定ツールのテスト、検証、スケーリングを加速します。AIを活用した臨床意思決定支援市場は、マルチステークホルダーエコシステムから利益を得ています。ジョイントベンチャーは、データアクセス、モデルの洗練、ユーザーのトレーニングを改善します。病院は、自分たちの実践パターンに合ったオーダーメイドのツールから利益を得ます。このような提携は、商業化を迅速化し、グローバルな製品パイプラインを強化します。
市場セグメンテーション分析:
コンポーネント別
ソフトウェアセグメントは、意思決定の自動化、データ分析、システム統合における中心的な役割のため、支配的な地位を占めています。これにより、迅速な展開、ユーザーフレンドリーなインターフェース、アルゴリズムに基づく洞察が可能になります。トレーニング、サポート、システム最適化の需要が高まる中で、サービスの重要性が増しています。病院や研究センターは、システムのパフォーマンスとコンプライアンスを最大化するために、マネージドサービスを必要とすることがよくあります。
- 例えば、OpenEvidenceのDeepConsultのようなAIプラットフォームは、診断決定を支援するために臨床文献全体の証拠を統合する推論システムを備えており、大規模な臨床医の採用に貢献しています。
導入モード別
クラウドベースの導入は、そのスケーラビリティ、リモートアクセス、低い初期コストのためにリードしています。医療提供者は、より簡単な更新と相互運用性のためにクラウドプラットフォームを好みます。大規模な機関では、データの完全な管理とセキュリティコンプライアンスが必要なため、オンプレミスの導入も依然として関連性があります。AIを活用した臨床意思決定支援市場は、規制およびインフラニーズに応じて両方のモデルをサポートしています。
- 例えば、Tandem Healthのようなベンダーのアンビエントスクライブソリューションは、地域のデータプライバシースタンダードに準拠しながら、臨床医の音声を構造化されたノートに変換します。
アプリケーション別
医療診断および治療計画セグメントは、最も高い採用を推進しています。これらのアプリケーションは、臨床の正確性を向上させ、診断の遅延を減少させます。患者のモニタリングとアラート/リマインダーは、積極的なケアとリスク軽減を支援します。処方意思決定支援は、個別化医療戦略において重要な役割を果たします。病院は、遺伝的、行動的、歴史的な患者データに基づいて治療を調整するためにこれを使用します。
エンドユーザー別
病院やクリニックは、高い患者数と複雑なケアの要求のため、依然として最大のユーザーです。研究機関は、臨床試験と証拠生成をサポートするためにこれらのシステムを採用しています。製薬会社やバイオテクノロジー企業は、試験プロトコルを洗練し、薬物ターゲティングを改善するためにこれらを使用します。各セグメントは、運用目標に合わせたAIモデルを求めています。
セグメンテーション:
コンポーネント別:
- ソフトウェア
- サービス
導入モード別:
- オンプレミス
- クラウドベース
アプリケーション別:
- 医療診断
- 治療計画
- 患者モニタリング
- アラート/リマインダー/リスク予測
- 処方決定支援/個別化医療
エンドユーザー別:
- 病院/クリニック
- 研究学術機関/研究所
- 製薬/バイオテクノロジー企業
地域別:
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北米は強力な技術基盤と高い採用率でリード
北米はAIを活用した臨床意思決定支援市場で41%以上の市場シェアを持ち、支配的な地位を占めています。この地域は、確立された医療ITエコシステム、強力な政府支援、AI技術の早期統合の恩恵を受けています。Epic SystemsやOracleなどの米国を拠点とする主要ベンダーは、臨床システム内でAIモジュールを拡大し続けています。高い一人当たりの医療支出とデジタルヘルスイノベーションに対する規制の奨励が成長を促進しています。病院や学術機関は、AI企業と積極的に提携し、臨床ツールの共同開発とテストを行っています。カナダもまた、全国的な健康デジタル化プログラムを通じて大きな関心を示し、地域の安定した成長に貢献しています。
ヨーロッパはコンプライアンスと研究投資による安定した成長を維持
ヨーロッパは世界市場の約26%を占め、2番目に大きなシェアを持っています。GDPRなどのデータ保護法に対するコンプライアンスの強調が、安全なAIシステムの採用に影響を与えています。ドイツ、イギリス、オランダなどの国々は、病院のデジタル化と臨床研究の採用において先導しています。個別化治療、患者モニタリング、薬剤開発を支援するAIツールに広範な関心が寄せられています。EUが支援するイニシアチブは、大学病院や国立医療システムでのAIパイロットを資金提供しています。ヨーロッパのAIを活用した臨床意思決定支援市場は、国境を越えた協力とイノベーションに焦点を当てた規制を通じて成熟し続けています。
アジア太平洋は拡大する医療アクセスで高成長市場として浮上
アジア太平洋地域は世界市場の20%近くを占めており、最も速いCAGRを記録すると予想されています。中国、インド、日本は、デジタルヘルスへの投資、患者負荷の増加、医療インフラの拡大により、この地域をリードしています。政府は、リソースの制約を管理し、地方の医療提供を改善するために、AIベースの臨床システムに資金を提供しています。地域の医療ニーズに合わせた製品を拡大するために、地元のスタートアップやグローバルベンダーが活動しています。韓国とシンガポールは、AIを活用したスマート病院モデルのテストベッドとして機能しています。アジア太平洋地域のAIを活用した臨床意思決定支援市場は、スケーラブルでコスト効率の高い臨床ソリューションの需要の高まりにより急速に成長しています。
主要プレイヤー分析:
- Epic Systems Corporation (米国)
- Oracle (米国)
- Wolters Kluwer N.V. (オランダ)
- Merative (米国)
- Change Healthcare (米国)
- Veradigm Inc. (米国)
- athenahealth (米国)
- Elsevier B.V. (オランダ)
- IQVIA
競争分析:
AIを活用した臨床意思決定支援市場は、確立されたヘルスITベンダーと専門のAIソリューションプロバイダーの混合により、非常に競争が激しいです。大手企業は、顧客維持を強化するために、既存のEHRや臨床ワークフロープラットフォームにAIを組み込むことに注力しています。中規模企業は、腫瘍学や放射線学に特化した意思決定ツールなどのニッチな臨床専門知識を通じて競争しています。競争は、モデルの精度、説明可能性、規制準備、相互運用性に集中しています。企業は、医師の信頼を築くために、臨床検証と実世界の証拠に多額の投資を行っています。病院や研究機関との戦略的パートナーシップは、製品の迅速な改良をサポートしています。また、クラウドやデータ分析企業がヘルスケアAIに参入することで競争が激化しています。
最近の展開:
- 2026年2月、オラクル・ヘルスは臨床AIエージェントにオーダー作成機能を追加しました。環境音を利用して臨床オーダーを作成し、管理上の負担を軽減しながら、臨床意思決定支援における患者ケアを向上させます。
- 2025年9月、ウォルターズ・クルワー・ヘルスは、7,600人の専門家による臨床インテリジェンスを活用し、ケアの現場で医療質問に対するエビデンスに基づいた回答を提供する生成AI搭載の臨床意思決定支援ソリューション「UpToDate Expert AI」を発表しました。
- 2025年5月、オラクルはクリーブランド・クリニックおよびG42との戦略的パートナーシップを発表し、インテリジェントな臨床意思決定支援と精密医療のためにオラクル・ヘルスのアプリケーションを統合したグローバルAI駆動の医療プラットフォームを立ち上げました。
レポートのカバレッジ:
この調査レポートは、コンポーネント、導入モード、アプリケーション、エンドユーザー、地域に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場ダイナミクス、規制シナリオ、技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 病院は、臨床効率と精度を大規模に向上させるために、診断画像、治療決定支援、患者リスクスコアリングにおけるAI統合を拡大します。
- ベンダーは、透明性、追跡可能性、自動化された意思決定システムへの臨床医の信頼に対する需要の高まりに応えるため、説明可能なAIモデルの開発を優先します。
- クラウドベースのプラットフォームは、特にコスト効率の高いスケーラビリティを目指す中規模病院や新興医療システムにおいて、従来のオンプレミス展開に取って代わるでしょう。
- AIベースの処方支援ツールは、特に腫瘍学や慢性疾患管理において、遺伝的および行動データに基づいて治療を調整することで、個別化医療を強化します。
- リアルタイムアラートと予測分析は、時間に敏感な介入をサポートするために、救急部門、集中治療室、外科センターで重要になります。
- AIモデルのローカライゼーションが重要性を増し、企業は地域の言語、疾病プロファイル、臨床プロトコルに合わせてツールをカスタマイズし、関連性を高めます。
- 全国および地域の電子健康記録との完全な相互運用性が、特にヨーロッパとアジア太平洋地域でのベンダー選択における重要な差別化要因になります。
- 音声対応のAIインターフェースと仮想臨床アシスタントが普及し、データ入力を簡素化し、画面時間を短縮し、マルチタスクを行う臨床医をサポートします。
- AI開発者、学術医療センター、政府支援の健康プログラム間のパートナーシップが増加し、より迅速な検証と実世界でのテストを可能にします。
- 規制機関は、臨床的に検証されたAIツールの承認を加速し、継続的な学習システムと市場後の監視をサポートするための最新のフレームワークを提供します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
AIを活用した臨床意思決定支援市場の現在の市場規模はどれくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、AI搭載の臨床意思決定支援市場はどの年平均成長率で成長すると予測されていますか?
2025年に最も大きなシェアを持っていたAI搭載の臨床意思決定支援市場のセグメントはどれですか?
AIを活用した臨床意思決定支援市場の成長を促進している主な要因は何ですか?
AIを活用した臨床意思決定支援市場の主要企業はどこですか?
2025年にAI搭載の臨床意思決定支援市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 AIを活用した臨床意思決定支援市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のAIを活用した臨床意思決定支援市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 857.5 million → 2032: USD 2,337.09 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 AIを活用した臨床意思決定支援市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. AIを活用した臨床意思決定支援市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるAIを活用した臨床意思決定支援市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 AIを活用した臨床意思決定支援市場市場の成長要因
- 3.3 AIを活用した臨床意思決定支援市場市場の抑制要因および課題
- 3.4 AIを活用した臨床意思決定支援市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 AIを活用した臨床意思決定支援市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 AIを活用した臨床意思決定支援市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、AIを活用した臨床意思決定支援市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 AIを活用した臨床意思決定支援市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. AIを活用した臨床意思決定支援市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はAIを活用した臨床意思決定支援市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 AIを活用した臨床意思決定支援市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 AIを活用した臨床意思決定支援市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 AIを活用した臨床意思決定支援市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 AIを活用した臨床意思決定支援市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新AIを活用した臨床意思決定支援市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のAIを活用した臨床意思決定支援市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のAIを活用した臨床意思決定支援市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のAIを活用した臨床意思決定支援市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のAIを活用した臨床意思決定支援市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのAIを活用した臨床意思決定支援市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のAIを活用した臨床意思決定支援市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのAIを活用した臨床意思決定支援市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. AIを活用した臨床意思決定支援市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
