
IVD市場における人工知能の概要:
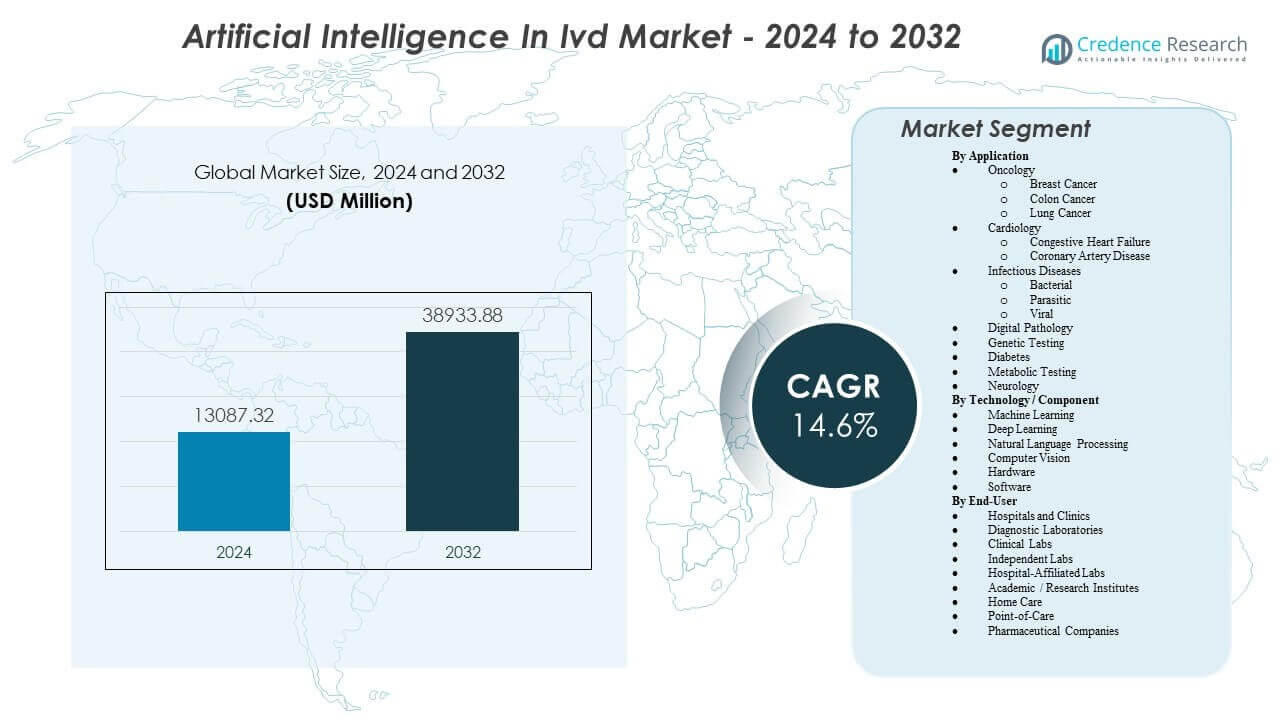
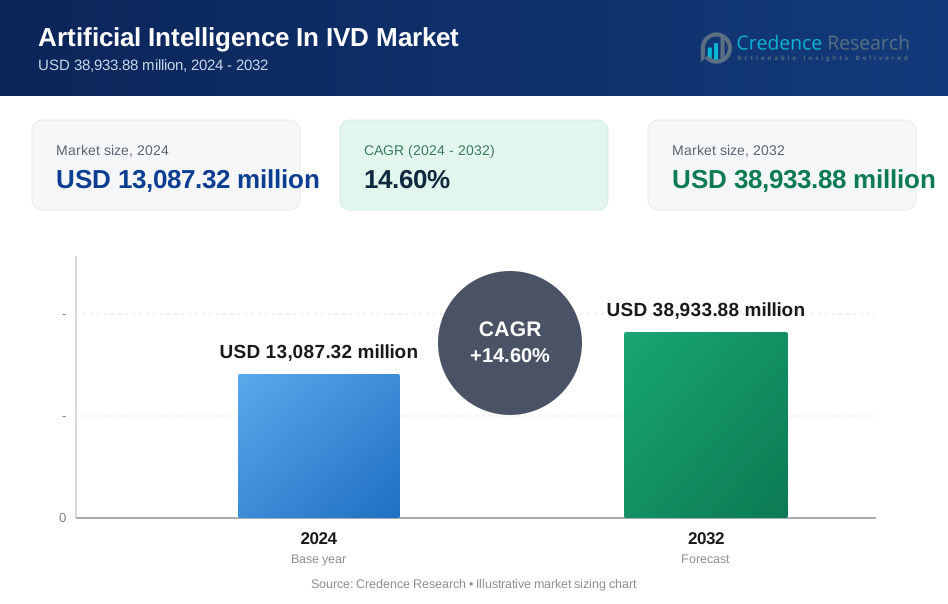
IVD市場における人工知能は、2024年の13,087.32百万米ドルから2032年には推定38,933.88百万米ドルに成長すると予測されており、2024年から2032年までの年平均成長率(CAGR)は14.6%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のIVD市場における人工知能の市場規模 | 13,087.32百万米ドル |
| IVD市場における人工知能のCAGR | 14.6% |
| 2032年のIVD市場における人工知能の市場規模 | 38,933.88百万米ドル |
強力な市場の推進要因には、早期の病気検出に対する需要の高まりが含まれ、これにより従来の方法では容易に認識できないパターンを特定するAIツールをラボが導入することが促進されています。プロバイダーは、熟練したラボ専門家の不足の中で運用を安定させるために自動化を求めています。企業はリアルタイムの解釈を支援する適応型アルゴリズムを開発し、腫瘍学、感染症検査、遺伝子分析全体で診断性能を向上させています。AIが報告の精度を向上させ、大規模および中規模のラボ全体で調整されたワークフローを強化するにつれて、採用は急速に拡大しています。
北米は、先進的なデジタルインフラ、強力な臨床研究活動、およびヘルスケアネットワーク全体での自動化された診断システムの高い採用により市場をリードしています。ヨーロッパは、デジタル病理学、分子プラットフォーム、およびAI支援のスクリーニングプログラムの広範な統合により続いています。アジア太平洋地域は、国々が診断能力を拡大し、病院やラボ全体でのデジタルトランスフォーメーションの取り組みに投資するにつれて、最も急成長している地域として浮上しています。ラテンアメリカと中東・アフリカは、近代化の取り組みとAIベースの診断ツールの利用の増加により、着実な進展を示しています。
IVD市場における人工知能の洞察:
- IVD市場における人工知能は、2024年のUSD 13,087.32百万から2032年までにUSD 38,933.88百万に成長すると予測されており、予測期間中に14.6%のCAGRを記録します。
- 早期の病気発見と自動診断解釈の強い需要が、腫瘍学、感染症、遺伝子検査、デジタル病理学におけるAIツールの広範な採用を促進しています。
- 市場の成長は、規制の複雑さ、データ品質の問題、多様な人口と実験室環境におけるAIアルゴリズムの検証の課題などの制約に直面しています。
- 北米は強力なデジタルインフラと医療システム全体での高い導入により市場をリードしており、ヨーロッパはAI強化診断ワークフローの統合の増加により続いています。
- アジア太平洋地域は、実験室の能力拡大、デジタルヘルス投資の増加、AI駆動の診断ソリューションの受け入れの高まりにより、最も急成長している地域として浮上しています。
IVD市場における人工知能の推進要因
臨床および実験室環境におけるAI強化診断ワークフローの採用拡大
医療システムは、テストの精度と速度を向上させる自動診断ワークフローを採用しています。プロバイダーは手動エラーを削減し、明確な臨床判断をサポートする機械学習ツールに依存しています。実験室は、サンプル分析と報告を改善するスケーラブルなプラットフォームで増加するテスト量を処理します。これは、機器とソフトウェアシステム間のデータのシームレスな移動を強化します。IVD市場における人工知能は、効率的な運用を求める病院から恩恵を受けています。臨床医は微細な病気のマーカーを強調するシステムを評価します。ベンダーは、専門的および日常的なテストをサポートする統合診断ツールを拡大しています。複数の状態やケア設定に適応するソリューションの需要が高まっています。
- 例えば、Beckman CoulterのDxU Iris統合尿検査ワークセルは、デジタルフローモルフォロジー技術とAIを利用して12種類の粒子を自動分類し、高ボリュームの実験室環境で手動顕微鏡レビューを最大78%削減します。
予測分析の統合による早期病気発見の需要増加
予測分析ツールは、明確なパターン識別により早期段階での病気の発見を助けます。プロバイダーは、複雑な生物学的信号の迅速な解釈をサポートするアルゴリズムに依存しています。これは、腫瘍学、感染症、代謝テストにおける診断精度を向上させます。IVD市場における人工知能は、タイムリーなリスク評価に対する期待の高まりから勢いを増しています。患者は不確実性を減らした迅速な診断を期待しています。病院は、迅速な介入のために重要なケースを強調する自動システムを展開しています。開発者は、拡大するデータセットから学ぶモデルを改善しています。公衆衛生プログラムでは、より強力な監視を求めて採用が進んでいます。
個別化医療の拡大が患者データのアルゴリズムベースの解釈を推進
パーソナライズされたケアモデルには、検査結果を患者プロファイルと結びつけるツールが必要です。プロバイダーは、ターゲットを絞った洞察で治療の選択肢を絞り込むアルゴリズムを採用しています。これにより、分子および遺伝的信号に基づいた治療の整合性が向上します。IVD市場における人工知能は、精密ケアをサポートする検査の需要により進化しています。ラボは、病気のサブタイプを明確に分類する自動化ツールを使用しています。ベンダーは、複数のデータ形式を統一し、簡単に解釈できるプラットフォームを提供しています。テストの洞察と治療計画を迅速に一致させる必要がある臨床医がいる場所で成長が強化されます。研究機関は、バイオマーカー分析を導くためにAIに依存しています。
熟練したラボ人材の不足が自動化導入を加速
ラボは、ワークフローの安定性に圧力をかける人材不足に直面しています。自動化システムは手作業のステップを減らし、検査のタイムラインを改善します。診断精度を下げることなく高スループットをサポートします。IVD市場における人工知能は、自動化が専門知識の不足を補うために拡大しています。病院は、最小限の手動監視を必要とするツールを重視しています。日常業務は効率を高めるAI対応システムに移行しています。開発者は、直感的なインターフェースでスタッフを迅速にトレーニングするプラットフォームを設計しています。世界の医療システムは、診断業務を安定させるために自動化に依存しています。
- 例えば、Sysmex DI-60自動細胞画像分析装置は、AIベースの形態学を統合して白血球を事前分類し、専門的な手動血液学の専門知識を大幅に削減しながら、1時間あたり最大30枚のスライドを処理する速度を維持します。
IVD市場における人工知能のトレンド
画像、分子、臨床の洞察を統合するマルチモーダルデータプラットフォームの統合
マルチモーダルシステムは、画像、分子結果、患者の履歴を1つのインターフェースで統合します。プロバイダーは、臨床解釈を簡素化する統一されたダッシュボードを重視しています。これにより、チームは病気の進行をより明確に評価できます。IVD市場における人工知能は、多様な診断ストリームをリンクするプラットフォームに向かっています。ベンダーは、ゲノム、放射線学、病理学の入力を統合するツールを開発しています。ラボはデータ管理の断片化が減少することで利益を得ています。医療システムが統合された分析フレームワークを求める中で成長が進んでいます。複雑なケースの統合ビューを必要とする臨床医がいる場所で採用が強化されています。
スケーラブルでリモート診断能力をサポートするクラウドベースのAIモデルの拡大
クラウドプラットフォームは、大規模なデータセットと柔軟な展開モデルをサポートします。ラボは、重いハードウェア投資なしにAIアルゴリズムにアクセスできます。これにより、リモート診断ワークフローの信頼性が向上します。IVD市場における人工知能は、分散型テストネットワークを可能にするソリューションにシフトしています。プロバイダーはリアルタイム分析へのアクセスを強化しています。ベンダーは精度を向上させるためにクラウドエンジンを迅速に更新しています。医療システムは、ケアの継続性を強化するためにリモートツールを使用しています。限られた地域資源を持つ機関にとって、スケーリングが容易になります。
リアルタイム学習サイクルを通じて診断精度を向上させる適応アルゴリズムの出現
適応モデルは、新しい臨床データセットから学ぶことで予測を改善します。プロバイダーは、分類精度を向上させる継続的な更新に依存しています。これにより、多様な条件下での結果に対する信頼が高まります。体外診断における人工知能市場は、自己改善ツールへのシフトを経験しています。研究所は、進化する病気のパターンに適応するシステムを重視しています。ベンダーは、より柔軟性をサポートするためにリアルタイムのトレーニングサイクルを統合しています。研究センターは、実験的診断を導くために適応プラットフォームに投資しています。変動する集団におけるパフォーマンスの安定性により成長が促進されています。
- 例えば、Caption Health(現在はGE HealthCareの一部)は、超音波取得中にリアルタイムのガイダンスを提供するCaption AIプラットフォーム向けに適応AIを開発しました。臨床研究では、超音波の経験がない医療専門家が、さまざまな体型の患者の98.8%で診断品質の検査を実施できることが示されました。
迅速なスクリーニング結果のためのポイントオブケアテストデバイスとのAI統合の進展
ポイントオブケアシステムは、即時の解釈精度を向上させるAIツールを獲得しています。プロバイダーは、ケアの決定を導く迅速なスクリーニング能力を重視しています。これにより、地域レベルのテストプログラムが強化されます。体外診断における人工知能市場は、分散型診断サポートに向かっています。ベンダーは、自動スコアリング機能を備えたコンパクトなツールを設計しています。患者は、待ち時間の短縮と明確な結果の恩恵を受けます。遠隔クリニックは、高いテスト需要を管理するためにAIサポートデバイスを使用しています。中央ラボのインフラが限られている場所での採用が増加しています。
- 例えば、Sight DiagnosticsのSight OLOアナライザーは、コンピュータビジョンとAIを使用して指先のサンプルから完全血球計算(CBC)を実施し、サンプルごとに1,000以上のデジタル画像を分析して10分でラボ品質の結果を提供します。
市場の課題分析
地域ごとにAI駆動の診断モデルの検証を遅らせる規制の複雑さ
規制機関は、採用を遅らせる厳格な検証プロセスでAIモデルを評価します。利害関係者はアルゴリズム承認のためのさまざまなガイドラインをナビゲートします。これにより、深い文書化要件を満たさなければならない開発者に圧力がかかります。体外診断における人工知能市場は、長いレビューサイクルによる遅延に直面しています。コンプライアンスに関する明確さが低い場合、医療システムは躊躇します。ベンダーは、複数の規制期待を満たすために製品設計を調整します。テストラボは、モデルの透明性に関する保証を必要とします。証拠基準が国ごとに大きく異なる場合、成長は遅れます。
多様な患者集団におけるアルゴリズムの信頼性に影響を与えるデータ品質の制限
データソースは構造と完全性が異なり、モデルの精度を低下させます。研究所は、一貫性のないサンプルラベルとフォーマットに苦労しています。これにより、臨床環境での予測性能が弱まります。体外診断における人工知能市場は、データセットが広範な集団を代表しない場合に課題に直面しています。バイアスリスクが高いと見られる場合、プロバイダーは躊躇します。ベンダーは、制御された入力でデータセットの多様性を向上させるために投資しています。検証チームは、新しいコホートにおけるモデル性能を調査します。医療システムは、大規模な自動化を採用する前に強力な証拠を必要とします。
市場機会
公的および民間医療システム全体でのAI対応の精密診断への投資の増加
政府と民間投資家は、AIを活用した診断インフラへの資金を増やしています。病院はデジタル能力を拡大し、疾病管理プログラムを強化します。これにより、生物学的および臨床的信号を組み合わせた高度なツールの需要が高まります。体外診断における人工知能市場は、パートナーシップや研究協力を通じて新たな機会を得ています。ベンダーは、支援が行き届いていない地域向けにスケーラブルなプラットフォームを立ち上げます。大学は、専門的な診断を支援するアルゴリズムベースの革新を探求しています。スタートアップは、複雑な状態に対応するターゲットモデルを作成します。資金調達の勢いが次世代ソリューションの商業化を加速させます。
スケーラブルでリソースが少ないAI診断プラットフォームによる新興市場での拡大の可能性
新興経済国は、費用対効果の高いAIツールでラボネットワークを近代化しています。プロバイダーは、限られた物理インフラで動作するモジュール式システムを採用しています。これにより、地域の健康センター全体での広範な展開がサポートされます。体外診断における人工知能市場は、アクセス可能な検査の需要の高まりから恩恵を受けています。ベンダーは、分散型ワークフローに適したコンパクトなツールを製造しています。政府プログラムは、AIガイド付き公衆衛生イニシアチブの支援を強化しています。スクリーニングプログラムは、モバイルおよびポータブルプラットフォームを通じて拡大しています。診断のギャップが依然として大きい場所での成長が増加しています。
市場セグメンテーション分析:
用途別
体外診断における人工知能市場の用途セグメントは、腫瘍学、心臓病学、感染症、代謝検査にわたる広範な使用により拡大しています。腫瘍学は、乳がん、大腸がん、肺がんの診断が強力なパターン認識と自動化された洞察を必要とするため、需要を牽引しています。心臓病学は、うっ血性心不全や冠動脈疾患の検出をサポートするツールで勢いを増しています。感染症検査は、細菌、寄生虫、ウイルス病原体を明確に分類するモデルによって改善されています。デジタル病理プラットフォームは、スライドを一貫した信頼性で解釈するためにAIを採用しています。遺伝子検査は、精密医療を導く複雑なマーカーを処理するためにAIを使用しています。糖尿病および代謝検査は、スクリーニングと継続的な疾病モニタリングをサポートする自動スコアリング機能に依存しています。神経学は、早期障害識別のための微細なバイオマーカーを強調するツールから恩恵を受けています。
- 例えば、Google HealthのAIモデルは、乳がんのマンモグラムをスクリーニングする際に、ヒトの放射線科医と比較して偽陽性を5.7%、偽陰性を9.4%削減しました。
技術/コンポーネント別
体外診断における人工知能市場の技術セグメントは、機械学習、ディープラーニング、NLP、コンピュータビジョンの強力な使用により成長しています。機械学習は、迅速な予測スコアリングを必要とする日常的なワークフローを推進します。ディープラーニングモデルは、従来のシステムが見逃す複雑なパターンを検出します。NLPは、構造化および非構造化診断テキストからの洞察の抽出をサポートします。コンピュータビジョンは、病理学および放射線関連の検査における画像ベースの診断を強化します。高性能システムが安定した速度で大規模データセットを処理する場所でハードウェアの需要が高まっています。ソフトウェアの採用は、ラボがクラウドおよびオンプレミスツールを統合し、自動化された意思決定経路をサポートするにつれて増加しています。これにより、全体的な検査効率とアプリケーション全体の一貫性が強化されます。
- 例えば、Paige AIは「Paige Prostate」ディープラーニングシステムに対してFDAのde novo認可を受けており、デジタルスライドで前立腺癌を検出する際に0.99のAUC(曲線下面積)を達成しました。
エンドユーザー別
IVD市場における人工知能のエンドユーザーセグメントには、病院、診療所、診断ラボ、臨床ラボ、独立ラボが含まれます。病院はAIツールを導入して診断のスループットを向上させ、迅速なケアの決定をサポートします。診断ラボは高いサンプル量を管理するために自動化プラットフォームを使用します。臨床ラボは手動解釈のステップを減らし、報告のタイムラインを安定させるためにAIを適用します。独立ラボは多様なテストメニューに適合する柔軟なソリューションを採用します。病院付属のラボは電子記録と統合された調整されたワークフローに依存します。学術および研究機関は実験的診断のためのアルゴリズムモデルを探求します。在宅ケアおよびポイントオブケアの設定では、迅速なスクリーニングをガイドするコンパクトなAIシステムを使用します。製薬会社は試験のモニタリングとバイオマーカー評価を強化するためにAI支援診断を採用します。
セグメンテーション:
用途別
- 腫瘍学
- 乳癌
- 大腸癌
- 肺癌
- 心臓病学
- うっ血性心不全
- 冠動脈疾患
- 感染症
- 細菌性
- 寄生虫性
- ウイルス性
- デジタル病理学
- 遺伝子検査
- 糖尿病
- 代謝検査
- 神経学
技術 / コンポーネント別
- 機械学習
- 深層学習
- 自然言語処理
- コンピュータビジョン
- ハードウェア
- ソフトウェア
エンドユーザー別
- 病院および診療所
- 診断ラボ
- 臨床ラボ
- 独立ラボ
- 病院付属ラボ
- 学術 / 研究機関
- 在宅ケア
- ポイントオブケア
- 製薬会社
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカは、アメリカ合衆国とカナダでの自動診断の強力な採用によって35%の人工知能IVD市場を占めています。病院や研究所は、早期の病気発見と報告の精度を強化するAI対応のワークフローを拡大しています。これは、腫瘍学、遺伝子スクリーニング、感染症プログラムに関連する高スループットテストのニーズをサポートします。ベンダーは主要な医療システムとのパートナーシップを通じて存在感を強化しています。研究機関は、精密医療の取り組みに沿ったアルゴリズムの開発に貢献しています。規制の明確化は、先進的な診断ソフトウェアの評価と安全な展開を促進します。
ヨーロッパは市場シェアの30%を占めており、ドイツ、イギリス、フランスなどの主要国での厳格な診断品質基準と強力なデジタルヘルス戦略によって支えられています。研究所は、エラーを減らし、複雑なデータセットの解釈を加速するためにAIツールを統合しています。これにより、がん診断、感染症監視、デジタル病理ワークフローが強化されます。地域の投資は、クラウドベースの診断プラットフォームとマルチモーダルイメージングツールをサポートします。学術センターは、大規模データセットを使用したモデルの検証に貢献しています。病院は、部門間で一貫した報告をサポートする相互運用可能なシステムを求めています。
アジア太平洋は25%を占め、最も成長が速い地域であり、中国、インド、日本での強力な勢いがあります。医療提供者は、大規模な人口スクリーニングプログラムをサポートするためにコンパクトなAI診断システムを採用しています。これは、腫瘍学、心疾患、代謝疾患における早期発見の取り組みを加速します。政府は、スケーラブルな診断プラットフォームをサポートするデジタルヘルスインフラに投資しています。ラテンアメリカは5%を占め、ブラジルとメキシコでの採用によって主導されています。中東・アフリカは5%を占め、GCC諸国と南アフリカでの病院診断のアップグレードを通じて成長しています。
主要プレイヤー分析:
- ロシュ・ダイアグノスティックス GmbH
- サーモフィッシャーサイエンティフィック社
- アボット・ラボラトリーズ
- ダナハーコーポレーション
- シーメンスヘルスケア AG
- イルミナ社
- ホロジック社
- シスメックス株式会社
- QIAGEN N.V.
- PathAI Inc.
- Tempus Labs Inc.
- Proscia Inc.
- Indica Labs Inc.
- Visiopharm A/S
- Ibex Medical Analytics Ltd.
競争分析:
IVD市場における人工知能の競争環境は、グローバルな診断リーダーと新興のAIに焦点を当てた企業の強力な活動を特徴としています。ロシュ・ダイアグノスティックス GmbH、アボット・ラボラトリーズ、シーメンスヘルスケア AG などの企業は、統合された分子、イメージング、デジタル病理ソリューションでポートフォリオを拡大しています。これにより、ワークフローの自動化が強化され、高ボリュームの検査環境での診断精度が向上します。PathAI Inc.、Tempus Labs Inc.、Ibex Medical Analytics Ltd. などのAI駆動の革新者は、高度なアルゴリズムとディープラーニング駆動のツールを通じて採用を加速しています。企業は、精度、速度、クラウド展開能力、およびラボ情報システムとの統合で競争しています。戦略的なコラボレーションは、ベンダーが高品質なデータセットと臨床検証パートナーへのアクセスを確保するのに役立ちます。ハードウェアおよびソフトウェアメーカーは、マルチモーダル診断のためのより高い処理能力をサポートするために連携しています。これにより、腫瘍学、感染症検査、デジタル病理学全体でのパフォーマンスが向上します。企業は、顧客の信頼と長期的な採用に影響を与える規制クリアランスを追求しています。成長戦略は、スケーラブルなプラットフォーム、地理的拡大、および病院や診断ネットワークとのパートナーシップに焦点を当てています。
最近の展開:
- 2025年11月、ロシュはManifold Bioと提携し、AIを活用した薬物発見技術へのアクセスのために5,500万ドルを支払い、脳薬の血液脳関門を越えるシャトルの開発を行いました。このパートナーシップは、神経科学における標的治療のための生物学的経路を特定するためにAIを活用しています。
- 2025年10月、Thermo Fisher ScientificはOpenAIとの戦略的提携を発表し、臨床研究事業およびAccelerator Drug Developmentプラットフォームに高度なAI機能を統合し、薬物開発サイクルの加速と試験効率の向上を目指しています。
- 2025年5月、Diagnostics.aiはPCR.AIを発表しました。これは、IVDアプリケーションにおける診断精度を向上させ、ラボのワークフローを効率化するために99.9%以上の精度でPCR結果の解釈を自動化する最先端プラットフォームです。
レポートのカバレッジ:
この調査レポートは、アプリケーション、技術/コンポーネント、エンドユーザー、地域に基づく詳細な分析を提供します。主要な市場プレーヤーを詳述し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場のダイナミクス、規制の状況、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望:
- AI駆動の診断プラットフォームは、疾患検出の精度を強化し、複雑な臨床データの迅速な解釈を複数の治療領域でサポートします。
- マルチモーダルデータシステムの統合は、画像、分子、病理学の洞察を統合した診断ワークフローを通じて採用を拡大します。
- クラウドベースのAIモデルは、リモートおよび大量のラボ環境をサポートするスケーラブルなソリューションの強い需要により、広く使用されるようになります。
- 適応アルゴリズムの進歩は、リアルタイムの学習サイクルを洗練し、多様な患者集団における出力への信頼を高めます。
- デジタル病理学の成長は、プロバイダーが自動化されたスライド分析ツールを採用し、ターンアラウンドタイムを短縮し、報告の一貫性を向上させることで加速します。
- AIをサポートする遺伝子および分子検査は、個別化医療と標的バイオマーカー解釈への注目の高まりにより拡大します。
- AI機能を組み込んだポイントオブケアデバイスは勢いを増し、新興市場での分散型スクリーニング活動をサポートします。
- 規制の明確化は、自動化システムの受け入れを改善し、日常的な診断経路へのより広範な統合を促進します。
- 診断機器メーカーとAIに焦点を当てた企業間のコラボレーションは、ソフトウェアおよびハードウェアエコシステム全体でのイノベーションを刺激します。
- 世界の医療システムは、予測診断モデルに依存して早期検出プログラムを強化し、増加する検査作業負荷を管理します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のIVD市場における人工知能の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、IVD市場における人工知能はどのくらいの年平均成長率で成長すると予測されていますか?
2024年にIVD市場のどの人工知能セグメントが最も大きなシェアを持っていましたか?
人工知能(AI)を用いた体外診断(IVD)市場の成長を促進している主な要因は何ですか?
IVD市場における人工知能の主要企業はどこですか?
2024年にIVD市場における人工知能の最大のシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 IVD市場における人工知能の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のIVD市場における人工知能市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 13,087.32 million → 2032: USD 38,933.88 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 IVD市場における人工知能市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. IVD市場における人工知能市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるIVD市場における人工知能市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 IVD市場における人工知能市場の成長要因
- 3.3 IVD市場における人工知能市場の抑制要因および課題
- 3.4 IVD市場における人工知能市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 IVD市場における人工知能バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 IVD市場における人工知能サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、IVD市場における人工知能カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 IVD市場における人工知能市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. IVD市場における人工知能輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はIVD市場における人工知能市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 IVD市場における人工知能市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 IVD市場における人工知能市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 IVD市場における人工知能競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 IVD市場における人工知能分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新IVD市場における人工知能の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のIVD市場における人工知能市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のIVD市場における人工知能市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のIVD市場における人工知能市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のIVD市場における人工知能市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのIVD市場における人工知能市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のIVD市場における人工知能市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのIVD市場における人工知能市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. IVD市場における人工知能企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
