
患者エンゲージメント市場におけるAIの概要:
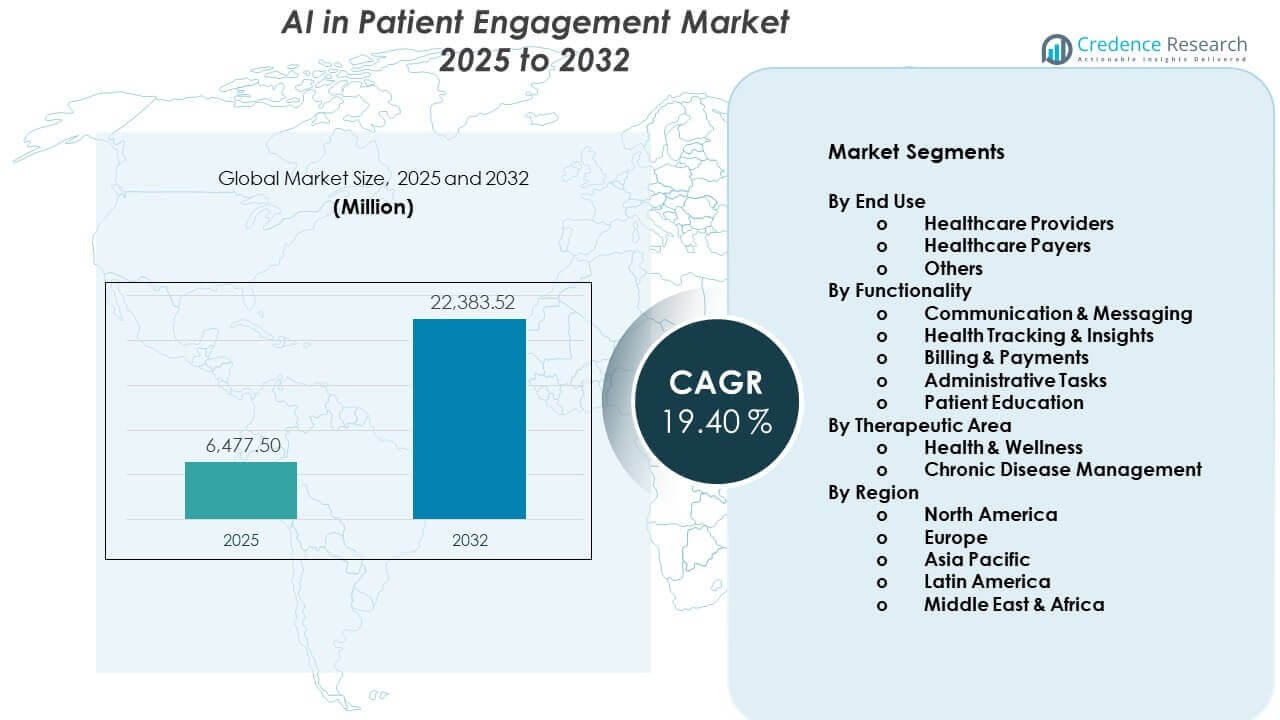
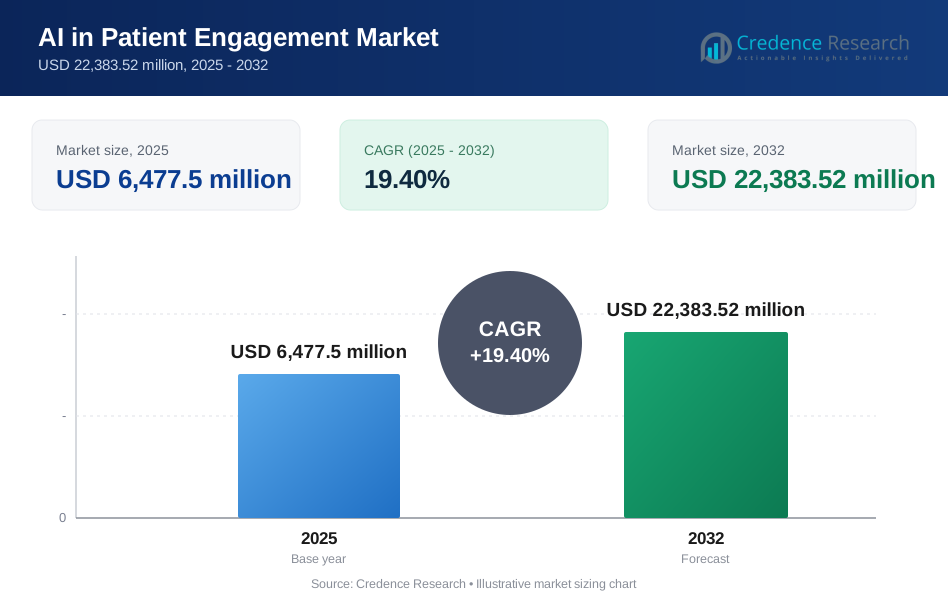
患者エンゲージメント市場におけるAIは、2025年の6,477.5百万米ドルから2032年には推定22,383.52百万米ドルに成長すると予測されており、2025年から2032年の間に年平均成長率(CAGR)19.40%を記録します。
| RT 属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2025年の患者エンゲージメント市場におけるAIの市場規模 | 6,477.5百万米ドル |
| 患者エンゲージメント市場におけるAI、CAGR | 19.40% |
| 2032年の患者エンゲージメント市場におけるAIの市場規模 | 22,383.52百万米ドル |
患者エンゲージメント市場におけるAIの洞察:
- 北米(42%)、ヨーロッパ(27%)、およびアジア太平洋(21%)が市場の大部分を占めています。北米は先進的なデジタルヘルスインフラと高い医療IT支出によりリードしており、ヨーロッパは強力な規制支援とデジタルトランスフォーメーションの取り組みから利益を得ており、アジア太平洋は医療アクセスの拡大と急速なAI統合に支えられています。
- アジア太平洋は21%の市場シェアを持ち、最も成長が速い地域であり、大規模な患者人口、スマートフォンの普及率の増加、政府支援のデジタルヘルスプログラム、およびAI対応医療プラットフォームへの投資の増加によって促進されています。
- エンドユース別では、医療提供者が58%のシェアで支配しており、次いで医療支払者が28%で、患者コミュニケーションを強化し、ワークフローを自動化し、提供者ネットワーク全体でケアの調整を改善するAIツールの強い需要を反映しています。
- 機能別では、コミュニケーション&メッセージングが総収益の34%を占め、次いで健康追跡&インサイトが26%を占めており、リアルタイムの患者との対話、遠隔モニタリング、予測分析、個別のエンゲージメント戦略に重点を置いています。
患者エンゲージメント市場におけるAIの推進要因:
複雑なケアパスウェイにおける個別化されたデジタルコミュニケーションの需要の高まり
医療提供者は、患者の信頼と遵守を向上させるための個別化されたコミュニケーションを求めています。AIツールは患者データを分析し、ターゲットを絞ったリマインダーやフォローアップアラートを提供します。病院はチャットボットを展開して問い合わせに答え、コールセンターの負担を軽減します。支払者は予測モデルを使用して、アウトリーチのための高リスクメンバーを特定します。これらのソリューションは満足度を向上させ、長期的なエンゲージメントを強化します。患者エンゲージメント市場におけるAIは、このケア提供の構造的変化から利益を得ています。慢性および予防ケアプログラム全体での積極的なコミュニケーションをサポートします。患者中心のモデルに対する強力な経営陣の注力が投資の勢いを維持しています。
- 例えば、ヒューマナはAI駆動の予測モデリングを利用して社会的孤立のリスクがあるメンバーを特定し、デジタルおよび電話によるターゲットを絞ったアウトリーチを通じて、参加した高齢者の孤独感スコアを29%削減しました。
価値に基づくケアモデルと成果重視の報酬システムの拡大
医療システムは報酬を品質指標と患者の成果にリンクさせています。プロバイダーはAIプラットフォームを採用して、順守を追跡しケアのギャップを埋めます。自動アラートがタイムリーなスクリーニングと薬物順守を促します。データ駆動の洞察が臨床医の介入を助け、合併症が悪化する前に対応します。医療システムは避けられる入院と緊急訪問を減らすことを目指しています。AIツールは治療サイクル全体で構造化されたエンゲージメントを可能にします。財政的インセンティブはデジタルトランスフォーメーションの取り組みと一致しています。この一致がインテリジェントなエンゲージメントシステムの企業全体での採用を加速させます。
- 例えば、オークストリートヘルスは独自のCanopyソフトウェアを活用して価値に基づく成果を推進し、従来のメディケアのベンチマークと比較して入院を51%削減しました。
遠隔医療インフラとバーチャルヘルスサービスの急速な成長
遠隔医療の採用は多くの専門分野で患者とプロバイダーの相互作用を再構築します。リモートモニタリングデバイスは継続的な健康データストリームを生成します。AIエンジンはこれらの入力を解釈し、タイムリーなコミュニケーションを促します。臨床医は自動トリアージに依存して重要なケースを優先します。患者は長期的な病気の管理をサポートするデジタルコーチングを受けます。医療ネットワークはバーチャルと対面訪問を組み合わせたハイブリッドケアモデルを拡大します。デジタルアクセスは病院の壁を越えたケアの継続性を改善します。このインフラの拡大は、スケーラブルなAIエンゲージメントプラットフォームの需要を強化します。
患者層におけるスマートフォン普及率とデジタルリテラシーの向上
スマートフォンのアクセスは先進国と新興経済国で拡大しています。患者は他の業界と同様のシームレスなデジタル体験を期待しています。モバイルアプリはAIを統合して予約や健康教育をガイドします。安全なメッセージングツールが透明性と信頼を向上させます。若年層はデジタルヘルスツールに高い快適さを示しています。高齢者層は音声サポート機能を備えた使いやすいプラットフォームを採用しています。医療ブランドはデジタル体験の質で競争しています。より広範な接続性がAI対応のエンゲージメントソリューションの持続的な成長を促進します。
患者エンゲージメント市場におけるAIのトレンド:
会話サポートと動的コンテンツ作成のための生成AIの統合
医療機関は生成AIを探求して患者とのインタラクションを強化しています。バーチャルエージェントは複数の言語でコンテキストに応じた応答を提供します。これらのシステムは、相談後にパーソナライズされたケアサマリーを作成します。プロバイダーは構造化された監視の下でルーチンの教育コンテンツを自動化します。臨床チームは出力をレビューして正確性とコンプライアンスを確保します。患者エンゲージメント市場におけるAIは会話型インターフェースへの強い関心を反映しています。これは患者とデジタルシステムの間でより自然な対話をサポートします。ベンダーは臨床リスクとデータ感度を管理するためのガードレールを洗練させます。
- 例えば、Epic SystemsはMicrosoft Azure OpenAIを通じて生成AIを統合し、患者ポータルの返信を作成しました。Mayo Clinicのような組織でのパイロットスタディでは、医療従事者がメッセージあたり約30〜33秒を節約できることが示されました。
統一された患者ビューを持つマルチチャネルエンゲージメントプラットフォームの採用
医療システムは、通信チャネルを統合するダッシュボードを展開します。メール、SMS、アプリ通知、ポータルメッセージが1つのプラットフォーム内で同期されます。統一されたデータビューは、スタッフがリアルタイムでエンゲージメント履歴を追跡するのに役立ちます。分析は応答率とケアプランの遵守を測定します。組織はデジタル接点間のシームレスな移行を優先します。ベンダーはEHRプラットフォームと接続する相互運用可能なシステムを設計します。患者はすべてのインタラクション段階で一貫したメッセージを受け取ります。この調整されたアプローチは次世代のエンゲージメントアーキテクチャを定義します。
- 例えば、Providence HealthはAI搭載のチャットボットGraceを備えた統一デジタルプラットフォームを導入し、患者メッセージを受け取り、スケジューリングや受付などのタスクを処理します。このシステムはケアチームの手動管理メッセージ量を30%削減するのに貢献しました。
予測行動分析とリスク層別化モデルへの移行
AIモデルは健康決定に影響を与える行動パターンを評価します。アルゴリズムは予約の見逃しや薬の不遵守の可能性を予測します。ケアチームはデータ駆動の洞察に基づいてアウトリーチをターゲットにします。健康プランは特定の人口グループ向けにウェルネスプログラムを調整します。予測ツールは従来の臨床変数を超えたセグメンテーションを洗練します。デジタルな促しは予防的なスクリーニングやライフスタイルの変化を促します。継続的なモデルトレーニングは時間とともに精度を向上させます。データの成熟度はエンゲージメントイニシアチブ内の戦略的計画を強化します。
倫理的AIフレームワークと透明なアルゴリズムガバナンスへの注力
医療リーダーはAI導入における倫理的監視を優先します。ガバナンス委員会はモデルの公平性とバイアス軽減策をレビューします。透明な文書化は患者と規制当局の間で信頼を築きます。ベンダーは臨床的検証をサポートする説明可能な出力を提供します。データプライバシーの保護は国家のコンプライアンス基準に準拠します。組織はパフォーマンスと公平性の影響を評価するために監査を実施します。明確な責任構造は運用リスクを低減します。倫理的設計はベンダー選定における競争上の差別化要因となります。
患者エンゲージメント市場におけるAIの課題分析:
データプライバシーリスクと地域を超えた複雑な規制コンプライアンス
医療データは非常に機密性が高く、厳格に規制されています。組織は地域および国家のプライバシー法を遵守しなければなりません。AIプラットフォームは安全なストレージと制御されたデータアクセスを必要とします。違反はブランドの評判と患者の信頼を損なう可能性があります。国境を越えたデータ転送は法的な複雑さを生み出します。患者エンゲージメント市場におけるAIは規制当局や擁護団体からの精査を受けます。厳格なコンプライアンスフレームワークに製品設計を合わせる必要があります。法的およびサイバーセキュリティ要件により実施コストが上昇します。
レガシー医療ITシステムとの統合障壁とワークフローの制約
多くの病院は、限られた相互運用性を持つ古いインフラを運営しています。AIプラットフォームは、EHRや請求システムとのシームレスな統合を必要とします。技術的な非互換性は展開のタイムラインを遅らせます。ワークフローの混乱により、スタッフの抵抗が生じる可能性があります。トレーニングプログラムには時間と財政的資源が必要です。小規模なプロバイダーは、採用を制限する予算の制約に直面しています。ベンダーの分断化は標準化の取り組みを複雑にします。運用の複雑さは、迅速な企業規模の展開を制限します。
患者エンゲージメント市場におけるAIの機会:
デジタルヘルス投資が増加する新興経済への拡大
新興市場は、医療アクセスを拡大するためにデジタルインフラに投資しています。政府は、遠隔医療やスマートホスピタルの取り組みを推進しています。患者エンゲージメント市場におけるAIは、地方地域の未充足の需要に対応できます。モバイルファーストの戦略は、物理的インフラが限られた地域に適しています。ベンダーは、公衆衛生機関と提携してスケーラブルなプログラムを実施できます。人口増加は、長期的な需要拡大を支えます。コスト効率の良いクラウド展開モデルは、アクセス性を向上させます。戦略的なローカリゼーションは、市場浸透を強化します。
AIを活用した予防ケアと人口健康プログラムの開発
医療システムは、早期介入と健康管理を重視しています。AIツールは、病気の進行前にリスクのある集団を特定します。個別化されたリマインダーは、予防接種やスクリーニングキャンペーンを支援します。雇用主は、企業健康プラン内でデジタルエンゲージメントツールを採用しています。保険会社は、インセンティブモデルを通じて予防参加を奨励します。スケーラブルな分析プラットフォームは、人口レベルの洞察を向上させます。ベンダーは、慢性疾患のコホートに合わせたソリューションを提供できます。予防に焦点を当てることで、強力な長期成長の道が開かれます。
患者エンゲージメント市場におけるAIのセグメンテーション分析:
エンドユース別
医療提供者は、アウトリーチの自動化、遵守の監視、大規模な介入の個別化のためにAIツールを使用する主要な採用者です。病院やクリニックは、EHRシステムとエンゲージメントプラットフォームを統合して、無断キャンセル率を低下させ、フォローアップケアを効率化します。医療保険者は、メンバーを予防サービスや低コストのケア設定に導くためにAIを展開します。彼らは、ハイコストおよびハイリスクの集団へのアウトリーチを優先するためにリスクスコアリングに依存しています。その他、製薬会社や薬局を含む企業は、治療の導入やリフィルリマインダーをサポートするためにAIを使用しています。患者エンゲージメント市場におけるAIは、ケアジャーニー全体で継続的なインタラクションを強化するクロスステークホルダーの使用から恩恵を受けます。
- 例えば、Emirates Health Services (EHS) は、プライマリーヘルスケアセンター全体でAIを活用した無断キャンセル予測モデルを実施し、無断キャンセルを予測する際に86%の精度を達成し、無断キャンセル率を50.7%削減し、3か月間で約6,456.6時間の臨床時間を節約しました。
機能別
コミュニケーションとメッセージングは中心的な役割を果たし、チャットボット、バーチャルアシスタント、自動リマインダーがタイムリーでコンテキストに応じたインタラクションを提供します。健康追跡とインサイトツールは、ウェアラブルやリモートモニタリングデバイスからのデータを解釈し、積極的な関与を促進します。請求と支払い機能は、医療費を管理する患者に透明性を提供し、摩擦を減らします。管理タスクの自動化は、スケジューリング、受付、文書作成をサポートします。患者教育モジュールは、リテラシー、言語、文化的ニーズに対応したコンテンツを提供します。これは、臨床および非臨床のワークフローに機能的能力を合わせ、効率と患者体験を向上させます。
- 例えば、Providence HealthはAIチャットボットのGraceを導入し、現在15万人以上のアクティブな月間ユーザーにサービスを提供し、会話ごとに59%の目標達成率を達成し、ケアチームのための管理手動メッセージの30%を効果的に回避しています。
治療分野別
健康とウェルネスのアプリケーションは、ライフスタイルコーチング、予防スクリーニング、メンタルウェルビーイングプログラムに及びます。AI駆動の促しにより、ユーザーはより健康的な習慣を採用し、定期的な健康診断を維持するよう奨励されます。慢性疾患管理ソリューションは、糖尿病、心血管疾患、呼吸器疾患などの状態を対象としています。これらのプラットフォームは、薬物遵守、症状追跡、リモート相談を調整します。臨床医は、訪問間の患者の状態を統合的に把握できます。患者エンゲージメント市場におけるAIは、治療層別化を使用して、リスクプロファイルとケアの複雑性に一致する経路を設計します。
セグメンテーション:
エンドユース別
- 医療提供者
- 医療支払者
- その他
機能別
- コミュニケーション & メッセージング
- 健康追跡 & インサイト
- 請求 & 支払い
- 管理タスク
- 患者教育
治療分野別
- 健康 & ウェルネス
- 慢性疾患管理
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
地域分析:
北アメリカとヨーロッパは早期採用と支出でリード
北アメリカは、患者エンゲージメント市場におけるAIの最大のシェアを持ち、世界の収益の約38%を占めています。強力な医療ITインフラと高いEHR浸透率がAIエンゲージメントツールの迅速な統合を支えています。米国のプロバイダーと支払者は、慢性疾患の管理と再入院の削減のためにAIに投資しています。ヨーロッパは、ドイツ、英国、北欧諸国などのデジタルヘルス戦略により、推定27%のシェアで続いています。患者の権利とデータ保護に関する規制の焦点が、慎重ながらも着実な採用を形作っています。成熟した償還フレームワークと構造化された国のeヘルスプログラムから恩恵を受けています。
アジア太平洋地域はデジタルヘルスの拡大に伴い高成長拠点として浮上
アジア太平洋地域は市場の約24%を占め、最も急成長している地域を表しています。中国、インド、日本、韓国は、遠隔医療、スーパーアプリエコシステム、リモートモニタリングサービスを拡大しています。政府はアクセスのギャップや都市と農村の格差に対処するためにデジタルヘルスを推進しています。医療システムは、大量の患者を管理し、多言語コミュニケーションをサポートするためにAIツールを採用しています。中産階級の期待の高まりが、病院にデジタル体験と利便性の向上を促しています。この地域では、モバイルファースト戦略とクラウドベースの展開を通じて、患者エンゲージメント市場におけるAIが強力な勢いを得ています。
ラテンアメリカおよび中東・アフリカは成長の可能性を示す
ラテンアメリカは、ブラジルとメキシコが主導し、世界のシェアの約6%を占めています。これらの国では、民間病院ネットワークがAI駆動のエンゲージメントプラットフォームを試験運用しています。経済的制約と断片化されたインフラが広範な展開を遅らせていますが、遠隔医療の拡大が新しいユースケースを生み出しています。中東・アフリカは、湾岸協力会議諸国と南アフリカを中心に約5%のシェアを持っています。フラッグシップのスマート病院プロジェクトと国のeヘルスビジョンが、患者ポータルやリモートケアプログラムにAIを導入しています。公共と民間のパートナーシップが、いくつかの市場で予算制約を補うのに役立っています。デジタルインフラと規制の明確化が両地域で進展するにつれ、長期的な大きな機会を示しています。
主要プレイヤー分析:
- IBM
- Oracle Health
- Microsoft
- Innovaccer, Inc.
- Health Catalyst
- Ada Health GmbH
- Huma
- mPulse Mobile
- AllazoHealth
競争分析:
患者エンゲージメント市場におけるAIの競争環境には、グローバルなクラウドプロバイダー、EHRベンダー、専門的なエンゲージメントプラットフォームが含まれます。Microsoft、Oracle Health、IBM、Innovaccer、mPulse Mobile、Huma、Ada Healthなどの主要プレイヤーは、相互運用性、AI能力、医療グレードのセキュリティで競争しています。医療システムは、コアEHRおよび支払者システムと深く統合し、オムニチャネルコミュニケーションをサポートするベンダーを好みます。企業は、オープンAPI、マーケットプレイス、CRM、遠隔医療、人口健康ツールとのパートナーシップを通じてリーチを拡大しています。遵守、再入院削減、満足度スコアへの影響が示されることが重要な差別化要因となっています。地域の専門家は、言語、現地の規制、文化的適合に焦点を当てています。依然として断片化された空間ですが、継続的な買収とポートフォリオの拡大が、フルスタックのエンゲージメントプラットフォームを中心に着実な統合を示しています。
最近の展開:
- 2026年1月、InnovaccerはそのGravityヘルスケアインテリジェンスプラットフォームがSnowflakeのAIデータクラウド上で動作することを発表しました。このパートナーシップにより、ヘルスケア組織は患者エンゲージメント、収益サイクル、ケア提供において信頼できるAIワークフローを迅速に展開でき、断片化されたデータを超えてAI駆動の健康成果に移行することが可能になります。
- 2026年1月、IBMは「エージェンティックAI」を大規模に推進するため、Enterprise Advantage Serviceを開始しました。この資産ベースのコンサルティングサービスは、ヘルスケアを含む企業が再利用可能なAI資産とwatsonxのような実証済みツールを使用して、独自の内部AIプラットフォームを迅速に構築および管理するのを支援することを目的としています。
- 2025年9月、OracleはOpenAIを活用した機能を患者ポータルに統合することを発表しました。このアップデートは2026年に一般提供される予定で、患者に複雑な医療用語を簡素化し、ケアチームとのフォローアップ会話に備えるためにAI生成の引用付きテキストを提供することを目的としています。
レポートのカバレッジ:
この調査レポートは、最終用途、機能性治療領域、および地域カバレッジに基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。市場のダイナミクス、規制の状況、技術の進歩が業界に与える影響についても評価しています。外部要因と世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- AI駆動のオムニチャネルエンゲージメントプラットフォームは、大規模な健康システムや支払者がタッチポイント全体で一貫した患者の旅を求める際の標準となるでしょう。
- バーチャルアシスタントやチャットボットは、FAQを超えてトリアージ、共同意思決定、個別の自己管理プランをサポートするようになります。
- 予測分析は、高リスク患者への積極的なアプローチを導き、複雑な人口におけるリソースの優先順位付けを支援します。
- より深いEHR、CRM、遠隔医療の統合により、ワークフローの摩擦が減少し、新しいエンゲージメントツールの展開サイクルが短縮されます。
- 倫理的AIフレームワークと説明可能性の要件が調達基準とベンダーの報告義務を形成します。
- クラウドネイティブのアーキテクチャが中規模プロバイダーや地域ネットワークの迅速なスケーリングと参入障壁の低下をサポートします。
- パーソナライゼーションエンジンは、行動データを使用してメッセージングのトーン、タイミング、コンテンツの好みを微調整します。
- 音声およびアンビエントAIは、臨床の出会いと患者向けの教育体験の両方をますますサポートします。
- ライフサイエンス企業は、開始、遵守、持続を網羅するサポートプログラムにおけるAIベースのエンゲージメントを拡大します。
- 支払者、プロバイダー、技術ベンダー間のパートナーシップが、エンゲージメント指標を価値ベースの成果に結びつける大規模プログラムの基盤となります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
患者エンゲージメント市場におけるAIの現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、患者エンゲージメント市場におけるAIはどのくらいの年平均成長率で成長すると予測されていますか?
2025年に患者エンゲージメント市場セグメントで最大のシェアを持っていたAIはどれですか?
患者エンゲージメント市場におけるAIの成長を促進している主な要因は何ですか?
患者エンゲージメント市場におけるAIの主要企業はどこですか?
2025年に患者エンゲージメント市場において、どの地域がAIの最大のシェアを占めていましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 患者エンゲージメント市場におけるAIの範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の患者エンゲージメント市場におけるAI市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 6,477.5 million → 2032: USD 22,383.52 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 患者エンゲージメント市場におけるAI市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 患者エンゲージメント市場におけるAI市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における患者エンゲージメント市場におけるAI市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 患者エンゲージメント市場におけるAI市場の成長要因
- 3.3 患者エンゲージメント市場におけるAI市場の抑制要因および課題
- 3.4 患者エンゲージメント市場におけるAI市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 患者エンゲージメント市場におけるAIバリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 患者エンゲージメント市場におけるAIサプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、患者エンゲージメント市場におけるAIカテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 患者エンゲージメント市場におけるAI市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 患者エンゲージメント市場におけるAI輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は患者エンゲージメント市場におけるAI市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 患者エンゲージメント市場におけるAI市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 患者エンゲージメント市場におけるAI市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 患者エンゲージメント市場におけるAI競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 患者エンゲージメント市場におけるAI分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新患者エンゲージメント市場におけるAIの発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の患者エンゲージメント市場におけるAI市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の患者エンゲージメント市場におけるAI市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の患者エンゲージメント市場におけるAI市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の患者エンゲージメント市場におけるAI市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの患者エンゲージメント市場におけるAI市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の患者エンゲージメント市場におけるAI市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの患者エンゲージメント市場におけるAI市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 患者エンゲージメント市場におけるAI企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
