
疫学におけるAI市場の概要:
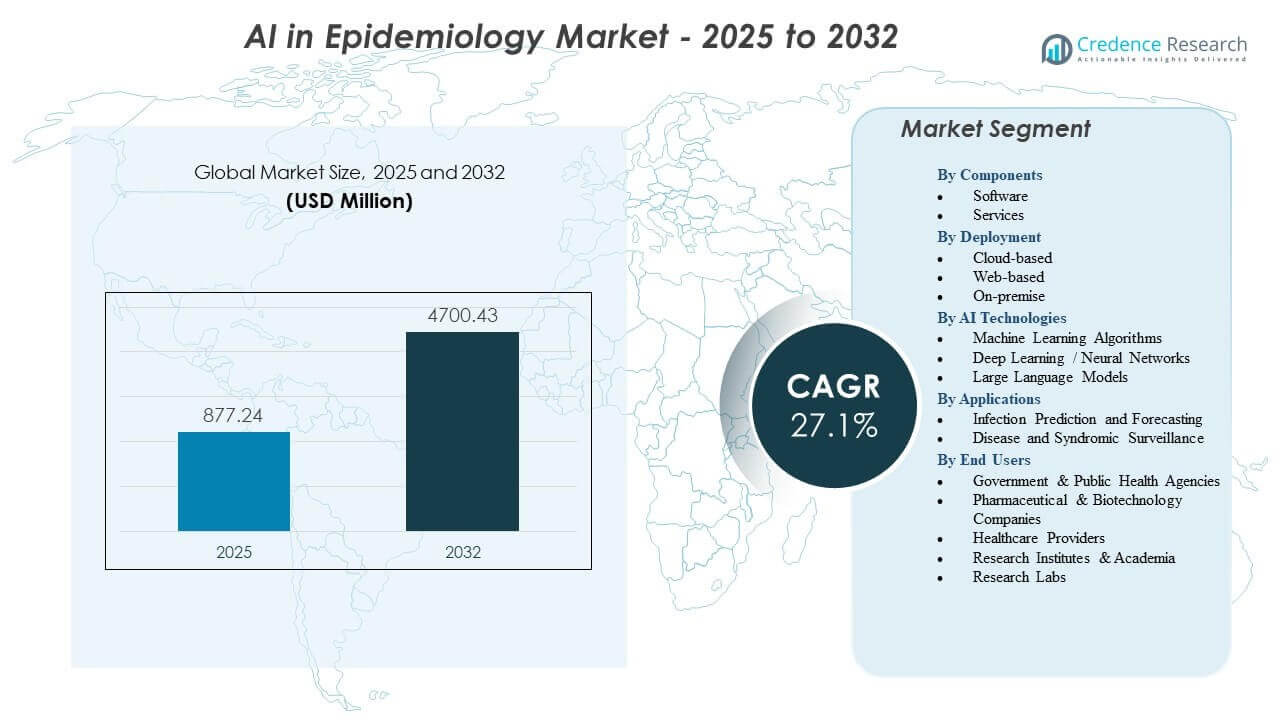
疫学におけるAI市場は、2025年の8億7724万米ドルから2032年までに推定47億43万米ドルに成長し、2025年から2032年までの年間平均成長率(CAGR)は27.1%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2025年の疫学におけるAI市場規模 | 8億7724万米ドル |
| 疫学におけるAI市場、CAGR | 27.1% |
| 2032年の疫学におけるAI市場規模 | 47億43万米ドル |
早期の疾病検出に対する関心の高まりが、全国的な監視プログラムにおけるAIモデルの強力な採用を促進しています。公衆衛生機関は、状況認識を改善し、対応計画を向上させ、新たな脅威をより正確に特定する予測ツールを求めています。病院や医療提供者は、AIベースの予測を使用して急増する需要を管理し、運用リスクを低減しています。政府は、デジタル報告およびシミュレーションシステムに投資し、準備戦略を強化しています。研究機関は、人口モデリングおよび症候群分析のためのアルゴリズム開発を進め、データ駆動型疫学への広範な移行を支援しています。
北米は、強力なデジタルインフラ、広範な研究活動、クラウドベースのインテリジェンステクノロジーの早期採用により、疫学におけるAI市場をリードしています。ヨーロッパは、協調的な疾病監視プログラムと高度な分析の採用を促進する規制枠組みにより続いています。アジア太平洋地域は、主要国での急速なデジタルヘルスの拡大と国家疾病監視システムへの投資の増加により、高成長地域として浮上しています。ラテンアメリカおよび中東の一部は、政府が公衆衛生ネットワークを近代化するにつれて着実な進展を示しています。アフリカは、継続的なデジタルトランスフォーメーションの取り組みを通じて、徐々に採用を拡大しています。
疫学におけるAI市場の洞察:
- 疫学におけるAI市場は、2025年の8億7724万ドルから2032年までに47億43万ドルに成長すると予測されており、予測期間中に27.1%の強力なCAGRに支えられています。
- 早期のアウトブレイク検出と予測モデリングに対する需要の高まりが、病院、政府機関、研究機関全体でのAIツールの採用を加速させています。
- データ標準化の限界、プライバシーの懸念、低資源地域でのインフラギャップが、AI駆動の疫学システムの迅速な展開を引き続き抑制しています。
- 北米は高度なデジタルヘルス能力によりリードしており、ヨーロッパは強力な公衆衛生の調整と規制のサポートで続いています。
- アジア太平洋地域は、デジタルヘルスエコシステムの拡大と国家監視プログラムへの政府投資の増加により、最も急成長している地域として浮上しています。
疫学におけるAI市場の推進要因
高度な予測インテリジェンスフレームワークによる迅速なアウトブレイク検出の必要性の高まり
公衆衛生機関は、感染症の脅威に対する早期警告を提供するツールを求めています。機関は、隠れた伝染パターンを検出するリアルタイム分析を推進しています。病院は、大規模なデータセット全体で監視精度を向上させるAIモデルに依存しています。政府は、国家の準備を改善するためにデジタル報告システムを強化しています。研究チームは、より強力な証拠で政策決定を導くシミュレーションモデルを使用しています。テクノロジーベンダーは、手動のデータ負荷を軽減する自動化プラットフォームを導入しています。疫学におけるAI市場は、積極的な監視に対する需要の高まりから恩恵を受けています。これは、医療ネットワーク全体のシステムアップグレードを推進します。
統合された疫学分析プラットフォームへのマルチソース健康データの迅速な統合
医療提供者は、臨床、ラボ、移動、行動データを大規模に収集しています。統合システムは、これらの入力を詳細なリスクインサイトに変換します。意思決定者は、迅速な対応戦略をサポートする構造化ダッシュボードに依存しています。デジタルヘルスツールは、多様な環境での疾病追跡を加速します。クラウドプラットフォームは、リモートまたはリソースが限られたユーザーのアクセス性を向上させます。自動化は、しばしば封じ込め行動を遅らせる報告の遅延を減少させます。データエコシステムが成熟するにつれて、疫学におけるAI市場は拡大します。これは、統一されたフレームワークを通じて国家の疾病インテリジェンスプログラムを強化します。
- 例えば、Googleは1日あたり世界中で50億件以上の検索クエリを処理しており、これはGoogleによって報告され、公衆衛生研究でGoogleトレンドデータを使用して疾病関連の検索行動の早期変化を検出する際に広く引用されている検証可能な数字です。
強力な機関資金イニシアチブによって支えられたAI対応の公衆衛生インフラの拡大
公共機関は、AIベースの監視開発を支援する助成金を作成します。保健部門は、緊急計画を強化する自動化に投資します。大学は、分析会社と提携して新しいモデルを検証します。国家タスクフォースは、レジリエンス計画のためにデジタルインテリジェンスツールを採用します。バイオセキュリティプログラムは、長期的な準備目標にAIを統合します。イノベーションセンターは、新しい病原体予測技術の研究を奨励します。この進化する制度的環境の中で、疫学におけるAI市場は成長しています。それは、科学主導の近代化努力を通じて安定性を獲得します。
- 例えば、NIHの「All of Us Research Program」は、73万人以上の参加者を登録し、41万4千以上の電子健康記録を収集し、疫学モデリングのためのAI研究に使用される最大の人口データセットの1つを提供しています。
自動予測と対応モデルを通じたパンデミック準備強化への注目の高まり
世界的なアウトブレイクは、従来の疫学ワークフローのギャップを浮き彫りにします。政府は、病院の需要や感染のピークを予測するツールを追求します。AIシステムは、接触追跡と状況認識をサポートします。リスクダッシュボードは、重要な段階での封じ込め戦略を導きます。国境を越えた旅行は、リアルタイム監視の緊急性を高めます。公共機関は、介入のタイミングを知らせるシナリオモデルに依存します。疫学におけるAI市場は、更新された準備フレームワークに沿っています。それは、健康と緊急セクター間のより強力な調整をサポートします。
疫学におけるAI市場のトレンド
デジタルツインと仮想人口モデルの使用増加による疾病進行シナリオのシミュレーション
デジタルツイン技術は、人口レベルの結果のモデリングを可能にします。疫学者はこれらのツールを使用して介入戦略をテストします。仮想人口は、ワクチン接種や移動制御の決定を洗練するのに役立ちます。政策チームは、シミュレーションランを使用して異なる対応経路を評価します。技術企業は、シナリオ比較をサポートするプラットフォームを作成します。これらのモデルは、長期的な健康計画の不確実性を減少させます。疫学におけるAI市場は、デジタルレプリカシステムの広範な採用を反映しています。それは、多層的な脅威に対する予測能力を向上させます。
非構造化疫学テキストソースのためのNLPと自動インサイト抽出の応用拡大
公衆衛生チームは、レポート、フィールドノート、ケースナラティブを分析します。NLPシステムは、手動チームが見落としがちなパターンを抽出します。自動化は、新たなコミュニティシグナルの解釈を迅速化します。早期警告は、社会的、臨床的、行動的なテキストストリームから現れます。機関は、疾病症状の変化を認識する遅延を減少させます。AIツールは、複雑な文書を簡単なアクションポイントに要約します。疫学におけるAI市場は、構造化言語分析を通じて強化されます。それは、大規模なテキストデータセットからの実行可能なインテリジェンスをサポートします。
- 例えば、IBM Watson Discoveryは、300百万以上の非構造化医療文書を分析し、公衆衛生研究における早期パターン検出をサポートする能力を示しました。
地域の健康監視と迅速な現場意思決定のためのエッジAIシステムの採用
遠隔地では、データをソースの近くで処理するためにエッジデバイスを展開しています。地域の診療所は、コンパクトなAIモジュールを使用して疑わしい傾向を検出します。接続のギャップは、オフライン分析を可能にすることでリスクを減少させます。災害地域では、エッジツールによる迅速なトリアージが恩恵を受けます。都市部では、地域レベルの追跡のためにローカライズされたモデルが適用されます。緊急チームは、高圧イベント中により迅速な出力に依存しています。疫学におけるAI市場は、分散型監視モデルに拡大しています。ネットワークインフラが弱い場所でリアルタイムの行動をサポートします。
- 例えば、NVIDIAのJetson Xavier NXプラットフォームは、最大21兆回の演算を秒間に実行するリアルタイム推論速度を記録し、クラウドに依存せずに健康監視とセンサー分析のための現場処理を可能にしています。
AI駆動のタスク管理エンジンによる自動化された公衆衛生ワークフローシステムの台頭
公衆衛生事務所は、繰り返しの疫学タスクを自動化します。ケースの記録と接触の分類は、AIサポートのワークフローに移行します。ルーチントリアージは、大規模なチーム全体でより一貫性を持ちます。管理者はリアルタイムのタスクメトリクスを通じて現場の運営を追跡します。自動化は、ラボ、病院、機関間の調整を改善します。ピークアウトブレイクフェーズ中のスタッフの負担が軽減されます。疫学におけるAI市場は、ワークフロー自動化ツールの採用から恩恵を受けます。疫学的な運営のスムーズな実行をサポートします。
疫学におけるAI市場の課題分析
データ品質のギャップとグローバルな健康システムにおける標準化された健康データセットへのアクセス制限
多くの国では、強力なデジタル報告フレームワークが不足しています。不一致のフォーマットは、予測モデルの精度を低下させます。限られた相互運用性が、複数機関の協力を遅らせます。弱いインフラは、断片化された疫学データセットをもたらします。スキルの不足がAIシステムの適切なキャリブレーションを妨げます。プライバシー規則が、より広範な洞察に必要なデータ共有を制限します。疫学におけるAI市場は、不完全な入力に関連する障壁に直面しています。より強力なパフォーマンスのために構造化されたデータパイプラインが必要です。
公衆衛生機関におけるAI展開に影響を与える倫理的制約、規制圧力、およびサイバーセキュリティの懸念
政府は、人口レベルの監視に厳しい規則を施行しています。公衆の躊躇が、先進的なデータ監視ツールの受け入れを制限しています。サイバー攻撃が、国家の健康記録を脅かします。機関は革新と倫理的な安全策のバランスを取らなければなりません。長い承認サイクルが、先進的なモデルの採用を遅らせます。健康チームは、アカウンタビリティを維持するために透明なシステムを必要とします。疫学におけるAI市場は、これらのコンプライアンスの障害に対処しなければなりません。信頼できる実装を可能にするために強力なガバナンスフレームワークが必要です。
疫学におけるAI市場の機会
国家デジタル健康ミッションの下で新興経済国におけるAI駆動の監視ツールの拡大利用
多くの新興市場が公衆衛生インフラをアップグレードしています。デジタル健康プログラムは、早期検出能力を優先します。地域機関は、アウトブレイク追跡を改善するためにクラウド分析を採用しています。スマートシティネットワークは、疫学モジュールを計画システムに統合しています。国際機関は、デジタル監視への投資を支援しています。現代のツールは、スケーラブルな展開モデルを通じて遠隔地に到達します。疫学におけるAI市場は、これらの地域で強い需要を捉えることができます。高度なインテリジェンスを通じて公衆衛生の意思決定を改善します。
慢性疾患管理と長期的な人口リスク評価における予測分析の役割の拡大
政府は感染症を超えて焦点を拡大しています。慢性疾患は長期的な計画のために予測モデリングが必要です。保険グループは早期リスクスコアリングのためにAIを採用しています。公衆衛生部門は予防のために行動やライフスタイルの傾向を分析します。病院はターゲットを絞った介入を導くアルゴリズムに依存しています。労働者の健康プログラムはリスク削減のためにリアルタイム分析に依存しています。疫学におけるAI市場は、より広範な範囲で新しい領域に参入できます。これは、人口セグメント全体で予防ケア戦略を強化します。
疫学におけるAI市場のセグメンテーション分析:
コンポーネント別
ソフトウェアは、リアルタイムの疾病インテリジェンスのために分析エンジン、ダッシュボード、モデリングプラットフォームに依存しているため、疫学におけるAI市場を支配しています。これらのツールは、大規模なデータセットにわたる自動予測、イベント検出、パターン認識をサポートします。ベンダーはクラウド統合と高度なアルゴリズムライブラリを通じてソフトウェアの機能を強化しています。カスタマイズ、統合、継続的なシステム最適化の需要が高まっているため、サービスは着実に成長しています。トレーニングサポートは、AIツールを監視ワークフローに適応させるのに役立ちます。コンサルティングチームは、規制の期待に沿った導入を指導します。これは、公衆衛生機関や臨床ネットワークの運用準備を強化します。
- 例えば、BlueDotのAIエンジンは、65の言語で毎日10万件以上の感染症記事を処理し、高精度で新たな健康脅威を検出します。
展開別
クラウドベースの展開は、強力なスケーラビリティ要件と地域間での迅速なデータ交換の必要性から、風景をリードしています。公衆衛生当局は、リアルタイムの発生監視と複数機関の協力のためにクラウドシステムを好みます。ウェブベースのプラットフォームは、分散環境でのアクセス性と迅速なオンボーディングのために重要です。これらのツールは、ユーザーフレンドリーなインターフェースに依存する低リソース設定をサポートします。厳格なデータガバナンスルールを持つ組織では、オンプレミス展開が続いています。研究ユニットや安全な政府環境は、機密データセットのためにローカルインフラを維持しています。疫学におけるAI市場は、さまざまな運用条件に合わせたすべての展開モデルをサポートしています。
AI技術別
機械学習アルゴリズムは、分析ワークフローの基盤を形成し、トレンド検出、リスクスコアリング、伝達モデリングをサポートします。公衆衛生部門は、これらのモデルを使用して構造化および半構造化データを解釈します。ディープラーニングとニューラルネットワークは、画像、ゲノミクス、行動信号に見られる複雑なパターンを処理します。これらのモデルは、早期検出タスクの精度を向上させます。大規模言語モデルは、非構造化疫学テキストの解釈を加速し、自動報告を強化します。疫学におけるAI市場は、多層技術の採用から利益を得ています。これは、監視システム全体で多様な分析能力を可能にします。
アプリケーション別
感染予測と予報は、早期警告システムの需要増加により主要な応用分野となっています。政府は予測ツールを配備して資源配分を計画し、発生の影響を軽減します。病院はこれらのモデルに依存して、急増する需要を管理し、伝播リスクを分析します。疾病および症候群の監視は、国家の準備体制において依然として重要です。自動化されたシステムは異常な症状パターンを識別し、リアルタイムの状況認識をサポートします。公衆衛生機関は、人口レベルの監視のために統合された監視ツールに依存しています。疫学におけるAI市場は、予測と監視の両方のアプリケーションを強化します。新たな健康脅威の際に迅速な意思決定サイクルをサポートします。
エンドユーザー別
政府および公衆衛生機関は、国家の疾病情報運営を管理するため、導入を主導しています。これらの機関は、地域全体で監視を調整する大規模なプラットフォームを必要とします。製薬およびバイオテクノロジー企業は、研究計画と安全性評価をサポートするためにAIツールを使用します。医療提供者は、臨床対応を導くために予測ツールに依存し、患者負荷を管理します。研究機関と学界は、モデル開発を進め、疫学的傾向を評価します。研究所は、ゲノム、環境、臨床データセットを解釈するためにAIを適用します。疫学におけるAI市場は、各エンドユーザーグループに対してターゲットを絞った機能を提供します。公衆衛生と研究エコシステムの構造的な近代化を推進します。
- 例えば、ClarivateのEpidemiology Intelligence™プラットフォームは、主要な疾病領域にわたる実世界の発生率と有病率データを統合することにより、公衆衛生機関をサポートします。
疫学におけるAI市場のセグメンテーション:
コンポーネント別
- ソフトウェア
- サービス
導入方法別
- クラウドベース
- ウェブベース
- オンプレミス
AI技術別
- 機械学習アルゴリズム
- ディープラーニング / ニューラルネットワーク
- 大規模言語モデル
アプリケーション別
- 感染予測と予報
- 疾病および症候群の監視
エンドユーザー別
- 政府および公衆衛生機関
- 製薬およびバイオテクノロジー企業
- 医療提供者
- 研究機関および学界
- 研究所
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカは、先進的な医療ITシステムとAI駆動の公衆衛生プログラムへの強力な投資に支えられ、疫学におけるAI市場の最大のシェアである38%を占めています。政府機関は予測分析プラットフォームを展開し、アウトブレイクの監視と国家の準備を強化しています。技術企業は研究機関と協力してデータモデリング能力を拡大しています。病院は予測と症候群監視のためのAIツールの統合を加速しています。この地域は成熟したデジタルインフラとクラウドベースのインテリジェンスプラットフォームの高い採用率から恩恵を受けています。疫学におけるAI市場はこのエコシステムで着実に成長しています。疾病インテリジェンスの近代化を優先する政策フレームワークからの支援を引き続き得ています。
ヨーロッパは、協調的な疾病監視プログラムと確立された規制基準によって、世界市場の約28%を占めています。国境を越えたイニシアティブは、共有データネットワークと高品質なAIモデルの検証を促進しています。公衆衛生機関は、予測精度と早期検出を向上させるツールに投資しています。病院や研究センターは、ゲノム解析、移動追跡、国家健康監視のための分析エンジンを採用しています。地域政府は、将来のアウトブレイクに対するレジリエンスを向上させるためにデジタルトランスフォーメーションを優先しています。疫学におけるAI市場は、この多国間の連携を支えています。多様な医療システムにおける意思決定を強化しています。
アジア太平洋は市場の約24%を占め、中国、インド、日本、韓国でのデジタルヘルス投資の増加により最も急速な成長を示しています。公共機関は高い人口密度と高い疾病リスクレベルを管理するために監視ソリューションを展開しています。技術企業は主要都市でクラウドとAIインフラを拡大しています。医療提供者はアウトブレイクをより効果的に管理するためにリアルタイム監視プラットフォームを採用しています。学術機関はAIベースのモデリングと疫学研究に注力を増やしています。疫学におけるAI市場は、このダイナミックな地域で勢いを増しています。政府支援のデジタルヘルスミッションと急速な近代化から恩恵を受けています。
主要プレイヤー分析:
- クラリベイト
- オラクル(セーナー・コーポレーション)
- コグニザント・テクノロジー・ソリューションズ・コーポレーション
- eClinicalWorks Inc.
- アルファベット Inc.
- バイエルAG
- AIMEヘルスケア
- カーディオライズ
- EPAMシステムズ Inc.
- マイクロソフト
- グーグル
- アマゾン
- メタバイオタ
競争分析:
主要企業は、高度な分析プラットフォーム、リアルタイム予測ツール、統合された疾病インテリジェンスシステムを通じて、疫学におけるAI市場で競争しています。クラリベイト、オラクル、BlueDot、Biobot Analytics、Komodo Healthなどの企業は、国家および地域の監視をサポートするスケーラブルなモデルを提供することで、その影響力を拡大しています。マイクロソフト、グーグル、アマゾンなどのテクノロジー大手は、クラウド、機械学習、データエンジニアリングの能力を提供することで、疫学的ワークフローを強化し、競争を強化しています。ヘルスケアに特化したAI企業は、症候群検出、廃水モニタリング、リスク分析のための専門的なモデルを導入しています。ベンダーは、正確性、相互運用性、展開の柔軟性を通じて差別化を図っています。公衆衛生機関や研究機関とのパートナーシップが競争力を高めています。市場は急速な革新を通じて進化を続けており、技術の進歩と拡大する公衆衛生の優先事項によって激しい競争が続いています。
最近の動向:
- 2025年1月、ClearView Healthcare Partnersは、次世代の生物医学AIプラットフォームを進化させるために、Epistemic AIに400万ドルの戦略的投資を行いました。このパートナーシップは、Epistemic AIのEpistemicGPT技術をClearViewのサービスに統合し、AIと人間の専門知識を組み合わせてライフサイエンス分析を行います。
- 2024年5月、クラリベイトは、疫学データ、発生率/有病率の洞察、米国の請求ベースの人口分析を統合したソリューションであるEpidemiology Intelligence™を発表し、バイオファーマが正確な市場規模の把握と患者ターゲティングを支援します。
レポートのカバレッジ:
この調査レポートは、コンポーネント、展開、AI技術、アプリケーション、エンドユーザーに基づいた詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。市場のダイナミクス、規制の状況、業界を形成する技術革新についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 予測分析は、複数の地域でデジタルインフラを強化する公衆衛生機関によって広く採用されるでしょう。
- 政府は、迅速な意思決定を支援するために、AI駆動の予測ツールを国家の準備プログラムに統合するでしょう。
- クラウドベースの疫学プラットフォームは、拡張可能な監視と複数機関の協力に対する需要の高まりにより拡大するでしょう。
- 大規模言語モデルは、自動化された報告を強化し、非構造化疫学データの解釈を加速させるでしょう。
- ディープラーニングモデルは、ゲノム、移動性、行動パターン分析の精度を向上させるでしょう。
- 医療提供者は、アウトブレイクリスクと病院の準備状況を管理するためにリアルタイムダッシュボードへの依存を増やすでしょう。
- 研究機関は、次世代の疾病モデリング能力を支援するためにAIアルゴリズムの開発を進めるでしょう。
- 製薬会社は、研究計画と安全性評価を導くために疫学的AIツールを採用するでしょう。
- 新興経済国は、国家の健康ミッションやスマートシティプログラムを通じてデジタル監視システムに投資するでしょう。
- 異なるセクター間のパートナーシップは強化され、イノベーションを推進し、AI統合公衆衛生システムのより広範な採用を促進するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の疫学におけるAI市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、疫学におけるAI市場はどの程度の年平均成長率で成長すると予測されていますか?
2025年に疫学市場のどのAIセグメントが最大のシェアを持っていましたか?
疫学におけるAI市場の成長を促進している主な要因は何ですか?
疫学市場におけるAIの主要企業はどこですか?
2025年に疫学におけるAI市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 疫学におけるAI市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の疫学におけるAI市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 877.24 million → 2032: USD 4700.43 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 疫学におけるAI市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 疫学におけるAI市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における疫学におけるAI市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 疫学におけるAI市場市場の成長要因
- 3.3 疫学におけるAI市場市場の抑制要因および課題
- 3.4 疫学におけるAI市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 疫学におけるAI市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 疫学におけるAI市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、疫学におけるAI市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 疫学におけるAI市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 疫学におけるAI市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は疫学におけるAI市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 疫学におけるAI市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 疫学におけるAI市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 疫学におけるAI市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 疫学におけるAI市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新疫学におけるAI市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の疫学におけるAI市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の疫学におけるAI市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の疫学におけるAI市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の疫学におけるAI市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの疫学におけるAI市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の疫学におけるAI市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの疫学におけるAI市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 疫学におけるAI市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
