
臨床試験におけるAI市場の概要:
臨床試験におけるAI市場は、2025年の25億3,843万ドルから2032年には推定122億4,040万ドルに成長し、2025年から2032年にかけて年平均成長率(CAGR)25.20%を記録する見込みです。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年の臨床試験におけるAI市場規模 | 25億3,843万ドル |
| 臨床試験におけるAI市場、CAGR | 25.20% |
| 2032年の臨床試験におけるAI市場規模 | 122億4,040万ドル |
臨床試験におけるAI市場の洞察:
- 北米は、先進的なAIインフラ、強力な規制枠組み、製薬およびCROにおける早期導入により45%の市場シェアを持っています。
- ヨーロッパは、GDPRに準拠したAIプラットフォームと強力な学術-産業パートナーシップにより25%のシェアを持ち、続いてアジア太平洋がデジタルヘルスへの投資に支えられて18%を占めています。
- アジア太平洋は、中国とインドでの臨床試験活動の増加、コスト効率の高い運営、政府支援のデジタルヘルスイニシアチブにより急速に拡大している最も成長が速い地域です。
- フェーズ別では、フェーズIII試験が40%で最も高いシェアを占め、用途別では、患者募集が迅速かつターゲットを絞った登録の需要増加により35%のシェアを持っています。

臨床試験におけるAI市場の推進要因:
インテリジェントなプロトコル設計と自動化による試験効率の最適化への需要
臨床プロトコルの複雑化が進む中、スポンサーはよりスマートな設計ツールを求めています。AIプラットフォームは過去の試験結果を分析し、実現可能なプロトコル構造を推奨します。これによりプロトコルの修正が最小限に抑えられ、初回承認率が向上します。スポンサーが設計の正確性と自動化に注力する中、臨床試験におけるAI市場は成長しています。適応アルゴリズムは計画中の人的ミスや反復作業を減少させます。自動化されたワークフローは開発時間とリソースの負担を削減します。これにより迅速な承認と試験エンドポイントとのより良い整合性が可能になります。効率の向上がAIツールを市場成長の主要な推進力としています。
- 例えば、ZSアソシエイツはAI駆動のプロトコル設計ソリューションを導入し、臨床試験プロトコル開発にかかる時間を50%削減し、コストのかかるプロトコル修正を20%減少させました。
ターゲット試験におけるスマートな患者層別化とコホート識別のためのAI統合
個別化医療は高精度な患者マッチングを求めています。AIは自然言語処理とマルチソースデータ分析を通じてこれをサポートします。ツールは試験基準を現実の患者データと手動よりも正確にマッチングします。製薬業界がニッチな適応症やバイオマーカーに基づく治療法にシフトする中、臨床試験市場のAIは恩恵を受けています。これにより、スポンサーはノイズやプロトコル逸脱のリスクを減らし、よりクリーンなコホートを構築できます。スマートマッチングはエンドポイント全体でデータ品質も向上させます。AIは高リスクまたはドロップアウトしやすい参加者を早期に特定することを可能にします。これにより、成功率が高まり、試験の経済性が向上します。
- 例えば、Deep 6 AIはその精密マッチングプラットフォームを利用して構造化および非構造化データを分析し、臨床試験の対象となる患者数を数分で600%増加させることに成功しました。
リアルタイムモニタリングとリスク検出による高いコンプライアンスと規制整合性
コンプライアンスの圧力は試験フェーズ全体での継続的なモニタリングを必要とします。AIモデルは逸脱、安全イベント、運用指標をリアルタイムで追跡します。臨床試験市場のAIは異常検出と予測ダッシュボードを提供することでこのニーズに応えます。サイトレベルのパフォーマンス問題を早期に特定し、是正措置を可能にします。AI駆動のアラートはリスクベースのモニタリング戦略をサポートします。スポンサーは手動のサイト訪問や静的レポートへの依存を減らします。監査や検査への準備を確保します。規制当局はAI生成のデータインサイトをますます受け入れ、採用を強化しています。
早期段階の意思決定を強化して試験失敗を軽減するための強力な業界の推進
後期段階の高い失敗率は試験の経済性に挑戦をもたらします。AIはより良い実現可能性評価、バイオマーカーの検証、ターゲット選択をサポートします。企業が成功要因を前倒しで投資する中、臨床試験市場のAIは成長しています。これにより、前臨床および現実世界のデータセットを使用して結果の可能性の早期指標を提供します。これらのインサイトは候補の進行に対する進行/中止の決定を導きます。AIツールはフェーズIIまたはIII試験の失敗からの不要なコストを削減します。また、より集中したR&Dパイプラインをサポートします。早期段階のインテリジェンスは競争優位性を構築し、業界の関心を持続させます。
臨床試験市場におけるAIのトレンド:
臨床記録の非構造化データを分析するための自然言語処理の利用増加
臨床試験は医師のメモ、EMR、患者報告アウトカムの膨大な量を生成します。NLPツールはこれらの非構造化ソースからインサイトを抽出します。臨床試験市場のAIはデータ解釈の改善から勢いを得ています。NLPはケースマッチングの迅速化、安全シグナルの抽出、エンドポイントの追跡を可能にします。EDCやラボ結果のような構造化データセットを補完します。AIエンジンは以前は活用されていなかったレガシーレコードから価値を引き出します。スポンサーはより迅速なエビデンスベースの意思決定を行います。このトレンドは試験内の新しいコンテンツ層へのAIの到達を拡大します。
- 例えば、IQVIAは非構造化医療記録を処理するためにその臨床ワークフローにNLP機能を統合し、データ検証と医療コーディングに必要な時間を短縮しました。
患者のプライバシーを損なうことなくAIの採用を可能にするフェデレーテッドラーニングモデルの使用
フェデレーテッドラーニングは、患者データを集中化せずにマルチサイトAIトレーニングをサポートします。これは、モデルの精度を保持しながらプライバシーコンプライアンスを強化します。臨床試験市場におけるAIは、このトレンドを採用してデータ共有の障害を克服しています。モデルは分散システム全体でトレーニングされ、安全な環境で更新されます。この方法はGDPRおよびHIPAAの制約を満たします。製薬会社はフェデレーテッドプラットフォームを使用して病院と提携しています。これにより、規制の摩擦なしに大規模な学習が可能になります。このアプローチは、グローバルな試験ネットワーク全体でのAI統合を強化します。
- 例えば、OwkinはそのフェデレーテッドラーニングプラットフォームMELLODDYを利用して、10の主要な製薬会社にわたって薬物発見モデルをトレーニングしました。このプロジェクトは、参加者がパートナーの独自データにアクセスすることなく、1,000万以上の化合物でモデルを成功裏にトレーニングしました。
バーチャル試験シミュレーションと患者行動予測のためのデジタルツインの採用
AIは現在、個々の患者のバーチャルモデルであるデジタルツインの作成をサポートしています。これらのツインは反応パターンと試験の旅程をシミュレートします。臨床試験市場におけるAIは、薬効の予測と中途脱落リスクの改善から利益を得ています。シミュレーションされた試験は、対照群の必要性を減らします。また、人間の登録前に投薬戦略を最適化します。AIはデジタルツインのフィードバックを使用して動的なプロトコル調整を可能にします。これにより試験の適応性と成功確率が向上します。このトレンドは試験計画を変革します。
文書準備、同意書、および試験要約の加速のための生成AIに焦点を当てる
生成AIは、規制および患者向けの資産全体での文書生成を合理化します。手作業での執筆とフォーマットに費やす時間を削減します。臨床試験市場におけるAIは、試験要約、プロトコル草案、同意書作成に関心を持っています。AIプラットフォームは、コンプライアンス言語と読みやすさの基準を確保します。スポンサーはより迅速かつ正確な文書パッケージを提供します。これにより多言語試験をサポートし、管理上の負担を軽減します。このトレンドは運用のスケーラビリティを向上させます。
臨床試験市場におけるAIの課題分析:
規制環境における標準化された検証プロトコルの欠如とAIアルゴリズムの説明可能性の制限
多くのAIモデルは、規制機関に受け入れられる正式な検証フレームワークを欠いています。明確なガイドラインがないと、スポンサーはAI駆動の決定を提出することをためらいます。臨床試験市場におけるAIは、モデルの説明可能性が限られているため、採用の摩擦に直面しています。ブラックボックスシステムは、臨床医や規制当局の間での信頼を低下させます。利害関係者は解釈可能な出力と監査証跡を求めています。既存の試験ワークフローは、不透明なアルゴリズムとの統合に抵抗します。サイト間でのパフォーマンスの一貫性の欠如は、モデルのベンチマークを複雑にします。トレーニングとテストの基準は大きく異なります。これらのギャップは、完全な採用を遅らせます。
データサイロ、統合のギャップ、および試験サイトやCROにおけるデジタルトランジションへの抵抗
試験運営はしばしば古いシステムと切断されたデータストリームに依存しています。AIツールは、プラットフォーム全体での統一されたデータアクセスを必要とします。臨床試験市場におけるAIは、データの相互運用性が弱い場所で苦労しています。従来のCROや試験サイトは、コストやスキルのギャップのためにデジタルオーバーホールに抵抗します。断片化されたワークフローはアルゴリズムのパフォーマンスを妨げます。変革管理は伝統的な組織において障壁となります。トレーニングとサポートへの投資は低いままです。これらの制約はAI導入の速度を制限します。
臨床試験におけるAI市場の機会:
国境を越えた試験の増加が多言語対応可能なスケーラブルAIインフラの必要性を促進
グローバルな試験は言語に依存しないAIツールの需要を生み出しています。スポンサーは、現地形式で規制および患者データを処理するプラットフォームを求めています。臨床試験におけるAI市場は、スケーラブルで多言語対応のソリューションの需要から利益を得ています。AIベンダーはアジア、ラテンアメリカ、東ヨーロッパに進出しています。これは多様な試験集団と文書生成をサポートします。
EHR、CTMS、eConsentプラットフォームとシームレスに統合する相互運用可能なAIシステムへの推進 ベンダーは既存の試験スタックに適合するモジュール式AIツールを開発しています。これにより実装の摩擦が減少し、採用が加速します。臨床試験におけるAI市場は、プラットフォーム間で互換性のあるツールの成長と共に拡大しています。シームレスな統合により、患者記録とのリアルタイム同期が可能になります。これにより、サイトレベルの効率とデータ品質が向上します。
臨床試験におけるAI市場のセグメンテーション分析:
フェーズ別のインサイト
臨床試験におけるAI市場は、リスクと複雑性が増すフェーズIIおよびフェーズIII試験で最も採用されています。AIは予測分析を可能にし、プロトコルの実現可能性を向上させ、これらの高コスト段階での患者層別化をサポートします。フェーズIでは、薬剤開発者が早期の安全信号検出とコホート分析にAIを適用することで、その役割が拡大しています。フェーズIVのアプリケーションは、実世界データを使用した市販後監視に焦点を当てています。AIは観察研究と長期安全性追跡を効率化します。各フェーズは異なる方法でAIを統合し、進化する試験の要求を反映しています。これにより遅延が減少し、データの整合性が向上します。スポンサーは、薬剤開発のすべての段階で適応するためにAIツールに依存しています。
- 例えば、メディデータ(ダッソー・システムズ)は、フェーズIII試験で「インテリジェントトライアル」AIプラットフォームを利用し、予測サイトパフォーマンス分析を通じて試験サイクル時間を40%短縮することに成功しました。
適応症別のインサイト
腫瘍学は、データ量が多く試験設計の複雑性が高いため、AIの採用をリードしています。AIは個別化された患者マッチングを可能にし、反応予測モデルを改善します。神経学が続き、エンドポイントの変動性と認知評価の課題に取り組むツールがあります。心臓病の試験は、センサーと画像データを処理するAIの能力から利益を得ています。希少疾患では、マイクロコホートの特定と仮想コントロールの実現においてAIの使用が増加しています。市場は、適応症固有のニーズに合わせてAIの展開を調整します。これによりデータ解釈と運用効率が向上します。スポンサーは、到達しにくい患者集団での迅速な登録を求めています。失敗率の高い適応症は、AI駆動の改善から最も利益を得ます。
- 例えば、インシリコ・メディシンは、ジェネレーティブAIプラットフォームPharma.AIを利用して、特発性肺線維症(IPF)の新しい標的を特定し、新薬候補を設計しました。これにより、従来の発見方法と比較して約90%の予算削減で18か月未満でフェーズI臨床試験に到達しました。
技術別のインサイト
機械学習は支配的であり、試験運営全体にわたる幅広い応用を提供しています。ディープラーニングは画像解析と予測バイオマーカーモデリングをサポートします。自然言語処理は非構造化された臨床テキストから洞察を抽出します。これらの技術は協力して試験のインテリジェンスを向上させます。ベンダーはレイヤードAIアーキテクチャに投資しています。臨床試験におけるAI市場は、より高い精度を提供するハイブリッドモデルと共に進化しています。各技術はより迅速で賢い試験決定に貢献します。革新は技術の多様性を強化し続けています。
アプリケーションベースの洞察による
患者募集は依然としてトップのAI使用例であり、スポンサーが資格のある参加者に迅速に到達するのを助けます。バイオマーカーの特定は、AIがターゲット集団の定義を洗練するにつれて注目を集めています。試験設計の最適化は適応プロトコルとシミュレーションをサポートします。データ管理ツールはリアルタイムの検証と異常検出を保証します。それはワークフローの効率とデータの信頼性を向上させます。AIは試験コンポーネント間のより緊密な統合を可能にします。スポンサーはアプリケーション全体で手作業を自動化します。これらの機能は試験エコシステム全体の運用パフォーマンスを向上させます。
セグメンテーション:
フェーズ別
- フェーズ I
- フェーズ II
- フェーズ III
- フェーズ IV
適応症別
- 腫瘍学
- 神経学
- 心臓病学
- 希少疾患
技術別
- 機械学習
- ディープラーニング
- 自然言語処理
アプリケーション別
- 患者募集
- バイオマーカーの特定
- 試験設計の最適化
- データ管理
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカは強力なインフラとAI採用率でリードしています
北米は、臨床試験市場におけるAIの最大のシェアを持ち、世界の収益の約45%を占めています。この地域は成熟した臨床試験エコシステムと、製薬企業やCROによる早期のAI導入の恩恵を受けています。米国は、支援的な規制フレームワーク、高度なEHRシステム、高い研究開発投資により成長を牽引しています。ボストンやサンフランシスコなどの主要拠点からは、リーディングカンパニーやAIスタートアップが活動しています。大規模な患者データベースの存在が試験の精度を向上させ、データ分析を迅速化します。AIを活用した試験実施と実世界データ統合において、引き続き世界の革新をリードしています。
ヨーロッパは規制支援と研究協力を通じて安定した成長を示す
ヨーロッパは市場シェアの約25%を占め、協力的な研究ネットワークとデジタルヘルスへの投資増加に支えられています。ドイツ、英国、フランスなどの国々は、官民のイニシアチブを通じてAI駆動の試験プラットフォームを推進しています。臨床試験市場におけるAIは、倫理的なAIの使用とGDPRの遵守に焦点を当てたこの地域で着実に成長しています。国民健康システムは、機械学習とNLPツールをサポートする構造化された臨床データを提供します。学術機関やCROは、患者募集を強化し、離脱率を低下させるためにAIを採用しています。分散型およびハイブリッド試験モデルの受け入れが高まることで恩恵を受けています。
アジア太平洋地域は臨床試験の足跡を拡大する高成長地域として浮上
アジア太平洋地域は世界市場の約18%を占め、最も急成長している地域です。中国、インド、韓国、日本は臨床研究とデジタルインフラに多額の投資を行っています。この地域は、大規模な患者集団とコスト効率の高い運営により、世界的な試験を引き付けています。オンコロジーや希少疾患のフェーズIIおよびIII試験におけるAIの展開をサポートしています。現地企業は、多言語および多様な人口に合わせたAIツールを開発しています。政府のイニシアチブはデジタルヘルスの革新と試験の近代化を奨励しています。AIの統合が試験のスケーラビリティとデータアクセスを改善することで、市場は大幅に拡大しています。
主要プレイヤー分析:
競争分析:
臨床試験市場におけるAIは、技術革新者、CRO、製薬統合AIプラットフォームの混合により競争が続いています。IQVIA、Medidata (Dassault Systèmes)、Saamaなどの主要プレイヤーは、統合データプラットフォームとグローバルなリーチを通じて強力な地位を保持しています。PhesiやDeep6.aiのような企業は、予測分析と患者マッチングに焦点を当てています。AiCureはコンピュータビジョンを使用して患者モニタリングにAIを活用し、NVIDIAは試験パイプライン全体でAIインフラをサポートしています。Tempus AIは分子データ駆動の試験ソリューションでリードしています。これにより、企業はサイト選択、コホート設計、実世界の証拠生成に対応できます。戦略的なコラボレーションとAI中心の研究開発パイプラインが市場の存在感を強化しています。ベンダーは技術のスケーラビリティ、規制の準備状況、治療専門化を通じて差別化を図っています。
最近の展開:
- 2026年2月、IQVIAは、Amazon Web Servicesとのクラウドベースの機能に関する作業や、腫瘍学およびフェーズI試験サービスを強化する最近の買収を含む、高度なデータに関連した新しい商業的協力とパートナーシップを通じて、AI駆動の臨床研究ソリューションを拡大しました。
- 2025年6月、メディデータ(ダッソー・システムズ)は、プロトコル最適化と合成対照群の開発のための高度な分析を統合した、AI対応の臨床データプラットフォームのアップグレード版を発表しました。このアップデートは、特に腫瘍学および希少疾患研究における後期段階の研究全体で試験効率と意思決定の精度を向上させることを目的としています。
- 2025年4月、Saamaは、リスクベースのモニタリングと試験パフォーマンス予測を強化するために設計された新しいAIモジュールを導入しました。この製品は、サイトレベルの問題とプロトコル逸脱の早期検出に焦点を当て、スポンサーがフェーズIIおよびフェーズIII試験中のコンプライアンスと運用監視を改善するのを支援します。
レポートのカバレッジ:
この調査レポートは、フェーズ、適応症、技術、アプリケーションに基づく詳細な分析を提供します。主要な市場プレーヤーを詳述し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、および技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- AIの導入は、初期発見、実現可能性、そして市販後試験の各段階にわたって拡大し、開発サイクル全体を通じた継続的なデータ分析を可能にします。
- NLPツールは、臨床メモ、退院サマリー、及び有害事象報告から洞察を抽出するために不可欠となり、実世界のエビデンス生成を改善します。
- AIを活用した試験シミュレーションと合成対照群は、従来の対照群の必要性を減らし、患者の保持率と試験倫理を向上させます。
- 規制当局は、AIモデルの検証に関する正式なガイドラインを発表し、標準化された使用を促進し、利害関係者の信頼を高めます。
- フェデレーテッドラーニングは、患者のプライバシーやデータ主権を損なうことなく、機関横断的なAIモデルのトレーニングにおいて重要な役割を果たします。
- ウェアラブルデバイスやデジタルバイオマーカーとの統合は、リアルタイムのモニタリングを強化し、適応試験デザインと迅速な中間決定をサポートします。
- 製薬会社は、腫瘍学、神経学、希少疾患に特化した技術へのアクセスを得るために、AIスタートアップとの共同開発契約を増やします。
- プロトコル作成、患者同意生成、提出書類の自動化は、管理業務の負担と試験準備時間を削減します。
- AIプラットフォームは、多言語インターフェースと地域のコンプライアンスモジュールを提供し、アジア太平洋、ラテンアメリカ、アフリカでの臨床試験活動の拡大をサポートします。
- 説明可能なAIへの投資は、CROや試験スポンサーの間での採用を強化し、AI駆動の意思決定における透明性、再現性、利害関係者の信頼を向上させます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の精密医療市場におけるAIの市場規模はどれくらいで、2032年の予測規模はどれくらいですか?
2025年から2032年の間に、精密医療市場におけるAIはどのくらいの年平均成長率で成長すると予測されていますか?
2025年に精密医療市場のどのAIセグメントが最大のシェアを占めましたか?
精密医療市場におけるAIの成長を促進している主な要因は何ですか?
精密医療市場におけるAIの主要企業はどこですか?
2025年における精密医療市場のAIの最大シェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 臨床試験におけるAI市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の臨床試験におけるAI市場市場スナップショット
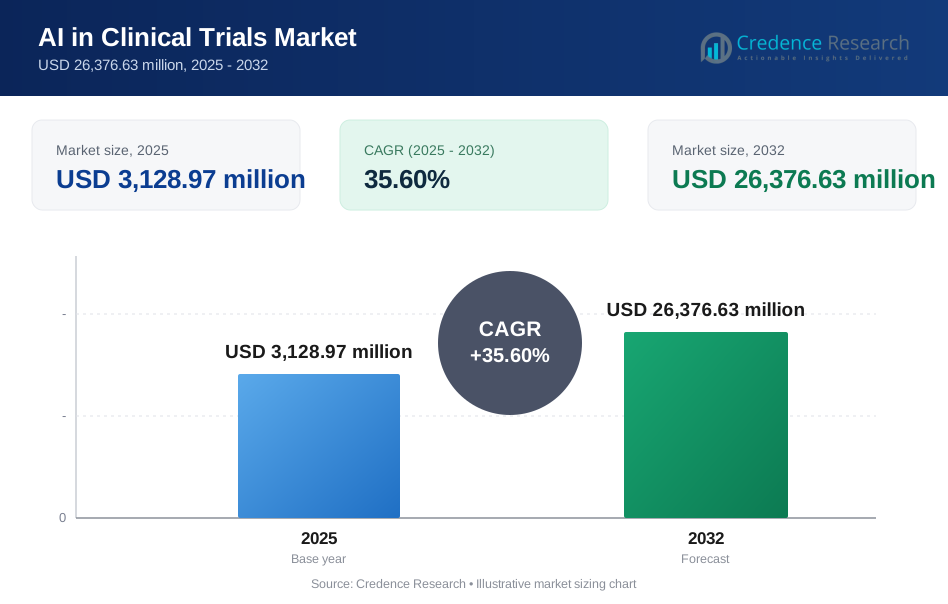
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 3,128.97 million → 2032: USD 26,376.63 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 臨床試験におけるAI市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 臨床試験におけるAI市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における臨床試験におけるAI市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 臨床試験におけるAI市場市場の成長要因
- 3.3 臨床試験におけるAI市場市場の抑制要因および課題
- 3.4 臨床試験におけるAI市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 臨床試験におけるAI市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 臨床試験におけるAI市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、臨床試験におけるAI市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 臨床試験におけるAI市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 臨床試験におけるAI市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は臨床試験におけるAI市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 臨床試験におけるAI市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 臨床試験におけるAI市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 臨床試験におけるAI市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 臨床試験におけるAI市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新臨床試験におけるAI市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の臨床試験におけるAI市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の臨床試験におけるAI市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の臨床試験におけるAI市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の臨床試験におけるAI市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの臨床試験におけるAI市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の臨床試験におけるAI市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの臨床試験におけるAI市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 臨床試験におけるAI市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
