
市場概要
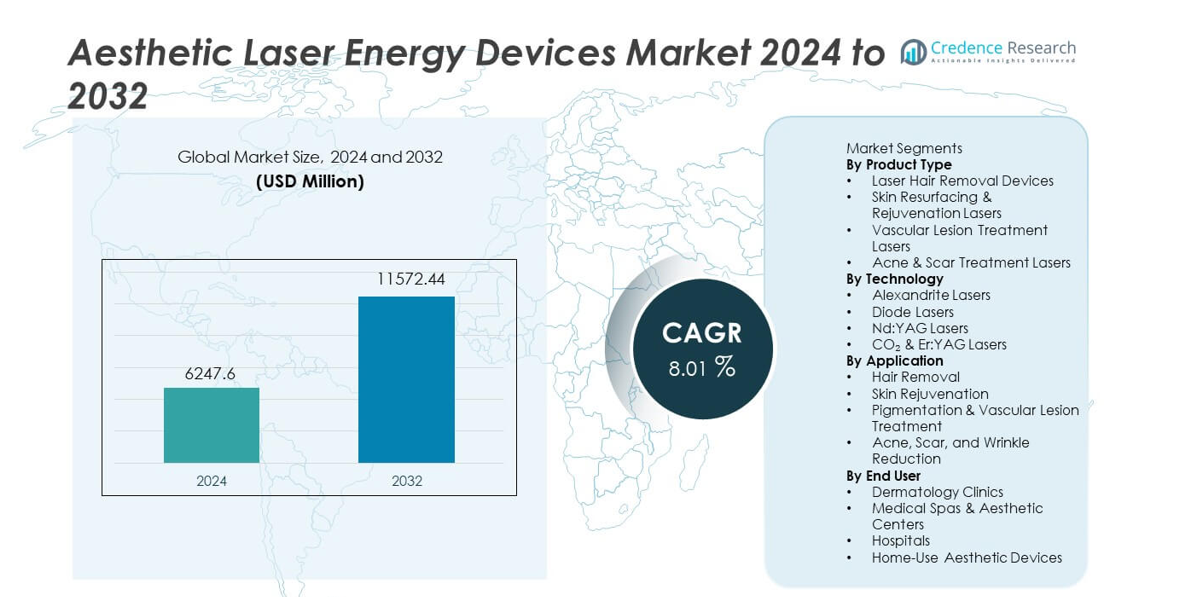
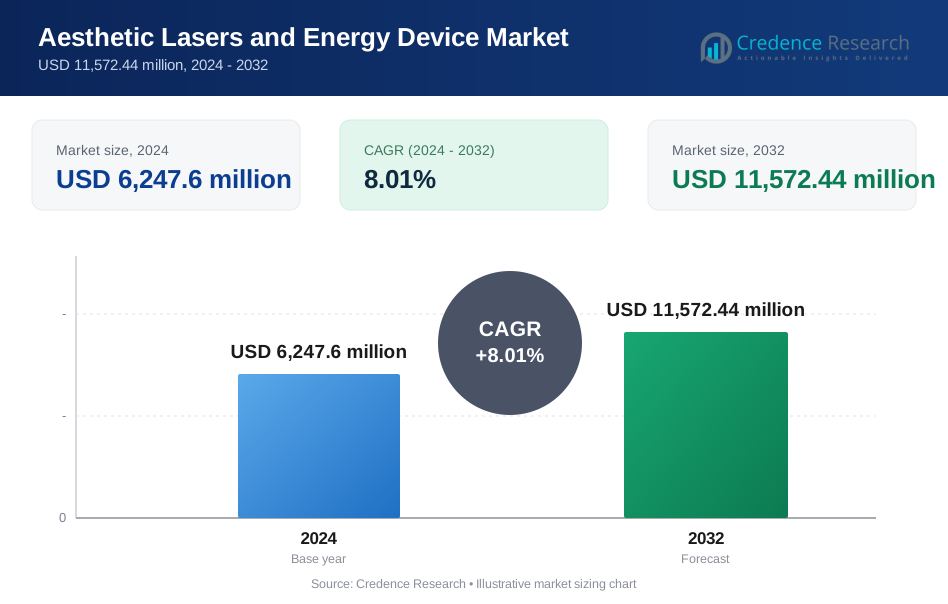
審美用レーザーエネルギーデバイス市場は2024年に62億4,760万米ドルと評価され、2032年までに115億7,244万米ドルに達すると予測されており、予測期間中に8.01%のCAGRを記録しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の審美用レーザーエネルギーデバイス市場規模 | 62億4,760万米ドル |
| 審美用レーザーエネルギーデバイス市場、CAGR | 8.01% |
| 2032年の審美用レーザーエネルギーデバイス市場規模 | 115億7,244万米ドル |
審美用レーザーエネルギーデバイス市場には、Cynosure LLC、Cutera Inc.、Lumenis Ltd.、Alma Lasers、Candela Corporation、Fotona、Lutronic Corporation、Sciton Inc.、El.En. Group、BISON Medicalなどの主要プレーヤーが含まれています。これらの企業は、マルチアプリケーションプラットフォーム、精度の向上、治療結果を向上させる先進的な冷却システムを通じて地位を強化しています。北米は、患者の高い需要、強力な臨床インフラ、プレミアムレーザー技術の早期採用により、世界市場を37%のシェアでリードしています。ヨーロッパは、強力な規制基準と主要経済圏での非侵襲的な審美手術への関心の高まりに支えられ、28%のシェアで続いています。
市場の洞察
- 市場は2024年に62億4,760万米ドルに達し、2032年には115億7,244万米ドルに達する見込みで、CAGRは8.01%と強い長期成長を示しています。
- 非侵襲的治療の採用が増加しているため需要が高まり、レーザー脱毛が32%のシェアで製品セグメントをリードし、強力なクリニックでの使用が支えています。
- トレンドはハイブリッドおよびマルチアプリケーションレーザーシステムに焦点を当てており、美容意識の高まりが推進力となり、アジア太平洋地域が26%の地域シェアを獲得しています。
- 競争が激化する中、主要プレーヤーはマルチウェーブレングスデバイスに投資し、皮膚科クリニックとのパートナーシップを拡大してサービス品質を強化し、治療結果を向上させています。
- 市場の制約には高いデバイスコストとスキルベースの運用ニーズが含まれますが、地域のパフォーマンスは北米が37%のシェアでリードし、ヨーロッパが28%で続いており、先進的な医療アクセスと強い美容手術の需要を反映しています。
市場セグメンテーション分析:
製品タイプ別
レーザー脱毛デバイスは、クリニックやメディカルスパでの長期的な脱毛ソリューションへの強い需要により、32%のシェアで製品タイプセグメントをリードしています。迅速な治療サイクルと広範囲をターゲットにできる能力が広範な採用を支えています。肌の再生と若返りレーザーも、テクスチャー、トーン、年齢に関連する懸念に対するソリューションを求める消費者に支持されています。血管病変治療やニキビや傷跡のレーザーは皮膚科での使用ケースを拡大しています。非侵襲的な美学への関心の高まりは、波長制御と冷却システムの革新を推進し、すべての製品カテゴリーでの成長を強化しています。
- 例えば、Alma Lasersは、Soprano Titaniumプラットフォームを特に大きなスポットサイズのアプリケーターであるTrio Maxでアップグレードしました。これにより、3つの波長を同時に単一のパルスで提供します。このデバイスは、「In-Motion」技術を使用して、より高速なセッションのための迅速な繰り返し率出力をサポートします。
技術別
ダイオードレーザーは、迅速なパルス配信、強力な安全性プロファイル、さまざまな肌タイプに対する効果的な結果を提供するため、技術セグメントで34%のシェアを占めています。そのコンパクトなデザインと低メンテナンスの必要性から、高ボリュームの美容センターで人気があります。Nd:YAGレーザーは、より深い肌への浸透と暗い肌色への適合性で注目を集めています。アレキサンドライトプラットフォームは、より明るい肌と細い毛のために好まれています。CO₂およびEr:YAGレーザーは、先進的なリサーフェシング手順をサポートします。ハイブリッドシステムとマルチ波長プラットフォームへの関心の高まりは、プレミアムおよび中価格帯のデバイスの両方で技術の採用を促進しています。
- 例えば、Candelaは、アレキサンドライトとNd:YAGの両方のソースを統合することで、GentleMax Pro Plusシステムを強化しました。このシステムは、大きなスポットサイズを特徴としており、1回のセッションあたりの治療時間を大幅に短縮します。
用途別
脱毛は、長持ちし、痛みの少ない美容ソリューションに対する消費者の強い需要に支えられ、用途セグメントで38%の最大シェアを占めています。クリニックは、高速で安定したエネルギー出力を提供するレーザープラットフォームを好み、効率的なスループットを実現します。肌の若返りも、患者が細かいシワ、日焼けによるダメージ、質感の問題に対する治療を求めるため、着実な成長を遂げています。色素沈着や血管病変の治療は、メラズマ、酒さ、または目に見える静脈に対処する個人からのニーズベースの需要を引き付けます。ニキビ、傷跡、シワの減少に対する関心の高まりは、現代の美容システムにおける精度の向上とダウンタイムの短縮によって、臨床的な使用をさらに拡大しています。
主要な成長ドライバー
非侵襲的美容手術の需要増加
非侵襲的治療への嗜好の高まりが、美容レーザーエネルギーデバイスの急速な採用を促進しています。消費者は、ダウンタイムが最小限で、短時間で目に見える結果を提供するソリューションを求めています。皮膚科クリニックは、脱毛、肌の若返り、色素矯正に対する需要の高まりに応えるため、サービスポートフォリオを拡大しています。デバイスの安全性と冷却技術の進歩も、患者の快適さを向上させます。ソーシャルメディアの影響力の増加と美容治療の受け入れの広がりが、年齢層を超えた市場浸透をさらに推進しています。より多くのユーザーが外見を向上させる手術を優先するにつれて、クリニックは継続的なサービスの成長をサポートするために高性能なレーザープラットフォームに投資しています。
- 例えば、Lumenisは、2つのダイオード波長を提供するLightSheer QUATTROプラットフォームの強力な採用を報告しました。このデバイスは、操作中に肌を大幅に冷却するChillTip技術を使用し、快適さを向上させます。
レーザープラットフォームにおける技術革新
マルチ波長システム、パルス制御、エネルギー供給の革新が、臨床結果を強化し、治療の多様性を拡大しています。メーカーは、AIベースのキャリブレーション、スマートセンサー、改良された冷却モジュールを統合して、精度を向上させ、治療リスクを軽減しています。ハイブリッドレーザープラットフォームは、1台のデバイスで複数の適応症をサポートし、クリニックのコスト効率を向上させます。さまざまな肌タイプとの互換性の向上も、患者層を拡大します。技術のアップグレードは、プロバイダーが一貫した結果を達成するのに役立ち、患者の満足度と再訪を増加させます。これらの開発は、皮膚科センター、メディカルスパ、外来美容クリニック全体での採用を加速させています。
- 例えば、フォトナはSP Dynamis Proシステムを、Er:YAG(2940 nm)とNd:YAG(1064 nm)を一つのプラットフォームで組み合わせることで進化させました。この装置は、制御されたアブレーションのために0.1 msという短いパルス持続時間を提供します。
医療スパと皮膚科クリニックネットワークの拡大
増加する医療スパと美容センターの数が市場拡大を直接支えています。クリニックは競争力のあるサービスポートフォリオを提供し、より広い消費者層を引きつけるためにレーザー装置を採用しています。訓練を受けた施術者の増加は、都市部および準都市部での装置利用を強化します。手頃な価格のサービスバンドルやサブスクリプションベースの美容パッケージがサービス需要を高めます。多くの施設が、安全性と治療品質に対する高まる期待に応えるために装置群をアップグレードしています。美容サービスへのアクセスが改善されるにつれて、市場は広範な採用と増加する患者流入によって安定した成長を遂げています。
主要なトレンドと機会
マルチアプリケーションおよびハイブリッドレーザーシステムの成長
クリニックは、脱毛、若返り、色素沈着、血管治療を一つのシステムで処理できるマルチアプリケーションプラットフォームをますます好んでいます。これらの装置は運用コストを削減し、治療の柔軟性を向上させます。ハイブリッドレーザーは、より深い浸透と高い精度を実現するために波長を組み合わせ、新規および既存のセンターの両方にとって魅力的です。このトレンドは、提供者にとって投資収益率を高めるサポートをします。患者のコンビネーション治療に対する需要が高まるにつれて、ハイブリッドシステムは装置メーカーにとって高度でよりカスタマイズ可能なソリューションを導入するための重要な機会を生み出します。
- 例えば、ScitonはJoule Xプラットフォームを、BBL HeroやProFractional Er:YAGを含むさまざまな互換モジュールを一つのシャーシに統合することで強化しました。このシステムは、非常に効果的なリサーフェシング治療を含む幅広い用途に対して大きなエネルギーを提供します。
家庭用美容レーザー装置の採用拡大
家庭用装置は、消費者が便利で低コストの美容ソリューションを求める中で注目を集めています。コンパクトなダイオードおよびIPLベースのシステムは、クリニック訪問なしで基本的な脱毛や肌の改善を可能にします。成長するeコマースの利用可能性が採用を促進し、特に若いユーザーの間で広がっています。メーカーは、安全ロック、低エネルギーモード、エルゴノミックデザインに焦点を当て、家庭での体験を向上させています。このトレンドは、新たな収益源と拡大した顧客基盤を解放します。クリニックグレードの装置が依然として主流である一方で、家庭用ソリューションは大衆市場への浸透に強い可能性を提供します。
- 例えば、フィリップスのLumea Prestigeは、250,000回のフラッシュに対応するIPLランプを使用し、交換なしで長期間の使用をサポートします。この装置は、検出されたトーンに基づいて強度を調整する肌接触センサーを備えた4つのスマートアタッチメントを提供します。
主要な課題
レーザー装置とメンテナンスの高コスト
美容レーザーエネルギーシステムは、かなりの資本投資を必要とし、小規模クリニックでの採用を制限します。メンテナンスコスト、消耗品、および定期的なキャリブレーションの必要性が運用経費をさらに増加させます。クリニックは装置コストを回収するために一貫した患者数を確保しなければなりません。高価格は開発途上地域でのアクセスも制限します。予算の制約が提供者にアップグレードを遅らせたり、機能が少ない低コストの代替品を選択させたりします。これらの要因は新規参入者にとっての障壁を作り、広範な採用を遅らせます。
副作用のリスクと熟練したオペレーターの必要性
レーザー処置は、エネルギー設定、肌の評価、冷却制御を管理するために訓練された施術者を必要とします。経験不足の使用は、火傷、色素変化、瘢痕のリスクを高めます。クリニックは安全な治療を保証するためにトレーニングプログラムに投資しなければならず、これが運営コストに加わります。規制機関は安全遵守を強調し、デバイスの取り扱い基準を引き上げています。誤用や不良な結果は患者の信頼に影響を与え、再訪を減少させる可能性があります。需要が高まる中、業界は成長と安全性の一貫性、施術者の専門知識のバランスを取らなければなりません。
地域分析
北アメリカ
北アメリカは市場で37%のシェアを持ち、強力な消費者支出と高度な皮膚科クリニックへの広範なアクセスによって牽引されています。この地域はレーザー技術の早期採用と高濃度のプレミアム美容センターから恩恵を受けています。安全なデバイス使用に対する規制のサポートが患者の信頼を高め、手続きの普及を加速させます。メーカーは非侵襲的治療の需要増に対応するため、アップグレードされた多用途システムを発売しています。医療スパネットワークの拡大とウェルネスや外見への関心の高まりが、アメリカとカナダの両国での地域拡大を支え続けています。
ヨーロッパ
ヨーロッパは28%のシェアを占め、ドイツ、フランス、イタリア、イギリスなどの国々での強い需要に支えられています。この地域は臨床品質の結果を重視しており、高度なリサーフェシングと若返りレーザーの採用を促進しています。高齢化が進む人口は、しわの減少、血管病変の治療、色素矯正の必要性を高めています。厳しい規制基準が高いデバイスの安全性を保証し、消費者の信頼を促進します。美容サービスチェーンの拡大と複合治療の普及が市場の存在感を強化しています。一部の国では特定の皮膚科手続きに対する好意的な償還が、臨床環境での採用をさらに促進しています。
アジア太平洋
アジア太平洋は26%のシェアを占め、美容治療への消費者の関心の高まりと医療スパの急成長を反映しています。中国、日本、韓国、インドでの高い人口密度と可処分所得の増加が、脱毛、色素矯正、肌の明るさを求める需要を後押ししています。地域のメーカーはコスト効果の高いデバイスを導入し、小規模クリニックへのアクセスを広げています。韓国は美容皮膚科で使用される高度なレーザーシステムで革新をリードしています。ソーシャルメディアの影響と強い美容文化が採用を加速させています。都市の医療インフラの拡大が、この地域内の新興市場での安定した成長を支えています。
ラテンアメリカ
ラテンアメリカは6%のシェアを持ち、ブラジル、メキシコ、アルゼンチンでの美容手続きへの強い関心によって牽引されています。脱毛、肌の若返り、瘢痕治療の人気の高まりが、先進的なレーザープラットフォームへのクリニック投資を促進しています。医療観光も貢献しており、国際患者が手頃な価格で高品質の美容サービスを求めています。皮膚科の実践の拡大と最小限の侵襲的治療の認識の高まりが需要を支えています。経済の変動は課題をもたらしますが、プレミアムクリニックは安定したデバイス購入を維持しています。プロバイダーが柔軟な価格モデルを導入し、美容サービスのポートフォリオを拡大することで、採用は成長を続けています。
中東・アフリカ
中東・アフリカ地域は、UAE、サウジアラビア、南アフリカでの美容整形需要の高まりに支えられ、3%のシェアを持っています。肌の若返りや色素沈着の矯正に対する高い関心が、都市部での高級レーザーシステムの採用を促進しています。医療観光は、湾岸諸国で高度な美容サービスを求める患者により市場拡大に寄与しています。皮膚科クリニックは、多様な肌タイプに対応するために多波長デバイスに投資しています。農村部でのアクセスが限られているため、広範な普及は遅れていますが、強力な民間医療の成長が主要な大都市市場での採用を促進し続けています。
市場セグメンテーション:
製品タイプ別
- レーザー脱毛装置
- 肌の再生と若返り用レーザー
- 血管病変治療用レーザー
- ニキビと傷跡治療用レーザー
技術別
- アレキサンドライトレーザー
- ダイオードレーザー
- Nd:YAGレーザー
- CO₂ & Er:YAGレーザー
用途別
- 脱毛
- 肌の若返り
- 色素沈着と血管病変治療
- ニキビ、傷跡、しわの軽減
エンドユーザー別
- 皮膚科クリニック
- メディカルスパ & 美容センター
- 病院
- 家庭用美容機器
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
競争環境には、Cynosure LLC、Cutera Inc.、Lumenis Ltd.、Alma Lasers、Candela Corporation、Fotona d.o.o.、Lutronic Corporation、Sciton Inc.、El.En. Group、BISON Medicalなどの主要企業が含まれます。企業は、多波長プラットフォームの継続的な革新、冷却技術の強化、AI対応の治療最適化を通じて競争しています。主要メーカーは、脱毛、肌の若返り、色素矯正、血管用途に対応する製品ポートフォリオの拡大に注力しています。多くの企業は、皮膚科クリニックやメディカルスパとのパートナーシップを通じて市場のリーチを強化しています。トレーニングプログラム、アフターサポート、デバイスの安全性認証がブランドをさらに差別化しています。企業はまた、新興市場からの需要の高まりに応えるため、コンパクトで携帯可能なシステムに投資しています。競争が激化する中、ハイブリッドレーザー、コスト効率の高いサービスモデル、デジタル統合に重点を置き、ユーザーエクスペリエンスと治療精度を向上させています。
主要プレイヤー分析
- Cynosure LLC
- Cutera Inc.
- Lumenis Ltd.
- Alma Lasers (Sisram Medical)
- Candela Corporation
- Fotona d.o.o.
- Lutronic Corporation
- Sciton Inc.
- En. Group
- BISON Medical Co., Ltd.
最近の動向
- 2025年9月、Sciton Inc.は「世界初の3-in-1カスタマイズ可能なリサーフェシングレーザー」とされるHALO TRIBRIDを発表しました。
- 2025年4月、Candela Corporationはアメリカレーザー医学・外科学会(ASLMS)の年次総会でVbeam Proを発表しました。このプラットフォームは皮膚科および血管の状態を対象としています。
レポートのカバレッジ
この調査レポートは、製品タイプ、技術、用途、エンドユーザーおよび地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、そのビジネス、製品提供、投資、収益源、主要な応用についての概要を示しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 非侵襲的美容治療の需要は世界市場で引き続き増加するでしょう。
- クリニックは複数の用途を提供するために、より多くのハイブリッドレーザーシステムを採用するでしょう。
- AIによるエネルギーキャリブレーションが治療の精度と安全性を向上させます。
- 家庭用美容機器は若年層の消費者の間で人気を集めるでしょう。
- メーカーは施術者のスキルレベルを向上させるためにトレーニングプログラムを拡大するでしょう。
- デバイスの携帯性と人間工学に基づいたデザインが小規模クリニックでの採用を促進します。
- 新興市場は美容意識の高まりにより、より速い成長を遂げるでしょう。
- 規制の枠組みが安全性とデバイスの性能に対する焦点を強化します。
- 企業が高度なマルチ波長プラットフォームを発売することで競争が激化します。
- メディカルスパはサービスメニューを拡大し、デバイスの利用率と再施術を促進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の美容レーザーおよびエネルギーデバイス市場の規模はどのくらいですか?
2025年から2032年の間に、美容レーザーエネルギーデバイス市場はどの程度の年平均成長率で成長すると予測されていますか?
美的レーザーおよびエネルギーデバイス市場を推進している要因は何ですか?
美容レーザーおよびエネルギーデバイス市場の主要なセグメントは何ですか?
トップの美容レーザーおよびエネルギーデバイス市場の主要なプレーヤーは誰ですか?
どのセグメントが市場シェアをリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 美容用レーザーおよびエネルギーデバイス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の美容用レーザーおよびエネルギーデバイス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 6,247.6 million → 2032: USD 11,572.44 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 美容用レーザーおよびエネルギーデバイス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 美容用レーザーおよびエネルギーデバイス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における美容用レーザーおよびエネルギーデバイス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 美容用レーザーおよびエネルギーデバイス市場市場の成長要因
- 3.3 美容用レーザーおよびエネルギーデバイス市場市場の抑制要因および課題
- 3.4 美容用レーザーおよびエネルギーデバイス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 美容用レーザーおよびエネルギーデバイス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 美容用レーザーおよびエネルギーデバイス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、美容用レーザーおよびエネルギーデバイス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 美容用レーザーおよびエネルギーデバイス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 美容用レーザーおよびエネルギーデバイス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は美容用レーザーおよびエネルギーデバイス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 美容用レーザーおよびエネルギーデバイス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 美容用レーザーおよびエネルギーデバイス市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 美容用レーザーおよびエネルギーデバイス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 美容用レーザーおよびエネルギーデバイス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新美容用レーザーおよびエネルギーデバイス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の美容用レーザーおよびエネルギーデバイス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の美容用レーザーおよびエネルギーデバイス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の美容用レーザーおよびエネルギーデバイス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の美容用レーザーおよびエネルギーデバイス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの美容用レーザーおよびエネルギーデバイス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の美容用レーザーおよびエネルギーデバイス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの美容用レーザーおよびエネルギーデバイス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 美容用レーザーおよびエネルギーデバイス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
