
美容フィラーマーケットの概要:
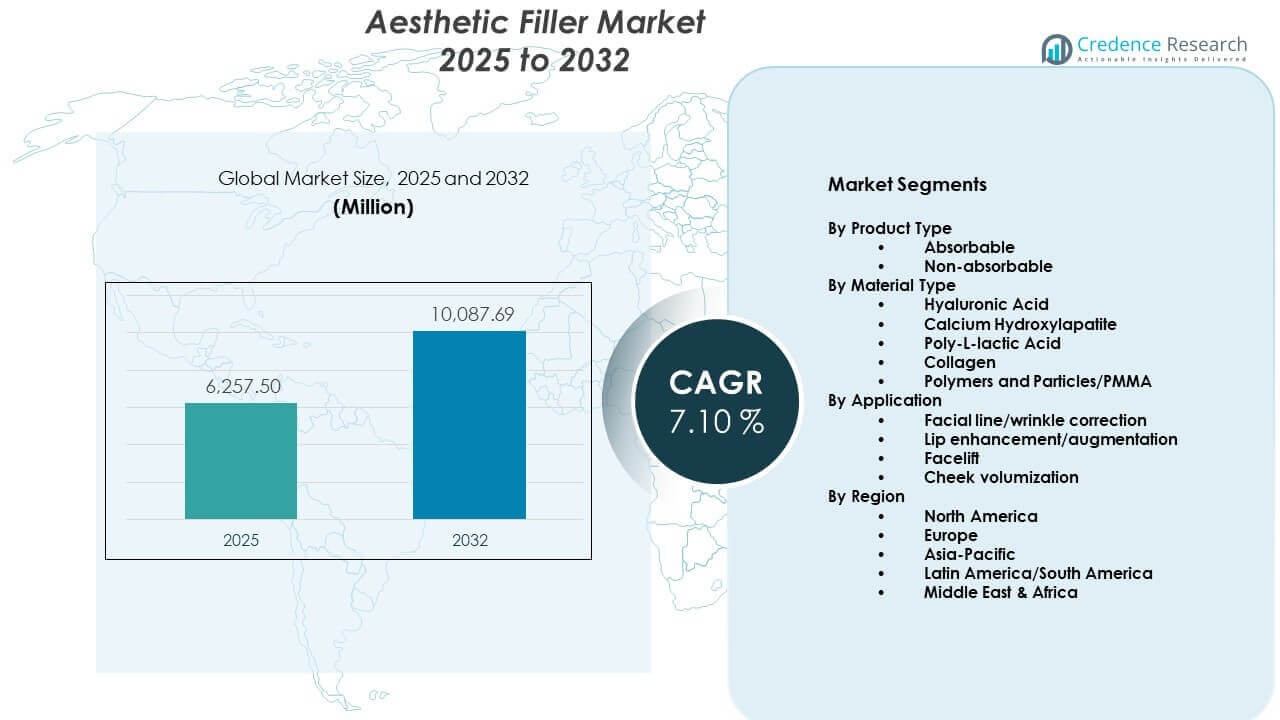
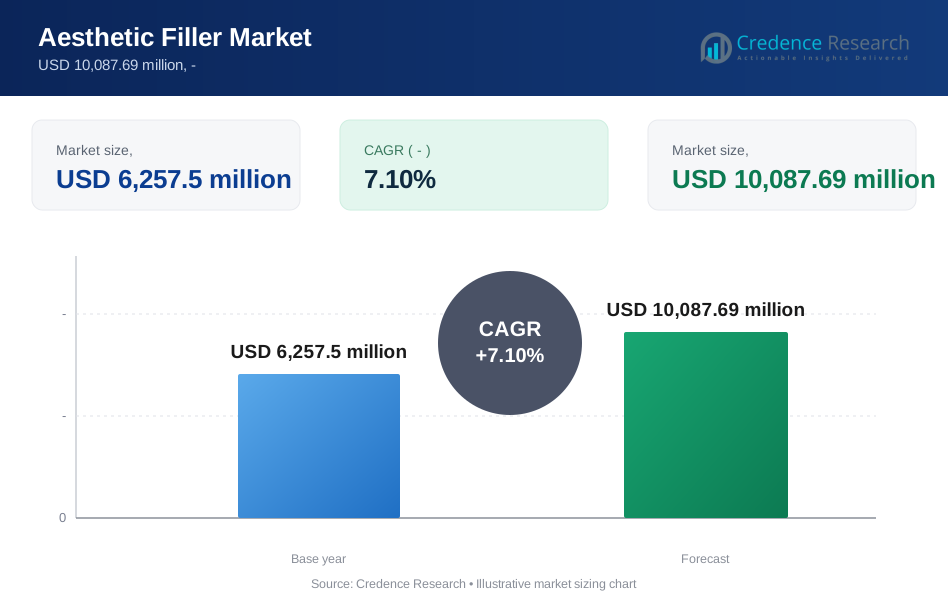
美容フィラーマーケットは、2025年の62億5,750万米ドルから2032年には推定100億8,769万米ドルに成長すると予測されており、2025年から2032年の間に年平均成長率(CAGR)7.10%を記録します。低侵襲の美容手術に対する意識の高まりが、都市部の人口の間で強い需要を促進しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年の美容フィラーマーケット規模 | 62億5,750万米ドル |
| 美容フィラーマーケット、CAGR | 7.10% |
| 2032年の美容フィラーマーケット規模 | 100億8,769万米ドル |
美容フィラーマーケットの洞察:
- 北米は約35%のシェアを持ち、ヨーロッパは約30%、アジア太平洋は約25%を占めており、密集したクリニックネットワーク、高い美容支出、先進的なフィラーブランドの強い採用に支えられています。
- アジア太平洋は約25%のシェアを持ち、都市化、美容意識の高まり、中間層の収入の拡大、中国、韓国、タイでの強力な医療観光により、最も急成長している地域です。
- 材料別では、ヒアルロン酸が約60%のシェアを占め、カルシウムハイドロキシアパタイトとポリ-L-乳酸が合わせて約25%を占め、安全で多用途かつ耐久性のあるフィラーの需要に支えられています。
- 用途別では、顔のラインとしわの矯正が約45%のシェアを占め、唇の強化が約25%、頬のボリューム化とフェイスリフト指向の注射がクリニック全体で残りの需要を占めています。
美容フィラーマーケットの推進要因:
都市部の人口における低侵襲の顔の若返り手術への好みの高まり
非外科的な美容手術の需要の高まりが、皮膚フィラーの強い採用を促進しています。患者は、入院や長期の回復期間なしで顔の改善を求めています。短い手術時間がクリニックの効率と患者の回転率を向上させます。医師は、しわの軽減とボリュームの回復のためにフィラーを推奨しています。治療の柔軟性がカスタマイズされた顔の輪郭の結果をサポートします。繰り返しの手術サイクルが一貫した収益源を維持します。美容ケアの社会的受容が働くプロフェッショナルの間で拡大しています。クリニックネットワークの拡大が、第一級および第二級都市での治療アクセスを増加させます。
- 例えば、アラガン・エステティックスは、JUVÉDERMのSKINVIVEで臨床的な効率を示し、治療からわずか1か月で患者の58%がアラガン頬の滑らかさスケールで1ポイント以上の改善を達成しました。
世界中の医療美容クリニックと熟練した施術者基盤の拡大
主要都市において、民間の皮膚科チェーンはサービスのカバレッジを拡大し続けています。認定インジェクターは治療の安全性と患者の信頼を向上させます。構造化されたトレーニングプログラムは、フィラーの配置における技術的な精度を高めます。多専門病院は、美容部門内に審美ユニットを統合しています。デバイスメーカーは、ワークショップや臨床教育を通じて施術者をサポートします。標準的な治療プロトコルは、手続きの一貫性を高めます。施術者の密度が高まることで、予約待ち時間が短縮されます。強力なプロバイダーネットワークは、地域における審美サービスの浸透を改善します。
- 例えば、Merz AestheticsはRadiesse (+)を用いた顎ライン治療を標準化し、マルチセンター臨床試験において、12週目に75.6%の被験者がMerz Jawline Assessment Scaleで1ポイントの改善を達成したと報告しています。
フィラー製剤と製品安全基準における技術的進歩
メーカーは、改良された架橋安定性を持つ高度なヒアルロン酸フィラーを開発しています。向上した粘度は、より良いリフト能力と輪郭定義をサポートします。長持ちする製剤は、患者の治療頻度を減少させます。臨床研究は、安全性と生体適合性の基準を検証します。規制承認は、新製品の発売に対する医師の信頼を強化します。精密なシリンジは、注射の精度とコントロールを向上させます。改善されたパッケージデザインは、無菌の適用をサポートします。継続的な研究投資は、ブランド間の製品差別化を推進します。
若年層における可処分所得の増加と美容意識の高まり
中産階級の所得増加は、美容強化への選択的支出を支えます。若年層の消費者は、早期の顔面矯正手術に関心を示しています。ソーシャルメディアの露出は、年齢層を超えた審美意識を形成します。インフルエンサー文化は、微妙な顔の洗練に対する需要を増加させます。男性の美容治療への参加は徐々に増加しています。都市生活のトレンドは、外見に焦点を当てたセルフケアのルーチンを促進します。プロモーションファイナンスオプションは、治療をよりアクセスしやすくします。ブランドのマーケティングキャンペーンは、初めてのユーザーへのリーチを拡大します。
審美フィラーマーケットのトレンド:
予防的な審美治療と微妙な強化アプローチへのシフト
患者は若々しい外見を維持するために早期介入を好みます。クリニックは劇的な変化よりも微妙なボリューム修正を促進します。予防的なフィラーの使用は、20代後半の個人の間で勢いを増しています。医師は顔の調和に焦点を当てた治療計画を設計します。低用量戦略は、過剰矯正のリスクを減少させます。自然な質感とバランスの取れた顔のプロポーションに対する需要が増加しています。消費者教育は、情報に基づいた審美的な決定をサポートします。治療のパーソナライズは、長期的な患者の保持を強化します。
- 例えば、GaldermaはSculptraを用いて微妙な若返りをサポートしており、3ヶ月以内にタイプ1コラーゲンを66.5%増加させることが臨床的に証明されており、即時のボリュームではなく、徐々に構造的な強化を促進します。
神経毒素とエネルギーベースのデバイスを組み合わせた治療の統合
クリニックは、結果を向上させるために、皮膚充填剤とボツリヌス毒素の処置を組み合わせています。エネルギーベースのデバイスは、皮膚の引き締めプランにおいて充填剤を補完します。多様な治療法は、全体的な顔の若返りの結果を改善します。調整された治療スケジュールは、患者の満足度を最適化します。クロスセリング戦略は、患者1人当たりの平均収益を増加させます。メーカーは、組み合わせプロトコルをサポートするために製品ポートフォリオを整えています。医療会議は、統合された美容ソリューションを強調します。構造化された相談モデルは、包括的な顔の評価を促進します。
- 例えば、Hugel Aestheticsは、彼らのletibotulinumtoxinAが眉間のしわの改善に高い効果を示したことを実証しました。第3相臨床試験(BLESS III)では、第4週に調査者によって評価された94.0%の応答率(少なくとも1ポイントの改善)が示されました。
バイオスティミュラトリーおよびコラーゲン誘導注入ソリューションの需要増加
コラーゲン刺激剤は、徐々で自然な結果のために認識を得ています。医師は、長期的な組織再生の利点を強調します。製品の革新は、持続的な皮膚支持に焦点を当てています。バイオスティミュラトリーフィラーは、長期間の耐久性を求める患者にアピールします。臨床的証拠は、進行的なボリューム改善を支持します。治療プロトコルは、段階的な注射セッションを強調します。消費者の嗜好は、再生美容アプローチに向かってシフトしています。教育的なアウトリーチは、高度な注入剤の受け入れを向上させます。
デジタル相談プラットフォームと仮想美容計画ツールの採用
遠隔相談プラットフォームは、治療前のスクリーニングとフォローアップケアをサポートします。デジタル画像ツールは、顔のマッピングと結果のプレビューを支援します。クリニックは、シミュレーションソフトウェアを使用して現実的な期待を設定します。データ追跡は、患者記録管理を改善します。オンライン予約システムは、スケジュールプロセスを効率化します。デジタルレビューは、クリニック選択の決定に影響を与えます。仮想相談は、都市部以外にもリーチを拡大します。技術統合は、美容センター全体の運営効率を向上させます。
美容充填剤市場の課題分析:
厳格な規制枠組みと地域ごとの製品承認の複雑さ
規制基準は主要市場ごとに異なり、詳細な臨床検証が必要です。承認のタイムラインは、製品の発売サイクルをしばしば延長します。コンプライアンスコストは、メーカーの運営費用を増加させます。品質監査は、生産施設の継続的な監視を要求します。輸入制限は、国境を越えた製品流通に影響を与えます。医師は、法的なリスクを避けるために承認されたブランドに依存します。美容充填剤市場は、これらの規制上の障害のために新しい処方の採用に遅れを取っています。地域間の調和のギャップは、戦略的計画の課題を生み出します。
副作用のリスクと無資格サービスプロバイダーへの懸念の増大
不適切な注射技術は、血管の合併症を引き起こす可能性があります。副作用に対する患者の認識は、治療の躊躇に影響を与えます。無免許のプロバイダーは、美容サービスへの信頼を低下させます。否定的なメディア報道は、ブランドの認識に影響を与えます。訴訟リスクは、クリニックの責任コストを増加させます。美容施術者の保険料は上昇します。厳格なトレーニング要件は、迅速な労働力拡大を制限します。公衆衛生当局は、無許可の美容センターの監視を強化しています。
市場機会:
都市化の進展と医療ツーリズムの成長を伴う新興経済への拡大
新興市場は強力な未開拓の患者基盤を持っています。都市人口の増加は美容サービスの需要を高めます。医療ツーリズムの拠点は国際的な美容患者を引き付けます。政府は民間医療インフラの開発を促進しています。地域のディストリビューターはグローバルなフィラーブランドと提携しています。手頃な価格の治療料金が地域の競争力を向上させます。これにより、二次都市への浸透が深まります。啓発キャンペーンは新しい消費者セグメントへのアウトリーチを拡大します。
多様な消費者グループ向けのジェンダーニュートラルでカスタマイズされた製品ポートフォリオの開発
メーカーは男性の顔の構造に合わせたフィラーのバリエーションを導入しています。カスタマイズ可能な粘度範囲が個別の輪郭プランをサポートします。マーケティングキャンペーンは包括的な美の基準を強調します。クリニックは多様な年齢層向けの相談モデルを設計しています。美容ケアの文化的受容が地域全体で拡大しています。研究イニシアチブは民族的な肌の適合性に焦点を当てています。製品ラインの多様化がブランドのポジショニングを強化します。これにより、美容フィラーマーケット内での持続的な差別化をサポートします。
美容フィラーマーケットのセグメンテーション分析:
製品タイプ別
美容フィラーマーケットでは、吸収性フィラーが安全性の高いプロファイルと可逆性のために明確な優位性を示しています。医師は顔の輪郭形成、動的なシワの修正、初めての患者に対して吸収性製品を好みます。これらのフィラーは進化する美容の期待にうまく合致し、時間とともに治療の調整を容易にします。非吸収性フィラーは非常に長持ちする修正が必要な場合に限られた役割を果たします。遅発性の有害事象に関する懸念がその広範な使用を制限しています。規制の監視がさらに医師に吸収性オプションを選好させます。したがって、クリニックはコアポートフォリオで多用途で短~中期間の製品を優先します。
- 例えば、ガルデルマは涙袋治療のためのRestylane Eyelightに対して特定のFDA承認を取得し、臨床データでは87%の患者がクマの減少を示し、85%が18ヶ月間にわたって目に見える改善を維持しました。
材料タイプ別
美容フィラーマーケット内では、ヒアルロン酸フィラーが強力な保湿効果、予測可能な結果、ヒアルロニダーゼによる逆転が可能なため、最大のシェアを持っています。カルシウムハイドロキシアパタイトは中顔面領域での深いボリューム化と構造的リフトに魅力があります。ポリ-L-乳酸は徐々にコラーゲンを刺激し、微妙で進行的な改善を求める患者に適しています。コラーゲンベースのフィラーは新しい材料との競争のため、より専門的な役割を担っています。ポリマーとPMMA粒子は非常に長持ちする効果を提供しますが、安全性と評判のリスクが高いため、医師は通常、慎重に選ばれたケースにこれらの材料を使用します。この多様な材料の組み合わせが広範な治療のカスタマイズをサポートします。
- 例えば、Revance TherapeuticsはRHA Redensityという弾力性のあるHAフィラーのFDA承認を取得し、臨床試験では注射後8週間で80.7%の被験者が口周りのシワの重症度スケールで1ポイントの改善を報告しました。
用途別
美容フィラー市場において、顔のラインやしわの修正は、アンチエイジングソリューションの強い需要により、依然として主要な用途です。唇の強化は、微妙な輪郭とボリュームを求める若い世代の間で急速に注目を集めています。頬のボリューム化は、中顔面のサポートを改善し、手術なしで目に見えるリフト効果をもたらします。フィラーを使用したターゲットフェイスリフトスタイルの修正は、段階的な若返りとダウンタイムの短縮を可能にします。医師は、一度のセッションで複数のゾーンに対応するアプリケーションプランを設計します。患者の需要は、バランスの取れた自然な見た目の結果を好みます。この用途の多様性は、繰り返しの治療サイクルと強力なクリニック収益の可能性をサポートします。
セグメンテーション:
製品タイプ別
- 吸収性
- 非吸収性
材料タイプ別
- ヒアルロン酸
- カルシウムハイドロキシアパタイト
- ポリ-L-乳酸
- コラーゲン
- ポリマーと粒子/PMMA
用途別
- 顔のライン/しわの修正
- 唇の強化/増大
- フェイスリフト
- 頬のボリューム化
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカとヨーロッパが世界の収益貢献をリード
北アメリカは、美容フィラー市場の最大のシェアを持ち、世界の収益の約35%を占めています。強力な消費者の購買力が、アメリカとカナダでの高い手続き採用を支えています。皮膚科クリニックとメディカルスパの密集したネットワークが、繰り返しの需要を維持しています。一部の再建的適応症に対する好意的な償還が、手続きのボリュームを支えています。ヨーロッパは、ドイツ、フランス、イタリア、イギリスなどの成熟した市場によって、約30%のシェアで続いています。ヨーロッパでの厳格な規制監督が、製品の品質と医師の信頼を強化しています。両地域は、新製品の早期アクセスと高度なトレーニングの恩恵を受けています。
アジア太平洋の成長の勢いと手続きのボリュームの増加
アジア太平洋地域は世界市場の約25%を占め、最も成長が速い地域を表しています。中国、韓国、日本、インドでの可処分所得の増加と美容意識の高まりが需要を加速させています。韓国とタイの医療観光クラスターは、フィラーを用いた施術を求める国際患者を引き付けています。強力なソーシャルメディアの影響が、唇や顔の輪郭を強調する施術の急速な普及を支えています。地元のディストリビューターは、製品の普及を改善するためにグローバルブランドと提携しています。アジア太平洋地域の[美容フィラーマーケット]は、外見と予防的治療を重視する若く都市化された人口から恩恵を受けています。拡大する民間クリニックチェーンが、アクセスを一級都市以外にも広げています。
ラテンアメリカと中東・アフリカでの新たな機会
ブラジルやメキシコを含むラテンアメリカは、約5%のシェアを占めていますが、強い成長の可能性を示しています。美容文化と顔の輪郭形成への関心が、注入フィラーの安定した採用を支えています。通貨の変動や経済の変動が、一部の年でプレミアム製品の採用を制限することがあります。中東・アフリカは合わせて約5%のシェアを持ち、高い美容支出を持つ湾岸諸国が主導しています。UAEやサウジアラビアでの医療観光が地域の施術量を強化しています。これらの地域の[美容フィラーマーケット]は、民間美容クリニックへの投資の増加から恩恵を受けています。アフリカの一部地域では専門家の密度が限られており、より広範な浸透を制約しています。
主要プレイヤー分析:
- アッヴィ(アラガン・エステティックス)
- ガルデルマ
- メルツ・ファーマ
- テオキサン・ラボラトリーズ
- シンクレア・ファーマ
競争分析:
美容フィラーマーケットは、グローバルな美容リーダーと強力な地域専門家によって支配される集中した競争環境を特徴としています。アッヴィのアラガン・エステティックス、ガルデルマ、メルツ・エステティックス、テオキサン、シンクレアが製品基準とブランド認識を世界中で形成しています。各プレイヤーは、差別化されたヒアルロン酸と生体刺激フィラーのポートフォリオに注力しています。企業は、臨床試験、解剖学的トレーニングプログラム、デジタル教育に投資し、注入者の忠誠を強化しています。戦略的な価格設定階層は、プレミアムクリニックと価値を重視するクリニックの両方を対象としています。合併、流通提携、株式投資が高成長地域でのリーチを拡大しています。革新に強く依存しており、ライフサイクル管理とライン拡張が長期的なポジショニングの中心です。強力な安全データと注入者サポートを組み合わせた競合他社が、持続可能な市場シェアを確保しています。
最近の展開:
- 2026年2月、ガルデルマは日本でRestylaneポートフォリオを拡大し、柔軟で表情に追随する顔の修正を目的としたOBTヒアルロン酸注射剤Restylane DefyneとRefyneを発売しました。
- 2025年12月、ロレアルはEQT主導のコンソーシアムからガルデルマの追加10%の株式を取得すると発表し、総所有権を20%に増やし、皮膚科および美学における科学的パートナーシップを強化しました。この取引は2026年第1四半期までに完了する予定で、ガルデルマの美学市場での成長を支援します。
- 2024年3月、アラガン・エステティックスは、フィラー製品群内の適応症を拡大するために、JUVÉDERM VOLUMA XCが中等度から重度のこめかみの凹みを治療するための米国FDAの承認を取得しました。
レポートのカバレッジ:
この調査レポートは、製品タイプ、材料タイプ、用途、地域に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場ダイナミクス、規制の状況、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望:
- 若年層および中年層の消費者の間で、最小限の侵襲的な顔の若返り手術の需要が引き続き増加します。
- ヒアルロン酸フィラーは支配的地位を維持しながら、バイオスティミュラトリー製品が長期的な若返りプロトコルでシェアを獲得します。
- 毒素、スレッド、デバイスを組み合わせた治療計画が、プレミアムな美学センターで標準となります。
- メーカーは、安全で高度な注射技術をサポートするために、データ、トレーニング、解剖学教育により多く投資します。
- デジタル相談ツールとイメージングソフトウェアが、個別の顔のマッピングと結果の計画を導きます。
- アジア太平洋およびラテンアメリカでの成長は、中産階級の拡大と医療観光により成熟した地域を上回ります。
- 安全性、品質、注射者の資格に関する規制の焦点が、市場参入要件を厳しくします。
- 男性と高齢患者が全体的な手術量における増加する貢献者グループを代表します。
- こめかみ、顎、目の下の修正などの新しい適応症が治療メニューを広げます。
- 持続可能性と倫理的調達が、包装および企業のポジショニングにおいて重要性を増します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の美容フィラー市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、美容フィラー市場はどのくらいの年平均成長率で成長すると予測されていますか?
2025年に最も大きなシェアを持っていた美容フィラー市場のセグメントはどれですか?
美的フィラー市場の成長を促進している主な要因は何ですか?
美容フィラー市場の主要企業はどこですか?
2025年に美的フィラー市場で最も大きなシェアを占めた地域はどこですか?
高い可処分所得と密なクリニックネットワークが強力な手続き量を支えています。
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 エステティックフィラーマーケットの範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(the historical period、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のエステティックフィラーマーケット市場スナップショット
- 2.1.1 市場規模 – 実績(the historical period)および予測(the forecast period) (base year: USD 6,257.5 million → forecast year: USD 10,087.69 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 エステティックフィラーマーケット市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 年
- 2.3.2 数量シェア上位10社 – 年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. エステティックフィラーマーケット市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるエステティックフィラーマーケット市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 エステティックフィラーマーケット市場の成長要因
- 3.3 エステティックフィラーマーケット市場の抑制要因および課題
- 3.4 エステティックフィラーマーケット市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 エステティックフィラーマーケットバリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 エステティックフィラーマーケットサプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、エステティックフィラーマーケットカテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 エステティックフィラーマーケット市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. エステティックフィラーマーケット輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(the historical period)
- 5.1.2 国別世界輸出数量(the historical period)
- 5.1.3 国別世界輸入金額(the historical period)
- 5.1.4 国別世界輸入数量(the historical period)
- 5.1.5 国別純貿易収支(the historical period)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(the historical period)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はエステティックフィラーマーケット市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 エステティックフィラーマーケット市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 エステティックフィラーマーケット市場シェア分析 – 年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 エステティックフィラーマーケット競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 エステティックフィラーマーケット分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新エステティックフィラーマーケットの発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のエステティックフィラーマーケット市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のエステティックフィラーマーケット市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のエステティックフィラーマーケット市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のエステティックフィラーマーケット市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのエステティックフィラーマーケット市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のエステティックフィラーマーケット市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのエステティックフィラーマーケット市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. エステティックフィラーマーケット企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
