
高度なビジュアライゼーション市場の概要:
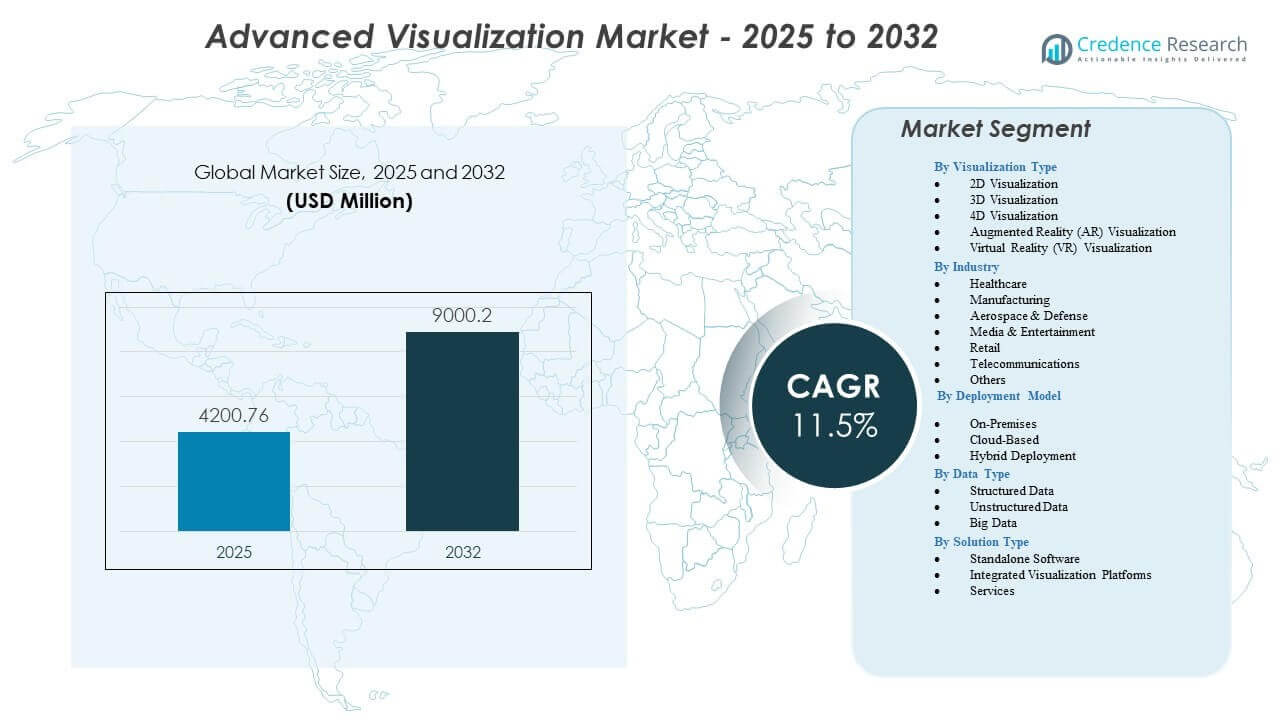
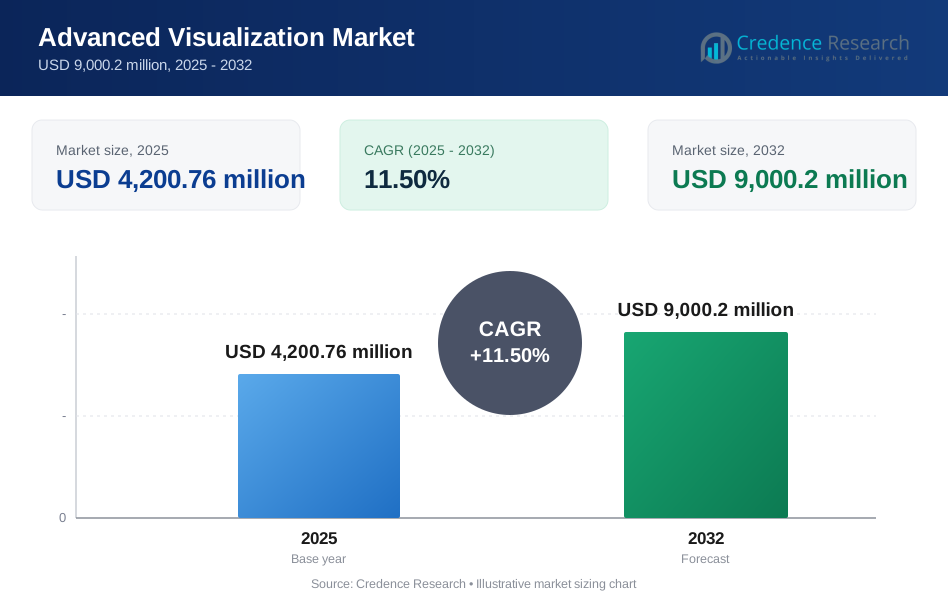
高度なビジュアライゼーション市場は、2025年の42億760万米ドルから2032年には推定90億2百万米ドルに成長し、2025年から2032年の間に年平均成長率(CAGR)11.5%を記録すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2025年の高度なビジュアライゼーション市場規模 | 42億760万米ドル |
| 高度なビジュアライゼーション市場、CAGR | 11.5% |
| 2032年の高度なビジュアライゼーション市場規模 | 90億2百万米ドル |
市場の推進要因には、正確な診断への強い需要、迅速な臨床ワークフロー、放射線学、腫瘍学、心臓病学、外科手術における高解像度イメージングが含まれます。医療提供者は、高度なビジュアライゼーションを使用して解釈の精度を向上させ、レビュー時間を短縮し、臨床的な信頼性を高めています。AIを活用した画像解析、マルチモダリティ融合、リアルタイムレンダリングの導入が進み、病院での高度な意思決定をサポートしています。製造業、航空宇宙、通信を含む非医療セクターは、シミュレーション、設計最適化、インフラストラクチャーマッピングを強化するためにビジュアライゼーションプラットフォームを採用しています。組織が効率性、自動化、洞察抽出の向上を優先するにつれて、成長が加速しています。
地域別では、北米が先行しており、先進的な医療インフラ、AIを活用したイメージングツールの強力な採用、クラウドベースのビジュアライゼーションシステムの早期統合が要因です。ヨーロッパは、相互運用可能なイメージングプラットフォームへの需要の増加と主要経済圏での構造化されたデジタルヘルスの拡大により続いています。アジア太平洋地域は、病院インフラの急速なアップグレード、イメージング量の増加、高性能ビジュアライゼーションツールの受け入れ拡大に支えられ、最も成長が速い地域として浮上しています。ラテンアメリカと中東は、近代化の取り組みが加速し、発展途上市場での臨床イメージング能力が拡大するにつれて、徐々に成長を示しています。
高度な可視化市場の洞察:
- 高度な可視化市場は、2025年の42億760万米ドルから2032年までに推定90億20万米ドルに成長すると予測されており、2025年から2032年の間に年平均成長率(CAGR)11.5%を記録します。この成長は、マルチフォーマットイメージングとAI対応の可視化プラットフォームの採用の増加によって支えられています。
- 強力な市場の推進要因には、高解像度診断の需要の増加、迅速な解釈ワークフロー、臨床および産業環境における3D、4D、AR、VRツールの広範な統合が含まれます。
- 主な制約には、高い導入コスト、レガシーシステム間の限られた相互運用性、先進的な可視化プラットフォームへの移行を行う施設でのトレーニングの課題が含まれます。
- 北米は強力なデジタルインフラとAIベースのイメージングの早期利用によりリードしており、ヨーロッパは診断ネットワークの構造的な近代化を通じて拡大しています。
- アジア太平洋地域は、病院や工学部門全体での高度な可視化システムの急速な採用とイメージング能力の向上により、高成長地域として浮上しています。
高度な可視化市場の推進要因
診断精度を向上させるための高解像度イメージングの好みの増加
医療提供者は、より強力な診断結果をサポートするために高解像度イメージングの使用を増やしています。多くの病院が複雑なケースに対してより明確なビューを提供するプラットフォームに移行しています。臨床医は、これらのツールを使用して、より高い信頼性で状態を解釈します。高度な可視化市場は、精度の需要が高まる中でこのシフトから恩恵を受けています。詳細な解剖学的スキャンに依存するワークフローをサポートします。放射線科での強力な採用により、ベンダーはソフトウェアの出力を改善するよう促されています。臨床業務の増加により、チームは解釈時間を短縮するツールを採用するようになっています。高い精度は、デジタルイメージングのアップグレードへの信頼を強化します。
- 例えば、キヤノンメディカルのAquilion Precision CTシステムは、CTで利用可能な最高の臨床解像度である23 mmの空間分解能を達成し、前例のない解剖学的詳細を可能にします。
臨床部門全体でのAI統合可視化システムの使用増加
AI対応の可視化は、主要な医療センターで強力な牽引力を得ています。多くのチームがAI機能を採用して、検出タスクを迅速化し、手動レビューの負担を軽減しています。自動化されたサポートツールは、臨床医を迅速な意思決定に導きます。高度な可視化市場は、AIの広範な統合によって前進しています。CT、MRI、超音波での微細構造の認識を改善します。知的自動化に対するベンダーの強力な焦点がシステムの有用性を拡大します。病院は、一貫した画像レビューを通じて診断のばらつきを減らすことを目指しています。AIの採用は、チームが日常的なイメージングの品質基準を洗練することを奨励しています。
高ボリュームイメージング施設でのワークフロー最適化の需要増加
高ボリュームのイメージングセンターは、日々の作業を効率化するために高度なツールを導入しています。多くの施設は大量のケースを管理し、より迅速な処理を必要としています。これにより、チームはレビューの遅延を削減し、安定したスループットを維持できます。高度な可視化市場は、効率を向上させる目標に合致しています。自動再構築機能を備えたツールは、ケースの迅速な完了をサポートします。PACSやRISとの強力な統合はワークフローの速度を強化します。部門はデータ交換を円滑にすることで報告のギャップを減少させます。迅速なターンアラウンドは、忙しい診断環境での患者管理を向上させます。
低侵襲手術における可視化プラットフォームの採用拡大
低侵襲手術は、臨床行動を導くために強力な可視化サポートに依存しています。外科医は詳細な画像を使用して介入を計画し、手続き上のリスクを軽減します。多くの手術室は、リアルタイムの明瞭さをサポートするためにシステムをアップグレードしています。この変化を通じて、高度な可視化市場は勢いを増しています。これにより、外科チームはより大きなコントロールで進捗を監視できます。ロボット手術システムとの統合は精度を高めます。病院は複数の手続き要件をサポートするプラットフォームを重視しています。安全性への強い焦点が、高度なイメージングツールへの投資を深めています。
- 例えば、Intuitiveのda Vinci Xiシステムは、10倍の光学倍率と高精細3D可視化を提供し、複雑なロボット手術中の外科医の精度を向上させます。
高度な可視化市場のトレンド
医療ネットワーク全体でのクラウドベースの可視化プラットフォームの拡大
病院が柔軟な展開モデルを求める中で、クラウドの採用が増加しています。多くのネットワークは、迅速なコラボレーションをサポートするリモートアクセスツールに移行しています。これにより、臨床医はどこからでも複雑なスキャンを閲覧できます。高度な可視化市場は、このニーズに応えるためにクラウドの拡大を強化しています。ベンダーは、データ転送中の患者データを保護するためにセキュリティレイヤーを改善しています。マルチサイトネットワークは、共有診断をサポートするためにクラウドアクセスに依存しています。リモートレビューのワークフローは、大規模システム全体で受け入れられています。クラウドのスケーラビリティは、長期的なイメージング需要をサポートします。
- 例えば、SectraのCloud PACSは、企業イメージングネットワーク全体で安定したリモートアクセスを保証する9%の稼働時間SLAを備えています。
包括的なケース評価のためのマルチモダリティイメージングの統合
医療チームは、複雑なケースに対してマルチモダリティワークフローの使用を増やしています。多くのプラットフォームは、CT、MRI、PET、超音波のビューを統合されたダッシュボードに統合しています。これにより、機能的および解剖学的な詳細を組み合わせることで、より強力な評価がサポートされます。高度な可視化市場は、より深い融合能力に向かっています。臨床医は、複数のレビューセッションの必要性を減らすシステムを評価しています。ベンダーは、より高い精度で画像を整列させるアルゴリズムを洗練しています。マルチモダリティの洞察は、腫瘍学や心臓病学における治療計画を改善します。複雑なデータ負荷を管理するプラットフォームの需要が高まっています。
予測および個別化ケアモデルにおける高度な可視化の使用拡大
予測医療は、早期疾病発見への関心の高まりにより注目を集めています。視覚化ツールは、詳細な画像の手がかりを通じてリスクモデリングをサポートします。これにより、臨床医はより高い確実性で病気の進行を予測することができます。先進的な視覚化市場はこれらのフレームワークに一致しています。多くのチームが視覚化の成果を個別化された治療方針の指針として適用しています。臨床意思決定システムとの統合は採用を強化します。アナリストはこの傾向を積極的なケアへの大きな転換と見ています。画像の洞察は、より正確な長期計画をサポートします。
診断画像におけるリアルタイムレンダリングと高速処理エンジンの採用
診断部門は、患者の待ち時間を短縮するために速度を優先しています。多くのベンダーがこのニーズに応えるために高速レンダリングエンジンを導入しています。これにより、複雑なスキャンとのほぼリアルタイムの対話が可能になります。先進的な視覚化市場はこれらのアップグレードに対する関心の高まりを見ています。臨床医はレビュー中に大規模データセットをスムーズに操作できます。エンジニアは処理遅延を削減するためにGPUアクセラレーションを改良しています。高速ツールは、迅速な診断出力を伴う緊急ケア環境をサポートします。市場のプレイヤーは、需要の高まりに応えるために性能向上に投資しています。
- 例えば、NVIDIA Clara Holoscanは、リアルタイムの外科および画像アプリケーションにおいて50ミリ秒未満のレイテンシーを提供し、大規模データセットのスムーズな視覚化を可能にします。
先進的な視覚化市場の課題分析
医療環境全体での高いシステムコストと複雑な統合要件
病院は高級視覚化プラットフォームに関連するコスト管理に苦労しています。多くのシステムは強力なハードウェアを必要とし、財政的な圧力を増大させます。その結果、一部のプロバイダーは予算の少ない地域での採用を遅らせることになります。先進的な視覚化市場は、コストに敏感な地域での採用の遅れを経験しています。既存のIT構造との統合は実装時間を増加させます。チームはしばしばトレーニングの必要性に対処し、移行期間を延ばします。医療ネットワークは性能と予算のバランスを取るために取り組んでいます。ベンダーは互換性の懸念を緩和するためにソリューションを改良し続けています。
標準化の制限と画像部門全体でのデータ管理の複雑化
医療施設は、さまざまなデータ形式を持つ多様な画像モダリティを管理しています。チームはシステム全体で一貫した視覚化出力を維持するのに苦労しています。これにより、部門間で診断の一貫性にギャップが生じます。先進的な視覚化市場は、断片化された標準に関連する複雑さに直面しています。多くの施設はスムーズなワークフローをサポートするために強力なデータパイプラインを必要としています。画像ボリュームが増加すると、ストレージと取得のタスクが難しくなります。ITチームはシステムの健全性を維持するために時間を投資しています。ベンダーは多様な画像環境間での相互運用性を改善するために取り組んでいます。
先進的な視覚化市場の機会
拡大する画像容量を持つ新興医療市場での先進ツールの需要の増加
新興地域は、より広範な患者アクセスをサポートするために診断インフラをアップグレードしています。多くの国が公立および私立病院全体で画像容量を増加させています。これにより、プロバイダーはより強力な臨床出力のために先進的なプラットフォームを採用することを促進します。先進的な視覚化市場は、このシフトを通じて新たな成長の道を得ています。ベンダーは、現代のデジタル画像エコシステムを求める地域をターゲットにしています。施設は診断の信頼性を強化するツールを求めています。医療ネットワークが機器を近代化する場所で採用が増加しています。地元のディストリビューターは市場参入を加速するためにサポートを拡大しています。
AI駆動の可視化プラットフォームの拡大が精密医療プログラムを支援
精密医療の取り組みは主要な医療システム全体で強力な支援を受けています。可視化の成果物は、臨床医が病気のマーカーをより明確に評価するのを助けます。これは、個別化された治療計画に焦点を当てたプログラムを支援します。高度な可視化市場は、AIの統合が深まることで恩恵を受けています。病院は予測精度を向上させるプラットフォームに投資しています。研究センターは大量の研究のために高度なツールに依存しています。AIが主要な臨床資産となるところで成長の可能性が高まります。ベンダーは、イメージングを精密ケアの目標に合わせたソリューションを強調しています。
高度な可視化市場のセグメンテーション分析:
可視化タイプ別
高度な可視化市場は、診断、エンジニアリング、シミュレーションのワークフローにおける2D、3D、4Dツールの強力な使用を通じて拡大しています。医療チームは迅速なレビューのために2Dおよび3Dフォーマットに依存し、4D可視化は心臓病学や外科手術における動作ベースの評価をサポートします。ARプラットフォームはトレーニング、手順ガイダンス、設計タスクで注目を集めています。VRはシミュレーション、リモートコラボレーション、没入型学習での採用を強化しています。これは複雑なデータセット全体の明確さを高め、高精度環境での意思決定を改善します。すべてのフォーマットでの強力なパフォーマンスが広範な統合をサポートします。
産業別
高度な可視化市場は、放射線科、腫瘍科、外科手術でのイメージング量が増加する医療分野からの需要が最も強いです。製造業は設計検証、プロトタイピング、品質検査のためにこれらのツールを使用しています。航空宇宙および防衛はシミュレーション、ミッション計画、エンジニアリングレビューに可視化を適用しています。メディアとエンターテインメントはアニメーション、VFX、バーチャルプロダクションでの高品質レンダリングの需要を促進しています。小売業は商品化と店舗計画のために可視化を展開し、通信企業はネットワークマッピングに使用しています。教育や自動車分野でも「その他」のカテゴリーで拡大する使用が見られます。
展開モデル別
高度な可視化市場は、より強力なコラボレーションニーズとスケーラブルな処理のためにクラウドベースの展開にシフトしています。オンプレミスシステムは、高セキュリティ環境とローカルコントロールを優先する施設にとって依然として重要です。ハイブリッド展開は、クラウドの柔軟性と内部データポリシーをバランスさせる組織で受け入れられています。多くの企業は、ピークワークロードのためにリモートレンダリングを使用しながら、機密データをローカルに保存するためにハイブリッドセットアップを選択しています。これは、混合インフラストラクチャモデル全体での広範な採用をサポートし、デジタルトランスフォーメーションプログラムのスムーズな移行を可能にします。
- 例えば、Siemens Healthineersのsyngo Carbonプラットフォームは、500以上のイメージングフォーマットにわたる統一データアクセスを備えたハイブリッド展開をサポートしています。
データタイプ別
高度な可視化市場は、構造化データ、非構造化データ、およびビッグデータ環境全体で機能します。構造化データは、EHR、データベース、およびエンタープライズシステムとの統合をサポートします。非構造化データは、大きなイメージングファイル、マルチメディアコンテンツ、およびシミュレーションの成果物により強い需要を引き起こします。ビッグデータは、高ボリュームのイメージングアーカイブを管理する研究センター、通信ネットワーク、大規模病院で重要性を増しています。これは、チームが複雑なデータセットから洞察を抽出し、予測モデリング、計画、および運用分析全体でのパフォーマンスを強化することを可能にします。
ソリューションタイプ別
高度なビジュアライゼーション市場には、スタンドアロンソフトウェア、統合プラットフォーム、サービスが含まれます。スタンドアロンツールは、診断イメージング、エンジニアリングレビュー、シミュレーションの特定のユースケースをサポートします。統合プラットフォームは、PACS、RIS、エンタープライズシステム全体で統一されたワークフローを必要とする組織で注目を集めています。サービスは、コンサルティング、導入、トレーニング、管理サポートにおいて重要な役割を果たします。これにより、ユーザーは高度なソリューションを最小限の混乱で採用し、システムパフォーマンスの継続的な改善をサポートします。
- 例えば、TeraReconのIntuitionプラットフォームは、世界中の800以上の病院システムと統合し、手動での輪郭作成時間を最大70%削減するAI駆動の自動化をサポートしています。
高度なビジュアライゼーション市場のセグメンテーション:
ビジュアライゼーションタイプ別
- 2Dビジュアライゼーション
- 3Dビジュアライゼーション
- 4Dビジュアライゼーション
- 拡張現実(AR)ビジュアライゼーション
- 仮想現実(VR)ビジュアライゼーション
産業別
- ヘルスケア
- 製造業
- 航空宇宙・防衛
- メディア・エンターテインメント
- 小売
- 通信
- その他
導入モデル別
- オンプレミス
- クラウドベース
- ハイブリッド導入
データタイプ別
- 構造化データ
- 非構造化データ
- ビッグデータ
ソリューションタイプ別
- スタンドアロンソフトウェア
- 統合ビジュアライゼーションプラットフォーム
- サービス
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカは、高度なビジュアライゼーション市場で38%近くの支配的なシェアを持ち、先進的な医療インフラ、強力なイメージングボリューム、AI対応のビジュアライゼーションシステムの迅速な採用に支えられています。この地域は、診断イメージング、手術ナビゲーション、エンタープライズビジュアライゼーションプラットフォームへの高い投資から恩恵を受けています。多くの病院がクラウドベースのビジュアライゼーションを導入してワークフロー効率を向上させています。この地域は、高度なイメージング手順に対する強力な償還サポートを維持しています。主要なOEMや研究機関を通じて、世界的なイノベーション活動をリードし続けています。強力なデジタル成熟度が、臨床およびエンタープライズの両方の設定での技術採用を強化しています。
ヨーロッパは、デジタルヘルスプログラムの拡大、構造化されたイメージングネットワーク、精密診断に対する強力な規制支援によって、世界シェアの約27%を占めています。多くの国が国境を越えたデータ交換を支援するために、相互運用可能なビジュアライゼーションプラットフォームに投資しています。病院は、3Dおよび4Dビジュアライゼーションの需要増加に対応するために、PACS、RIS、および外科用イメージングスイートをアップグレードしています。この地域は、先進的なツールの広範な使用を促進する確立された放射線ネットワークから利益を得ています。腫瘍学、心臓病学、神経学のワークフロー全体で構造化された採用をサポートしています。ヨーロッパの先進ビジュアライゼーション市場は、技術の近代化を通じて安定した拡大を維持しています。
アジア太平洋地域は、市場シェアの25%近くを確保し、急速な医療インフラのアップグレードにより最も速い成長を示しています。新興経済国は、公共および民間病院全体でイメージング能力を増強しています。外科計画、遠隔医療、医療研修でのビジュアライゼーションツールの使用が増加しています。デジタルヘルスに対する強力な政府支援がプラットフォームの採用を加速させています。この地域は、設計とシミュレーションにビジュアライゼーションを展開する製造業および航空宇宙部門の拡大から利益を得ています。ラテンアメリカと中東・アフリカは、段階的な近代化努力とデジタルイメージング能力の需要増加により、合わせて約10%を占めています。
主要プレイヤー分析:
- GEヘルスケア
- シーメンスヘルスケア
- キヤノンメディカルシステムズ
- 富士フイルムホールディングス株式会社
- コニンクライケ・フィリップス N.V.
- アグファ・ゲバートグループ
- ケアストリームヘルス
- ジオソフト
- ビサージイメージング
- プロメディカス株式会社
- テラリコン株式会社
- セクトラ
- 日立メディカルシステムズ
- 東芝メディカルシステムズ
- ストライカー
競争分析:
先進ビジュアライゼーション市場は、グローバルOEM、専門ソフトウェアベンダー、プラットフォームインテグレーターによって形成された競争環境を特徴としています。主要企業は、AI統合、クラウドベースの展開、およびマルチモダリティビジュアライゼーションツールを通じて存在感を強化しています。市場には、GEヘルスケア、シーメンスヘルスケア、キヤノンメディカルシステムズ、富士フイルム、フィリップス、アグファ、ケアストリーム、テラリコン、ジオソフト、プロメディカス、ビサージイメージング、日立、東芝メディカルシステムズ、セクトラ、ストライカーが含まれています。レンダリングエンジン、ワークフローオーケストレーションツール、およびエンタープライズ相互運用性機能の継続的なアップグレードを通じて進化しています。ベンダーは、より高速な処理、改善された画像融合、およびPACSおよびEMRシステムとのより広範な統合を提供することで競争しています。病院や研究機関とのパートナーシップが製品の検証を強化します。価格戦略、サービス品質、および展開の柔軟性が地域全体の購買決定に影響を与えます。
最近の展開:
- 2025年3月、GEヘルスケアはNVIDIAとのパートナーシップを拡大し、AI駆動の自律型X線および超音波ソリューションを開発し、高度なイメージング環境における技術者の作業負荷を軽減しました。
- 2026年2月、GEヘルスケアはBARDAとの3,500万ドルの協力を発表し、高度な可視化機能をサポートするAI駆動の超音波開発に焦点を当てました。
レポートのカバレッジ:
この調査レポートは、可視化タイプ、業界、導入モデル、データタイプ、ソリューションタイプに基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- AI駆動の可視化の広範な利用は、診断精度を強化し、高度な可視化市場における臨床および企業環境での採用を拡大します。
- リアルタイムレンダリングの需要の高まりは、外科計画、放射線学、航空宇宙設計、産業工学における迅速な意思決定サイクルをサポートします。
- クラウドベースのプラットフォームはさらに拡大し、グローバルネットワーク全体でのリモートコラボレーションとマルチサイトの可視化ワークフローを可能にします。
- ARおよびVRツールの拡張は、没入型トレーニング、術前評価、シミュレーション、高度な設計環境をサポートします。
- マルチモダリティイメージングの成長は、統一された可視化エコシステム内でのCT、MRI、PET、および超音波の統合を深めます。
- 新興地域での強力な採用は、継続的な医療投資とデジタルトランスフォーメーション政策により、プラットフォームの浸透を高めます。
- ハイブリッド導入モデルは、データ制御、コスト効率、ワークロードの柔軟性をバランスさせる組織の間で勢いを増します。
- ビッグデータ分析は、大規模なイメージングリポジトリからの洞察抽出を強化し、高度な予測ケアモデルをサポートします。
- 可視化プラットフォームは、PACS、EMR、企業エンジニアリングシステム間の相互運用性をサポートするモジュラー設計へと進化します。
- トレーニング、コンサルティング、ワークフロー最適化を通じたサービス拡張は、ユーザーがプラットフォームの価値を最大化し、システムパフォーマンスを向上させるのに役立ちます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
What is the current market size for the Advanced Visualization Market, and what is its projected size in 2032?
2025年から2032年の間に、先進的なビジュアライゼーション市場はどのくらいの年平均成長率で成長すると予測されていますか?
Which Advanced Visualization Market segment held the largest share in 2025?
高度なビジュアライゼーション市場の成長を促進している主な要因は何ですか?
Who are the leading companies in the Advanced Visualization Market?
2025年に高度なビジュアライゼーション市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 高度な可視化市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の高度な可視化市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 4,200.76 million → 2032: USD 9,000.2 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 高度な可視化市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 高度な可視化市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における高度な可視化市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 高度な可視化市場市場の成長要因
- 3.3 高度な可視化市場市場の抑制要因および課題
- 3.4 高度な可視化市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 高度な可視化市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 高度な可視化市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、高度な可視化市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 高度な可視化市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 高度な可視化市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は高度な可視化市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 高度な可視化市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 高度な可視化市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 高度な可視化市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 高度な可視化市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新高度な可視化市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の高度な可視化市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の高度な可視化市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の高度な可視化市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の高度な可視化市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの高度な可視化市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の高度な可視化市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの高度な可視化市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 高度な可視化市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
