
市場概要:
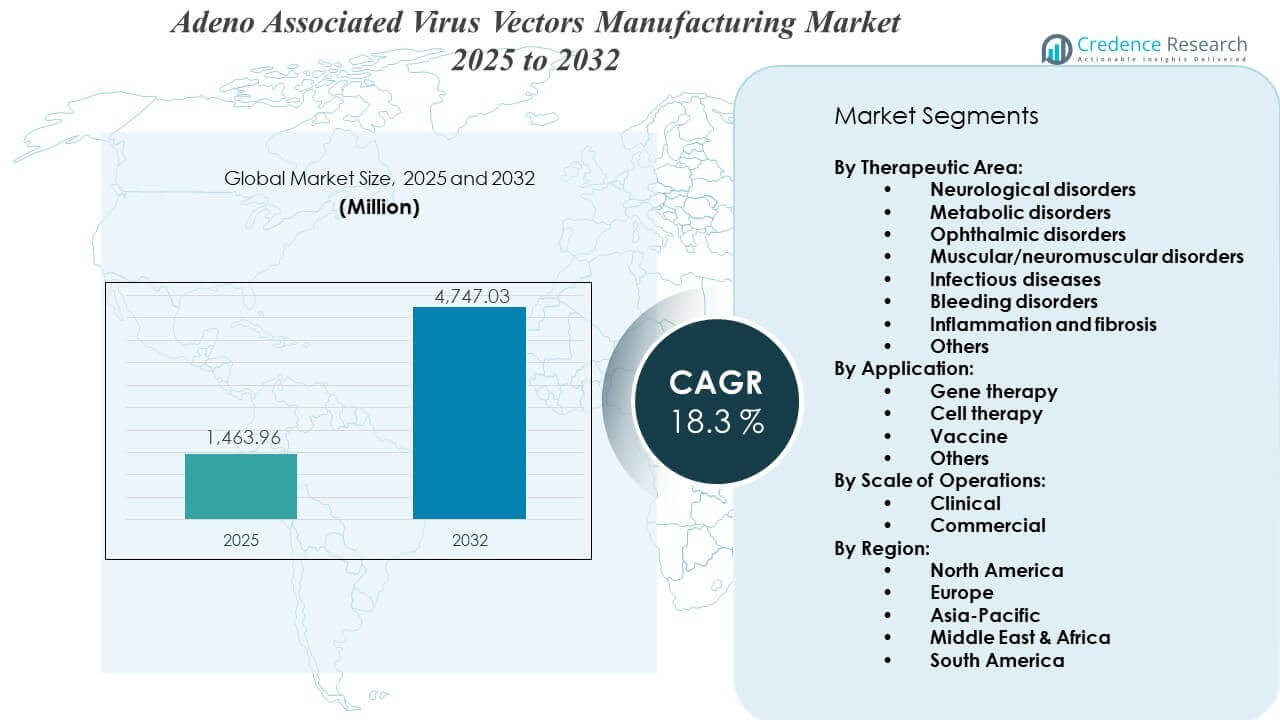
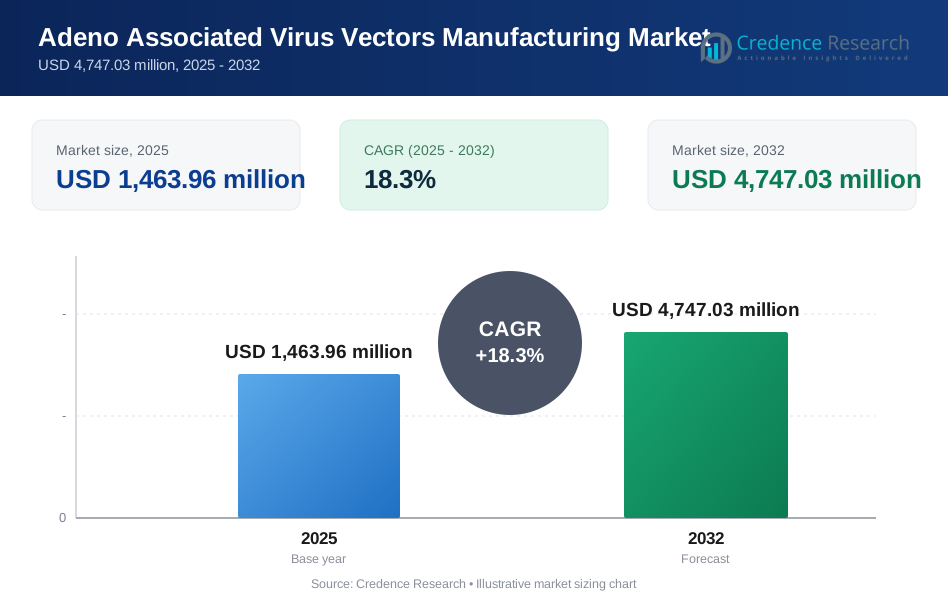
アデノ随伴ウイルス(AAV)ベクター製造市場は、2025年の14億6,396万米ドルから2032年には推定47億4,703万米ドルに成長し、2025年から2032年までの年平均成長率(CAGR)は18.3%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| アデノ随伴ウイルス(AAV)ベクター製造市場規模 2025年 | 14億6,396万米ドル |
| アデノ随伴ウイルス(AAV)ベクター製造市場CAGR | 18.3% |
| アデノ随伴ウイルス(AAV)ベクター製造市場規模 2032年 | 47億4,703万米ドル |
市場は、遺伝子治療のパイプラインの拡大と規制承認の増加によって推進されています。製薬会社がスケーラブルでGMP準拠の生産プラットフォームに投資する中、AAVベクターは標的遺伝子治療のための好ましいデリバリーシステムとなっています。製造技術は、高収率の細胞株とより効率的な精製方法に向けて進化しています。バイオテクノロジー企業と契約開発・製造機関(CDMO)とのパートナーシップは、さらなる能力拡大を支援しています。遺伝性疾患や希少疾患の発生率の上昇は、前臨床から商業段階にわたるスケーラブルなベクターソリューションの緊急性を高めています。
北米は、強力なバイオテクノロジー資金、規制支援、米国における確立されたプレーヤーによって市場をリードしています。ヨーロッパは、政府のインセンティブと臨床研究活動により続いています。一方、アジア太平洋地域は特に中国と日本で急速に台頭しており、地元のバイオテクノロジー事業とバイオ製造におけるインフラ投資の増加によるものです。これらの動向は、AAVベクタープラットフォームによって推進されるアクセス可能で効果的な遺伝子治療への世界的な推進を反映しています。
市場の洞察:
- アデノ随伴ウイルスベクター製造市場は、2025年に14億6,396万米ドルと評価され、2032年までに47億4,703万米ドルに達すると予測されており、2025年から2032年にかけて年平均成長率18.3%で成長しています。
- 北米は2025年に44%のシェアで市場をリードし、強力な臨床パイプライン、早期の製品承認、強固なバイオ製造インフラによって支えられています。ヨーロッパは、中央集権的な医療プログラムと主要なCDMOによって30%のシェアで続き、アジア太平洋地域は地域投資と臨床活動の増加に支えられ18%を保持しています。
- アジア太平洋地域は、中国、日本、韓国でのバイオ製造拠点の拡大と、政府の支援政策および地域バイオテクノロジーの拡大により、18%のシェアで最も成長が速い地域です。
- 用途別では、遺伝子治療が2025年に60%以上のシェアで市場を支配し、単一遺伝子疾患や希少疾患治療への採用の増加に支えられています。
- 規模別では、臨床業務が2025年に65%以上の市場シェアを占め、試験段階のプログラムにおけるAAV使用の集中を反映しています。
市場の推進要因:
希少および慢性疾患領域における遺伝子治療パイプラインの増加
遺伝子治療に対する世界的な注目は、希少遺伝性疾患、腫瘍学、神経変性疾患を含む複数の治療セグメントにわたって急速に拡大しています。バイオ医薬品企業は、臨床試験と新製品承認を支援するためにアデノ随伴ウイルスベクター製造市場を優先しています。政府および規制機関は承認を迅速化し、研究室からクリニックへの迅速な移行を可能にしています。この需要は、スケーラブルで高収率のAAVベクター製造技術の必要性を促進しています。個別化医療の急増も、カスタマイズされたウイルスベクターへの投資を促しています。研究機関やスタートアップは、前臨床の革新を通じてこの成長に貢献しています。ベンチャーキャピタルは、AAVベクター開発能力を持つ企業に積極的に流れ込んでいます。アデノ随伴ウイルスベクター製造市場は、この臨床革新と規制支援のエコシステムから直接利益を得ています。
- 例えば、Sarepta Therapeuticsは、2025年後半までにElevidysが臨床および実世界の環境で世界中の1,100人以上の患者に投与されたと報告しています。この規模は、40以上のプログラムのパイプラインを支えていますが、同社は安全性関連の臨床保留と製造品質の書き損じに続いて、2025年中頃に戦略的再編を行い、影響力の高い資産を優先しました。
スケーラブルな製造支援のためのCDMOとのパートナーシップの拡大
契約開発および製造機関(CDMO)は、ベクター製造能力の拡大において重要な役割を果たしています。社内のGMP製造を欠く企業は、プロジェクトのタイムラインを満たすために外部パートナーシップに依存しています。このモデルは、初期段階の企業と大手製薬企業の両方をサポートします。CDMOは、多様なAAVセロタイプを扱うために、先進的なバイオリアクターと精製プラットフォームに投資しています。これらの施設は、市場準備を加速する規制準拠のフレームワークの下で運営されることが多いです。彼らの柔軟な容量モデルは、変動するプロジェクトボリュームにも適しています。これにより、治療開発者の初期インフラストラクチャの負担が軽減されます。アデノ随伴ウイルスベクター製造市場は、これらのアウトソーシングされたコラボレーションを通じて効率と速度を向上させています。
上流および下流のAAV処理における技術的進歩
上流の細胞培養システムと下流の精製技術の継続的な改善は、重要な成長の推進力です。高密度の細胞株とスケーラブルな懸濁培養により、生産性が向上しています。クロマトグラフィーの進歩により、ベクターの損失を減らしながら純度を確保します。企業は、異なるセロタイプに迅速に適応できるモジュール式の生産ラインに注力しています。これらの開発は、1回分あたりのコストを削減し、品質の一貫性を向上させます。自動化システムは、人為的なエラーを最小限に抑え、バッチの追跡可能性を向上させます。これは規制の遵守をサポートし、世界的な流通を促進します。アデノ随伴ウイルスベクター製造市場は、プロセス最適化の新しい波ごとに強化されています。
- 例えば、オックスフォード・バイオメディカは、Oxbox GMP製造施設で展開された最適化されたプロデューサー細胞株と独自の下流精製プロセスを通じて、AAVベクターの収量を数倍に向上させたと報告しています。
世界的に増大する小児および希少疾患への応用の注目
小児患者は、AAVベクターを使用した遺伝子治療から、早期の疾患発症により大きな利益を得ることが多いです。希少疾患のコミュニティは非常に関与しており、迅速な治療を求めています。規制当局は、オーファンドラッグステータスや優先審査バウチャーなどのインセンティブを提供しています。これらのプログラムは、開発者がAAVベクター製造への投資を増やす動機付けとなります。それは、特化された小ロット生産プラットフォームの成長を促進します。国家の保健機関は、パイロットプログラムや国境を越えたイニシアチブに資金を提供しています。これらの努力は、公共および民間の製造業者のための勢いを築きます。アデノ随伴ウイルスベクター製造市場は、治療の公平性と希少疾患アクセスに対するこの高まる世界的な注目に一致しています。
市場動向:
次世代セロタイプとカプシド工学への移行
研究者たちは、標的精度を向上させ、免疫反応を減少させる新しいAAVセロタイプを開発しています。これらのセロタイプは、肝臓、中枢神経系、筋肉などの組織全体でより効果的なデリバリーを可能にします。カプシド工学は、患者の既存の免疫を回避し、治療結果を改善します。企業は、独自のカプシドライブラリーを開発するためのプラットフォーム技術に投資しています。これにより、特定の集団に合わせた遺伝子治療のカスタマイズがより柔軟に行えます。アデノ随伴ウイルスベクター製造市場は、これらの複雑な次世代ベクターに対応するために調整されています。カプシド設計の革新は、腫瘍学や心血管治療での利用拡大もサポートします。これらの進歩は、市場に機会と複雑さの両方をもたらします。
- 例えば、Dyno Therapeuticsは、従来のAAV9と比較して、前臨床モデルで中枢神経系のトランスダクションを10倍以上改善したエンジニアードAAVカプシドを示す査読付きデータを発表しました。
ベクター製造ワークフローへのAIと自動化の統合
AIツールは現在、プロセス設計から品質管理まで、AAVベクター生産のさまざまな段階をサポートしています。予測分析は細胞の成長を監視し、バッチの収率を最適化します。自動化システムは手動エラーを減らし、GMP文書を効率化します。スマートバイオリアクターはリアルタイムでパラメータを調整し、一貫したベクター発現を保証します。企業は生産サイクルをシミュレーションするためにデジタルツインを使用しており、スケールアップ前に生産予測性を高め、廃棄を減らしています。アデノ随伴ウイルスベクター製造市場は、デジタル統合環境に向かっています。これらのアップグレードは、規制遵守を改善し、市場投入までの時間を短縮します。
- 例えば、チャールズ・リバー・ラボラトリーズは、細胞および遺伝子治療サービス内で、年間数百のウイルスベクター開発およびGMP製造バッチにわたって自動分析およびデジタルプロセスモニタリングを使用していることを公表しました。
分散型製造モデルとモジュラーファシリティの出現
バイオテクノロジー企業は、物流リスクを軽減し、サプライチェーンの管理を改善するために分散型生産モデルを模索しています。モジュラーファシリティは、主要な臨床または商業拠点の近くにGMP準拠のユニットを迅速に設置することを可能にします。これにより、より迅速な納期がサポートされ、地域の規制ニーズに適応します。企業は、集中型のグローバル施設に依存せずに、地域でスケールアップできます。これらのトレンドは、細胞および遺伝子治療プログラムの緊急需要に対応するために重要です。アデノ随伴ウイルスベクター製造市場は、柔軟なインフラソリューションで応じています。政府もまた、政策と資金提供のイニシアチブを通じて、地域のバイオ製造を支援しています。モジュラーアーキテクチャは、将来の拡張において標準になると予想されています。
AAV製造と非ウイルスモダリティのためのデュアルユースプラットフォームの台頭
企業は、AAVベクターと新興の非ウイルスシステムの両方をサポートする製造プラットフォームを設計しています。これらのデュアルユースラインは、CAPEXを削減し、ROIを改善します。共有インフラストラクチャは、治療ニーズに基づいて技術間でのピボットを組織が可能にします。CDMOは、より広範なクライアントベースを引き付けるためにハイブリッド生産モデルを採用しています。アデノ随伴ウイルスベクター製造市場は、このサービス提供の多様性から利益を得ています。また、技術移行を迅速化し、リスクを軽減します。企業は、異なるベクターモダリティに適合する標準化されたクリーンルーム形式を開発しています。このトレンドは、動的な治療環境における運用の俊敏性を高めます。
市場の課題分析:
大規模ベクター生産に伴う高コストと技術的複雑性
AAVベクター製造のスケールアップには、重大な技術的障害とコスト負担が伴います。このプロセスには、厳格な品質管理、カスタマイズされた設備、熟練した人材が必要です。バイオリアクターの汚染やバッチの不一致は、スケールアップ中の主要なリスクとして残っています。精製プロセスは、ベクターの完全性を維持しながら高効率を要求します。企業はしばしば、スケーラビリティとコンプライアンス、収益性のバランスを取るのに苦労します。これらの課題は、特に資金が限られている小規模企業にとって深刻です。それは生産のタイムラインに影響を与え、単位あたりの治療コストを増加させます。アデノ随伴ウイルスベクター製造市場は、より広範な商業化を達成するために、これらの技術的ボトルネックを克服しなければなりません。
世界的な原材料と製造専門知識の限られた利用可能性
プラスミド、試薬、細胞株などの重要な原材料は、サプライチェーンの混乱の影響を受けやすいです。地域的な不足は、バッチ生産の遅延や材料コストの増加を引き起こす可能性があります。AAVに特化した経験を持つ熟練した技術者やエンジニアは依然として不足しています。これにより、企業が製造拠点を迅速に拡大または最適化する能力が制限されます。新規参入者は、労働力やベンダーのセットアップに長いオンボーディング期間を要します。これにより、製品の品質と納期のグローバルな一貫性に影響を与えます。アデノ随伴ウイルスベクター製造市場は、製造成長を遅らせる構造的制約に直面し続けています。
市場機会:
新興市場での拡大による地域化されたバイオ製造エコシステムの構築
アジア太平洋、ラテンアメリカ、中東でのバイオテクノロジー投資が増加しています。これらの地域は、十分にサービスを受けていない患者集団からの強い需要を提供しています。政府はバイオテクノロジーゾーンの資金提供を行い、承認フレームワークを緩和しています。これらの地域に参入する企業は、コスト効率の高い運営と規制上のインセンティブから利益を得ることができます。これにより、サプライチェーンが多様化し、治療法をターゲット集団に近づけることができます。アデノ随伴ウイルスベクター製造市場は、地域の強みを活用することで価値を引き出すことができます。
複数の治療パイプラインに対応するプラットフォーム製造技術の採用
プラットフォーム製造技術は、同じインフラを使用しながら治療法間の迅速な切り替えを可能にします。これらのシステムは、規模の経済をサポートし、バッチの失敗を減少させます。企業はパイプラインの変化や市場の変動に迅速に適応できます。これにより、柔軟性と長期的な運営効率が向上します。アデノ随伴ウイルスベクター製造市場は、このような適応可能なモデルを通じて成長するのに適しています。
市場セグメンテーション分析:
治療分野のセグメンテーションが多様な臨床応用を強調
アデノ随伴ウイルスベクター製造市場は、広範な治療分野にわたっています。脊髄性筋萎縮症やパーキンソン病を対象とした遺伝子治療の承認が増加しているため、神経障害は主要なセグメントとして残っています。代謝性疾患および筋肉/神経筋障害は、酵素欠乏症や筋肉の変性を治療する遺伝子導入システムが注目を集めているため、成長中の注力分野です。眼科疾患は、局所的なベクター投与と高い臨床成功率から恩恵を受けています。感染症、出血性疾患、炎症、線維症も、スケーラブルなAAVプラットフォームの需要を示しています。製造業者は、疾患特異的なトロピズムに合わせてベクターデザインを調整します。この多様化は、長期的な需要を安定させます。これにより、世界中の多様な研究開発パイプラインがサポートされます。
- 例えば、Spark Therapeuticsは、FDA承認文書で引用された遺伝性網膜ジストロフィーの臨床研究において、単回投与AAV投与後の網膜遺伝子発現の持続的な数年間の維持を報告しました。
用途別の採用が遺伝子および細胞治療開発の強さを示す
遺伝子治療は、単一遺伝子疾患治療におけるAAVベクターの確立された使用により、アプリケーションセグメントを支配しています。細胞治療は、特にex vivo遺伝子編集アプリケーションでそれに続きます。AAVベクターを使用したワクチン開発は限られていますが、特定の感染症ターゲットに対して戦略的です。AAVの規制経路における受け入れの拡大は、その臨床的価値を高めています。研究者たちはまた、免疫調節のためのAAVベクターを探求しています。これは、次世代治療の重要な推進力としてアデノ随伴ウイルスベクター製造市場を位置づけています。治療フォーマット全体の柔軟性は、広範な市場採用をサポートします。
- 例えば、ファイザーは、AAVベースの遺伝子治療候補で治療された血友病患者において、3年以上にわたる持続的な凝固因子の発現を示す臨床データを公開しました。
運営規模は臨床および商業パイプラインの成熟度を反映
臨床規模のセグメントは、初期および中期段階の試験の数が多いため、最大のままです。製造業者は、小規模な患者集団に合わせたバッチサイズと品質システムを最適化しています。最近の遺伝子治療製品の発売によって商業規模の運営が拡大しています。臨床から商業生産への移行には、プロセスの検証と規制の整合性への投資が必要です。企業は後期段階のプログラムのために専用ラインを構築しています。これは、承認後の迅速なスケールアップを促進します。アデノ随伴ウイルスベクター製造市場は、インフラと技術の準備が進む中で、両方のフェーズをサポートします。
セグメンテーション:
治療分野別:
- 神経障害
- 代謝障害
- 眼科障害
- 筋肉/神経筋障害
- 感染症
- 出血性疾患
- 炎症と線維症
- その他
用途別:
- 遺伝子治療
- 細胞治療
- ワクチン
- その他
運営規模別:
- 臨床
- 商業
地域別:
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカは強力な研究開発基盤と商業活動でリード
北米はアデノ随伴ウイルスベクター製造市場の最大のシェアを持ち、世界の収益の44%以上を占めています。アメリカは、先進的なバイオ医薬品セクター、強力な規制インフラ、遺伝子治療の早期導入を通じてこの優位性を牽引しています。ファイザー、サレプタ・セラピューティクス、チャールズ・リバーなどの主要企業が、この地域全体で大規模なAAVベクターファシリティを運営しています。市場は、一貫した臨床試験資金、政府助成金、希少疾患研究を支援する官民パートナーシップから恩恵を受けています。有利な承認経路と償還モデルにより、市場初の遺伝子治療のための好ましい発射台であり続けています。この地域は、グローバルなCDMO投資を引き付け、そのリーダーシップポジションを強化し続けています。
ヨーロッパは規制と学術支援に支えられた安定した成長を示す
ヨーロッパは、世界のアデノ随伴ウイルスベクター製造市場の約30%を占めています。この地域は、強力な学術ネットワークと早期アクセスプログラムを奨励する中央集権的な医療システムを通じてAAVの開発を支援しています。ドイツ、イギリス、フランスなどの国々は、EMAやHorizon Europeの資金提供などの組織の支援を受けて製造能力をリードしています。オックスフォード・バイオメディカとGenScript(ProBio)は、地域生産において重要な役割を果たしています。加盟国間の規制調和は、国境を越えた臨床協力を改善します。神経学的および眼科的適応症に特化した施設の台頭を支援しています。コスト圧力にもかかわらず、ヨーロッパはAAVベースの治療法の安定したパイプラインを維持しています。
アジア太平洋地域はインフラ拡大により主要な成長エンジンとして浮上
アジア太平洋地域はアデノ随伴ウイルスベクター製造市場の約18%を占めており、最も成長が速い地域です。中国、日本、韓国は、積極的なバイオ製造の拡大と政策主導のバイオテクノロジー支援を通じてこの成長を牽引しています。各国政府は、イノベーションパークや国内CDMO能力への投資を行い、西洋のサプライヤーへの依存を減らしています。地元の企業は、先進的なベクターテクノロジーへのアクセスと能力構築のためにグローバル企業と提携しています。これにより、コスト効率の良い生産が可能になり、臨床段階への参入が加速します。この地域は、サプライチェーンの多様化と人口の多い国々での患者アクセス拡大を目指す国際製薬会社から注目を集めています。
主要プレイヤー分析:
- ホフマン・ラ・ロシュ社
- チャールズ・リバー・ラボラトリーズ
- オックスフォード・バイオメディカPLC
- ウーシー・アプテック
- ファイザー社
- サレプタ・セラピューティクス社
- イポスケシ社
- ジェネゼン
- クリエイティブ・バイオジーン
- ジェンスクリプト(プロバイオ)
競争分析:
アデノ随伴ウイルスベクター製造市場は非常に競争が激しく、主要な製薬およびバイオテクノロジー企業がプロセスのスケーラビリティ、技術プラットフォーム、地域拡大に投資しています。ファイザー、オックスフォード・バイオメディカ、ウーシー・アプテック、チャールズ・リバーのような企業は、垂直統合型の生産モデルと戦略的CDMO提供を通じて強固な地位を維持しています。新規参入者は、カプシドエンジニアリングとハイブリッドベクタープラットフォームに注力して差別化を図っています。既存のプレイヤーは、臨床および商業的需要をサポートするためにGMP施設を拡大しています。革新、コンプライアンスの強さ、スピード・トゥ・マーケット能力が報われます。知的財産、自動化、規制の整合性が主要な競争優位性として残ります。市場シェアは、エンドツーエンドのサービス能力を持つプレイヤーにシフトしています。
最近の動向:
- 2025年10月、オックスフォード・バイオメディカPLCは、米国ノースカロライナ州に商業規模のウイルスベクター製造施設を取得し、世界最大の市場での生産基盤を強化しました。この取得により、臨床および商業的AAVベクター生産をサポートできるGMP認定サイトが追加され、契約クライアントへのサービス向上と多様なウイルスプラットフォームのスループット加速が可能になります。
- 2025年1月、ロシュはダイノ・セラピューティクスとのオプションを行使し、2020年の共同研究から生まれた神経学的遺伝子治療プログラムのための新しいAAVカプシドをライセンスしました。これは、2024年10月のCNS治療に関する合意に基づいています。
レポートのカバレッジ:
この調査レポートは、治療領域、アプリケーション、運用規模、地域に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場のダイナミクス、規制の状況、技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- 市場は、単一のスケーラブルなインフラストラクチャで複数のセロタイプと治療タイプをサポートするプラットフォーム製造システムの採用が増加するでしょう。
- より多くの製薬会社が、サードパーティのCDMOへの依存を減らし、IPセキュリティとプロセス制御を改善するために、社内でのAAV生産能力に投資するでしょう。
- 臨床パイプラインはCNS、眼科、代謝障害に対して拡大し、ベクターデザインとカプシド工学のカスタマイズを促進します。
- 北米とヨーロッパは引き続き承認をリードし、アジア太平洋地域はグローバルなパートナーシップを引き付ける高速トラックの能力と規制フレームワークで台頭します。
- 規制当局は、AAVベクターの特性評価、効力アッセイ、長期的な安全性追跡に特化したガイドラインを精査し、コンプライアンスに基づく革新を推進します。
- AI駆動のカプシド最適化とベクターの免疫除去における技術的ブレークスルーが、新しい治療ターゲットを解放し、患者の反応率を改善します。
- 市場のプレーヤーは、特にハイスループットGMP環境で、汚染リスクを最小限に抑え、運用の変動を減らすために、閉鎖された自動化システムを採用します。
- 政府と民間投資家は、新興地域での地元のバイオ製造拠点に資金を提供し、アクセスを改善し、物流コストを削減し、パンデミックへの備えを強化します。
- ベクター工学、分析、規制コンサルティングを含むハイブリッドサービスモデルを提供するCDMOは、初期段階のクライアント全体で重要な市場の牽引力を獲得します。
- 持続可能性は戦略的な重要性を増し、企業はエネルギー効率の高いバイオリアクター、水回収システム、廃棄物削減の精製技術に投資します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
アデノ関連ウイルスベクター製造市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、アデノ関連ウイルスベクター製造市場はどのくらいの年平均成長率で成長すると予測されていますか?
2025年に最も大きなシェアを持ったアデノ関連ウイルスベクター製造市場のセグメントはどれですか?
アデノ関連ウイルスベクター製造市場の成長を促進している主な要因は何ですか?
アデノ関連ウイルスベクター製造市場の主要企業はどこですか?
2025年にアデノ関連ウイルスベクター製造市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 アデノ随伴ウイルスベクター製造市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のアデノ随伴ウイルスベクター製造市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 1,463.96 million → 2032: USD 4,747.03 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 アデノ随伴ウイルスベクター製造市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. アデノ随伴ウイルスベクター製造市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるアデノ随伴ウイルスベクター製造市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 アデノ随伴ウイルスベクター製造市場市場の成長要因
- 3.3 アデノ随伴ウイルスベクター製造市場市場の抑制要因および課題
- 3.4 アデノ随伴ウイルスベクター製造市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 アデノ随伴ウイルスベクター製造市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 アデノ随伴ウイルスベクター製造市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、アデノ随伴ウイルスベクター製造市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 アデノ随伴ウイルスベクター製造市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. アデノ随伴ウイルスベクター製造市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はアデノ随伴ウイルスベクター製造市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 アデノ随伴ウイルスベクター製造市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 アデノ随伴ウイルスベクター製造市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 アデノ随伴ウイルスベクター製造市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 アデノ随伴ウイルスベクター製造市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新アデノ随伴ウイルスベクター製造市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のアデノ随伴ウイルスベクター製造市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のアデノ随伴ウイルスベクター製造市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のアデノ随伴ウイルスベクター製造市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のアデノ随伴ウイルスベクター製造市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのアデノ随伴ウイルスベクター製造市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のアデノ随伴ウイルスベクター製造市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのアデノ随伴ウイルスベクター製造市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. アデノ随伴ウイルスベクター製造市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
