
急性虚血性脳卒中診断市場の概要:
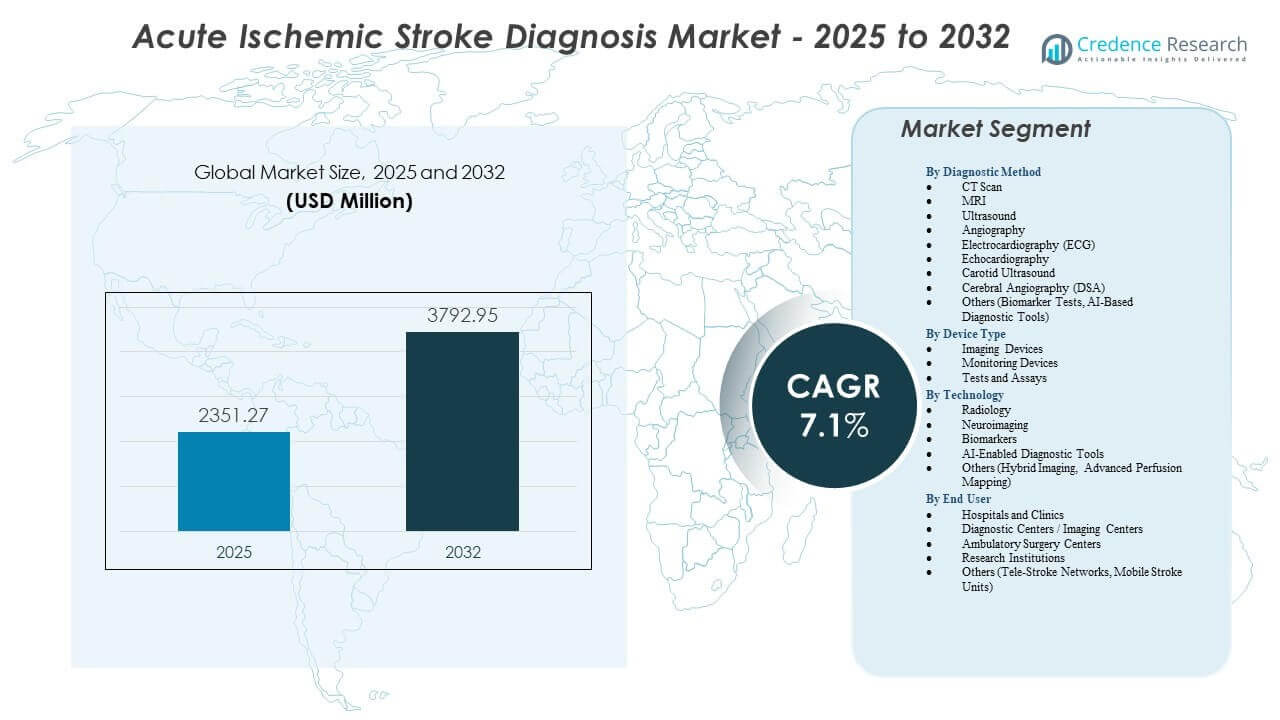
急性虚血性脳卒中診断市場は、2025年の23億5,127万ドルから2032年までに推定37億9,295万ドルに成長し、2025年から2032年の間に年平均成長率(CAGR)7.1%を記録する見込みです。
| RT 属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2025年の急性虚血性脳卒中診断市場規模 | 23億5,127万ドル |
| 急性虚血性脳卒中診断市場、CAGR | 7.1% |
| 2032年の急性虚血性脳卒中診断市場規模 | 37億9,295万ドル |
急性虚血性脳卒中診断市場の洞察:
- 迅速な診断ツール、先進的な神経画像技術、AI対応プラットフォームの需要増加が臨床精度を強化し、迅速な脳卒中介入をサポートします。
- 高性能画像システムへのアクセスの制限、労働力不足、高い運用コストが低リソースの医療環境での広範な採用を抑制しています。
- 北米は強力なインフラと早期の技術導入により市場をリードし、ヨーロッパは脳卒中ユニットの拡大とデジタル診断の統合を通じて成長を維持しています。
- アジア太平洋地域は、脳卒中の発生率の増加、病院の収容能力の拡大、CTおよびMRI技術へのアクセスの改善により、最も急成長している地域として浮上しています。
急性虚血性脳卒中診断市場の推進要因
脳卒中の負担増加と迅速な診断経路の必要性の高まり
急性虚血性脳卒中診断市場は、世界的な脳卒中の負担増加により、迅速な評価方法の需要が高まることで拡大しています。医療システムは、治療の重要な時間枠を短縮するために先進的なツールに投資しています。臨床医は、緊急時の正確な評価をサポートする画像技術に依存しています。迅速な診断サポートは患者のトリアージを改善し、血栓溶解の意思決定ワークフローをサポートします。病院は、高ボリュームセンターでの診断遅延を減らすソリューションを求めています。ベンダーは、血管閉塞の検出を強化する最適化されたシステムを導入しています。政府は、リスクのある人々の早期報告率を高める脳卒中啓発プログラムを推進しています。急性虚血性脳卒中診断市場は、改善された緊急対応ネットワークを通じて採用が強化されています。
- 例えば、GEヘルスケアのRevolution CTスキャナーは、160mmのカバレッジ能力を利用して、発症から最初の1時間以内に救済可能な脳組織を特定するために必要な高解像度の血行動態を提供し、わずか1秒で全脳灌流スキャンを実行します。
AI対応の脳卒中画像プラットフォームの採用増加
人工知能は、CTおよびMRIモダリティ全体で検出精度を向上させることにより、急性脳卒中ケアを強化します。ピーク時の人的エラーを減少させる自動解釈をサポートします。AIツールは微妙な灌流欠損を特定し、臨床医がより良い治療選択を行うのを導きます。病院は放射線科医間の診断のばらつきを減らすためにAIプラットフォームを採用しています。迅速な処理は、高リスク患者の時間に敏感な介入決定をサポートします。ベンダーは技術企業と提携し、既存のPACSシステムにディープラーニングモジュールを統合します。緊急ユニットは、脳卒中アラートを改善し、ワークフローボトルネックを減少させるAIツールを評価しています。急性虚血性脳卒中診断市場は、画像ベースの意思決定支援システムへの信頼性の向上から利益を得ています。
- 例えば、Viz.aiのViz LVOプラットフォームは、ディープラーニングアルゴリズムを使用して大血管閉塞を自動的に検出し、平均2分で専門家に通知します。これは、通常の手動通知時間60分からの大幅な短縮です。
テレストロークネットワークの拡大と遠隔診断の統合
テレストロークプログラムは、サービスが行き届いていない地域に熟練した神経科医へのアクセスを改善します。遠隔評価プラットフォームは、地方病院から送られるCTスキャンの迅速なレビューをサポートします。臨床医は、最前線のチームを正しい診断に導くテレヘルスツールに依存しています。専門家不足に関連する治療遅延を減少させることで、脳卒中管理を改善します。ネットワークパートナーシップは、マルチサイト病院間の協調ケアモデルをサポートします。クラウドベースのインフラストラクチャは、画像ファイルの迅速なアップロードと分析を助けます。ベンダーは、遠隔転送中の患者データを保護する暗号化システムを設計します。急性虚血性脳卒中診断市場は、スケーラブルなテレコンサルテーションフレームワークを通じて進展します。
携帯型およびポイントオブケア脳卒中診断デバイスへの投資の増加
ポイントオブケアツールは、大病院外でのモバイル診断の需要増加により注目を集めています。携帯型画像システムは、現場評価中の救急車チームをサポートします。携帯型超音波デバイスは、病院前の環境で血管の問題を特定するのに役立ちます。緊急クルーは、輸送中の時間損失を減少させるコンパクトなスキャナーを採用しています。これにより、ファシリティ選択を導く意思決定支援が初動対応者に提供されます。技術企業は、遠隔クリニックに適した軽量プラットフォームに投資しています。予備スクリーニングへの迅速なアクセスは、早期の臨床行動を改善します。急性虚血性脳卒中診断市場は、リアルタイムの患者評価を改善するモバイルシステムを採用しています。
市場動向
診断精度向上のためのマルチモーダルイメージングへのシフト
臨床医は、診断精度を向上させるために、組み合わせたイメージングプロトコルに移行しています。CT、MRI、血管造影、灌流研究は、複雑な脳卒中ケースに対する補完的な洞察を提供します。病院は、ターゲットを絞った介入をサポートするマルチモーダルワークフローを組み込んでいます。これにより、軽度および重度の虚血性イベントの誤分類リスクを減少させるのに役立ちます。ベンダーは、同期報告機能を統合した画像スイートを更新しています。放射線チームは、レイヤー再構成ビューのための高度なソフトウェアを使用しています。緊急部門は、ハイブリッドシステムのより広い利用可能性を推進しています。急性虚血性脳卒中診断市場は、統合されたイメージング環境に向けてシフトしています。
- 例えば、キヤノンメディカルシステムズのAquilion ONE PRISM Editionは、ディープラーニングスペクトラルイメージングを利用して、0.275秒の回転で160mmの全脳カバレッジを提供し、解剖学的、機能的、血管データを同時に取得します。
バイオマーカーに基づく脳卒中診断研究の成長
バイオマーカー研究は、神経損傷検出に関連する新しい分子とともに拡大しています。研究機関は、血液サンプル中の早期虚血変化を示すタンパク質をテストしています。迅速なスクリーニングは、初診評価時にプライマリケアチームを支援することを目的としています。これは、脳卒中の発症時期と重症度パターンの理解を強化します。企業は、炎症性および神経マーカーを組み合わせたパネルを探求しています。臨床試験は、実際の環境での精度向上を検証します。病院は、画像診断の判断を支援する迅速な血液検査に関心を示しています。急性虚血性脳卒中診断市場は、神経バイオマーカーの革新への多額の投資を追跡しています。
クラウドベースの脳卒中分析プラットフォームの採用拡大
クラウドシステムは、放射線科医と神経科医の間でのデータ共有を効率化します。画像ファイルは、迅速な脳卒中アラートをサポートする速度でネットワークを通じて移動します。病院は、リアルタイムのコラボレーションを可能にするクラウドプラットフォームに依存しています。これにより、緊急時の物理的なファイル管理による遅延が減少します。ベンダーは、診断画像を保護するサイバーセキュリティ機能を改善しています。テレストロークチームは、リモートスキャンレビューへのスムーズなアクセスを得ます。複数の機関による研究は、匿名化されたデータプールの共有から利益を得ます。急性虚血性脳卒中診断市場は、デジタルインフラの改善とともに成長しています。
- 例えば、RapidAIクラウドベースのプラットフォームは、現在世界中の2,200以上の病院で展開されており、90秒以内に脳卒中チーム全体のモバイルデバイスに自動CT灌流およびCT血管造影結果を提供しています。
脳卒中認識と病院前トリアージのためのモバイルアプリの統合拡大
モバイルアプリは、一般の人々の間での早期脳卒中症状の認識をサポートします。これらのツールは、緊急通報を引き起こす簡単なチェックを介護者にガイドします。救急隊員は、脳卒中の可能性がある患者を特定するのに役立つトリアージアプリを使用します。これにより、緊急チームは利用可能な脳卒中ユニットを持つ施設を選択するのを支援します。デジタルプラットフォームには、より迅速なルーティングのための位置情報機能が含まれています。開発者は、病院前のリスクスコアリングを改善するアルゴリズムを更新しています。啓発キャンペーンは、家族や介護者を教育するモバイルツールを促進します。急性虚血性脳卒中診断市場は、より強力な患者エンゲージメント経路から利益を得ています。
急性虚血性脳卒中診断市場の課題分析
低リソース環境における高度な画像診断と熟練した専門家へのアクセスの制限
急性虚血性脳卒中診断市場は、農村部や低所得地域でのCTおよびMRI施設へのアクセスの不均衡により、障害に直面しています。多くの病院は、診断を遅らせる古い画像診断システムを運用しています。労働力の不足により、重要な時間帯に熟練した放射線科医の利用可能性が低下します。これにより、高発生地域での患者の結果に影響を与える遅延が発生します。インフラのギャップが、リアルタイムのデータ転送と相談応答を妨げます。緊急チームは、限られた現地の神経科医で苦労しています。財政的制約が、アップグレードされたスキャン機器の調達を減少させます。医療提供者は、これらの診断能力のギャップを埋めるよう政府に求めています。
運用の遅延、ワークフローの非効率性、高価な高度診断ツール
先進的なイメージングプラットフォームは、小規模施設に負担をかける高額な資本投資を必要とします。メンテナンスやソフトウェアのアップグレードは運用予算を押し上げます。混雑した救急部門での遅いワークフローは診断速度を低下させます。これは、緊急治療を必要とする脳卒中患者のスループットを制限します。スタッフは採用時に移行時間を増やす広範なトレーニングが必要です。償還のギャップは、脳卒中イメージングプログラムを拡大しようとする病院に影響を与えます。ベンダーはコスト革新と品質基準のバランスを取る必要があります。これらの制約は、資源が限られた環境での採用障壁を生み出します。
急性虚血性脳卒中診断市場の機会
AI、ポータブルイメージング、血液ベースの診断技術の進展
急性虚血性脳卒中診断市場は、AIシステムとポータブル診断ツールの急速な革新から強い機会を見出しています。AIは急性評価時の精度を高め、迅速なトリアージをサポートします。ポータブルイメージングデバイスは救急車や地方ユニットでの診断範囲を拡大します。これにより、早期介入が促進され、生存率と回復指標が向上します。血液ベースのバイオマーカーテクノロジーは、プライマリケアでの迅速なスクリーニングの道を開きます。企業はイメージングと分子インサイトを組み合わせたハイブリッドプラットフォームに投資しています。臨床チームは治療決定の時間を短縮するツールを歓迎します。これらの進展は市場の広範な採用をサポートします。
テレストロークネットワークの拡大と早期脳卒中検出を支援する政府プログラム
健康システムが緊急接続性を強化するにつれて、テレストロークの採用が増加しています。遠隔地の神経科医は、迅速な診断レビューで最前線のスタッフをサポートします。これは、脳卒中専門医がいない地域での専門的指導へのアクセスを拡大します。政府は脳卒中の認識と早期検出キャンペーンに投資し、公共の反応を高めます。資金プログラムは地方の緊急医療インフラを強化します。病院はケアの調整を改善する統合脳卒中ネットワークに参加します。ベンダーはクラウドツールと遠隔イメージングプラットフォームを展開する機会を得ます。これらの取り組みは、市場を持続的な長期成長に向けて位置付けます。
市場セグメンテーション分析:
診断方法別
急性虚血性脳卒中診断市場は、正確な脳卒中トリアージをサポートする迅速なイメージングと心臓評価ツールの強い需要によって成長しています。CTスキャンは、救急部門が頭蓋内出血リスクの即時評価に非造影CTを依存しているため、主要なシェアを保持しています。MRIは、拡散強調画像が早期虚血検出を改善する三次医療センターで拡大しています。超音波は、大血管閉塞が疑われるケースでの頸動脈評価をサポートします。血管造影とDSAは、機械的血栓除去計画中の介入チームをガイドします。心電図と心エコー図は、脳卒中リスクを増加させる心原性塞栓性トリガーの特定に不可欠です。バイオマーカーテストとAIツールは、迅速な事前イメージングスクリーニングと時間が重要な環境での意思決定サポートのために注目を集めています。これにより、多様な臨床環境での診断精度が強化されます。
デバイスタイプ別
急性虚血性脳卒中診断市場は、高度な画像診断装置、モニタリングツール、およびアッセイベースの診断の採用が進むことで勢いを増しています。CTおよびMRIシステムは、急性評価における中心的な役割のため、デバイス需要をリードしています。超音波および血管造影システムは、血管評価および介入計画をサポートします。モニタリングデバイスは、緊急ケア中の重要なパラメータを追跡し、早期のリスク層別化を導きます。バイオマーカーパネルや血液ベースの脳卒中検査を含むテストとアッセイは、病院前またはリソースが限られた環境での迅速なスクリーニングをサポートします。ポイントオブケア診断ツールは、救急車、クリニック、遠隔ケアユニットでの早期評価を可能にします。これにより、脳卒中ネットワーク全体で治療の遅延を減少させる迅速な意思決定経路がサポートされます。
技術別
急性虚血性脳卒中診断市場は、放射線学、神経画像、バイオマーカー科学、およびAIベースのプラットフォームにおける急速な革新を通じて進化しています。NCCT、CTA、CTPなどの放射線学ツールは、血管閉塞の特定と灌流欠損の評価に不可欠です。DWI、SWI、MRI灌流などの神経画像技術は、早期虚血検出を改善し、診断の不確実性を減少させます。バイオマーカー研究は、従来の画像環境外での早期脳卒中識別をサポートする可能性のある血液ベースおよびタンパク質ベースの指標を推進しています。AI対応の診断ツールは、画像解釈を自動化し、ピーク時の作業負荷中の人為的エラーを減少させることで精度を向上させます。ハイブリッド画像と高度な灌流マッピングは、複雑なケースの包括的な視覚化をサポートします。これにより、緊急および専門ケア全体での技術駆動型の改善が強化されます。
- 例えば、Brainomix e-ASPECTS技術は、AIを使用してAlberta Stroke Program Early CT Score(ASPECTS)を自動化し、専門の神経放射線医の評価と90%の相関を維持しながら、評価時間を数分から60秒未満に短縮することが臨床的に検証されています。
エンドユーザー別
急性虚血性脳卒中診断市場は、高性能診断インフラストラクチャの需要が高まる中、病院、診断センター、外来手術センター、研究機関にサービスを提供しています。病院とクリニックは、緊急脳卒中管理における役割と高度な画像システムへのアクセスのために支配的です。診断センターと画像施設は、外来評価とフォローアップ評価をサポートします。外来手術センターは、高リスク患者の術前リスクチェックのために選択的な診断ツールを使用します。研究機関は、神経画像、バイオマーカー、およびAIツールの革新を推進し、将来の臨床実践を強化します。テレストロークネットワークとモバイルストロークユニットは、遠隔地域でのアクセスを拡大する新しい採用チャネルを作り出します。これにより、多様な医療エコシステム全体での診断の到達範囲が強化されます。
- 例えば、Memorial Hermannのような主要な医療システムで使用されているFrazer Mobile Stroke Unit(MSU)は、専用のオンボードCTスキャナーを備えており、従来の病院到着に比べて血栓溶解療法の「ドア・トゥ・ニードル」時間を40分短縮します。
セグメンテーション:
診断方法別
- CTスキャン
- MRI
- 超音波
- 血管造影
- 心電図(ECG)
- 心エコー
- 頸動脈超音波
- 脳血管造影(DSA)
- その他(バイオマーカーテスト、AIベースの診断ツール)
デバイスタイプ別
- イメージングデバイス
- CTシステム
- MRIシステム
- 超音波デバイス
- 血管造影システム
- モニタリングデバイス
- テストとアッセイ
- バイオマーカーパネル
- 血液ベースの脳卒中テスト
- ポイントオブケア診断
技術別
- 放射線学
- 非造影CT(NCCT)
- CT血管造影(CTA)
- CTパーフュージョン(CTP)
- 神経イメージング
- 拡散強調画像(DWI)
- 感受性強調画像(SWI)
- MRIパーフュージョン
- バイオマーカー
- 血液バイオマーカー
- 遺伝子/タンパク質マーカー
- AI対応診断ツール
- その他(ハイブリッドイメージング、高度なパーフュージョンマッピング)
エンドユーザー別
- 病院およびクリニック
- 診断センター / イメージングセンター
- 外来手術センター
- 研究機関
- その他(テレストロークネットワーク、モバイルストロークユニット)
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカは、強力な医療インフラと高度なイメージングシステムへの広範なアクセスに支えられ、急性虚血性脳卒中診断市場をリードしており、推定38〜40%のシェアを占めています。アメリカの病院は、診断遅延を減少させるCT、MRI、AIサポートプラットフォームを採用しています。この地域は、高い脳卒中認識とテレストロークネットワークへの強力な投資から恩恵を受けています。ベンダーは、クラウドベースの診断ツールを展開するために病院との協力を拡大しています。イメージングおよびバイオマーカー技術の一貫した規制承認を通じて注目を集めています。研究機関は、救急医療環境全体での臨床採用を強化する革新に貢献しています。
ヨーロッパは、マルチモーダルイメージング技術の広範な使用と強力な国家的脳卒中プログラムによって推進され、推定27–29%のシェアを占めています。ドイツ、フランス、イギリスなどの国々は、CTパーフュージョンとMRI機能を強化した脳卒中ユニットを拡大しています。医療提供者は、緊急診断におけるボトルネックを減少させるデジタルワークフローシステムに投資しています。政府主導の枠組みによる早期脳卒中認識の支援から恩恵を受けています。診断センターは、解釈精度を向上させるAI対応ツールを統合しています。バイオマーカーに基づくテストの需要の増加は、より広範な技術採用を支えています。
アジア太平洋地域は急速に成長し、中国、インド、日本全体での脳卒中発生率の上昇と病院インフラの拡大により、推定22–24%のシェアを確保しています。政府は緊急医療の近代化に投資し、早期診断イニシアチブを推進しています。病院は都市部の患者負荷の増加に対応するためにイメージング能力を拡大しています。ポータブル診断装置や移動式脳卒中ユニットの調達の増加を通じて勢いを増しています。診断ラボは、早期トリアージを支援するバイオマーカーテスト技術を採用しています。この地域は、イメージングセンターへの民間セクターの投資の増加から恩恵を受けています。ラテンアメリカと中東・アフリカは、CTおよびMRIプラットフォームへのアクセスの改善によって推進され、合計8–10%のシェアを保持しています。
主要プレイヤー分析:
- アボット・ラボラトリーズ
- カーディナル・ヘルス・インク
- GEヘルスケア・テクノロジーズ・インク
- コーニンクレッカ・フィリップスN.V.
- メドトロニックplc
- メルク&カンパニー・インク
- シーメンス・ヘルスケアニアーズAG
- ストライカー・コーポレーション
- ジョンソン・エンド・ジョンソン・サービス・インク
- バイエルAG
- ボストン・サイエンティフィック・コーポレーション
- キヤノンメディカルシステムズ株式会社
- 富士フイルムホールディングス株式会社
- ジェネンテック・インク
- 日立ハイテク株式会社
- 東軟医療システムズ株式会社
競争分析:
急性虚血性脳卒中診断市場は、イメージングリーダー、診断開発者、AI技術提供者の間で強力な競争が特徴です。シーメンス・ヘルスケアニアーズ、GEヘルスケア、フィリップス、キヤノンメディカルなどの企業は、より高速な取得と高い明瞭度のために設計されたCTおよびMRIシステムのアップグレードを通じて存在感を強化しています。緊急医療中の診断精度を向上させるAI対応プラットフォームを拡大する企業から競争の深みを得ています。アボットやメルクのようなバイオマーカーの革新者は、早期検出を支援する研究を進めています。ストライカー、バイエル、ボストン・サイエンティフィックは、脳卒中介入ワークフローに関連する技術に焦点を当てています。ベンダーは、製品統合、脳卒中センターとのパートナーシップ、および遠隔診断をサポートするデジタルプラットフォームを通じて競争しています。ワークフローの自動化、マルチモーダルイメージング、ポータブルデバイスへの強い重点が、世界の地域全体での市場差別化を形作っています。
最近の展開:
- 2025年6月、Brainomixは3DR Labsと提携し、FDA承認のBrainomix 360 Stroke AIイメージングソリューションを3DR Labsの医療画像後処理サービスと統合することで、米国における脳卒中ケアを進化させ、シームレスな技術提供を通じて急性脳卒中の診断と患者の転帰を最適化することを目指しています。
- 2025年3月、PerfuzeはZipline Access CathetersのFDA 510(k)承認を取得し、急性虚血性脳卒中の診断と治療手順のための神経血管アクセスを強化しました。また、€2200万の追加資金を確保し、革新的なデバイスポートフォリオを拡大しています。
- 2025年2月、Vena MedicalのMicroAngioscopeはFDAのブレークスルーデバイス指定を受け、介入中の正確な血管内イメージングを可能にすることで、急性虚血性脳卒中のリアルタイム診断を改善する高度なマイクロスケールの視覚化機能を導入しました。
レポートのカバレッジ:
この調査レポートは、診断方法、デバイスタイプ、技術、エンドユーザーおよび地域に基づく詳細な分析を提供します。主要な市場プレーヤーの概要を示し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションについて説明しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動態、規制の状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価しています。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供しています。
将来の展望:
- 急性虚血性脳卒中診断市場は、緊急医療での迅速な意思決定経路をサポートするマルチモーダルイメージングシステムの広範な採用を通じて拡大します。
- AI対応の診断プラットフォームは、臨床精度を強化し、高ボリュームの脳卒中センターでの解釈の遅延を減少させます。
- バイオマーカーに基づくスクリーニングツールは、研究機関が早期検出ワークフローでの価値を検証するにつれて勢いを増します。
- ポータブルおよびポイントオブケアデバイスは、病院前の脳卒中評価をサポートし、遠隔地域での成果を改善します。
- テレストロークネットワークはさらに拡大し、神経学的専門知識が限られた病院にリアルタイムの専門家サポートを提供します。
- クラウド統合イメージングプラットフォームは、マルチサイトの医療システム間での診断データの共有を効率化します。
- ハイブリッドイメージングと灌流マッピングへの投資は、複雑な脳卒中評価中の精度を向上させます。
- 新興市場は、脳卒中の有病率の上昇と診断インフラの拡大により、採用が加速します。
- イメージングメーカーとAI開発者の戦略的パートナーシップは、製品革新と競争力を推進します。
- 先進的な診断技術に対する規制のサポートは、市場が一貫した長期成長を維持するのに役立ちます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
急性虚血性脳卒中診断市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
急性虚血性脳卒中診断市場は2025年から2032年の間にどの程度の年平均成長率で成長すると予測されていますか?
2025年に最も大きなシェアを持っていた急性虚血性脳卒中診断市場のセグメントはどれですか?
急性虚血性脳卒中診断市場の成長を促進している主な要因は何ですか?
急性虚血性脳卒中診断市場の主要企業はどこですか?
2025年に急性虚血性脳卒中診断市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 急性虚血性脳卒中診断市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(the historical period、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の急性虚血性脳卒中診断市場市場スナップショット
- 2.1.1 市場規模 – 実績(the historical period)および予測(2032) (base year: USD 2,351.27 million → 2032: USD 3,792.95 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 急性虚血性脳卒中診断市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 年
- 2.3.2 数量シェア上位10社 – 年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 急性虚血性脳卒中診断市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における急性虚血性脳卒中診断市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 急性虚血性脳卒中診断市場市場の成長要因
- 3.3 急性虚血性脳卒中診断市場市場の抑制要因および課題
- 3.4 急性虚血性脳卒中診断市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 急性虚血性脳卒中診断市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 急性虚血性脳卒中診断市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、急性虚血性脳卒中診断市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 急性虚血性脳卒中診断市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 急性虚血性脳卒中診断市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(the historical period)
- 5.1.2 国別世界輸出数量(the historical period)
- 5.1.3 国別世界輸入金額(the historical period)
- 5.1.4 国別世界輸入数量(the historical period)
- 5.1.5 国別純貿易収支(the historical period)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(the historical period)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は急性虚血性脳卒中診断市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 急性虚血性脳卒中診断市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 急性虚血性脳卒中診断市場市場シェア分析 – 年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 急性虚血性脳卒中診断市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 急性虚血性脳卒中診断市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新急性虚血性脳卒中診断市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の急性虚血性脳卒中診断市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(年・2032年)
- 7.1.2 チャネル構成比の推移(2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の急性虚血性脳卒中診断市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の急性虚血性脳卒中診断市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の急性虚血性脳卒中診断市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの急性虚血性脳卒中診断市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の急性虚血性脳卒中診断市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの急性虚血性脳卒中診断市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 急性虚血性脳卒中診断市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
