
市場概要:
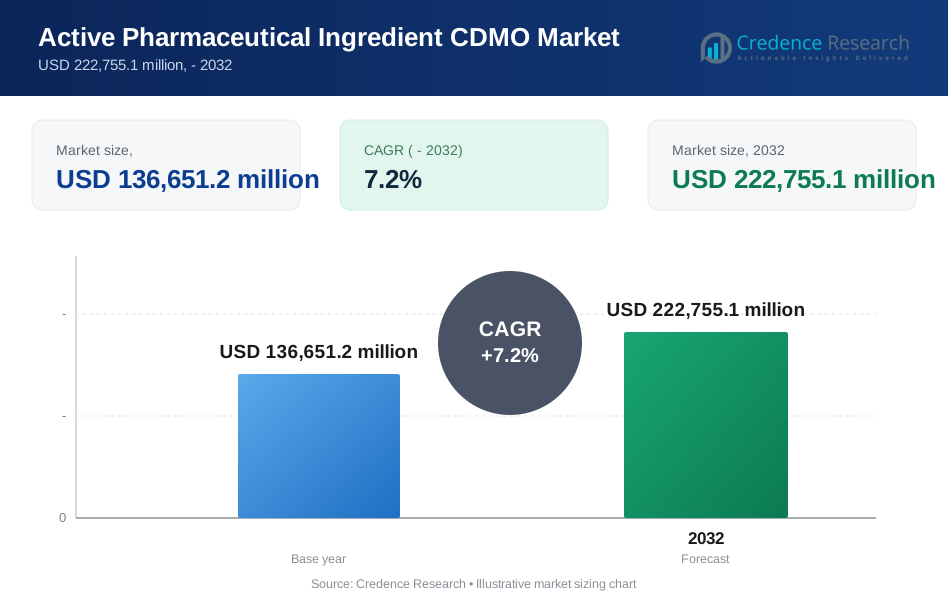
アクティブ医薬品成分CDMO市場は、2025年の1,366億5,120万米ドルから2032年には推定2,227億5,510万米ドルに成長すると予測されており、2025年から2032年にかけての年間平均成長率(CAGR)は7.2%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年アクティブ医薬品成分CDMO市場規模 | 1,366億5,120万米ドル |
| アクティブ医薬品成分CDMO市場、CAGR | 7.2% |
| 2032年アクティブ医薬品成分CDMO市場規模 | 2,227億5,510万米ドル |
小分子および高効力APIの安定した需要が拡大を促進し、医薬品開発者はスピード、規模、コンプライアンスのために外部パートナーに依存しています。CDMOは、効率と品質を向上させるルート開発、先進的な封じ込め、デジタル生産システムを提供することで価値を強化します。生物製剤、ペプチド、腫瘍プログラムの成長により、開発および商業段階での専門的な能力の需要が増加しています。多くの製薬およびバイオテクノロジー企業は、内部負荷を軽減し、市場投入までの時間を改善する柔軟なアウトソーシングモデルに移行しています。これらの要因は、グローバルなパイプライン全体での持続的な市場成長を強化します。
北米は、強力な研究開発支出、成熟した製造エコシステム、高品質なCDMO業務を支える厳格な規制監督によりリードしています。ヨーロッパは、高度な化学合成能力と高効力スイートへの投資の増加により続きます。アジア太平洋地域は、インド、中国、韓国での能力拡大により高成長地域として浮上しています。現地CDMOはコンプライアンス基準を改善し、より多くのグローバルアウトソーシング業務を引き付けています。ラテンアメリカと中東は、開発者がサプライチェーンを多様化するにつれて徐々に拡大しています。アフリカは、現地のAPI能力構築への関心が高まっている新興市場です。

市場の洞察:
- アクティブ医薬品成分CDMO市場は、2025年に1,366,512百万米ドルから2032年までに2,227,551百万米ドルに成長すると予測されており、アウトソーシングの勢いの高まりに支えられた7.2%のCAGRを反映しています。
- 小分子、高効力、複雑なAPIに対する強い需要がCDMOサービスの採用を広げ、企業はスピード、規模、規制遵守のためにパートナーに依存しています。
- 成長は、高い運用コスト、サプライチェーンの変動性、世界的な品質期待に応えるための継続的なインフラアップグレードの必要性に関連する制約に直面しています。
- 北米は先進的な研究開発エコシステムによりリードしており、ヨーロッパは合成の専門知識と高効力能力で強さを維持しています。
- アジア太平洋地域は、インド、中国、韓国がAPIの生産能力を増強し、改善されたコンプライアンスとコスト効率を通じて世界的なアウトソーシングを引き付けることで急速に拡大しています。
市場の推進要因
コスト圧力とスケーラブルなAPI生産の必要性によるアウトソーシング需要の増加
アクティブ医薬品成分CDMO市場は、製薬メーカーがコストを削減しスピードを向上させるためにアウトソーシングに依存することで拡大しています。多くの製薬企業は、複雑なステップを外部パートナーに移すことで内部負担を軽減しています。これにより、チームは研究開発に集中し、CDMOはスケールアップを管理します。購入者は供給リスクを軽減するために柔軟な生産ネットワークを求めています。ジェネリックの強い成長は、信頼できるAPIパートナーの必要性を増加させます。複雑な合成作業は技術的深さを持つ専門家に移行しています。規制圧力が企業に強い品質システムを持つパートナーを選択させます。このシフトは長期的なアウトソーシングパイプラインを強化します。
- 例えば、ユーロアピ(サノフィのスピンオフ)は、約450のAPI製品を持つ巨大な産業基盤を管理し、6つの専門サイトネットワークを活用して年間3,400トン以上の生産量をサードパーティクライアント向けに達成しています。
高度なプロセス能力を必要とする小分子薬のパイプラインの拡大
小分子の強い開発活動がアクティブ医薬品成分CDMO市場全体の需要を支えています。多くの新しい分子は、熟練したプロセスチームを必要とする多段階ルートを要求します。製薬開発者は強力な化学プラットフォームを持つパートナーを選びます。それにより、連続製造と高効力APIの取り扱いの必要性が高まります。小規模バイオテクノロジー企業は試験のためにバッチをスケールするためにCDMOに依存しています。CDMOのサポートは、初期開発中の生産遅延を減少させるのに役立ちます。購入者は統合された開発と商業サポートを提供するパートナーを好みます。このトレンドは予測可能な長期プロジェクトフローを構築します。
APIサプライチェーン全体での品質コンプライアンスとグローバル規制の整合性への注目の増加
世界中での規制監視の強化がアクティブ医薬品成分CDMO市場への依存を強化しています。製薬メーカーは強力な監査記録と検証済みシステムを持つパートナーを好みます。これにより、承認時のコンプライアンスリスクが軽減されます。多くの開発者は、グローバルな存在感と多地域認証を持つCDMOを選びます。強力な品質管理がより安全で信頼性の高いサプライチェーンを促進します。新しい規則が購入者に文書化基準の改善を促します。CDMOはデジタルトラッキングとクリーンルームのアップグレードにより多くを投資します。これらのステップは規制市場全体での信頼を向上させます。
スピード、柔軟性、技術サポートのためにアウトソーシングに依存するバイオテクノロジーセクターの拡大
急速なバイオテクノロジーの成長が、医薬品有効成分 CDMO 市場全体の活動を活発化させています。多くの小規模企業が初期開発のサポートのために CDMO を利用しています。内部の限られた能力が、チームを外部の化学および分析に依存させています。これにより、初期試験のスピードが向上します。バイオテクノロジーのパイプラインには、専門的なルート設計が必要な複雑な API が含まれています。投資家は迅速な進展を期待しており、スケールアップのスキルが強いパートナーへの依存が増加しています。CDMO は安定性試験と規制申請をサポートします。この構造は、迅速に進行するバイオテクノロジープログラムの成功率を向上させます。
- 例えば、Cambrex は、チャールズシティ施設に 2,000 から 4,000 ガロンの 14 の大規模リアクターを設置することで、バイオテクノロジーセクターをサポートするための能力を大幅に拡大しました。これにより、臨床バッチから商業量への移行が加速されます。
市場動向
高効力 API へのシフトと安全な生産のための封じ込め技術の採用
高効力 API は、医薬品有効成分 CDMO 市場内でより深い変化を促進します。CDMO は、安全な取り扱いのために新しい封じ込めスイートに投資しています。購入者は職業安全のための厳格な管理を要求します。多くの開発者が、専門的なプラントを持つパートナーに向けてオンコロジーパイプラインをシフトしています。これにより、生産ライン全体でのバリアアイソレーターの採用が増加します。ターゲット療法への強い関心が、より多くの HPAPI 契約をサポートします。CDMO は、多様な効力レベルに対応するための新しいモジュラースイートを設計しています。このシフトは、より強力な能力拡大を促進します。
- 例えば、Piramal Pharma Solutions は、Riverview 施設において、職業曝露限界 (OEL) が 10 ng/m³ まで低い高効力化合物を処理可能な一次封じ込めとアイソレーターを備えた専門的なウィングに投資しました。
デジタルツール、予測分析、および自動化の API 製造への統合の増加
デジタルの採用が、医薬品有効成分 CDMO 市場全体で新たな進展を形作っています。CDMO は、自動化を実施して手動エラーを減少させています。予測ツールはバッチの収率と安定性を向上させます。多くの施設がリアルタイムモニタリングのためにセンサーを展開しています。これにより、薬品生産全体の透明性が向上します。AI ツールは、初期開発中のルート最適化をサポートします。デジタルシステムは、規制文書化のスピードを向上させます。これらの能力が、現代の CDMO の魅力を強化します。
開発から商業供給までをカバーするエンドツーエンド CDMO パートナーシップの増加傾向
医薬品メーカーは、医薬品有効成分 CDMO 市場全体で長期的な統合契約を好みます。購入者は、初期開発、スケールアップ、長期供給を管理するパートナーを求めています。統合モデルは、プロジェクト移行の遅延を減少させます。多くの CDMO は、分析、包装、ライフサイクルサポートを含むサービススイートを拡大しています。これにより、クライアントのための統一されたワークフローが作成されます。エンドツーエンドモデルは、製品発売時のリスクを減少させます。強い需要が、より深いコラボレーションを促進します。この傾向は、競争をフルサービスプロバイダーにシフトさせます。
供給チェーンのセキュリティを強化し、依存リスクを減少させるための地域製造拠点の拡大
地域ハブは、医薬品有効成分(API)CDMO市場に新たな勢いをもたらします。バイヤーは地政学的リスクを減らすために近隣供給を求めています。多くの政府がインセンティブを通じて地元のAPI能力を支援しています。これにより、インド、ヨーロッパ、北米での能力構築が促進されます。企業は混乱を避けるために多様化したネットワークを好みます。地域の工場は納期を短縮するのに役立ちます。CDMOはこの変化を支えるために新しい地元の工場に投資しています。これらのステップは、グローバルなバイヤーに対する供給の回復力を向上させます。
- 例えば、Siegfried Holding AGは、スペインのノバルティスから2つのサイトを買収することでグローバルなフットプリントを拡大し、総反応量を約4,000立方メートルに増加させ、特に必須医薬品のヨーロッパベースの供給安全性を強化しました。
市場課題の分析
API生産インフラ全体での規制負担の増加と継続的なアップグレードの必要性
増加する規制は、医薬品有効成分(API)CDMO市場の複雑さを増しています。多くのCDMOはコンプライアンスを維持するために常にアップグレードが必要です。これにより、運用コストとプロジェクトのタイムラインが増加します。バイヤーはグローバル市場での強力な監査準備を期待しています。旧式の施設は新しい技術基準に適応するのに苦労しています。トレーニングのギャップが文書化ルールの遵守に遅れを生じさせます。強力な品質リスクは、企業が監視に多額の投資をするよう促します。これらの圧力は、小規模なCDMOが規制された市場に進出することを制限します。コンプライアンスの期待は毎年上昇し続けています。
供給チェーンの変動性、原材料の不足、および主要地域での熟練労働力の限界
供給の混乱は、医薬品有効成分(API)CDMO市場全体の安定性に影響を与えます。原材料の不足がプロジェクトの納期を遅らせます。多くのCDMOは溶媒や中間体の長いリードタイムに直面しています。これにより、調達チームへの圧力が増します。熟練した化学者は多くの市場で限られています。この不足が開発とスケールアップ作業を遅らせます。予期しない地政学的変化が供給リスクを強化します。人材のギャップがトレーニングコストを上昇させ、運用効率を低下させます。
市場機会
高力価API、複雑な分子合成、および腫瘍学に焦点を当てた開発パイプラインにおける強力な機会
高力価ポートフォリオは、医薬品有効成分(API)CDMO市場に大きな成長空間を提供します。多くの腫瘍学薬は高度な封じ込めとプロセススキルを必要とします。これらの能力を持つCDMOは長期契約を引き付けます。これにより、より高い利益率と深い顧客関係がサポートされます。複雑な合成経路はプロセス化学における革新の需要を増加させます。バイヤーは初期開発の強みを持つパートナーを求めています。新しいHPAPIの拡張が競争優位性を生み出します。この機会は長期的な能力投資をサポートします。
地域製造、特殊API、および統合CDMOサービスモデルにおける拡張の可能性
地域の拡張は、医薬品有効成分(API)CDMO市場に新たな道を開きます。バイヤーは混乱を減らすために多様化した供給ネットワークを好みます。これにより、インド、ヨーロッパ、北米への投資がサポートされます。特殊APIは競争が少ないニッチ市場を開きます。統合サービスモデルは顧客維持を改善します。多くの企業は開発と商業作業のために1つのパートナーを望んでいます。分析、製剤、包装を組み合わせたCDMOはより多くの契約を獲得します。この機会は競争力のあるポジショニングを強化します。
市場セグメンテーション分析:
APIタイプ別
従来型および小分子APIは、多くの製薬会社が高ボリュームの治療クラスをサポートするためにアウトソーシングに依存しているため、医薬品有効成分CDMO市場で支配的なシェアを持っています。安定した化学、広範な治療用途、参入障壁の低さにより、需要は強いままです。HPAPIは、先進的な封じ込めシステムを必要とする腫瘍プログラムや標的治療によって急速に成長しています。これにより、CDMOは高効力スイートを拡大し、安全性向上に投資することが奨励されます。バイオロジクスおよびバイオテクノロジーAPIは、開発者がより高い臨床価値を持つ複雑な分子にパイプラインをシフトするにつれて勢いを増しています。ペプチドAPIは、代謝および希少疾患治療での使用が増加しているため成長しています。CDMOは、進化するクライアントの要件を満たすために、専門的な合成能力を強化しています。
治療領域/用途別
腫瘍学は、複雑な合成経路と強力な化合物の取り扱いを必要とするため、医薬品有効成分CDMO市場全体で活動をリードしています。心血管疾患治療は、大規模な製造によって支えられた一貫したAPI供給に依存しています。糖尿病管理プログラムは、安定したAPI出力を維持するために長期的なアウトソーシングに依存しています。感染症APIは、抗ウイルスおよび抗菌薬の開発に対する世界的な関心の高まりにより成長しています。ホルモンおよび内分泌療法は、成熟した薬物クラス全体で安定した需要を生み出します。CNS障害APIは、メンタルヘルス治療への注目が高まっているため増加しています。呼吸器疾患は、慢性疾患の蔓延に関連したアウトソーシングのニーズを促進します。他の治療用途は、CDMOの多様なプロジェクトパイプラインをサポートします。
- 例えば、ロンザグループは、Vispサイトに2つの専用製造ラインを追加し、職業暴露バンド(OEB)5の抗体薬物複合体(ADC)ペイロードを製造できるようにすることで、腫瘍関連APIの生産能力を大幅に増加させました。
合成タイプ別
合成APIは、依然として多くの承認済み薬が化学合成に依存しているため、医薬品有効成分CDMO市場で強力な地位を維持しています。これにより、CDMOはボリュームおよび専門セグメントの両方で長期契約を確保できます。連続処理とグリーンケミストリーの進歩により、合成ワークフローの効率が向上しています。バイオテクノロジー由来のAPIは、バイオロジクス、ペプチド、およびより高い臨床特異性を持つ複雑な分子への関心の高まりにより拡大しています。このセグメントは、高度な発酵、精製、および分析能力を要求します。CDMOは、開発およびスケールアップをクライアントにサポートするために、高級バイオテクノロジープラットフォームに投資しています。新しいモダリティの強力な成長は、ハイブリッド製造の専門知識の必要性を強化しています。
ワークフローステージ別
臨床段階の製造は、スピード、柔軟性、およびプロセス最適化がパートナー選択を導く医薬品有効成分CDMO市場内での初期開発作業をサポートします。多くのバイオテクノロジー企業は、小ロットの取り扱い、経路設計、および分析検証をCDMOに依存しています。これにより、規制提出中の開発遅延を減少させることができます。商業規模の製造は、承認済み薬からの長期供給コミットメントにより、より大きな収益シェアを推進します。CDMOは、グローバル市場をサポートするために、高容量リアクター、品質システム、および信頼性プログラムに投資しています。強力なクライアント需要は、多目的プラントの拡張を奨励します。これらの能力は、開発から完全生産までのライフサイクルサポートを向上させます。
- 例えば、Recipharmは「商業化への道」フレームワークを活用して、24か月以内に10以上の臨床分子を商業規模に移行しました。このフレームワークは、標準化された2,000リットルのガラスライニング反応器を活用してスケールアップのリスクを最小限に抑えます。
薬の種類別
ブランド薬およびイノベーター薬は、複雑な分子と厳しい品質期待に支えられ、活性医薬品成分CDMO市場全体で強い需要を生み出します。これにより、CDMOは封じ込め、分析、および規制の整合性において高度な能力を維持することが求められます。イノベーター企業は、迅速なスケールアップと信頼性のあるグローバル供給のためにパートナーに依存しています。ジェネリック薬は、複数の治療クラスにわたるコスト効率の良い製造の需要により、安定したボリュームを提供します。アウトソーシングは、ジェネリック製薬会社が競争力を維持し、運用負荷を軽減するのに役立ちます。CDMOは、APIコストの最適化をサポートする柔軟な容量を提供します。このイノベーション駆動の作業と大量のジェネリック生産のバランスが市場を安定させています。
セグメンテーション:
APIタイプ別
- 従来型/小分子API
- 高活性API(HPAPI)
- バイオロジクスおよびバイオテクAPI
- ペプチドベースのAPI
治療分野/用途別
- 腫瘍学
- 心血管障害
- 糖尿病管理
- 感染症
- ホルモンおよび内分泌障害
- 中枢神経系障害
- 呼吸器疾患
- その他の治療用途
合成タイプ別
- 合成API
- バイオテク由来API
ワークフローステージ別
- 臨床段階製造
- 商業規模製造
薬の種類別
- ブランド/イノベーター薬
- ジェネリック薬
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカは、強力な研究開発支出と成熟したアウトソーシングエコシステムにより、活性医薬品成分CDMO市場の約35%を占めています。多くの主要なCDMOは、アメリカ全土に大規模なGMP施設を運営しています。これは、高品質な生産システムへの投資を促進する厳格な規制の施行から利益を得ています。バイオテクノロジーの拡大は、臨床および商業バッチの強い需要を支えています。製薬会社とCDMOの間の戦略的パートナーシップは供給の回復力を強化します。この地域は、一貫した薬品パイプラインの成長を通じてリーダーシップを維持しています。
ヨーロッパは市場の約30%を占めており、先進的な製造能力とCDMO業務を導く厳格な品質フレームワークによって支えられています。ドイツ、スイス、イギリスに広がる強力な化学合成の専門知識から恩恵を受けています。多くの地域のCDMOは、新しい治療パイプラインに対応するために高効力スイートやバイオ医薬品の能力に投資しています。規制の明確さが強い顧客の信頼を促進します。EU拠点のバイオテック企業の拡大が柔軟なアウトソーシングモデルへの持続的な需要を支えています。この地域は、伝統的なAPIプロジェクトと特殊APIプロジェクトのバランスの取れた組み合わせを維持しています。
アジア太平洋地域は市場の約25%を占めており、インド、中国、韓国への投資増加により他の地域よりも速く成長しています。ここでの医薬品有効成分CDMO市場は、コスト効率と大規模インフラによって拡大しています。多くのグローバルな医薬品開発者が大量生産のために地域施設に依存しています。API能力構築に対する政府の安定した支援を通じて勢いを増しています。地域のCDMOは、国際的な監査要件を満たすためにコンプライアンス基準を向上させています。この地域は、合成APIとバイオテクノロジーAPIの両方でその地位を強化しています。
主要プレイヤー分析:
- Lonza Group Ltd
- Catalent, Inc.
- Thermo Fisher Scientific Inc. (Patheon)
- Cambrex Corporation
- Piramal Pharma Solutions
- WuXi AppTec Co., Ltd.
- Recipharm AB
- Siegfried Holding AG
- CordenPharma International
- Boehringer Ingelheim International GmbH
競争分析:
医薬品有効成分CDMO市場は、サービスの拡大、規制の遵守、先進的な製造プラットフォームへの投資によって強い競争が特徴です。主要なCDMOは、顧客の期待に応えるために、コンテインメントシステム、デジタル統合、高容量リアクターに注力しています。開発、スケールアップ、分析、商業供給を含むエンドツーエンドの提供を通じて差別化を図ることを奨励しています。企業は多地域プロジェクトをサポートし、サプライチェーンを多様化するためにグローバルな足跡を強化しています。品質と納期厳守に強く重点を置くことがベンダー選定を形成します。多くのプレイヤーがHPAPI、バイオ医薬品、ペプチドの能力を拡大するために戦略的買収を追求しています。この競争環境は、革新と運用の信頼性を維持する企業を報います。
最近の動向:
- 2025年10月、Cambrex Corporationは、アイオワ州チャールズシティにある米国拠点のAPI製造施設を拡張するために1億2000万ドルの投資を発表しました。この拡張により、小分子およびペプチド治療薬の大規模生産能力が40%増加し、再輸入の傾向とAPI CDMOセクターにおける高まるニーズに対応します。
- 2025年10月、Piramal Pharma Solutionsは、抗体薬物複合体(ADC)のリンカーおよびペイロード技術に焦点を当てたバイオテクノロジー企業であるIntoCellと戦略的パートナーシップを締結しました。この協力は、API CDMO分野におけるADCの開発と製造を進めることを目的としています。
レポートのカバレッジ:
この調査レポートは、APIタイプ、治療領域/アプリケーション、合成タイプ、ワークフローステージ、薬剤タイプおよび地域に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。市場のダイナミクス、規制の状況、技術の進歩が業界を形成していることを探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- 医薬品有効成分CDMO市場は、薬剤開発者がアウトソーシングされた化学およびスケーラブルな生産ネットワークにますます依存するにつれて拡大します。
- 複雑な分子の成長により、CDMOは高効力の取り扱い能力と高度な封じ込めシステムを増強する必要があります。
- バイオテクノロジーパイプラインの増加により、初期段階の開発支援と柔軟な製造モデルの需要が強化されます。
- デジタルツールの利用が広がり、リアルタイムの監視、ルート最適化、規制文書の迅速化が改善されます。
- 地域製造拠点は、企業が強靭なサプライチェーンと単一ソースの依存を減らすことを求める中で強化されます。
- 統合サービスモデルは、クライアントがエンドツーエンドの開発と商業供給契約を好む中で注目を集めます。
- 持続可能性プログラムは、プラントのアップグレード、より環境に優しい合成ルート、エネルギー効率の高い反応システムに影響を与えます。
- ペプチドおよび生物学的APIの需要が高まり、CDMOは専門的な精製および分析プラットフォームを拡大することが奨励されます。
- 製薬パイプラインが拡大し、より多くの治療法が商業規模に進むにつれて、容量拡大が優先事項として残ります。
- 戦略的パートナーシップと買収が競争を増し、医薬品有効成分CDMO市場全体でより広範な能力とグローバルリーチを可能にします。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の医薬品原料CDMO市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、医薬品原料CDMO市場はどの程度の年間複利成長率で成長すると予測されていますか?
2025年に最も大きなシェアを持っていたのは、どのアクティブ製薬成分CDMO市場セグメントですか?
アクティブ製薬成分CDMO市場の成長を促進している主な要因は何ですか?
アクティブ製薬成分CDMO市場の主要企業はどこですか?
2025年にアクティブ製薬成分CDMO市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 医薬品有効成分CDMO市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(the historical period、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の医薬品有効成分CDMO市場市場スナップショット
- 2.1.1 市場規模 – 実績(the historical period)および予測(2032) (base year: USD 136,651.2 million → 2032: USD 222,755.1 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 医薬品有効成分CDMO市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 年
- 2.3.2 数量シェア上位10社 – 年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 医薬品有効成分CDMO市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における医薬品有効成分CDMO市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 医薬品有効成分CDMO市場市場の成長要因
- 3.3 医薬品有効成分CDMO市場市場の抑制要因および課題
- 3.4 医薬品有効成分CDMO市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 医薬品有効成分CDMO市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 医薬品有効成分CDMO市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、医薬品有効成分CDMO市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 医薬品有効成分CDMO市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 医薬品有効成分CDMO市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(the historical period)
- 5.1.2 国別世界輸出数量(the historical period)
- 5.1.3 国別世界輸入金額(the historical period)
- 5.1.4 国別世界輸入数量(the historical period)
- 5.1.5 国別純貿易収支(the historical period)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(the historical period)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は医薬品有効成分CDMO市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 医薬品有効成分CDMO市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 医薬品有効成分CDMO市場市場シェア分析 – 年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 医薬品有効成分CDMO市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 医薬品有効成分CDMO市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新医薬品有効成分CDMO市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の医薬品有効成分CDMO市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(年・2032年)
- 7.1.2 チャネル構成比の推移(2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の医薬品有効成分CDMO市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の医薬品有効成分CDMO市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の医薬品有効成分CDMO市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの医薬品有効成分CDMO市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の医薬品有効成分CDMO市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの医薬品有効成分CDMO市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 医薬品有効成分CDMO市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
