
市場概要:
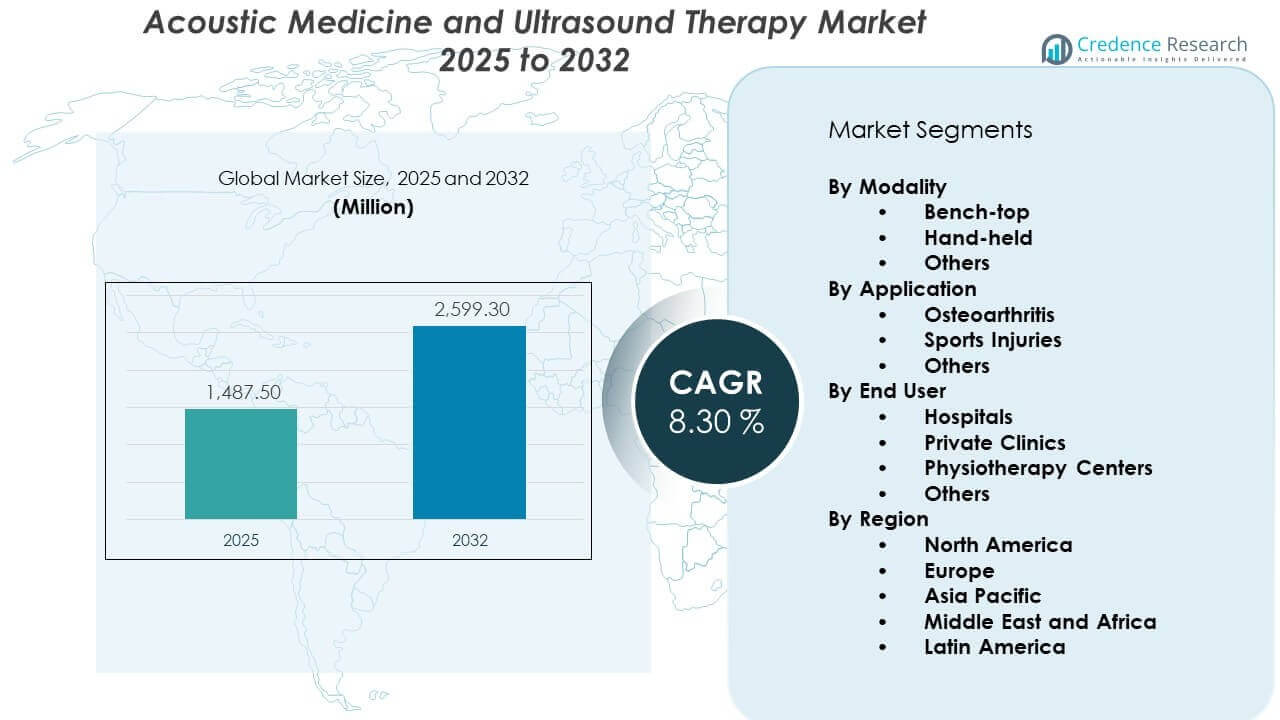
音響医療および超音波療法市場は、2025年の14億8,750万米ドルから2032年には推定25億9,930万米ドルに成長し、2025年から2032年にかけて年平均成長率(CAGR)8.30%を記録する見込みです。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2025年の音響医療および超音波療法市場規模 | 14億8,750万米ドル |
| 音響医療および超音波療法市場、CAGR | 8.30% |
| 2032年の音響医療および超音波療法市場規模 | 25億9,930万米ドル |
市場拡大は、筋骨格系障害、スポーツ傷害、慢性疼痛状態の増加によって推進されています。医療提供者は、手術や長期薬物使用への依存を減らすために超音波療法をますます採用しています。技術の進歩により、治療の精度、携帯性、エネルギー制御が向上し、より広範な臨床受容をサポートしています。患者や臨床医の間での認識の高まりも需要を支えています。さらに、理学療法、整形外科、創傷治癒での使用拡大が、音響医療ソリューションの全体的な採用を強化し続けています。
地域的には、北米は強力な医療インフラ、高い療法採用率、先進医療機器の早期使用により音響医療および超音波療法市場をリードしています。ヨーロッパはリハビリテーションに焦点を当てたケアモデルと高齢化人口に支えられて続きます。アジア太平洋は、中国やインドなどの国々での病院能力の拡大、医療支出の増加、理学療法サービスへのアクセス向上により、新興成長地域です。ラテンアメリカと中東は、認識と医療投資の増加に伴い、徐々に採用が進んでいます。
市場の洞察:
- 音響医学と超音波療法市場は2025年に14億8,750万米ドルと評価され、2024年から2032年の間に年平均成長率8.30%で成長し、2032年には25億9,930万米ドルに達すると予測されています。
- 北米(38%)、ヨーロッパ(27%)、アジア太平洋(22%)は、先進的なインフラ、高齢化、病院や理学療法センターでの非侵襲的療法の採用増加により市場をリードしています。
- アジア太平洋は最も成長が速い地域で、医療インフラの拡大、非薬物療法の認識向上、リハビリテーションサービスの強い成長により22%のシェアを持っています。
- モダリティ別では、持ち運び可能な手持ち型セグメントが市場の45%以上を占めており、外来や理学療法の現場でのポータビリティと在宅ケアソリューションの需要により推進されています。
- 用途別では、変形性関節症が約50%の市場シェアを持ち、高齢者ケアにおける治療用超音波の広範な統合と年齢関連の関節状態の有病率の上昇に支えられています。
市場の推進要因:
臨床現場での非侵襲的な痛みとリハビリテーション療法の需要増加
音響医学と超音波療法市場は、非侵襲的治療法の好みが高まっているため、注目を集めています。医師やセラピストは、手術のリスクや術後の合併症を減少させるために超音波療法を利用しています。これは組織の回復を早め、慢性痛、軟部組織の損傷、関節状態に適しています。医療システムは、患者の回復時間と病院の再入院を減らすためにこれらの方法を奨励しています。保険会社は補償範囲を拡大し、治療のアクセスを改善しています。携帯型超音波装置は在宅ケアの選択肢を可能にし、高齢者にとって便利です。病院やクリニックは、最小限のトレーニング要件と迅速な展開が可能なこれらのツールを好んでいます。このシフトは、日常の臨床ワークフローにおける音響モダリティの使用を強化し続けています。
- 例えば、研究によると、毎日の治療用超音波の適用は、12回の治療セッションで痛みのスコアを30%以上減少させ、腱や関節の強度と機能を改善します。ZetrOZ SystemsのウェアラブルSAMデバイスは、4時間の治療期間で18,720 Jを提供し、在宅療法を可能にし、測定可能な成果をもたらします。
筋骨格系疾患のリスクが増加する高齢者人口の拡大
先進国と新興地域の高齢者人口の増加は、効果的な治療ソリューションの必要性を高めています。高齢者は変形性関節症、靭帯損傷、移動制限の発生率が高くなります。音響医学と超音波療法市場は、頻繁な非手術的介入を必要とするこの増加する患者基盤から恩恵を受けています。これらのシステムは、痛みを軽減し、循環を改善し、侵襲的な方法を必要とせずに局所的な治癒を促進します。高齢者ケアセンターは、日常のリハビリテーションプログラムにこれらの療法を統合しています。外来理学療法セッションの需要は、高齢者人口とともに増加しています。世界的に平均寿命が延びるにつれ、医療システムは高齢化関連の障害を手頃に管理する圧力に直面しています。音響療法は、効果、安全性、アクセスのバランスをとってこの需要に応えています。
- 例えば、世界保健機関は、世界の出生時平均寿命が2000年の66.8歳から2019年には73.1歳に上昇し、その後COVID-19パンデミックの影響で2020年には72.5歳に低下したと指摘しています。
スポーツ医学と理学療法の応用における利用の増加
スポーツ傷害やトレーニング関連の合併症が、より広範な療法の採用に寄与しています。アスリート、フィットネス愛好家、整形外科患者は超音波療法の頻繁な利用者です。音響医学と超音波療法市場は、スポーツクリニック、理学療法センター、リハビリテーション病院でますます重要になっています。炎症を軽減し、筋肉の回復を促進し、腱の治癒をサポートします。これらの利点は、より早いプレー復帰を求めるアマチュアおよびプロのアスリートに訴求します。非侵襲的な療法であるため、一貫して繰り返し使用しても負担が増えることはありません。多くの理学療法士は、手技療法や運動ルーチンと音響療法を組み合わせて最適な結果を追求しています。ウェルネスセンターやアスレチックトレーニング施設での使用も拡大しています。
治療の精度とカスタマイズを向上させる技術革新
デバイス工学とエネルギー調整の革新が治療結果を向上させています。現代の超音波療法装置は、マルチ周波数制御、深部浸透、プログラム可能なサイクルを備えています。音響医学と超音波療法市場は、ターゲットを絞った患者特有のケアの需要に応えています。開発者は、ミニチュア化、スマートモニタリング、AI駆動のシステムによる診断と療法の追跡を強化することに注力しています。ウェアラブルやデジタルヘルスプラットフォームとの統合も進んでいます。これらの技術は、リアルタイムのフィードバックとセッション全体での一貫したエネルギー供給を保証します。クリニックは、先進的なサービスを提供し、競争力を維持するために新しいシステムを採用しています。スマート治療用超音波装置は、プロバイダーの種類を問わず、一貫したケアを可能にします。
市場動向:
ウェアラブル治療デバイスとリモート療法プラットフォームの統合
技術の融合が超音波ベースのケアの提供モデルを変革しています。開発者は、患者がリモートで療法を受けることを可能にするコンパクトなウェアラブルデバイスを発売しています。音響医学と超音波療法市場には、スマートフォンアプリと連携してセッションを制御する接続ユニットが含まれています。リモート療法は、特に慢性ユーザーや高齢者の患者においてコンプライアンスを維持するのに役立ちます。また、理学療法クリニックが限られている地域でのアクセスを拡大します。これらのプラットフォームは治療データを収集し、医師がプロトコルをリモートで調整できるようにします。ウェルネススタートアップやデジタルリハビリテーションを提供する遠隔医療プロバイダーの間で採用が高まっています。消費者に優しいインターフェースは、家庭環境での自己指導型療法をサポートします。
- 例えば、ZetrOZ Systemsは、連続した持続音響医学を4時間提供する唯一のFDA承認済みのウェアラブル超音波デバイスであるsam® x1を開発しました。このシステムは、Bluetooth接続のモバイルアプリを利用して患者の遵守を追跡し、従来のクリニックベースの療法と比較して93%のユーザー遵守率を臨床研究で報告しています。
獣医ケアと動物リハビリテーションプログラムでの利用の増加
獣医クリニックは、動物の筋骨格系および術後の回復のために音響療法と超音波療法に注目しています。音響医学と超音波療法市場は、特に先進国市場において動物医療で新たな注目を集めています。関節痛や怪我をしたペットは、局所的な超音波療法に良好に反応します。馬や犬の治療センターは、跛行を減らし筋肉の修復を促進するためにこれらの技術を採用しています。ポータブルユニットは、移動式獣医サービスや現場での動物ケアでの使用を可能にします。ペットの飼い主からの薬を使わない選択肢を求める需要が増加しています。動物病院は、そのシンプルさ、安全性、再現性のためにこれらのシステムを好みます。獣医用超音波療法は、家庭用およびパフォーマンス動物ケアの両方で進化し続けています。
音響刺激を利用した再生療法への注力の増加
治療用超音波は、損傷した組織や神経への再生効果について現在研究されています。音響医学と超音波療法市場は、創傷治癒、幹細胞活性化、神経修復における実験的な使用例を目撃しています。研究者たちは、骨の治癒や組織再生のために低強度パルス超音波(LIPUS)を探求しています。これは、痛みの管理や炎症の制御を超えた新しい治療の道を開きます。整形生物学や神経リハビリテーションの臨床研究が拡大しています。メーカーは、再生利用に最適化されたユニットに投資し、正確なエネルギー調整を行っています。これらの進歩は、臨床医が長期回復に取り組む方法を再構築する可能性があります。病院や学術センターは、早期採用を推進する重要な役割を果たしています。
- 例えば、BioventusはそのEXOGENシステムでLIPUS技術を利用しており、1.5 MHzの信号を30 (mW/cm^{2})の強度で提供します。この特定の音響刺激は、新鮮な骨折の治癒速度を38%速め、自然に治癒しなかった既存の非連合骨折の治療において86%の成功率を達成することが示されています。
精密治療提供のためのAIベースの音響療法システムの出現
人工知能の統合は、治療プロトコルと結果の追跡を最適化しています。スマート超音波システムは、リアルタイムで投与量、期間、エネルギーレベルを調整するための組み込みアルゴリズムを備えています。音響医学と超音波療法市場は、徐々に個別化されたフィードバック駆動の治療にシフトしています。デバイスは、皮膚のインピーダンス、組織のフィードバック、患者の反応をキャプチャし、より良い制御を実現します。AIツールはまた、オペレーターのばらつきを減らし、治療セッション全体の一貫性を向上させます。患者数の多いクリニックは、このような自動化から利益を得ています。予測分析は、積極的な治療スケジューリングと計画の改善をサポートします。これらの進歩は、理学療法の文書化と管理の方法を変えています。
市場の課題分析:
一次および地域医療における臨床的認識の限界と利用不足
音響医学および超音波療法市場の主な課題は、広範な臨床認識の欠如にあります。多くのプライマリケア医や地域の医療従事者は、その治療の可能性をよく理解していません。その結果、専門クリニック以外での紹介率が低く、利用が少ない状況です。証明された利点があるにもかかわらず、超音波療法は薬理学的治療や従来の理学療法に影を潜めることが多いです。小規模な病院は、コストの認識から機器やトレーニングに投資しないかもしれません。患者もまた、薬や手術の代替としての音響療法についての情報を欠いています。広範な教育キャンペーンがなければ、市場の浸透は地方や非専門施設で限定的なままとなるでしょう。機関のトレーニングを奨励し、治療ガイドラインを促進することで、統合を改善できるかもしれません。
不一致な償還カバレッジと高価な先進機器
償還の障壁が治療用超音波の広範な採用を制限し続けています。ある国では特定の適応症をカバーしている一方で、他の国では公的または民間の保険プランから除外しています。音響医学および超音波療法市場は、患者が自己負担する地域での採用が遅れています。高級な治療システムは、小規模クリニックや個人開業医にとって依然として高価です。機器のアップグレードやサービスもまた財政的負担を増加させます。これにより、特に低・中所得国でのアクセスが制限されます。メーカーは価格の柔軟性とリースオプションに取り組む必要があります。医療政策の更新とアドボカシーが財政的な実現可能性を改善するために重要です。コスト管理と保険のサポートがなければ、展開は不均一なままとなるでしょう。
市場機会:
外来リハビリテーション需要の増加に伴う新興経済国での採用の増加
新興経済国は外来ケアと理学療法インフラに多額の投資を行っています。音響医学および超音波療法市場は、東南アジア、ラテンアメリカ、アフリカの一部地域で拡大することができます。政府はリハビリテーションセンターに資金を提供しており、非薬物治療の需要が高まっています。都市部の病院や民間クリニックは、先進的な治療ソリューションを模索しています。携帯型超音波ユニットは、資源が限られた環境に適しています。メーカーは、トレーニング、バンドル価格、地域に特化したサービスサポートを通じてこれらの市場を開拓できます。
慢性疾患管理と在宅療法における潜在的拡大
関節炎、腰痛、神経障害などの慢性疾患は長期的な管理が必要です。音響医学および超音波療法市場は、これらのケースに対する在宅治療をサポートするソリューションを提供します。コンパクトで使いやすいデバイスが、在宅ケアセグメントをターゲットにしています。これらのツールは、治療効果を維持しながら臨床訪問を減少させます。このモデルは、高齢患者や継続的なケアを必要とする術後ケースに適しています。リモートケアの需要は、この機会と一致しています。
市場セグメンテーション分析:
モダリティ別
市場には、ベンチトップ、ハンドヘルド、およびその他のデバイス形式が含まれます。ベンチトップシステムは、その高度な機能と高い強度能力のため、病院環境で支配的です。ハンドヘルドユニットは、その携帯性と使いやすさから、外来患者や家庭での使用環境での人気が高まっています。クリニックや理学療法士は、現場での治療セッションにコンパクトなユニットを好みます。大きなスペースやインフラを必要とせず、一貫した治療の提供をサポートします。ハンドヘルドデバイスは、モバイルおよびリモートケアの成長傾向にも合致しています。「その他」のセグメントには、開発中のウェアラブル超音波ユニットを含む新しいモダリティが含まれます。
- 例えば、Mettler Electronicsは、わずか3.75ポンドのポータブルハンドヘルドユニットであるSonicator 740を提供しており、1 MHzまたは3 MHzの周波数で連続またはパルス超音波を提供します。このデバイスは、接触が80%以上の効率である場合にのみ治療を提供する、専門的なクリスタル-患者カップリングセンサーで設計されており、モバイル環境での効果のない治療セッションを防ぎます。
用途別
変形性関節症は、老齢化人口の増加と非薬物療法の需要により、用途シェアでトップです。音響刺激は、痛みを軽減し、関節機能を改善し、治癒を促進します。スポーツ傷害は、アスリートの回復、捻挫管理、リハビリテーションでの採用により、急成長している分野です。クリニックは、腱、筋肉、靭帯の傷害の治療プロトコルに超音波を統合しています。「その他」のセグメントには、術後回復、組織再生、慢性痛などの状態が含まれます。
エンドユーザー別
病院は、高い患者数と高度な機器の利用可能性のため、主要なユーザーです。術後の回復支援と痛みの管理を可能にします。民間クリニックは、外来リハビリテーションのために中型システムを使用します。理学療法センターは、日常の治療セッションのためにポータブルまたは中型デバイスに依存しています。「その他」のカテゴリーには、音響療法サービスに拡大しているウェルネスセンター、高齢者ケア施設、スポーツ組織が含まれます。
- 例えば、BTLのBTL-4000 Smart/Premiumシリーズは、50以上のプリセットプロトコルとHandsFree Sono®技術を備えています。このシステムは、18 cm²のエリアに超音波を提供するマルチクリスタルアプリケーターを使用しており、1人のセラピストが3人の患者を同時に管理しても投与精度を損なうことなく治療を行うことができます。
セグメンテーション:
モダリティ別
- ベンチトップ
- ハンドヘルド
- その他
用途別
- 変形性関節症
- スポーツ傷害
- その他
エンドユーザー別
- 病院
- 民間クリニック
- 理学療法センター
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- ヨーロッパその他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- アジア太平洋その他
- ラテンアメリカ
- ブラジル
- アルゼンチン
- ラテンアメリカその他
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- 中東・アフリカその他
地域分析:
北アメリカ
北アメリカは、世界の音響医療および超音波療法市場の約38%を占める最大の市場シェアを持っています。この地域は、先進的な医療インフラ、高い非侵襲的治療の認知度、強力な保険カバーの恩恵を受けています。アメリカは、病院、スポーツクリニック、リハビリセンターでの治療用超音波の広範な利用により、採用をリードしています。カナダも外来理学療法プログラムや高齢者介護施設を通じてアクセスを拡大しています。国内メーカーの革新が一貫した技術アップグレードを支えています。この地域は、慢性疼痛や筋骨格系障害の管理における使用の増加により、安定した成長を示しています。
ヨーロッパ
ヨーロッパは、全体の市場シェアの約27%を占め、すぐに続きます。ドイツ、イギリス、フランス、イタリアでは、構造化されたリハビリプログラムと公的医療システムに支えられ、需要が高いままです。病院や理学療法センターは、変形性関節症、術後ケア、怪我の回復のために超音波療法を積極的に展開しています。西ヨーロッパの高齢化人口は、高齢者介護施設での使用を増加させています。政府は非薬物治療を推進しており、治療へのアクセスを向上させています。医療機器メーカーと国の保健当局とのパートナーシップの増加に伴い、成長を続けています。
アジア太平洋、ラテンアメリカ、中東・アフリカ
アジア太平洋は、市場シェアの約22%を占め、中国、インド、日本、韓国で急速に拡大しています。医療投資の増加、医療観光の成長、身体リハビリテーションへの注力の増加が採用を促進しています。ラテンアメリカは、ブラジルとメキシコを中心に、世界シェアの約7%を占め、外来治療クリニックが増加しています。中東とアフリカは、UAEと南アフリカが採用をリードし、約6%を占めています。これらの地域では、インフラの改善と認知度の向上により、将来の可能性が見込まれています。戦略的な流通パートナーシップと手頃な価格のデバイスオプションが、新興市場の需要を捉えるために重要です。
主要プレイヤー分析:
- BTL
- ZetrOZ Systems
- Dynatronics Corporation
- Mettler Electronics Corp.
- Compass Health Brands
競争分析:
音響医療および超音波治療市場の競争環境は、確立された医療機器企業と専門の治療ソリューションプロバイダーの混合が特徴です。企業は製品性能、デバイスの携帯性、臨床の多様性を通じて競争します。革新は中心的な役割を果たし、コンパクトなシステム、精密なエネルギー制御、使いやすいインターフェースに重点が置かれています。企業は臨床的な信頼を強化し、承認された使用ケースを拡大するために臨床検証に投資しています。流通の範囲とアフターサポートは顧客維持において重要な役割を果たします。理学療法ネットワークやスポーツ医学センターとの戦略的パートナーシップは市場の存在感を支えます。プレイヤーが外来および在宅ケアの需要に製品ポートフォリオを合わせることで進化し続けています。
最近の動向:
- 2025年12月、ZetrOZ Systemsは、著名なパートナーシップとスポーツ医学界での可視性の向上を通じて、ウェアラブル持続音響医療(sam)デバイスの普及を拡大し、非侵襲的超音波治療へのアクセスを強化しました。
- 2025年9月、ZetrOZ Systemsは、関節炎財団とのパートナーシップを深め、持続音響医療を通じて膝の変形性関節症やその他の軟部組織の状態を治療するためのsam®ウェアラブル超音波デバイスの使用について患者を教育しました。
レポートのカバレッジ:
この調査レポートは、モダリティ別、用途別、エンドユーザー別、地域別に基づいた詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動態、規制の状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 患者の回復時間を短縮し、可動性を向上させる非侵襲的治療オプションの需要が、病院や外来センターで増加します。
- 携帯型およびウェアラブルの超音波治療デバイスは、携帯性、低コスト、在宅ケア環境での統合の容易さから、将来の成長を支配します。
- メーカーは、個別の治療計画をサポートし、コンプライアンスを向上させるために、データ追跡機能を備えたスマート治療プラットフォームを優先します。
- スポーツリハビリテーションおよびアスリートのパフォーマンス分野は、より速い治癒と怪我の予防の需要により、音響医学の使用を拡大します。
- 北米、ヨーロッパ、アジアの一部における高齢化人口は、変形性関節症や慢性痛管理療法の持続的な需要を促進します。
- デバイスメーカーと理学療法ネットワーク間の戦略的協力は、流通を強化し、サービスが行き届いていない地域での市場拡大を図ります。
- AIを活用したエネルギー調整や多周波超音波ヘッドを含む技術革新は、精度と臨床結果を向上させます。
- 薬剤を使用しない治療オプションへの政府の支援と医療費削減の圧力が、治療用超音波の施設導入を促進します。
- 新興経済国は、医療投資の増加、外来治療の需要、意識の高まりにより、急速な市場参入を経験します。
- 市場は、音響療法をデジタルヘルス、理学療法プログラム、慢性疾患管理プラットフォームと統合したバンドルサービスモデルとともに進化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
音響医療および超音波療法市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、音響医学および超音波療法市場はどのくらいの年平均成長率で成長すると予測されていますか?
2025年に最も大きなシェアを持った音響医療および超音波療法市場のセグメントはどれですか?
音響医学および超音波療法市場の成長を促進している主な要因は何ですか?
音響医学および超音波療法市場の主要企業はどこですか?
2025年に音響医療および超音波療法市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 音響医療および超音波療法市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の音響医療および超音波療法市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 1,487.5 million → 2032: USD 2,599.3 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 音響医療および超音波療法市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 音響医療および超音波療法市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における音響医療および超音波療法市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 音響医療および超音波療法市場市場の成長要因
- 3.3 音響医療および超音波療法市場市場の抑制要因および課題
- 3.4 音響医療および超音波療法市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 音響医療および超音波療法市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 音響医療および超音波療法市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、音響医療および超音波療法市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 音響医療および超音波療法市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 音響医療および超音波療法市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は音響医療および超音波療法市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 音響医療および超音波療法市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 音響医療および超音波療法市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 音響医療および超音波療法市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 音響医療および超音波療法市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新音響医療および超音波療法市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の音響医療および超音波療法市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の音響医療および超音波療法市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の音響医療および超音波療法市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の音響医療および超音波療法市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの音響医療および超音波療法市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の音響医療および超音波療法市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの音響医療および超音波療法市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 音響医療および超音波療法市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
