
市場概要:
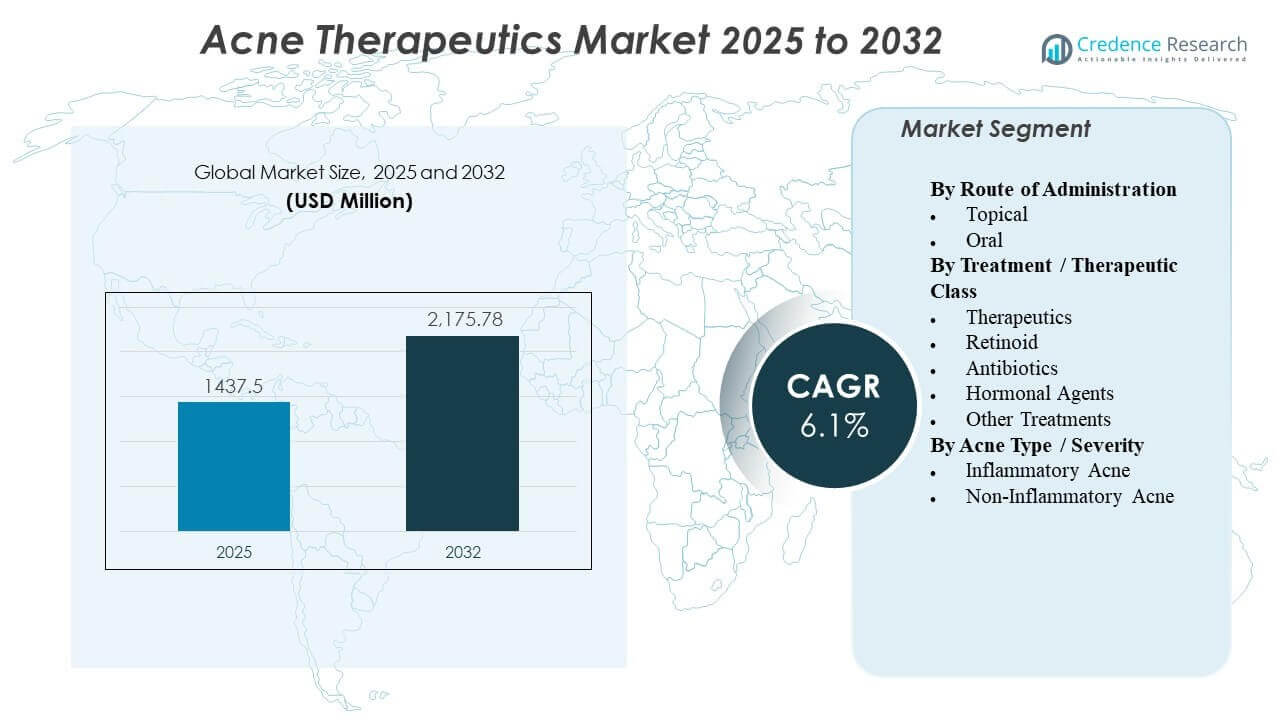
ニキビ治療市場は、2025年の14億3,750万米ドルから2032年には推定21億7,578万米ドルに成長し、2025年から2032年の間に年平均成長率(CAGR)6.1%で成長する見込みです。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2025年のニキビ治療市場規模 | 14億3,750万米ドル |
| ニキビ治療市場、CAGR | 6.1% |
| 2032年のニキビ治療市場規模 | 21億7,578万米ドル |
市場の成長は、炎症性および非炎症性ニキビの両方において測定可能な改善を提供する局所および経口療法の需要の増加によって促進されています。皮膚科医は、レチノイド、抗生物質、ホルモン剤によってサポートされる構造化された治療サイクルを推進しており、これによりアドヒアランスと臨床結果が改善されます。患者は皮膚の健康に対する意識が高まる中、より早期にターゲットケアを求めるようになり、デジタル相談プラットフォームは専門家のアドバイスへのアクセスを拡大します。これらの要因は、規制された治療オプションの採用を強化し、製品カテゴリー全体での革新を促進します。
地域別の成長パターンでは、北米が高度な皮膚科インフラ、高い治療採用率、持続的な革新活動により強力なリーダーシップを示しています。ヨーロッパは、標準化されたケアパスウェイとエビデンスに基づくソリューションに対する高い消費者の好みに支えられた堅実な勢いを維持しています。アジア太平洋地域は、若い人口、急速な都市化、皮膚科サービスへのアクセスの拡大によって、最も急成長している地域として浮上しています。ラテンアメリカと中東・アフリカは、意識の向上とより手頃な治療オプションが地元市場に参入することで発展を続けています。
市場インサイト:
- ニキビ治療市場は、2025年の14億3,750万米ドルから2032年には21億7,578万米ドルに成長し、6.1%のCAGRで成長します。
- 局所および経口療法の強い需要が採用を促進し、早期診断、デジタル相談、皮膚科医への広範なアクセスによってサポートされています。
- 市場の成長は、治療反応の多様性、ユーザーの感受性、副作用に対する懸念に関連する制約に直面しています。
- 北米は高度な皮膚科ケアと強力な製品供給によりリードし、ヨーロッパは標準化された臨床パスウェイに支えられた安定した採用を示しています。
- アジア太平洋地域は、若い人口統計、意識の高まり、皮膚科サービスの急速な拡大によって最も急成長している地域として浮上しています。
市場の推進要因
皮膚科相談の増加と高度な処方療法の需要の高まり
皮膚科の受診は、皮膚の健康への意識の高まりと専門的なケアへのアクセスの拡大により増加し続けています。患者は、より迅速な緩和、発作の強力なコントロール、長期的な管理計画を求めています。クリニックは、より良い結果を提供する組み合わせ療法の好みが増えていると報告しています。ニキビ治療市場は、臨床的証拠に裏付けられた構造化された治療経路から恩恵を受けています。局所レチノイドや全身オプションの適用範囲が拡大したため、処方量が増加しています。簡素化された投薬形式を通じて、より強力な遵守をサポートします。新しいガイドラインは、瘢痕のリスクを減らすために早期介入を促進しています。都市部のクリニックは、改善されたカウンセリングモデルによって促進されたフォローアップ率の向上を報告しています。
早期診断へのシフトと臨床的に検証された局所剤の採用拡大
親や若者は、長期的な跡や不快感を避けるために早期評価を求めています。学校やプライマリケアでの強化されたスクリーニング努力が早期の症例検出を改善します。臨床的に検証された局所剤は、安全なプロファイルと広い耐容性のために注目を集めています。ニキビ治療市場は、最前線の医師向けのトレーニングプログラムの拡大から恩恵を受けています。これにより、処方の自信が高まり、治療の開始が迅速になります。小売薬局は、皮膚科医が推奨する処方の需要が高まっていることを観察しています。改善されたパッケージデザインは、コンプライアンスの維持に役立ちます。デジタル症状トラッカーは、ユーザーがタイムリーなフォローアップを行うよう導きます。
- 例えば、ガルデルマは、レチノイン酸受容体(RAR)ガンマを選択的に標的とする最初のレチノイドであるAKLIEF(トリファロテン)クリームのFDA承認を受けました。第3相試験では、顔では2週目、胸部、肩、背中では4週目に早くも炎症性病変の有意な減少を示しました。
信頼性のある臨床結果と医師の好みによる経口治療の受け入れ拡大
臨床医は、中等度から重度の症例に対して一貫性を持って全身療法を処方します。患者は、炎症の確実な減少を示す経口オプションを信頼しています。より良いモニタリングツールが副作用に対する懸念を軽減します。ニキビ治療市場は、安全性の信頼を向上させる定期的なラボスクリーニングプロトコルからサポートを得ています。これにより、医師の構造化された投与サイクルの好みが強化されます。青年は、制御された治療期間により強い反応率を示します。啓発キャンペーンは、親が利益とリスクのプロファイルを理解するのを助けます。薬局は、改善されたカウンセリングに関連したリフィル頻度の増加を観察しています。
スキンケア意識プログラムの拡大と社会健康教育プラットフォームの影響力の向上
ソーシャルプラットフォームは、エビデンスに基づいたスキンケアと適切な治療ガイダンスの重要性を強調しています。公人は、症状のコントロールと予防に関する正確な情報を促進しています。学校や職場は、皮膚の健康をカバーするウェルネスプログラムを実施しています。ニキビ治療市場は、医学的に裏付けられたルーチンへの広範な公衆の露出から恩恵を受けています。これにより、消費者はランダムな自己治療ではなく、規制された処方に向かいます。皮膚科医は、誤情報を減らすオンラインQ&Aセッションに参加しています。コミュニティイベントは、安全な製品選択をサポートします。クリニックは、意識向上コンテンツに関連した予約数の増加を報告しています。
- 例えば、CeraVe(ロレアルのブランド)は、40人以上の認定皮膚科医を起用して1億人以上のユニークな視聴者にリーチし、皮膚科医推奨の3ステップのニキビ治療法への消費者の順守が27%増加したことを記録した「Cleanse Like a Derm」キャンペーンを世界的に展開しました。
市場動向
マイクロバイオームに焦点を当てた処方と科学主導の局所革新への関心の高まり
研究者たちは健康的な肌環境をサポートするためにマイクロバイオームのバランスを探求しています。新しい処方は微生物の多様性を安定させつつ、刺激を減らすことを目指しています。ブランドは厳しい成分を避けることを目指したターゲットソリューションに投資しています。ニキビ治療市場は、マイクロバイオームをサポートする製品を検証する臨床研究から利益を得ています。これにより、科学主導のスキンケアへの信頼が強化されます。スタートアップは敏感肌のユーザーにアピールする優しいレジメンを推進しています。成分の透明性が消費者の信頼を高めます。規制機関は明確なラベル表示基準を奨励しています。
- 例えば、GaldermaのCetaphilブランドは、使用後28日で参加者の71%が肌のバリア機能の測定可能な向上を示し、42%が赤みの減少を示した研究に続いて、マイクロバイオームに優しい製品ラインを発売しました。
デジタル皮膚科プラットフォームとリモート治療最適化の台頭
テレダーマトロジーの採用は、柔軟なスケジューリングとリモート評価ツールのおかげで加速しています。患者は迅速な評価のために写真をアップロードします。皮膚科医は構造化されたフォローアップリマインダーと共にデジタル処方を発行します。ニキビ治療市場は、専門医療へのアクセスが効率化されることで利益を得ています。これにより、相談と治療の間の遅延が減少します。リモートモニタリングツールは症状の進行追跡を改善します。若いユーザーはチャットベースの相談を好みます。カバレッジの拡大がより広範な患者の関与をサポートします。
- 例えば、デジタルヘルスプラットフォームHims & Hersは、自動トリアージシステムにより医師のレビューまでの平均時間を24時間未満に短縮し、100万件以上の医療相談を促進し、患者報告の満足度スコアは5点中4.7でした。
エビデンスに基づく結果で支持されるコンビネーション治療プロトコルの人気上昇
臨床医は多様なニキビの症状を管理するために層状の治療計画を採用しています。プロトコルはレチノイドと抗菌剤または補助的な鎮静剤を組み合わせます。試験は炎症と色素沈着過剰のより良い制御を示しています。ニキビ治療市場は、構造化されたシーケンシングをサポートする更新された臨床ガイドラインから利益を得ています。これにより、患者の結果が改善され、個別化されたレジメンが提供されます。提供者は、耐容性の向上によりドロップアウト率が低下したと報告しています。薬局はより多くのマルチステップキットを在庫しています。ユーザーはガイド付きルーチンにより高い満足度を報告しています。
皮膚科医の検証を受けたクリーンビューティー製品の需要増加
消費者は厳しい化学物質を含まない処方を好みます。ブランドは皮膚科医のテストに裏付けられたミニマリストの成分リストを強調しています。クリーンラベルは小売およびオンラインチャネルでの購入決定に影響を与えます。ニキビ治療市場は、優しくノンコメドジェニックな製品への注目の高まりから利益を得ています。これにより、重い薬を使わずに管理されたルーチンを求めるユーザーを引き付けます。小売業者は医学的にレビューされたクリーン製品の棚スペースを拡大しています。透明性がブランドの忠誠心を強化します。若年層がより速い採用を促進します。
市場の課題分析
治療反応の臨床的多様性とユーザーグループ間での副作用への高い懸念
患者は遺伝的要因、肌の感受性、重症度により異なる反応レベルを経験します。医師は安定した結果を得るために頻繁に治療法を調整します。乾燥、赤み、全身反応への懸念が一部のグループでの採用を遅らせます。ニキビ治療市場は、長い治療期間に関連する患者の躊躇に直面しています。これは、より明確なカウンセリングと現実的な期待設定の必要性を促進します。多くのユーザーが目に見える改善が遅いために治療を中止します。薬局は安全性に関する頻繁な問い合わせを管理します。臨床医は投与管理により多くの時間を投資する必要があります。
自己治療の実践の増加とデジタルプラットフォーム上での未規制製品の広範な使用
未確認の製品がオンライン市場で最小限の監視のもと流通しています。ユーザーは適切な評価なしに自己治療を試みます。質の悪い製品は刺激や瘢痕のリスクを高めます。ニキビ治療市場は、ソーシャルコンテンツを通じて広がる誤情報に対処する必要があります。デジタルチャネルを通じて皮膚科医からのより強力な指導が求められます。クリニックは不適切な製品使用によって悪化した症例の増加を見ています。規制当局はラベルのギャップを評価します。小売業者はリストされたブランドのスクリーニングを強化します。
市場の機会
パーソナライズされた皮膚科とデータ駆動型治療マッピングへの関心の高まり
AIツールは画像ベースのスコアリングを通じてニキビの重症度を正確に評価するのをサポートします。パーソナライズされたルーチンは多様な肌タイプに対する耐容性を向上させます。クリニックはデジタルツールを統合して改善を追跡し、投与を調整します。ニキビ治療市場はターゲットを絞った製品開発を通じて勢いを増しています。これはブランドに適応型処方への投資を促します。ユーザーは個々の肌のニーズを反映したソリューションを好みます。薬局はカスタマイズされた製品バンドルから利益を得ます。皮膚科プラットフォームは動的な治療マッピングをサポートします。
低侵襲手術と補助的なエネルギーベースのソリューションの採用拡大
光療法などのエネルギーベースの方法は、非薬物オプションを求めるユーザーを引き付けます。クリニックは制御されたダウンタイムを伴う短いセッションを促進します。患者は炎症と瘢痕リスクを減少させる手順に良好に反応します。ニキビ治療市場はクリニックベースの代替案への関心の高まりから勢いを得ています。これは先進的なデバイスとトピカルを組み合わせるプロバイダーをサポートします。消費者支出は結果重視のセッションに増加します。プラットフォームは手順の安全性を支持する証拠を強調します。強い需要が新しいデバイスへの投資を促します。
市場セグメンテーション分析:
投与経路別
局所療法は、広範な適応性、穏やかなプロファイル、影響を受けた部位への直接的な作用により、第一選択のケアとして主流です。皮膚科医は初期症状に対してジェル、クリーム、ローションを処方し、患者は遵守を支援する構造化されたルーチンに従います。多くのユーザーは、全身的なリスクを減らし、指導された使用で安定した改善を提供するため、局所療法を好みます。クリニックは、質感を改善し、毛穴の詰まりを減少させるために、組み合わせた局所療法を推奨します。炎症が深く広がる中等度から重度のケースでは、経口療法が依然として重要です。医師は安全性を向上させ、持続的な発疹を制御するために用量を監視します。ニキビ治療市場は、両方のルートで治療選択が一致することから利益を得ています。また、長期計画中の薬局からの強いリフィルの一貫性の報告からもサポートを受けています。
- 例えば、バウシュ・ヘルスのARAZLO(タザロテン)ローション0.045%は、従来のタザロテン製剤と比較して12%高い皮膚水分レベルを可能にする独自のポリマエマルジョン技術を利用しており、90%の患者が12週間の治療サイクルを通じて遵守を維持しています。
治療/治療クラス別
治療薬は、過剰な油分、細菌、閉塞などのコアトリガーに対処することで臨床実践を支えます。レチノイドは、皮膚の再生を促進し、滑らかな質感をサポートする役割から強い関連性を維持しています。皮膚科医は、目に見える結果を維持しながら刺激を減らすために、穏やかな強度から始めます。抗生物質は、耐性を制限するために厳格な期間管理の下でフレア管理をサポートし続けます。ホルモン剤は、特に成人女性ユーザーの間でホルモンの変動に関連する再発性の発疹を管理するのに役立ちます。その他の治療法には、化学ピーリング、光療法、レーザー処置が含まれ、頑固な痕跡に対する追加の修正を提供します。ニキビ治療市場は、薬物とデバイスベースのソリューションを組み合わせた統合プランの需要を通じて進化しています。それは、マルチステッププロトコルをサポートする証拠によって臨床的な信頼を強化します。
ニキビタイプ/重症度別
炎症性ニキビは、赤み、腫れ、深い病変のために構造化されたケアが必要です。皮膚科医は、フレアサイクルを安定させ、瘢痕を防ぐために全身的および局所的な組み合わせに依存しています。多くの患者は、日常生活に影響を与える不快感のために早期相談を求めます。クリニックは、進捗を維持するために定期的に治療反応をレビューします。非炎症性ニキビは、毛穴の詰まりを解消し、質感を改善する局所レチノイドと穏やかな角質除去剤によく反応します。ユーザーは、より重度の形態への進行を防ぐシンプルなルーチンを重視します。ニキビ治療市場は、長期的な明瞭さを維持する軽度の毎日使用製品の高い需要をサポートしています。それは、早期介入の利益に対する認識の高まりを通じて採用を強化します。
- 例えば、カッシオペアのWINLEVI(クラシコテロン)クリーム1%は、炎症性および非炎症性ニキビの両方に承認された初の局所アンドロゲン受容体阻害剤であり、12歳以上の1,400人以上の患者を対象とした第3相試験で総病変数を40%減少させました。
セグメンテーション:
投与経路別
- 局所
- 経口
治療/治療クラス別
- 治療薬
- レチノイド
- 抗生物質
- ホルモン剤
- その他の治療法
ニキビタイプ/重症度別
- 炎症性ニキビ
- 非炎症性ニキビ
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカは、強力な皮膚科ネットワークと高い治療採用率に支えられ、世界の市場で約38%の最大シェアを占めています。患者は皮膚健康に対する幅広い認識と専門医療への直接アクセスにより、早期診断を追求します。保険会社は多くの治療オプションをサポートし、年齢層全体での採用を改善します。デジタル皮膚科プラットフォームも、日常的なモニタリングと処方更新において重要な役割を果たしています。ニキビ治療市場は、強力な医師の関与と一貫した患者フォローアップ率から利益を得ています。製品開発を導く先進的な研究プログラムからさらに勢いを増しています。小売薬局は、処方薬と市販薬の両方に対する持続的な需要を見ています。
ヨーロッパは、構造化された臨床ガイドラインと証拠に基づいた治療への強い嗜好により、約30%のシェアを確保しています。皮膚科医は、加盟国全体で治療の一貫性を向上させる標準化されたケアパスウェイに従います。ユーザーは、規制された製品基準に支えられた局所および組み合わせプランに高い関心を示しています。クリニックは、瘢痕リスクを減らすために長期管理プロトコルに依存しています。ニキビ治療市場は、遠隔相談サービスの拡大を通じて安定した牽引力を得ています。医学的に検証されたスキンケアに対する消費者の広範な関心から利益を得ています。地域ブランドは、クリーンな製剤と皮膚科医主導のテストを通じて競争力を強化しています。
アジア太平洋は、世界需要の中で最も急速な拡大を反映し、約26%のシェアを占めています。都市化の進展により、ニキビの発生率に影響を与えるストレス要因への曝露が増加しています。若い世代は、再発性の吹き出物を確実にコントロールするアクセス可能な治療を求めています。中国、インド、韓国、日本での皮膚科能力の向上が、診断率の向上を支えています。ニキビ治療市場は、小売チャネルと電子薬局プラットフォームの急速な成長から勢いを得ています。強力な臨床的裏付けを持つ手頃なオプションを求めるユーザーを惹きつけています。クリニックは、局所およびデバイスベースの方法を組み合わせたルーチンに対する関心の高まりを報告しています。
主要プレイヤーの分析:
- ガルデルマ S.A.
- ジョンソン・エンド・ジョンソン サービス, Inc.
- バイエル アクティエンゲゼルシャフト
- ロレアル S.A.
- アッヴィ Inc.
- テバ製薬工業株式会社
- バウシュ・ヘルス・カンパニーズ Inc.
競争分析:
競争活動は、継続的な製品革新と主要な患者グループにおける需要の高まりにより、依然として強力です。主要企業は、改良された外用剤、先進的なレチノイド誘導体、安全な全身代替品に投資しています。ニキビ治療市場は、治療クラス間の明確な差別化を可能にすることで、広範な競争を支援しています。企業が忍容性と長期的な結果を検証するために臨床試験を拡大することを奨励しています。多くのブランドは、皮膚科医との提携やオンライン教育プログラムを通じて市場での存在感を強化しています。中規模のプレイヤーは、若年層を取り込むためにクリーンな処方とマイクロバイオームに優しい製品に焦点を当てています。デバイスメーカーも、薬物療法を補完する光ベースおよびレーザーソリューションを促進することで注目を集めています。
最近の開発:
- 2025年12月、ロレアルはEQTが主導するコンソーシアムからガルデルマ グループ AGの追加10%の株式を取得し、皮膚科のリーダーとしての地位を強化しました。この動きは、皮膚生物学と皮膚科ソリューションにおける補完的な専門知識を活用し、ニキビ治療に適用可能な革新を進めるための戦略的な科学的パートナーシップを強化します。
- 2024年11月、サノフィはA*STARおよびシンガポール国立皮膚センターと覚書を通じて提携し、ニキビ治療研究を進めました。この協力には、2025年第2四半期に開始されるフェーズ1の臨床試験と、ニキビの重症度に関する生物学的マーカーの翻訳研究が含まれます。
- 2024年2月、Nutrafolは18歳以上の女性を対象にした軽度から中等度のニキビをターゲットにした日常サプリメント「Nutrafol Skin」を発売しました。独自のSynergen Skin Complexを使用したビーガン処方は、吹き出物の減少、ニキビ後の暗い斑点の改善、油分のバランス、4〜12週間以内の保湿の向上を目指しています。
レポートのカバレッジ:
この調査レポートは、投与経路、治療/治療クラス、およびニキビのタイプ/重症度に基づく詳細な分析を提供します。主要な市場プレイヤーの概要を示し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場のダイナミクス、規制の状況、および業界を形成する技術の進歩を探ります。外部要因および世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- ニキビ治療市場では、より良い肌の耐性と滑らかな結果をサポートする高度な外用製剤の需要が高まるでしょう。
- リモートプラットフォームを通じて提供される皮膚科相談へのアクセスが広がることで、成長が加速します。
- 次世代のレチノイドは、より強力な再生効果と刺激の軽減で注目を集めるでしょう。
- 深い病変の迅速な制御が必要な重症例では、経口治療が重要な役割を果たし続けます。
- 光ベースおよびレーザーの手順は、最小限のダウンタイムで迅速な改善を求める関心から、クリニック全体で拡大します。
- 優しいルーチンを求める消費者の間で、クリーンでマイクロバイオームに焦点を当てた製品が注目を集めるでしょう。
- 再発する吹き出物に対処する成人女性の間で、ホルモン療法の使用は引き続き増加します。
- 更新された臨床ガイダンスと構造化されたフォローアップに支えられ、組み合わせプロトコルの採用が強化されます。
- アジア太平洋地域の成長は、若い人口と皮膚科の能力拡大により加速します。
- デジタルツールは、投与タイミングのガイド、症状の追跡、カウンセリングサポートにより、遵守を改善します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のニキビ治療市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、ニキビ治療市場はどのくらいの年平均成長率で成長すると予測されていますか?
2025年に最も大きなシェアを持っていたニキビ治療市場のセグメントはどれですか?
ニキビ治療市場の成長を促進している主な要因は何ですか?
ニキビ治療市場の主要企業はどこですか?
2025年に最も大きなシェアを占めたニキビ治療市場の地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 にきび治療市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のにきび治療市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 1,437.5 million → 2032: USD 2,175.78 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 にきび治療市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. にきび治療市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるにきび治療市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 にきび治療市場市場の成長要因
- 3.3 にきび治療市場市場の抑制要因および課題
- 3.4 にきび治療市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 にきび治療市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 にきび治療市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、にきび治療市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 にきび治療市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. にきび治療市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はにきび治療市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 にきび治療市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 にきび治療市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 にきび治療市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 にきび治療市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新にきび治療市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のにきび治療市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のにきび治療市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のにきび治療市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のにきび治療市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのにきび治療市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のにきび治療市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのにきび治療市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. にきび治療市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
