
腹部大動脈瘤修復デバイス市場の概要:
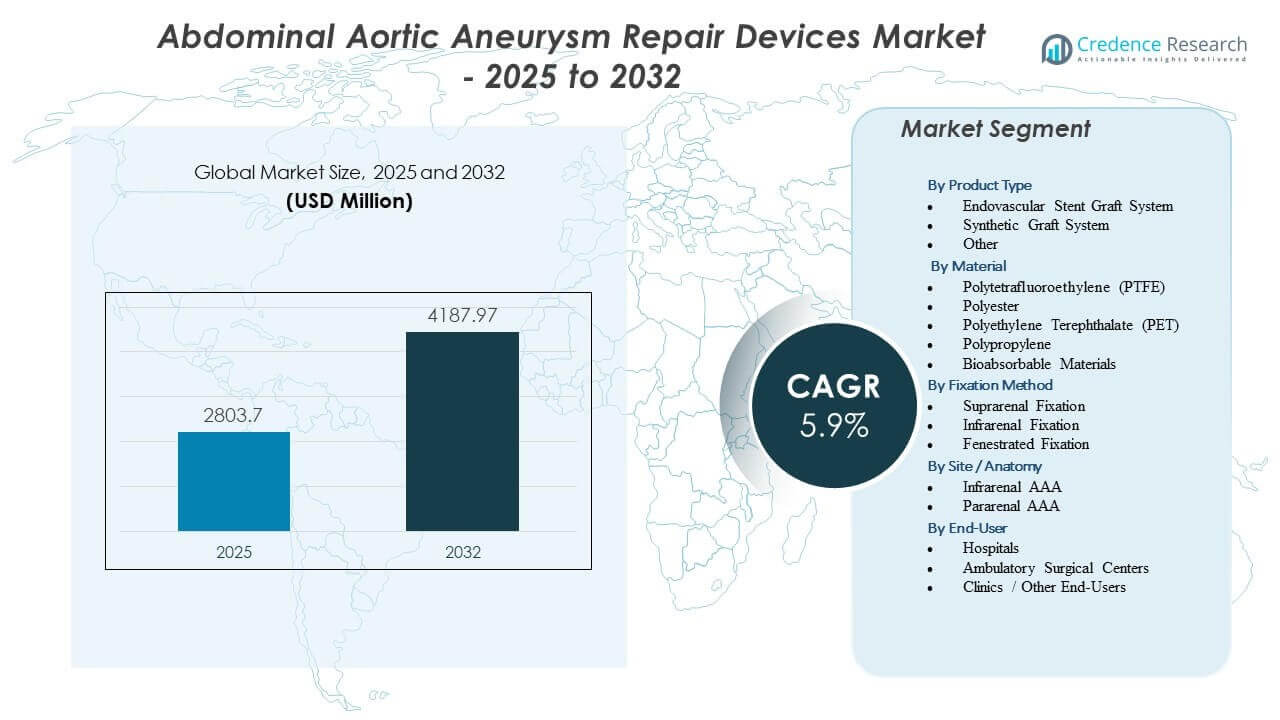
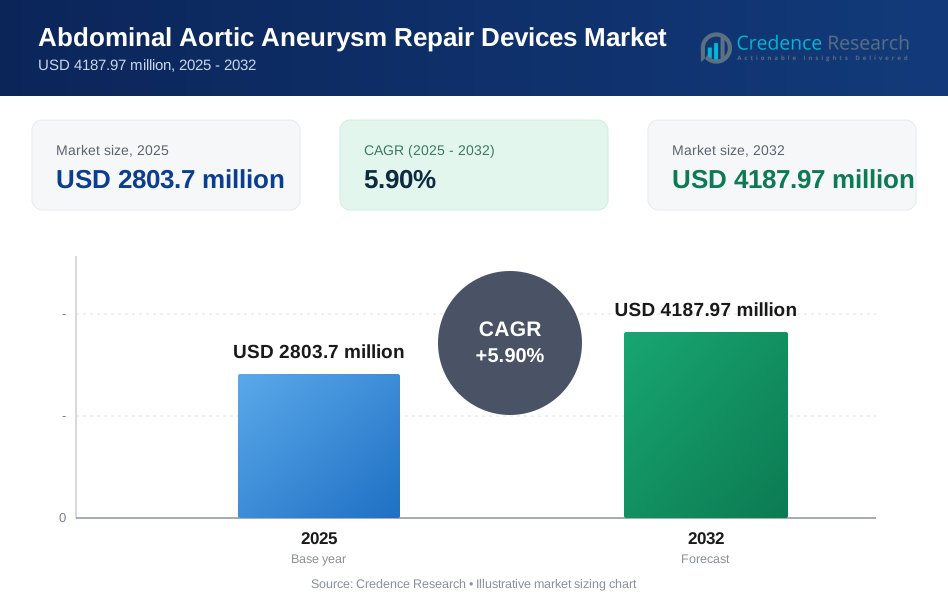
腹部大動脈瘤修復デバイス市場は、2025年の28億370万米ドルから2032年には推定41億8797万米ドルに成長すると予測されており、2025年から2032年の間に年平均成長率(CAGR)5.9%を記録します。
| RT 属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 腹部大動脈瘤修復デバイス市場規模 2025 | 28億370万米ドル |
| 腹部大動脈瘤修復デバイス市場、CAGR | 5.9% |
| 腹部大動脈瘤修復デバイス市場規模 2032 | 41億8797万米ドル |
腹部大動脈瘤修復デバイス市場の洞察:
- EVARの採用拡大、ステントグラフト設計の改善、高齢化人口でのスクリーニング増加が市場の勢いを強化しています。
- 市場の制約には、高いデバイスコスト、資源が限られた地域でのアクセスの制限、専門的な外科的専門知識の必要性が含まれます。
- 北米は先進的な施設と高い治療率によりリードし、ヨーロッパは臨床ガイドラインに支えられた強力な採用を維持しています。
- アジア太平洋地域は、医療インフラの拡大と動脈瘤リスクの認識向上により、最も急成長している地域として浮上しています。
腹部大動脈瘤修復デバイス市場の推進要因
動脈瘤の有病率の上昇と低侵襲修復技術の採用拡大
腹部大動脈瘤の負担増加は、先進的な修復デバイスの需要を強化します。多くの患者が破裂リスクの認識向上により早期介入を求めています。外科医は回復時間を短縮し、合併症を減少させるため、低侵襲修復ソリューションを好みます。病院は、手続きの結果を改善するために高リスク患者を治療するためのEVAR能力を拡大しています。改善されたスクリーニングプログラムは、高齢者における動脈瘤をより早期に検出します。この傾向は、デバイスメーカーがより耐久性のあるグラフトを導入することを促します。規制当局は、信頼性を高めたより安全なデバイスをサポートしています。腹部大動脈瘤修復デバイス市場は、低侵襲修復方法の臨床的受容の拡大から恩恵を受けています。
ステントグラフトとイメージングシステムの技術革新が手続きの精度を向上
新しいステントグラフト材料は、複雑な修復中の柔軟性と耐久性を向上させます。医師は、EVAR中の正確な配置を達成するために高度な画像診断ツールに依存しています。これらのツールは、解剖学的に困難なケースでの成功率を高めます。デバイスメーカーは、より多くの患者の解剖に適合し、シーリングゾーンを改善したグラフトを設計しています。病院は、画像誘導介入をサポートするためにハイブリッド手術室に投資しています。患者は、洗練されたデバイス工学により、より早く移動できるようになります。技術の進歩は、高リスクの修復を行う外科医の自信を高めます。この傾向は、世界の血管センター全体でデバイスの需要を強化しています。
- 例えば、W. L. Gore & Associatesは、ACTIVE CONTROLシステムを備えたGORE EXCLUDER Conformable AAAデバイスを発売しました。これにより、外科医は100%の展開制御を達成し、グラフトが部分的にシースから外された後でもその位置を調整できます。
高齢化人口の増加と喫煙や高血圧などのリスク要因の増加
高齢者は、血管構造の弱化により、動脈瘤の発生率が高くなります。高血圧の増加は、脆弱なグループの脆弱性を高めます。多くの国では、高齢男性の喫煙率が高く、動脈瘤の発症を加速させています。これらの要因は、早期診断と適時の外科的修復の需要を押し上げます。医療システムは、高リスク患者を管理するために血管ケアサービスを拡大しています。デバイスの設計がより広い解剖に対応するようになったため、より多くの人々がEVARの対象となります。公衆衛生キャンペーンは、動脈瘤スクリーニングの重要性を強調しています。腹部大動脈瘤修復デバイス市場は、これらの人口動態の変化から安定した勢いを得ています。
血管ケアインフラストラクチャーと専門治療センターへの投資の増加
政府は、高度な動脈瘤修復をサポートするために血管外科ユニットへの資金を拡大しています。病院は、増加する患者数を管理するためにEVARに焦点を当てたプログラムを採用しています。トレーニングイニシアチブは、外科医の能力を向上させ、成果を改善します。ベンダーは、新しいデバイスシステムについて外科医を指導する教育プログラムを開始しています。多くの地域での償還サポートは、より広い治療アクセスを促進します。多専門病院の成長は、複雑な動脈瘤修復ソリューションの採用を推進します。医療システムは、後期段階の動脈瘤の提示に関連する死亡率を低下させることに焦点を当てています。拡張されたインフラストラクチャーは、世界中でのEVAR技術の採用を強化しています。
- 例えば、Terumo Aorticは、複雑なケースで高度に角度のある首を持つ場合に腎動脈への血流を維持するために最大4つの開口部を配置できるカスタムビルドソリューションであるFenestrated Anacondaデバイスの専門製造を拡大しました。
腹部大動脈瘤修復デバイス市場の動向
複雑な動脈瘤ケースに対する次世代の開窓および分岐ステントグラフトへの移行
外科医は、標準的なEVARに適さない解剖を治療するために、開窓デバイスを選択することが増えています。これらのグラフトは、腎臓および腸骨血管との正確な整列をサポートします。メーカーは、多様な患者構造に合わせてカスタマイズ可能なオプションを設計しています。三次病院での使用の増加は、手続き能力を拡大します。この傾向は、短い首や曲がりくねった大動脈解剖を持つ患者の結果を向上させます。成功した長期耐久性データにより、採用が増加しています。ハイブリッドセンターは、複雑な修復技術の迅速な適応をサポートします。腹部大動脈瘤修復デバイス市場は、柔軟なグラフト設計の需要の高まりを観察しています。
AI駆動の計画ツールと高度なナビゲーションシステムの統合による精密修理
AIツールは、外科医が合併症を予測し、移植片の配置を正確に計画するのを助けます。これらのシステムは、EVARの前後に詳細な可視化をサポートします。病院は、より良い制御のためにリアルタイムのナビゲーションプラットフォームを統合します。ベンダーは、さまざまな解剖学にわたる展開をシミュレートするソフトウェアを導入します。外科医は、予測分析に依存してエンドリークのリスクを最小限に抑えます。AIの使用は、高ボリュームの血管センター全体で拡大しています。この傾向は、より個別化された動脈瘤治療計画をサポートします。経験の浅いオペレーターの自信を向上させます。
- 例えば、GEヘルスケアのEVARアシストイメージングスイートは、IGSプラットフォーム内に統合されており、FDAの認可を受け、EVARの計画とガイダンスにおいて、公開された臨床評価で測定可能なコントラストと放射線の削減を示しています。
入院期間短縮による外来EVAR手術の増加傾向
改良されたデバイス設計により、術後の合併症が減少します。多くの施設は、適格な患者を外来EVARに移行させています。早期退院は医療費の負担を軽減し、患者の体験を向上させます。優れたシーリング技術により再入院のリスクが低下します。外科医は、簡素化された移植片展開システムに依存して手術時間を短縮します。病院は、構造化されたモニタリングを伴う迅速な回復プロトコルを採用しています。この傾向は、強力な償還サポートがある地域で成長しています。これは、低侵襲修復アプローチのより広範な採用を促進します。
- 例えば、Gore Excluder AAAエンドプロステーシスに関する研究では、選択された低リスク患者の中央値退院が24時間以内であることが報告されており、血管プログラムにおける外来EVARのより広範な採用をサポートしています。
デバイスの信頼性のための市場後監視と長期性能追跡への注目の高まり
規制当局は、企業により多くの長期安全性データを提示するよう求めています。病院は、移植片の耐久性を確保するためにEVARの結果を追跡します。実世界の証拠は、次世代の移植片工学を洗練させるのに役立ちます。ベンダーは、エンドリークを早期に検出するためにフォローアッププログラムを拡大しています。この傾向は、デバイスの性能における透明性を向上させます。データ駆動の評価は、より良い調達決定をサポートします。患者は、長期的なデバイスの安全性に自信を持ちます。腹部大動脈瘤修復デバイス市場は、構造化された性能監視ガイドラインから利益を得ます。
市場の課題分析
特定の患者群における複雑な解剖学的制限、手技的リスク、および高い再介入率
多くの患者は、標準的なEVARの使用説明書の範囲外の解剖学を示し、修復の選択肢を制限しています。複雑な動脈瘤の形状は、移植片の配置中にリスクを高めます。外科医は、シーリングゾーンや移動に関連する合併症に直面します。高リスク群は、エンドリークのためにしばしば二次手術を必要とします。病院は、そのようなケースを効果的に管理するために熟練したチームに投資する必要があります。デバイスメーカーは、広範な解剖学的変異に対応する普遍的な移植片の設計に苦労しています。再介入のリスクは、医療費を増加させ、治療センターに負担をかけます。腹部大動脈瘤修復デバイス市場は、これらの解剖学的課題から制約を受けています。
高いデバイスコスト、低資源地域でのアクセスの制限、および償還の障壁
多くの国では、先進的な移植片へのアクセスを制限する財政的制約を経験しています。高額なデバイスの価格設定は、農村部や低所得地域での採用を妨げています。一部の保険制度は部分的な払い戻しを提供し、患者の自己負担を増加させています。病院は資本制限のために技術のアップグレードをためらっています。熟練した血管外科医の限られた供給が手術の成長を制限しています。トレーニングプログラムは都市部に集中したままです。強力な血管ケアインフラがない地域では市場拡大が遅れています。コストの障壁が世界的な採用率に影響を与え続けています。
腹部大動脈瘤修復デバイス市場の機会
個別化された移植片デザインと次世代の低侵襲修復オプションの需要拡大
カスタマイズされた移植片は、現在の標準的なEVAR基準を超える解剖学的構造に対応できます。メーカーは患者特有のニーズに適応するモジュラーシステムを探求しています。病院は複雑な大動脈修復に適したデバイスへの関心を高めています。改善された画像診断により、個々の構造に適した移植片のマッチングが可能になります。新しいEVARアクセサリーは、展開時の精度を向上させます。ハイブリッド手術室の成長により、先進的な修復ツールの採用が促進されます。外科医は個別化された修復技術を結果改善の方法と見なしています。腹部大動脈瘤修復デバイス市場は、この個別化のトレンドから勢いを得ています。
インフラ成長と幅広いスクリーニングプログラムを通じた新興市場での機会
発展途上国は、増加する動脈瘤の発生率に対処するために血管センターに投資しています。公的スクリーニングにより、より多くの患者が早期に特定され、治療量が増加します。政府は画像誘導EVARをサポートするために病院をアップグレードしています。ベンダーは地域の外科医の能力をサポートするためにトレーニングプログラムを拡大しています。地域のディストリビューターは、農村地域全体でのデバイスアクセスを拡大するのを助けます。払い戻し改革は、低侵襲修復オプションの採用をサポートします。市場プレーヤーは、高齢化人口を抱える地域での強い成長の可能性を見ています。広範な認識が早期介入と手術需要の増加を促進します。
腹部大動脈瘤修復デバイス市場のセグメンテーション分析:
製品タイプ別
低侵襲EVAR手術の強い採用により、血管内ステントグラフトシステムが支配的です。これらのシステムは、回復時間が短く、合併症のリスクが低いため、高ボリュームの血管センターでの需要を強化しています。外科医は多様な解剖学的構造と長期的な耐久性の向上のためにこれらのグラフトを好みます。合成グラフトシステムは、完全な動脈再建が必要な開腹手術での使用が安定しています。ポリエステルおよびPTFEベースのグラフトは、OSR中の予測可能な取り扱いをサポートします。デリバリーシステムや補助ツールを含む他の製品は、正確な配置と手術の安全性をサポートします。病院は、先進的なグラフト展開ツールを含む在庫をアップグレードしています。腹部大動脈瘤修復デバイス市場は、正確なシーリングと移動抵抗に焦点を当てた強力な製品革新を見ています。
- 例えば、Medtronic Endurant™ ステントグラフトシステムは、ENGAGEレジストリにおいて5年間で98.6%の動脈瘤関連死亡率からの解放を示し、1,200人以上の実際のEVAR患者における強力な長期性能を確認しました。
材料別
PTFEは優れた生体適合性と血栓症リスクの低減により広く使用されています。ポリエステルは強い引張強度と縫合のしやすさから開腹手術での需要を維持しています。PETグラフトは耐久性を提供し、長期フォローアップにわたってルーメン形状を維持します。ポリプロピレンは、グラフトコンポーネントに柔軟性が求められる場合に限られたターゲット使用を見つけます。生体吸収性材料は、内皮統合の改善を目指す将来のデバイスに注目されています。メーカーはシーリング能力を向上させるためにハイブリッド材料のブレンドを評価しています。病院は複雑な解剖における再介入率を低減する材料を求めています。腹部大動脈瘤修復デバイス市場は、グラフトの耐久性を向上させる進歩から利益を得ています。
固定方法別
腎動脈上固定は、腎動脈上での強力なアンカー能力により、短いまたは角度のついたネックでの安定性を向上させるためにリードしています。外科医は、挑戦的な解剖におけるグラフト移動を防ぐためにこれに依存しています。腎動脈下固定は、患者が適切なネック長と低角度を示す場合に使用が維持されます。これらのグラフトは、簡単な配置と低い腎相互作用リスクをサポートします。フェネストレート固定は、標準的なIFU範囲外のケースに対応するため急速に成長しています。これらのデバイスは、正確なシーリングのために重要な分岐血管と整合します。病院は、トレーニングが改善されるにつれてフェネストレートEVARの手術能力を増加させています。腹部大動脈瘤修復デバイス市場は、複雑な修復のための固定ソリューションの拡大から勢いを得ています。
- 例えば、Endurant™システムにおける腎動脈上固定は、ENGAGEレジストリで5年間で1%未満のグラフト移動率を示し、厳しいネック解剖における安定性を強化しました。
部位/解剖別
腎動脈下AAAケースは、高齢化人口における高い有病率のために支配的です。ここでは、ほとんどの患者が標準的なグラフトの適格者であるため、EVARの採用が高いままです。病院は予測可能な結果で大量の腎動脈下修復を処理するためにワークフローを効率化しています。腎動脈周囲AAAケースは、フェネストレートおよび分岐システムを含む高度なグラフトを必要とします。外科医は、複雑な手術に対応するために設備が整った専門センターでこれらの患者を治療します。この複雑さは、カスタマイズ可能なグラフト設計の需要を促進します。治療の決定は、正しい固定を選択するために解剖学的イメージングに大きく依存しています。腹部大動脈瘤修復デバイス市場は、解剖学的に困難な症例に対する改善されたソリューションを通じて拡大しています。
エンドユーザー別
病院は、血管外科医、ハイブリッド手術室、高度なイメージングの利用可能性により主要なエンドユーザーであり続けます。大規模センターは高い手術量を処理し、EVARとOSRの両方をサポートします。外来手術センターは、迅速な退院経路のために適格な患者に対するEVARの使用を増加させています。これらのセンターは、効率的なデバイス在庫によってサポートされるコスト効率の高いケアに焦点を当てています。クリニックやその他のエンドユーザーは、スクリーニング、紹介、長期患者フォローアップを通じて貢献しています。彼らは、介入のタイミングを改善する早期発見をサポートします。患者の意識の向上は、専門的な血管評価の需要を高めます。腹部大動脈瘤修復デバイス市場は、複数の施設タイプにわたるケア提供の拡大から利益を得ています。
セグメンテーション:
製品タイプ別
- 血管内ステントグラフトシステム
- 合成グラフトシステム
- その他
材料別
- ポリテトラフルオロエチレン (PTFE)
- ポリエステル
- ポリエチレンテレフタレート (PET)
- ポリプロピレン
- 生体吸収性材料
固定方法別
- 腎上固定
- 腎下固定
- 開窓固定
部位 / 解剖学別
- 腎下AAA
- 腎傍AAA
エンドユーザー別
- 病院
- 外来手術センター
- クリニック / その他のエンドユーザー
地域別
- 北アメリカ
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカは、強力なEVAR採用、先進的な血管ケアインフラ、高い診断率に支えられ、世界市場の約38%を占めています。大規模な病院ネットワークは高い手術量をこなし、次世代グラフトの需要を強化しています。主要メーカーは、米国とカナダ全体で強力な流通基盤を維持しています。この地域は、ハイブリッド手術室と画像誘導システムの広範な利用可能性の恩恵を受けています。規制承認は着実に進み、デバイスの革新の迅速な統合を可能にしています。腹部大動脈瘤修復デバイス市場は、強力な患者認識と高いスクリーニング浸透率により、北アメリカで確立されたままです。
ヨーロッパは、好意的な臨床ガイドラインと低侵襲瘤修復の広範な受け入れにより、約30%の市場シェアで続いています。ドイツ、英国、フランス、北欧の外科医は、複雑な症例に対して先進的な開窓および分岐グラフトを採用しています。ほとんどの国は、高齢者を対象とした構造化されたスクリーニングプログラムを維持しています。病院は、EVARに特化したトレーニングセンターに投資し、手技の効率をサポートしています。市場のプレーヤーは、地域の学会と協力してデバイス評価を強化しています。ヨーロッパは、医療システムが早期介入を優先するため、安定した成長を維持しています。
アジア太平洋地域は、医療投資の増加と急速に拡大する高齢者人口により、約22%のシェアを持つ最も成長が速い地域として浮上しています。中国、日本、インド、韓国では、画像アクセスの改善に伴い、最新のステントグラフトシステムの採用が進んでいます。病院は、より高い動脈瘤検出率に対応するために血管外科部門をアップグレードしています。新興経済国は、より広範なEVARの採用を支援する償還経路を拡大しています。メーカーは、製品の普及を改善するために現地のパートナーシップに注力しています。アジア太平洋地域全体で、臨床専門知識の向上と患者適格性の拡大により、腹部大動脈瘤修復デバイス市場は勢いを増しています。
主要プレイヤー分析:
- Medtronic plc
- Cook Medical Inc.
- L. Gore & Associates, Inc.
- テルモ株式会社
- MicroPort Scientific Corporation
- Artivion Inc.
- Lombard Medical
- Cardinal Health, Inc.
- Endologix LLC
- Boston Scientific Corporation
競争分析:
腹部大動脈瘤修復デバイス市場は、グラフトの柔軟性、シール性能、長期耐久性の向上に焦点を当てたグローバルな医療機器企業間で激しい競争が繰り広げられています。主要プレイヤーには、Medtronic、Cook Medical、W. L. Gore & Associates、テルモ、Endologix、およびCardinal Healthが含まれます。各競争相手は、標準および複雑な解剖に適した高度なステントグラフト設計で製品ポートフォリオを拡大しています。企業は、耐久性を検証し、移行リスクを低減し、分枝血管の統合を改善するために臨床レジストリに投資しています。ハイブリッド手術室技術は、病院がシームレスな画像誘導展開を求める中で、ベンダーの差別化を強化します。競争戦略は、医師のトレーニング、IFU承認の拡大、長期監視プログラムに集中しています。企業は、再介入率を低減し、使用の容易さを改善して、より広範なEVARの採用を支援することに取り組んでいます。市場は、安全で予測可能な結果をサポートする高度な固定と強化されたシール特性を備えたグラフトシステムに向かっています。
最近の展開:
- 2024年5月、Endologix LLCは、ChEVAS(Chimney Endovascular Aneurysm Sealing)システムの臨床進展を発表しました。新しい研究結果により、困難な解剖学的構造におけるシーリング性能の向上が示されました。この開発は、従来のEVAR治療範囲外の患者に対応するというEndologixの戦略と一致しています。
- 2024年2月、W. L. Gore & Associatesは、GORE® EXCLUDER® Conformable AAA Endoprosthesis with ACTIVE CONTROL Systemの米国での商業展開の成功後、新しい臨床マイルストーンを報告しました。同社は、再配置可能性の向上と過酷なネック解剖におけるシーリング結果の強化により、医師の採用が広がったことを強調しました。
- 2024年1月、Medtronicは、ENGAGEレジストリから発表された新しい長期的な結果を通じて、Endurant™ II/IIsステントグラフトシステムの臨床データの継続的な拡大を発表しました。この更新は、標準および複雑なAAA解剖におけるデバイスの強力な耐久性プロファイルを強化し、主要な血管センター全体でのEVAR採用に対する臨床的信頼をサポートしました。
レポートのカバレッジ:
この調査レポートは、製品タイプ、材料、固定方法、部位/解剖学、およびエンドユーザーに基づく詳細な分析を提供します。主要な市場プレーヤーを詳述し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。さらに、市場のダイナミクス、規制の状況、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 腹部大動脈瘤修復デバイス市場は、シーリング技術の向上と解剖学的適合性の向上に支えられたEVAR採用の拡大により進展します。
- 病院が複雑な動脈瘤修復の精度を高めるハイブリッド手術室に投資することで、成長が拡大します。
- デバイスメーカーは、標準的な適格プロファイル外の患者を治療するための適応症の拡大に注力します。
- AI駆動の計画ツールと画像統合が、多様な解剖学におけるより正確なグラフト配置をサポートします。
- 低侵襲修復オプションが、スクリーニング参加率が上昇している地域での需要を強化します。
- 新しいグラフト材料が、柔軟性、耐久性、および安全な長期的な結果の改善を目指します。
- 企業は、長期的なデータ透明性をサポートするために、市場後の監視プログラムへの投資を増やします。
- 臨床結果が早期退院を支持し続ける中、外来EVAR経路が勢いを増します。
- フェネストレーテッドおよびブランチドグラフトシステムにおける外科医の熟練度をサポートするためのトレーニングプログラムが拡大します。
- 企業が画像、ナビゲーション、および展開の革新を統合プラットフォームに統合するために取り組む中、戦略的パートナーシップが増加します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
腹部大動脈瘤修復デバイス市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に腹部大動脈瘤修復デバイス市場は、どの複合年間成長率で成長すると予測されていますか?
2025年に最も大きなシェアを持っていた腹部大動脈瘤修復デバイス市場のセグメントはどれですか?
腹部大動脈瘤修復デバイス市場の成長を促進している主な要因は何ですか?
腹部大動脈瘤修復デバイス市場の主要企業はどこですか?
2025年に腹部大動脈瘤修復デバイス市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 腹部大動脈瘤修復装置市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の腹部大動脈瘤修復装置市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 2803.7 million → 2032: USD 4187.97 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 腹部大動脈瘤修復装置市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 腹部大動脈瘤修復装置市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における腹部大動脈瘤修復装置市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 腹部大動脈瘤修復装置市場市場の成長要因
- 3.3 腹部大動脈瘤修復装置市場市場の抑制要因および課題
- 3.4 腹部大動脈瘤修復装置市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 腹部大動脈瘤修復装置市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 腹部大動脈瘤修復装置市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、腹部大動脈瘤修復装置市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 腹部大動脈瘤修復装置市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 腹部大動脈瘤修復装置市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は腹部大動脈瘤修復装置市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 腹部大動脈瘤修復装置市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 腹部大動脈瘤修復装置市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 腹部大動脈瘤修復装置市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 腹部大動脈瘤修復装置市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新腹部大動脈瘤修復装置市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の腹部大動脈瘤修復装置市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の腹部大動脈瘤修復装置市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の腹部大動脈瘤修復装置市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の腹部大動脈瘤修復装置市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの腹部大動脈瘤修復装置市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の腹部大動脈瘤修復装置市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの腹部大動脈瘤修復装置市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 腹部大動脈瘤修復装置市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
