
市場概要
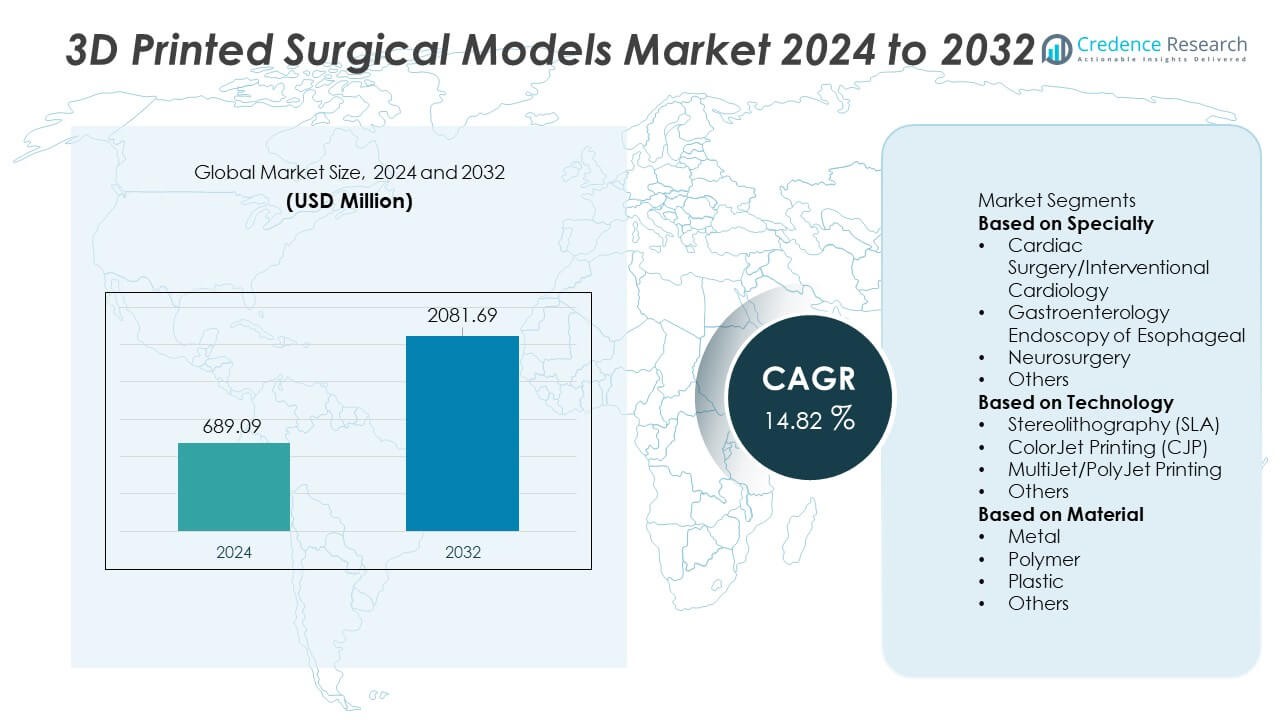
3Dプリント外科モデル市場は2024年に6億8,909万米ドルに達し、2032年までに20億8,169万米ドルに成長する見込みで、予測期間中に14.82%のCAGRを記録しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の3Dプリント外科モデル市場規模 | 6億8,909万米ドル |
| 3Dプリント外科モデル市場、CAGR | 14.82% |
| 2032年の3Dプリント外科モデル市場規模 | 20億8,169万米ドル |
3Dプリント外科モデル市場の主要プレイヤーには、Materialise NV、Formlabs、Axial3D、3D LifePrints U.K. Ltd.、Lazarus 3D LLC、WhiteClouds Inc.、Stratasys Ltd.、Osteo3D、Onkos Surgical、および3D Systems Inc.が含まれます。これらの企業は、高精度の印刷技術、生体適合性材料、外科計画や医療トレーニングをサポートする高度な解剖学的モデリングソリューションを通じて存在感を拡大しています。北米は、病院や研究センターでの3Dプリントの強力な統合により、39%のシェアで世界市場をリードしています。ヨーロッパは、先進的な臨床採用、強力な研究活動、患者特異的外科モデルの需要増加に支えられ、29%のシェアで続いています。
 市場の洞察
- 市場は2024年に6億8,909万米ドルに達し、2032年までに14.82%のCAGRで成長します。
- 患者特異的心臓モデルが専門分野で37%のシェアを占め、外科精度の向上と術前計画における役割により需要が高まっています。
- 多材料および高精度印刷技術は、病院がトレーニングとシミュレーション能力を強化するためにSLAおよびPolyJetシステムを採用する中で、市場動向を強化しています。
- Materialise、Formlabs、Stratasys、Axial3D、Lazarus 3Dが高度な解剖学的モデリングに投資し、臨床機関と協力して採用を拡大する中で、競争が激化していますが、高い生産コストや限られた償還などの制約に直面しています。
- 北米が39%のシェアでリードし、ヨーロッパが29%、アジア太平洋が24%で続いており、強力な医療インフラ、医療トレーニングのニーズの高まり、個別化された外科計画ツールの採用増加に支えられています。
市場セグメンテーション分析:
専門分野別
心臓外科とインターベンショナル心臓病学は、術前計画や複雑な手技シミュレーションのための患者特異的心臓モデルの採用が増加していることにより、37%のシェアでこのセグメントをリードしています。外科医は、弁修復、先天性欠損の修正、ステント配置の精度を向上させるために3Dプリントされた心臓構造に依存しています。脳神経外科は、腫瘍マッピングや頭蓋再建計画をサポートする詳細な脳モデルの需要が高まる中、続いています。胃腸内視鏡の応用は、臨床医がトレーニングやデバイステストのために食道モデルを使用することで拡大しています。臨床的受容の増加、解剖学的精度の向上、および外科トレーニングセンターへの投資の増加が、このセグメント全体で心臓アプリケーションの優位性を強化しています。
- 例えば、PhilipsのIntelliSpace Portalワークフローは、主要な心臓センター全体での手術計画をサポートし、患者特異的モデルを作成するために使用されており、プラットフォームは3Dモデルの印刷用エクスポートをサポートしています。
技術別
ステレオリソグラフィー(SLA)は、42%のシェアで優位に立ち、高精度、滑らかな表面品質、複雑な解剖学的構造の作成に適していることが支持されています。病院や研究施設は、手術シミュレーションや教育のために非常に詳細な臓器レプリカを製作する際にSLAを好みます。MultiJet/PolyJet印刷は、ソフトティッシュの質感を再現するための多材料能力により続きます。ColorJet印刷は、色分けされた解剖学を必要とする教育モデルで使用されます。SLAの採用の成長は、正確な患者特異的モデルの需要の増加と、リアリズムと構造的忠実性を向上させる樹脂ベースの材料の継続的な改善によって推進されています。
- 例えば、Formlabsの顧客であるNorthwell Healthは、COVID-19パンデミック中にForm 3Bプリンターのフリートを使用して10万本以上の鼻咽頭スワブを製造しました。
材料別
ポリマー系材料は、柔軟性、耐久性、高度な3D印刷技術との互換性に支えられ、44%のシェアでこのセグメントをリードしています。ポリマーは高い解剖学的精度とリアルな組織シミュレーションを可能にし、患者特異的な手術モデルの作成において好まれる選択肢となっています。プラスチック材料は、コスト効率の良さと日常的なトレーニングモデルでの使用により続きます。金属ベースのモデルは小さなシェアを持っていますが、高い構造強度を必要とする専門的な整形外科および顎顔面用途をサポートします。軽量でカスタマイズ可能で生体適合性のある材料の需要の増加がポリマーの成長を促進し、継続的な材料革新が臨床トレーニングや術前計画の適用範囲を拡大し続けています。
主要成長要因
患者特異的手術計画の採用の増加
外科医が手術の精度を向上させ、術中リスクを軽減するために患者特異的な3Dプリントモデルに依存するため、需要が増加しています。これらのモデルは、複雑な解剖学のより明確な視覚化をサポートし、チームが手術室に入る前に手術手順をリハーサルするのを助けます。病院は心臓、整形外科、脳神経外科の手術の結果を改善するためにそれらを採用しています。精密医療への注目の高まりが、術前計画全体での使用を強化しています。より多くの臨床医がカスタマイズされた解剖学的レプリカの価値を認識するにつれて、採用は先進国および発展途上の医療システム全体で増加しています。
- 例えば、Mayo Clinicは、3D解剖学モデリングラボを通じて数千の患者特異的解剖学モデルを製作し、広範な複雑な心臓および整形外科手術をサポートしています。ラボは現在、患者ケアを向上させるために毎年多くのモデルを一貫して製作しています。
高度な3D印刷技術の拡大
SLA、PolyJet、およびマルチマテリアル印刷の進歩により、外科モデルの使用が広がっています。これらの技術は、高解像度の構造をリアルな質感で生成し、より良いシミュレーションとトレーニングを可能にします。速度、精度、材料の互換性の向上により、プリンターは臨床使用により適したものとなっています。医療機関は、研究、教育、外科計画を支援するために最新の印刷システムに投資しています。生産能力が拡大し、納期が短縮されるにつれて、病院は詳細な解剖モデルの作成においてより大きな柔軟性を得ています。
- 例えば、Formlabsは、世界的な健康危機の間に患者の診断テストのためにForm 3BおよびForm 3B+システムを通じて医療用SLAプリントを展開しました。これらのアイテムは、Northwell HealthやUSF Healthを含む医療システムが経験した重大なサプライチェーン不足に対処するのに役立った、実際のCOVID-19サンプル収集に使用された鼻咽頭スワブでした。
医療トレーニングとシミュレーションの強化への需要の増加
3Dプリントされた外科モデルは、医療教育において重要なツールとなり、研修生が患者を治療する前にリアルな構造で練習することを可能にします。これらのモデルは、複雑な手順の学習曲線を短縮し、臨床的な自信を向上させます。トレーニング機関は、利用可能性と倫理的制限を伴う従来の遺体ベースの学習を置き換えるためにこれらを採用しています。外科医もまた、患者に手順を示すためにモデルを使用し、情報に基づいた意思決定をサポートします。実践的なトレーニングとスキル開発への強調が、市場の急速な成長を促進しています。
主要トレンドと機会
マルチマテリアルと生体適合材料の統合
マルチマテリアル印刷の使用は、軟組織、骨、血管構造を密接に模倣するモデルの製造の機会を拡大します。材料の革新は、解剖学的なリアリズムと機能的なテスト能力を向上させます。生体適合オプションは、より深い外科シミュレーションをサポートし、臨床医が切開、縫合、デバイスの配置をより正確に練習することを可能にします。これらの進歩は、研究と製品開発の新しい道を開きます。材料コストが低下し、性能が向上するにつれて、病院や学術機関全体での採用が広がることが期待されます。
- 例えば、Stratasysは、高解像度の材料を使用して外科計画および臨床シミュレーションプログラムのために生体適合解剖モデルを製造しました。これらのモデルは、外科医が複雑な患者特有の解剖学を視覚化し、複雑な手順を計画し、リスクのない環境で技術を練習するのを助け、外科結果の改善につながる可能性があります。
術前患者エンゲージメントにおける3Dモデルの使用増加
臨床医は、3Dプリントされたモデルを使用して、手術手順と予想される結果を患者により効果的に説明します。これにより、理解が深まり、不安が軽減され、共有意思決定が強化されます。パーソナライズされたモデルは、治療のリスクと利益をより明確に示すのに役立ちます。患者とのコミュニケーションを重視する病院は、満足度スコアを向上させ、同意プロセスを効率化するために3Dモデルを採用しています。患者中心のケアへの強調が、専門分野全体での広範な統合の強力な機会を生み出します。
- 例えば、ボストン小児病院は、手術前の家族カウンセリングをサポートするために、多くの小児心臓および気道モデルを使用しました。
主要な課題
高い生産コストと限られた補償
複雑な3Dプリンティングシステム、高度な材料、専門的な労働力が高い生産費用に寄与しています。多くの医療システムは、明確な償還経路がないとコストを正当化するのに苦労しています。限られた保険の適用範囲が、小規模な病院やクリニックでの採用を制限しています。これらの財政的な障害が、社内印刷施設への投資を遅らせます。標準化された償還ガイドラインがないと、機関は外部サービスプロバイダーに依存する可能性があり、さらなるコスト圧力がかかり、市場浸透を遅らせます。
限られた技術的専門知識とワークフローの統合
成功した採用には、3Dデザインと解剖学的モデリングを理解する熟練した技術者、外科医、エンジニアが必要です。多くの病院は、モデルの作成と検証のための訓練を受けたスタッフや確立されたワークフローを欠いています。画像データ、ソフトウェアデザイン、印刷プロセスを調整する際に統合の課題が生じます。生産の遅れは手術のタイムラインに影響を与える可能性があります。適切な訓練と合理化されたワークフローがなければ、機関は3Dプリントされた外科モデルの定期的な使用を制限する運用上の障害に直面します。
地域分析
北アメリカ
北アメリカは、精密医療の強力な採用と病院や研究センターでの高度な3Dプリンティング技術の広範な統合により、39%のシェアで3Dプリント外科モデル市場をリードしています。高い医療費と患者特有の外科計画ツールの急速な採用が市場の成長を加速させています。医科大学や訓練機関は、シミュレーションベースの学習のために解剖学的モデルをますます使用しています。病院、大学、3Dプリンティング企業間の強力な協力が継続的な革新を支えています。この地域の確立されたインフラ、熟練した専門家の利用可能性、複雑な外科手術への投資の増加が、その支配的な市場地位を強化しています。
ヨーロッパ
ヨーロッパは29%のシェアを持ち、心臓、整形外科、神経外科の応用における患者特有の解剖学的モデルの広範な使用によって支えられています。3Dプリントツールの臨床的検証に対する強力な規制サポートが、病院での採用を強化しています。ドイツ、英国、フランスなどの国々は、先進的な研究能力と強力な学術-産業パートナーシップから恩恵を受け、外科革新をリードしています。医療提供者が外科的精度の向上と手術リスクの低減に焦点を当てるにつれて、需要が高まっています。地域全体の訓練センターは、スキル開発のために3Dモデルを広範に使用しています。多材料印刷と生体適合性材料への関心の高まりが市場拡大をさらに促進しています。
アジア太平洋
アジア太平洋は24%のシェアを占め、急速な医療の近代化、外科インフラへの投資の増加、複雑な介入を必要とする症例の増加によって推進されています。中国、日本、インド、韓国の病院は、術前計画と医療教育を支援するために3Dプリントモデルを採用しています。医療観光の増加が、先進的な外科計画ツールの需要を強化しています。この地域は、製造能力の拡大から利益を得ており、3Dプリンティング技術をよりコスト効果の高いものにしています。個別化された外科ケアの認識が臨床医や患者の間で高まっています。研究機関や訓練プログラムへの継続的な投資が、アジア太平洋をこの市場で急成長する地域として位置づけています。
ラテンアメリカ
ラテンアメリカは5%のシェアを持ち、大都市の病院での高度な外科計画ツールの採用が増加していることが影響しています。ブラジルやメキシコなどの国々は、イメージング技術と現代的な手術環境へのアクセスを拡大する中で需要を牽引しています。医療機関は、複雑な心臓および整形外科手術のトレーニングと術前評価のために3Dプリントモデルをますます使用しています。しかし、限られた予算と一貫性のない償還が広範な採用を遅らせています。グローバルな3Dプリント企業とのパートナーシップは、技術移転とトレーニングをサポートするのに役立っています。三次医療センターへの投資の増加は、地域全体の長期的な成長見通しを強化しています。
中東・アフリカ
中東・アフリカ地域は3%のシェアを占め、特にUAE、サウジアラビア、南アフリカでの高級外科施設への投資の増加により牽引されています。病院は、先進的な神経外科および心臓手術をサポートし、患者とのコミュニケーションを向上させるために3Dプリントモデルを採用しています。政府主導の医療近代化イニシアチブは、イメージングおよびデジタルデザイン技術へのアクセスを改善しています。進展があるものの、技術的専門知識の不足と高額な機器コストがいくつかのアフリカ諸国での広範な採用を制約しています。医療観光とグローバル技術プロバイダーとの協力の増加は、地域の能力を強化し、市場の拡大を続けています。
市場セグメンテーション:
専門分野別
- 心臓外科/インターベンショナル・カーディオロジー
- 食道の消化器内視鏡検査
- 神経外科
- その他
技術別
- ステレオリソグラフィー(SLA)
- カラージェットプリンティング(CJP)
- マルチジェット/ポリジェットプリンティング
- その他
材料別
- 金属
- ポリマー
- プラスチック
- その他
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
3Dプリント手術モデル市場は、Materialise NV、Formlabs、Axial3D、3D LifePrints U.K. Ltd.、Lazarus 3D LLC、WhiteClouds Inc.、Stratasys Ltd.、Osteo3D、Onkos Surgical、3D Systems Inc.といった主要企業によって形成されています。これらの企業は、高精度印刷技術、多材料能力、患者特有の解剖学的モデリングを進化させることで競争しています。企業は、樹脂の革新、生体適合性材料、より迅速な生産ワークフローに投資し、手術計画の精度を向上させています。病院や学術機関との戦略的パートナーシップは、採用を強化し、臨床応用を拡大しています。企業はまた、医療画像を3Dプリント可能なモデルに変換するためのソフトウェア統合にも注力しています。個別化された手術準備とトレーニングの需要が高まる中、スケーラビリティ、モデルのリアリズム、規制遵守をめぐる競争が激化しています。継続的な研究開発投資と新興医療市場への拡大は、セクター全体での競争力をさらに強化しています。
主要プレイヤー分析
- Materialise NV
- Formlabs
- Axial3D
- 3D LifePrints U.K. Ltd.
- Lazarus 3D, LLC
- WhiteClouds Inc.
- Stratasys Ltd.
- Osteo3D
- Onkos Surgical
- 3D Systems, Inc.
最近の展開
- 2025年11月、Stratasys Ltd.はFormnext 2025でリアルな外科モデルを展示し、外科医が遺体を使わずに実際の手術をリハーサルできるようにしました。これには希少な病理も含まれます。
- 2025年10月、Axial3Dは、AI駆動のセグメンテーション&プランニングプラットフォームAxial3D INSIGHTに対して、米国FDAからPCCP承認を受けました。
- 2024年、Formlabsは大判SLAプリンター(Form 4L)を発売し、材料と後処理エコシステムを拡大しました。
レポートのカバレッジ
この調査レポートは、専門分野、技術、材料、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要な応用についての概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。さらに、近年の市場拡大を促進した様々な要因についても議論します。レポートはまた、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 主要な専門分野において、患者特有の手術計画モデルの需要が増加します。
- 多材料および生体適合性材料の採用が解剖学的リアリズムを強化します。
- 医療トレーニングプログラムは、スキル開発のために3Dプリントモデルの使用を拡大します。
- より速く、より正確な印刷技術が生産効率を向上させます。
- 画像からモデルへの変換におけるAI駆動の自動化がワークフローを合理化します。
- 病院は、ターンアラウンドタイムを短縮するために、社内3Dプリントラボを統合します。
- メーカーと医療機関の協力的なパートナーシップがイノベーションを加速します。
- 低侵襲手術の成長が詳細な術前モデルの必要性を促進します。
- 新興地域は、先進的な外科トレーニングと計画ツールにより多くの投資を行います。
- 規制の枠組みが臨床的検証とより広範な採用をサポートするように進化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
3Dプリント手術モデル市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、3Dプリント手術モデル市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた3Dプリント外科モデル市場のセグメントはどれですか?
3Dプリント外科モデル市場の成長を促進している主な要因は何ですか?
3Dプリント手術モデル市場の主要企業はどこですか?
2024年に3Dプリント外科モデル市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 3Dプリント手術モデル市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の3Dプリント手術モデル市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 689.09 million → 2032: USD 2,081.69 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 3Dプリント手術モデル市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 3Dプリント手術モデル市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における3Dプリント手術モデル市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 3Dプリント手術モデル市場市場の成長要因
- 3.3 3Dプリント手術モデル市場市場の抑制要因および課題
- 3.4 3Dプリント手術モデル市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 3Dプリント手術モデル市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 3Dプリント手術モデル市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、3Dプリント手術モデル市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 3Dプリント手術モデル市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 3Dプリント手術モデル市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は3Dプリント手術モデル市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 3Dプリント手術モデル市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 3Dプリント手術モデル市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 3Dプリント手術モデル市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 3Dプリント手術モデル市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新3Dプリント手術モデル市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の3Dプリント手術モデル市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の3Dプリント手術モデル市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の3Dプリント手術モデル市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の3Dプリント手術モデル市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの3Dプリント手術モデル市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の3Dプリント手術モデル市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの3Dプリント手術モデル市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 3Dプリント手術モデル市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
