
減量と体重管理ダイエット市場の概要:
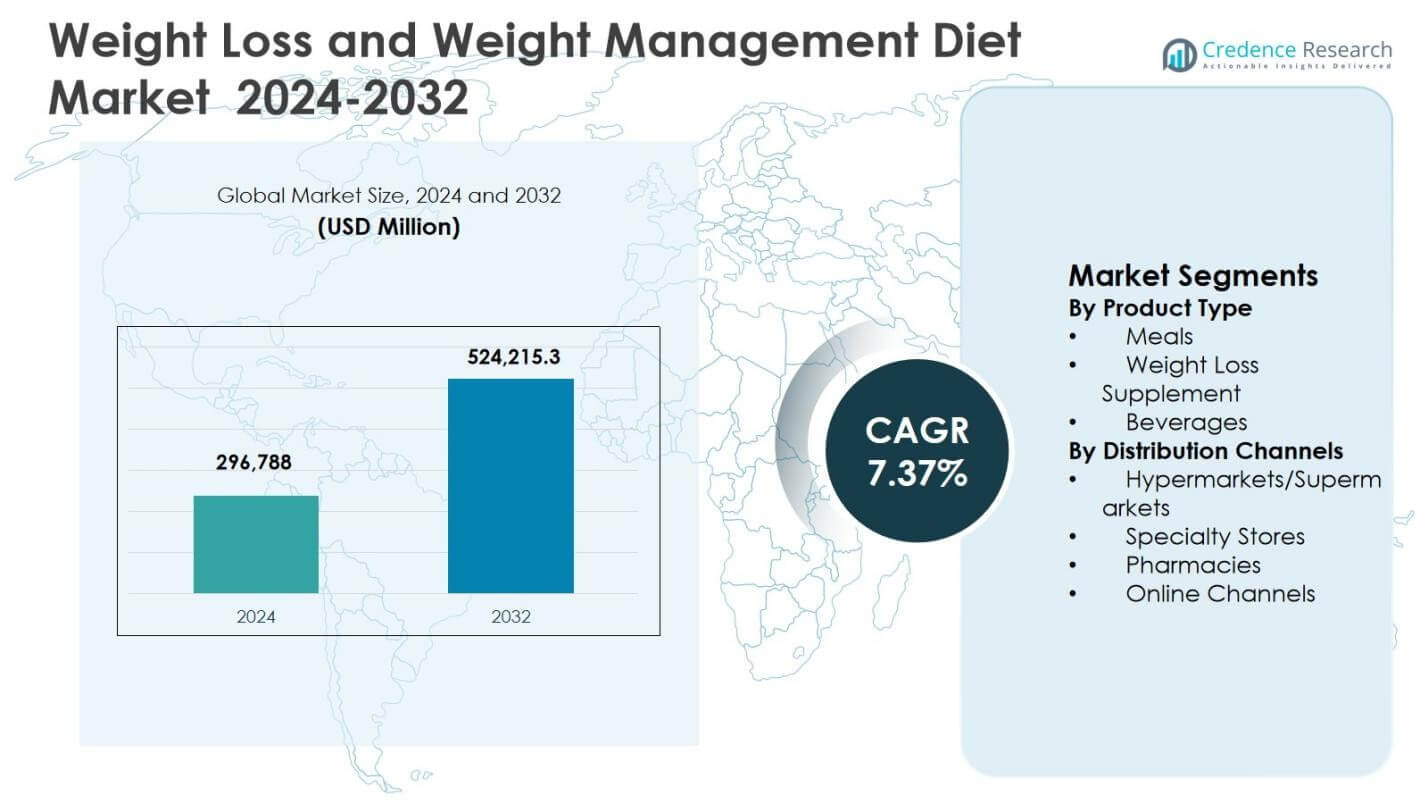
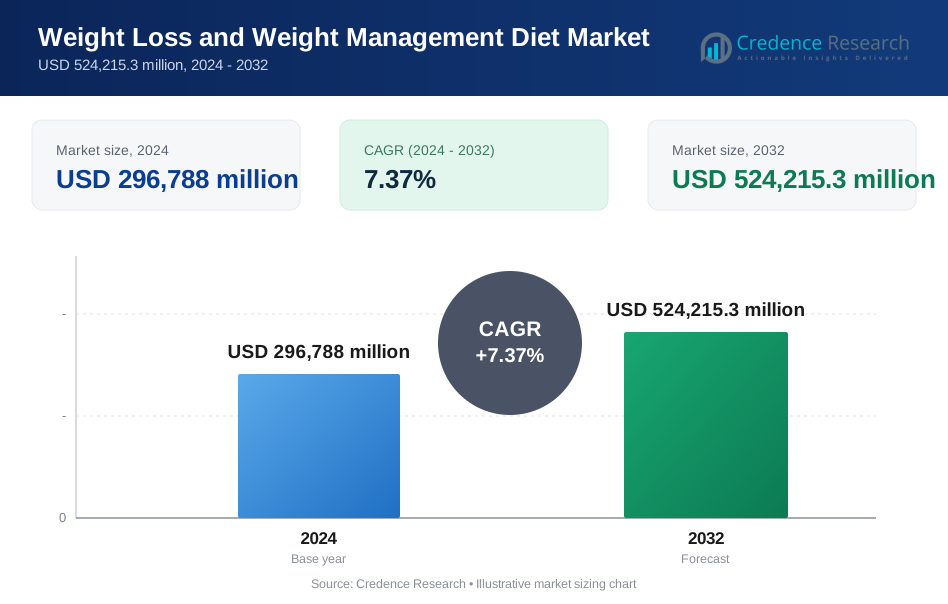
減量と体重管理ダイエット市場の規模は2024年に2,967億8,800万米ドルと評価され、予測期間中に年平均成長率7.37%で成長し、2032年には5,242億1,530万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の減量と体重管理ダイエット市場規模 | 2,967億8,800万米ドル |
| 減量と体重管理ダイエット市場、CAGR | 7.37% |
| 2032年の減量と体重管理ダイエット市場規模 | 5,242億1,530万米ドル |
減量と体重管理ダイエット市場のインサイト
- 市場の成長は、肥満率の上昇、ライフスタイル関連の疾患、予防的栄養への嗜好の高まりによって促進されており、構造化されたダイエットプログラムや医療支援の体重管理ソリューションが世界的に強い消費者の支持を得ています。
- 市場動向は、パーソナライズされた栄養、デジタルダイエットプラットフォーム、クリーンラベルの製品、サブスクリプションベースの食事プログラムの需要の高まりを示しており、2024年には食事が製品セグメントで42.6%のシェアを占め、より高い遵守率と利便性がその要因となっています。
- 市場のパフォーマンスは、強力なブランドポートフォリオ、消費者への直接販売チャネルの拡大、食事、サプリメント、飲料における部分制御、高タンパク質、機能性ダイエット製品の提供に焦点を当てたもので、2024年にはオンラインチャネルが38.9%のシェアを占めています。
- 地域分析では、2024年に北米が39.4%のシェアでリードし、次いでヨーロッパが27.1%、アジア太平洋が22.6%となっており、ラテンアメリカと中東・アフリカは都市化と健康意識の高まりを通じて増分成長を支えています。
減量と体重管理ダイエット市場のセグメンテーション分析:
製品タイプ別:
製品タイプ別の減量と体重管理ダイエット市場は食事が主導しており、2024年には42.6%の市場シェアを占め、構造化された部分制御および栄養バランスの取れたダイエットソリューションの需要の高まりによって推進されています。即食および食事代替製品は、カロリー管理を妥協せずに利便性を求める時間に制約のある消費者にアピールします。働く専門家や都市部の人口の間での強い採用が成長をさらに支えています。減量サプリメントと飲料は、タンパク質ベースの製剤と機能性成分によって拡大を続けていますが、食事はより高い遵守率、予測可能な結果、先進国および新興市場における強力なブランド浸透により依然として優勢です。
- 例えば、Nutrisystemの構造化されたプログラムは、臨床試験で4週間で平均11.6ポンドの減量を達成しました。Weight Watchersの参加者は、臨床研究で6か月で平均9.7ポンド(体重の5%)の減量を達成しました。
流通チャネル別:
流通チャネルセグメントはオンラインチャネルが支配しており、2024年に38.9%の市場シェアを持ち、デジタルヘルスの認知度の向上と消費者向けダイエットプログラムによって支えられています。サブスクリプションベースのモデル、個別のダイエットプラン、製品情報への簡単なアクセスがオンラインでの消費者エンゲージメントを高めています。薬局や専門店は、臨床的に裏付けられた製品への信頼により安定した需要を維持し、ハイパーマーケットやスーパーマーケットは衝動買いや幅広い製品の入手可能性から利益を得ています。しかし、オンラインプラットフォームは競争力のある価格設定、玄関先への配達、モバイルヘルスや体重追跡アプリとの統合によりリードしています。
- 例えば、Zoeは消費者向けのサブスクリプションアプリを通じて個別の栄養を提供しており、ユーザーは腸内微生物叢と血液分析のための$294の自宅テストキットを購入し、その後月額$59.99の料金で個別の食事アドバイスを受け、10万人以上の有料加入者を引き付けています。
主要な成長ドライバー
世界的な肥満とライフスタイル関連疾患の増加
体重減少と体重管理のダイエット市場は、肥満、過体重状態、糖尿病や心血管疾患を含むライフスタイル関連疾患の増加によって強く推進されています。座りがちな生活、都市化、カロリー密度の高い食品の高消費は、あらゆる年齢層で健康リスクを高め続けています。長期的な医療合併症への認識が高まる中、消費者は積極的に構造化されたダイエットプログラムや体重管理ソリューションを採用しています。医療専門家は、カロリー制御された食事、機能性栄養製品、証拠に基づく体重管理プランの持続的な需要を支えるために、食事に基づく介入を重要な予防アプローチとしてますます推奨しています。
- 例えば、WWの参加者はランダム化比較試験で、低カロリー食品、活動モニタリング、グループサポートを組み合わせたPoints Trackingシステムを通じて、12か月で平均3.1%から5.5%の体重減少を達成し、対照群を上回りました。
健康意識の高まりと予防栄養の採用
健康意識の高まりは、体重減少と体重管理のダイエット市場を形作る主要な推進力です。消費者は短期的な体重減少よりも、予防栄養、長期的な健康、体重管理にますます焦点を当てています。デジタルヘルスプラットフォーム、フィットネスアプリケーション、ウェルネスキャンペーンは栄養教育へのアクセスを拡大し、規律ある食事習慣を奨励しています。バランスの取れたマクロ栄養素の摂取、クリーンラベルの処方、ポーションコントロールへの注力がさらに採用を促進しています。この積極的な健康管理へのシフトは、食事代替品、ダイエット飲料、臨床的にサポートされた体重管理プログラムの一貫した需要を支えています。
- 例えば、ハーバライフ・ニュートリションは2022年7月にFat Releaseを発売しました。これは特許取得済みのリトラミン・サボテン繊維をスティックパックに含み、食後に摂取することで食事中の脂肪を結合し、実際の食事でのポーションコントロールを助けます。
構造化されたダイエットプログラムと医療栄養の拡大
構造化されたダイエットプログラムと医療監督下の栄養プランの利用可能性の拡大は、減量および体重管理ダイエット市場を加速させています。商業的なダイエットプラン、個別の食事サブスクリプション、特定の状態に応じた食事ソリューションは、予測可能な結果と高い遵守率を提供します。栄養科学と行動コーチングの統合は、消費者の信頼と長期的な遵守を強化します。さらに、医療提供者からの臨床的に検証された体重管理ダイエットの推奨が増加しており、市場の成長を強化しています。この構造化されたアプローチは、特に測定可能な結果を求める個人に訴求し、小売およびオンライン流通チャネルの両方での安定した拡大をサポートします。
主要なトレンドと機会
ダイエットソリューションにおけるパーソナライズとデジタル統合
パーソナライズされた栄養は、減量および体重管理ダイエット市場における重要なトレンドと機会として浮上しています。消費者は、年齢、代謝、ライフスタイル、健康状態に基づいたカスタマイズされたダイエットプランをますます求めています。デジタルプラットフォーム、モバイルアプリケーション、データ分析の進歩により、個別の食事計画、カロリー追跡、進捗モニタリングが可能になります。ウェアラブルデバイスとの統合により、エンゲージメントと責任感が向上します。このパーソナライズのトレンドは、ブランドがプレミアムサブスクリプションモデルを提供し、顧客維持を改善し、ターゲットを絞った栄養ソリューションと技術駆動の消費者体験を通じて製品を差別化する機会を生み出します。
- 例えば、Noomのモバイルアプリは、個別のコーチングと行動サポートを提供し、ユーザーが食事と活動データを記録してカスタマイズされたフィードバックを受け取ります。
クリーンラベルおよび植物ベースのダイエット製品の需要の高まり
クリーンラベル、植物ベース、最小限に加工された食品の好みの高まりは、減量および体重管理ダイエット市場における強力な機会を提供します。消費者は、成分の透明性、人工添加物、砂糖含有量をますます精査し、自然で持続可能な代替品を求めています。体重管理目標に合わせた植物ベースの食事、タンパク質サプリメント、機能性飲料が急速に注目を集めています。このトレンドは、成分調達、製剤、製品ポジショニングの革新をサポートし、製造業者が倫理的消費、環境の持続可能性、長期的な健康優先事項と体重管理の利益を調和させることを可能にします。
- 例えば、ネスレ・ヘルスサイエンスは、持続可能に栽培された原料とリサイクル可能な包装を使用した体重管理サプリメントを導入しました。これらのクリーンラベル製品は、健康とウェルネスのニーズに応える植物由来の栄養を強調しています。
主要な課題
高コストと長期的な遵守の障壁
体重減少と体重管理ダイエット市場では、高い製品コストと長期的な遵守に関連する課題が主要な障害として残っています。構造化されたダイエットプログラム、食事代替品、個別の栄養計画はしばしば高価であり、コストに敏感な消費者のアクセスを制限します。さらに、長期間にわたる食事規律の維持は難しく、高い離脱率につながります。一貫性のない結果やライフスタイルの疲労が消費者の信頼をさらに損ないます。これらの要因は、ブランドが手頃な価格、効果、持続的な関与のバランスを取って長期的な顧客ロイヤルティを維持することを課題としています。
規制の厳格化と消費者の信頼問題
厳しい規制要件と製品主張に対する監視の強化は、体重減少と体重管理ダイエット市場にとって重要な課題をもたらします。健康主張、成分の安全性、ラベルの正確性を当局が厳しく監視し、メーカーのコンプライアンスコストを増加させています。同時に、誇張された体重減少の約束に対する消費者の懐疑心がブランドの信頼性に影響を与えます。未確認のサプリメントや誤解を招くマーケティングから生じる否定的な認識が信頼構築をさらに複雑にします。これらの課題を克服するために、企業は透明性、臨床的な検証、責任あるコミュニケーションを優先し、消費者の信頼を強化し、持続可能な市場成長を確保する必要があります。
地域分析
北アメリカ
北アメリカは、2024年に39.4%の市場シェアを持ち、体重減少と体重管理ダイエット市場をリードしています。これは、高い肥満率、強い健康意識、構造化されたダイエットプログラムの広範な採用によるものです。この地域は、先進的な医療インフラ、高い可処分所得、食事代替品、サプリメント、デジタル体重管理プラットフォームの強い浸透から恩恵を受けています。アメリカ合衆国は、確立されたブランド、サブスクリプションベースのダイエットプラン、個別の栄養ソリューションの利用拡大により、地域の需要を支配しています。ダイエットプログラムのフィットネスアプリや臨床ガイダンスとの統合の進展が、地域の持続的な成長を支え続けています。
ヨーロッパ
ヨーロッパは、予防医療とバランスの取れた栄養への注目の高まりに支えられ、2024年に27.1%の市場シェアを占めています。ドイツ、イギリス、フランスなどの国々は、構造化された食事プログラム、薬局主導のダイエットソリューション、クリーンラベル製品の採用拡大を通じて需要を牽引しています。強力な規制監督が、ダイエットベースの体重管理オファリングに対する消費者の信頼を高めています。ライフスタイル関連の病気の認識の高まりと、急速な体重減少よりも長期的なウェルネスへの重視が、西欧および東欧の経済全体での安定した市場拡大をさらに支えています。
アジア太平洋
アジア太平洋は、2024年に22.6%の市場シェアを体重減少および体重管理ダイエット市場で獲得しました。これは急速な都市化、食習慣の変化、中国、インド、日本などの国々での肥満率の増加を反映しています。中間層の所得増加と世界的なウェルネストレンドへの露出の増加が、体重管理ダイエットの採用を加速させています。この地域では、オンラインチャネルと地元の嗜好に合わせた機能性飲料の強い成長が見られます。政府の健康イニシアチブの増加とデジタルヘルスエコシステムの拡大が、手頃でスケーラブルなダイエットベースの体重管理ソリューションへの地域需要をさらに強化しています。
ラテンアメリカ
ラテンアメリカは、2024年に6.8%の市場シェアを体重減少および体重管理ダイエット市場で保持しました。これは肥満関連の健康リスクへの意識の高まりと都市人口の増加によって推進されています。ブラジルとメキシコは、ライフスタイル病の増加とダイエット食やサプリメントへの小売アクセスの拡大により、主要な市場を形成しています。需要は、医療アクセスの改善とフィットネス文化の影響力の増加によって支えられています。手頃な価格が制約となる一方で、オンライン販売チャネルの成長と地域に特化したダイエットプログラムが製品のアクセスを向上させ、地域市場の段階的な拡大を支援しています。
中東・アフリカ
中東・アフリカ地域は、2024年に4.1%の市場シェアを体重減少および体重管理ダイエット市場で占めました。成長は、特に湾岸諸国での肥満の有病率の上昇、可処分所得の増加、ウェルネス意識の高まりによって推進されています。需要は都市部に集中しており、構造化されたダイエットプランや食事代替品への関心が高まっています。アフリカでは、価格に対する感度のため市場成長は緩やかですが、医療インフラの改善とデジタル普及が、地域全体で体重管理ダイエットソリューションへのアクセスを徐々に拡大しています。
体重減少および体重管理ダイエット市場のセグメンテーション:
製品タイプ別
- 食事
- 体重減少サプリメント
- 飲料
流通チャネル別
- ハイパーマーケット/スーパーマーケット
- 専門店
- 薬局
- オンラインチャネル
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
競争環境分析では、体重減少および体重管理ダイエット市場における確立された食品、栄養、ウェルネス企業の存在を強調し、多様な製品ポートフォリオと強力なブランド力を持っています。PepsiCo、The Kraft Heinz Company、General Mills Inc.、Kellogg Company、Abbott Laboratories Inc.、Cargill、Ingredion、Medifast Inc.、Nutrisystem Inc.、W.W. International Inc.は、市場のダイナミクスを形成する主要な参加者の中核グループを形成しています。これらの企業は、ポートフォリオの拡大、製品の再配合、食事、サプリメント、飲料を通じたターゲット体重管理ソリューションで競争しています。戦略的焦点は、クリーンラベルの成分、高タンパク質の配合、消費者の遵守を向上させるための部分制御された提供にあります。デジタルエンゲージメント、サブスクリプションベースのプログラム、および直接消費者向けモデルは、顧客の維持を強化するためにますます使用されています。企業はまた、臨床的な検証、個別化された栄養プラットフォーム、および地域拡大に投資して市場の地位を強化しています。イノベーション、ブランドの信頼、流通の到達範囲は、競争の激しさと長期的な成長に影響を与える重要な要因です。
主要プレイヤー分析
- イングレディオン
- W.W. インターナショナル株式会社
- ゼネラルミルズ株式会社
- メディファスト株式会社
- ペプシコ
- ケロッグカンパニー
- ニュートリシステム株式会社
- クラフトハインツカンパニー
- カーギル
- アボットラボラトリーズ株式会社
最近の展開
- 2025年12月、Carbyne Equity Partnersは、体重管理のためのMetabolaidを特徴とする栄養補助食品の供給業者SuanNutraを買収し、セクターでの拡大を図りました。
- 2025年7月、ハーバライフは、代謝健康と健康的な脂肪減少をサポートする科学的根拠に基づいた減量サプリメントMultiBurn™を発売しました。
- 2025年12月、ウェイトウォッチャーズは、医療プログラム、行動サポート、コーチング、デジタルツールを組み合わせた完全統合型GLP-1時代のプラットフォームを導入し、減量成果を向上させました。
レポートのカバレッジ
この調査レポートは、製品タイプ、 流通チャネル および 地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進した様々な要因についても議論しています。市場のダイナミクス、規制の状況、業界を形作る技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- 肥満削減と予防医療への世界的な注目が続くため、減量と体重管理の食事市場は拡大し続けるでしょう。
- 消費者が予測可能で持続可能な体重結果を求めるにつれて、構造化された部分制御の食事ソリューションの需要が増加します。
- ライフスタイル、年齢、代謝ニーズに基づくパーソナライズされた栄養が、オンラインおよび臨床チャネルの両方でより強く採用されるでしょう。
- デジタルプラットフォームとモバイルアプリケーションは、食事の追跡、エンゲージメント、長期的な順守において重要な役割を果たします。
- 健康志向の消費者の間で、クリーンラベル、植物ベース、低糖の製剤が好まれるようになるでしょう。
- サブスクリプションベースおよび直接消費者向けモデルがブランドロイヤルティと継続的な収益源を強化します。
- フィットネス、メンタルウェルネス、行動コーチングとダイエットプログラムの統合が、消費者の成功率を向上させます。
- 新興経済国は、都市化と健康意識の高まりによって強力な成長機会を提供します。
- 規制の遵守と臨床的検証が、消費者の信頼と市場の信頼性を維持するために不可欠になります。
- 継続的な製品イノベーションと成分の最適化が、長期的な市場差別化の中心となります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の減量および体重管理ダイエット市場の市場規模はどのくらいで、2032年にはどのくらいになると予測されていますか?
2024年から2032年の間に、体重減少および体重管理ダイエット市場はどの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた減量および体重管理ダイエット市場のセグメントはどれですか?
体重減少および体重管理ダイエット市場の成長を促進している主な要因は何ですか?
体重減少および体重管理ダイエット市場の主要企業はどこですか?
2024年に体重減少および体重管理ダイエット市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 減量および体重管理ダイエット市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の減量および体重管理ダイエット市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 296,788 million → 2032: USD 524,215.3 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 減量および体重管理ダイエット市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 減量および体重管理ダイエット市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における減量および体重管理ダイエット市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 減量および体重管理ダイエット市場市場の成長要因
- 3.3 減量および体重管理ダイエット市場市場の抑制要因および課題
- 3.4 減量および体重管理ダイエット市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 減量および体重管理ダイエット市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 減量および体重管理ダイエット市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、減量および体重管理ダイエット市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 減量および体重管理ダイエット市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 減量および体重管理ダイエット市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は減量および体重管理ダイエット市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 減量および体重管理ダイエット市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 減量および体重管理ダイエット市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 減量および体重管理ダイエット市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 減量および体重管理ダイエット市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新減量および体重管理ダイエット市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の減量および体重管理ダイエット市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の減量および体重管理ダイエット市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の減量および体重管理ダイエット市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の減量および体重管理ダイエット市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの減量および体重管理ダイエット市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の減量および体重管理ダイエット市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの減量および体重管理ダイエット市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 減量および体重管理ダイエット市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
