
トウガラシ市場の概要:
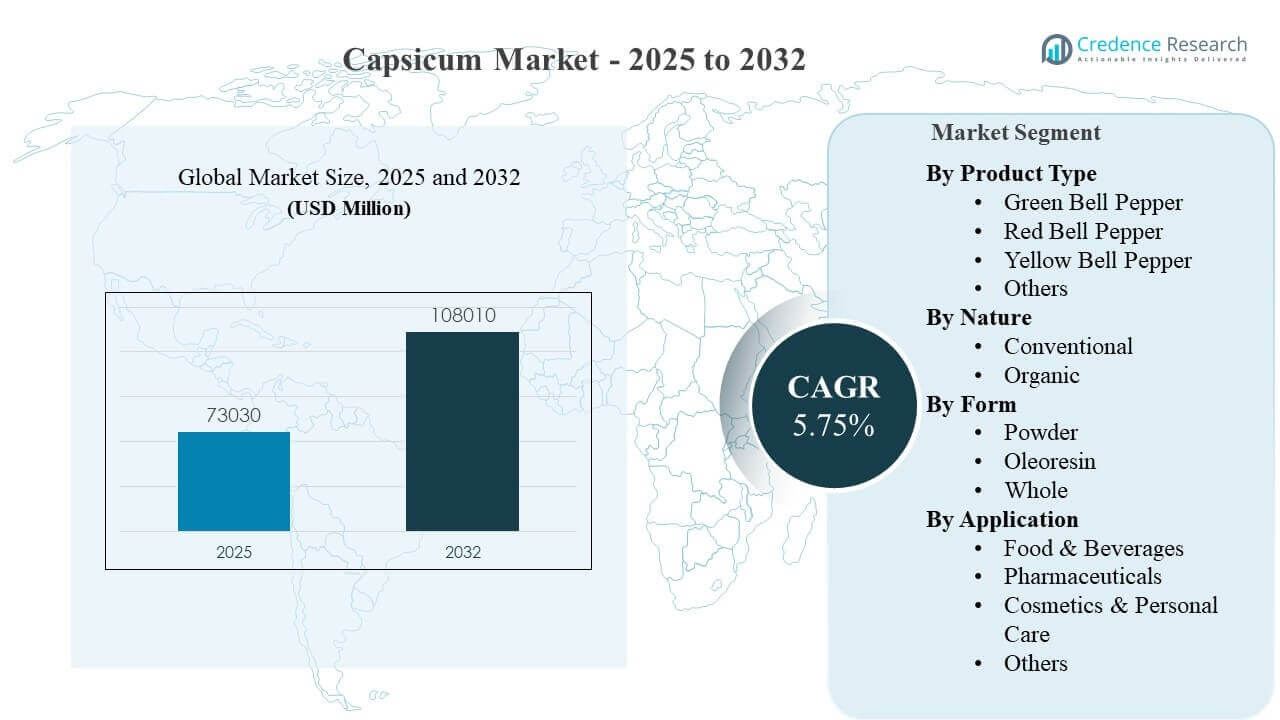
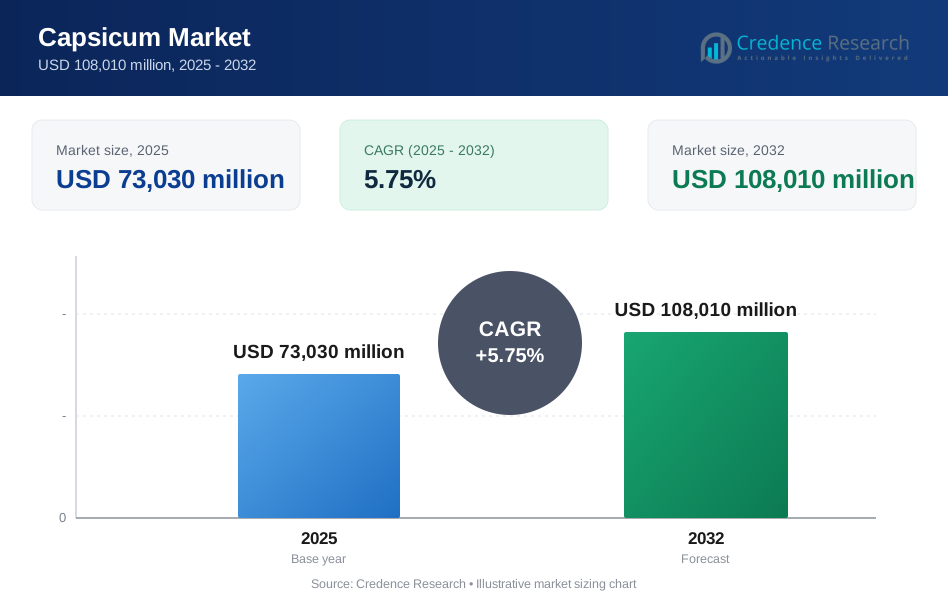
世界のトウガラシ市場の規模は2025年に7,303億ドルと推定され、2032年までに1兆800億ドルに達すると予想されており、2025年から2032年にかけて年平均成長率(CAGR)5.75%で成長します。需要の拡大は主に、新鮮なピーマンの年間を通じた消費の増加と、包装食品やフードサービスメニューでの風味、色、機能性成分としてのトウガラシの利用増加によって推進されています。保護栽培の普及とコールドチェーン物流の改善も、主要な輸入市場全体での品質と供給の一貫性をサポートし、現代の小売でのカテゴリ浸透を強化し、下流の加工利用を拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年のトウガラシ市場規模 | 7,303億ドル |
| トウガラシ市場、CAGR | 5.75% |
| 2032年のトウガラシ市場規模 | 1兆800億ドル |
主要な市場動向とインサイト
- アジア太平洋地域は、主要生産国における大規模な消費と供給の深さに支えられ、2025年に50.90%の最大の地域シェアを占めました。
- ヨーロッパは、より高価値な小売チャネルと強力な保護栽培の足跡を反映し、2025年の収益の19.30%を占めました。
- グリーンベルペッパーは、コスト競争力と大量の料理用途から恩恵を受け、2025年に34.60%の主要製品タイプシェアを保持しました。
- 従来のトウガラシは、収量の利点と価格に敏感なチャネルでのより広範な入手可能性により、2025年に84.20%のシェアで自然セグメントを支配しました。
- ホールフォームは、フレッシュな消費と最小限の加工の好みにより、小売とフードサービスでのスループットを維持し、2025年に62.70%のシェアを占めました。
セグメント分析
トウガラシの需要は、家庭料理、クイックサービスレストラン、包装食品の配合における幅広い料理の多様性によって支えられています。新鮮なピーマンはサラダ、炒め物、ソース、地域料理の定番であり、加工業者はスナック、調味料、即食製品全体の風味の強度と色を標準化するためにトウガラシの粉末やオレオレジンを活用しています。成長はまた、保護栽培の拡大と収穫後の取り扱いの改善によって強化されており、プレミアムチャネルの季節性と品質の変動を減少させるのに役立っています。
市場の構造は、新鮮なものを優先する消費パターンを反映しており、差別化された品種、一貫したサイズ/外観、そして現代の小売業者にサービスを提供する供給保証プログラムから価値の向上が見られます。同時に、粉末やオレオレジンのような成分グレードの形態は、メーカーにとって安定した入力形式を提供し、年間を通じた生産計画を可能にします。食品、パーソナルケア、医薬品に隣接する用途にわたる応用の幅広さが多様な需要基盤を支えていますが、価格感受性と供給の変動性は短期的な購買行動を形作る重要な変数として残ります。
製品タイプ別のインサイト
2025年には、グリーンベルペッパーが34.60%の最大シェアを占めました。このセグメントがリードする理由は、通常、最もコストアクセスしやすいベルペッパーオプションとして位置付けられており、家庭への浸透率が高く、フードサービスでの使用が一貫しているからです。早期収穫サイクルとより安定した供給プログラムが、小売および卸売チャネル全体での入手可能性を向上させます。日常の料理用途に適しているため、特に価値志向の市場での再購入を支えます。
自然別のインサイト
2025年には、従来型が84.20%の最大シェアを占めました。このセグメントの優位性は、有機栽培に比べて高い収量、広い面積カバー、低い単位コストに関連しており、大量市場での流通をサポートしています。従来型のサプライチェーンは、年間を通じた需要に対してよりスケールされており、大規模な小売業者やフードサービスバイヤーに一貫した品質と価格を提供します。このセグメントはまた、強力な調達の柔軟性と卸売ネットワーク全体での迅速な補充サイクルから利益を得ています。
形態別のインサイト
2025年には、ホールが62.70%の最大シェアを占めました。このセグメントがリードする理由は、新鮮なカプシカムが栄養の保持、食感、家庭やレストランのキッチンでの料理の多用途性のために好まれるからです。ホールペッパーは、便利なパックや混色アソートメントを含む現代の小売販売にもうまく適合します。強力なコールドチェーンの採用と改良されたパッケージングが廃棄物を減らし、安定した週次ボリュームをサポートし、このセグメントのスループットリーダーシップを強化します。
用途別のインサイト
2025年には、食品&飲料が79.40%の最大シェアを占めました。このセグメントがリードする理由は、カプシカムが新鮮な野菜として広く消費され、加工食品の風味や色の主要な成分でもあるからです。メーカーは、包装製品全体で一貫した感覚プロファイルを提供するカプシカムの派生物を評価し、フードサービス業者はメニューの継続性のために安定した供給に依存しています。このセグメントの規模は、便利食品の需要の増加と世界的な料理の影響の拡大によってさらに強化されています。
カプシカム市場の推進要因
年間を通じた新鮮な消費の拡大
新鮮なカプシカムの消費は、消費者が味、色、そして健康の利点を求めて日常の食事にペッパーを取り入れることで増加しています。保護栽培と輸入物流の改善による入手可能性の向上が、季節的なギャップを減らし、棚の存在感を安定させています。現代の小売フォーマットは、マルチカラーパックや便利なオプションで品揃えを拡大し、購入頻度を向上させています。フードサービスの需要も、サラダ、グリル、ソースにペッパーが一般的であるため、安定したボリュームをサポートしています。これらの要因が、成熟した市場と新興市場の両方で基礎的な需要を強化しています。
- 例えば、Nature Fresh Farmsは、カナダ、アメリカ合衆国、メキシコにわたって2,500エーカー以上の温室を運営し、年間3億ポンド以上の新鮮な農産物を出荷し、15エーカーの畑作農地に相当するものを1エーカーの温室スペースに収めることができる垂直栽培システムを使用していると述べています。これは、制御された環境での生産が、ピーマンを含む温室野菜の年間を通じた安定した棚供給をどのようにサポートできるかを示しています。
加工食品と調味料エコシステムの成長
カプシカムパウダーとオレオレジンは、スナック、ソース、レディミール、調味料ブレンドの風味強度と色を標準化するためにますます使用されています。製造業者は、変動を減らし、予測可能な生産出力をサポートする成分形式を好みます。利便性の高い食品消費の増加とクイックサービスレストランの拡大は、産業用キッチンでの使用をさらに押し上げています。さらに、スパイシーでエスニックな風味プロファイルの製品革新が、カテゴリー全体でのカプシカムの使用を広げています。この要因は、ボリューム成長と付加価値加工需要の両方をサポートします。
- 例えば、Synthiteのカプシカムオレオレジンは、0.5百万SHUの仕様で2,500-6,000 CUで販売されており、加工業者が生の唐辛子材料の自然な変動に頼るのではなく、定量化された熱と色の入力をどのように調達しているかを示しています。
保護栽培と供給保証プログラムの拡大
温室および制御環境での栽培は、収量の安定性、外観の一貫性、輸出グレードの品質を向上させます。これらの能力は、視覚的な均一性と縮小の削減を優先するプレミアム小売プログラムをサポートします。供給保証は、地理的に継続的な供給を必要とする大手小売業者やフードサービスチェーンにとって特に重要です。生産者が調達地域を多様化し、収穫後のインフラに投資することで、気候変動の影響をより良く管理できます。供給の信頼性が向上するにつれて、下流の需要は季節性やスポット不足による制約が少なくなります。
非食品利用の拡大と機能的ポジショニング
カプシカムベースの成分は、食品以外にも、感覚的および機能的属性を活用するパーソナルケア製品や医薬品関連の用途で使用されています。これにより、対応可能な需要基盤が広がり、生鮮価格が変動する際の回復力が向上します。成分供給者は、標準化された抽出物、アプリケーションサポート、顧客特有の処方を通じて価値を獲得できます。ブランドが温かみや刺激効果などの差別化された体験を強調するにつれて、カプシカム関連の成分は特定のニッチでの関連性を高めています。これらの道筋は、主要な食品チャネルに沿った増分成長を追加します。
カプシカム市場の課題
カプシカム市場は、天候の変動、害虫の圧力、収量の変動によって引き起こされる供給の不安定性にさらされ続けており、これが急速な価格変動につながる可能性があります。生鮮農産物カテゴリーは、腐りやすさによる廃棄リスクにも直面しており、流通業者や小売業者全体で強力なコールドチェーンと在庫管理が必要です。季節を通じた品質の不一致は、特に均一性を求めるプレミアムプログラムに対するバイヤーの信頼を低下させる可能性があります。これらの問題は、生産者の利益率に圧力をかけ、フードサービスや小売業者の調達の不確実性を生む可能性があります。
- 例えば、トウガラシ類(Scirtothrips dorsalis)の侵入は、トウガラシとチリの栽培において30〜50%の収量損失を引き起こすことが記録されています。一方、シロイチモジヨコバイ(Bemisia tabaci)やアブラムシを含む昆虫害の圧力が加わると、農業気候条件によっては総作物収量損失が50%から90%に達することがあります。
規制およびコンプライアンスの負担は、特に農薬残留物、トレーサビリティ、大手小売業者や輸入市場が要求する認証に関してコストを増加させる可能性があります。有機栽培は、より厳しい投入管理と高い生産リスクから追加の複雑さに直面します。物流コストや国境の摩擦も貿易依存地域に影響を与え、着地価格を上昇させ、手頃さを低下させる可能性があります。供給者間の競争の激化は、特に差別化が限られたコモディティ化された生鮮セグメントでの価格競争を引き起こす可能性があります。
トウガラシ市場の動向と機会
品種革新、混色パック、スナックサイズのペッパー、利便性を重視した包装を通じてプレミアム化が進行しており、単位当たりの価値を高めています。小売業者は棚のプレゼンテーションを最適化し、差別化されたペッパーの提供を促進することで、基本的なボリューム拡大を超えたカテゴリー価値の成長を強化しています。保護栽培と品種改良も、一貫したサイズ、甘さのプロファイル、色の強度を可能にし、プレミアムなポジショニングをサポートしています。これらのトレンドは、信頼性の高い週次プログラムで均一な品質を大規模に提供できる供給者に有利です。
- 例えば、Rijk ZwaanのIlanga F1スイートペッパー品種は、保護および温室栽培のための同社の専用ハイテクペッパー育種プログラムを通じて開発され、管理された栽培条件下で1エーカーあたり最大30トンの平均収量ポテンシャルを達成します。これは、従来の露地栽培のトウガラシの収量20〜40 t/haと対照的で、持続的なプレミアム小売プログラムが依存するボリュームの一貫性と均一なサイズを提供します。
B2Bの機会は、製造業者が一貫した色と味の提供のために標準化された粉末やオレオレジンを求める中で、成分フォーマットで拡大しています。製品開発者はまた、大胆でスパイシーな、世界の料理にインスパイアされたフレーバーに焦点を増やしており、複数のパッケージ食品カテゴリーでのトウガラシの含有量を高めています。収穫後の取り扱い、等級付け、冷蔵保管への投資は、輸出準備の改善と縮小の削減を可能にします。新興市場では、近代的な小売の成長と都市化が新鮮なペッパーの対象消費者基盤を拡大し続けています。
地域別インサイト
北米
北米は2025年に推定17.10%のシェアを保持しており、強力な小売浸透、年間を通じた消費、供給を安定させる確立された輸入フローによって支えられています。需要は、フードサービスの利用と新鮮な農産物の多様性を好む消費者の嗜好によって強化されています。調達プログラムは、品質の一貫性、包装形式、信頼性の高い週次配送をますます重視しています。成長は、コールドチェーンの能力と国内生産および輸入を通じた多様な調達によって支えられています。
ヨーロッパ
ヨーロッパは2025年に推定19.30%のシェアを占め、高価値の小売チャネルと強力な保護栽培エコシステムを反映しています。サイズ、一貫性、外観、保存期間の一貫性は、大手小売業者や卸売業者にとって重要な購買要因です。貿易ネットワークは広範な供給を可能にし、プレミアム包装形式は価値の向上をサポートします。持続可能性とコンプライアンスの期待も、サプライヤーの選択やコスト構造に影響を与えます。
アジア太平洋
アジア太平洋は2025年に推定50.90%のシェアで市場をリードし、大規模な消費基盤と多様な気候にわたる広範な生産に支えられています。多様な料理における料理の統合が高い基礎需要を維持し、急速な都市化が現代の小売拡大をサポートします。成長はまた、特定の市場での保護栽培の採用増加と物流の改善によって支えられています。この地域の規模は、生鮮消費と粉末や抽出物の加工需要の両方をサポートします。
ラテンアメリカ
ラテンアメリカは2025年に推定7.80%のシェアを占め、有意義な生産と貿易参加の増加に支えられています。地元の消費は料理の使用と都市小売の拡大によって支えられています。しかし、価格の変動性と市場間の不均一なコールドチェーン浸透によって価値シェアは抑制されています。輸出志向のプログラムと収穫後インフラへの投資は、安定性と価値実現を改善できます。
中東・アフリカ
中東・アフリカは2025年に推定4.90%のシェアを占め、需要は輸入依存、主要拠点での小売拡大、食品サービス活動の増加によって形成されています。気候の制約と供給の変動性により、継続性と保存期間の管理が重要な考慮事項となります。高所得市場ではプレミアム需要が存在しますが、価格に敏感な地域では手頃さが制約となります。物流と制御環境栽培への継続的な投資は、供給の信頼性を強化できます。
競争環境
競争は供給保証能力、大手小売業者や食品サービスアカウントとのバイヤー関係、品質の一貫性、包装形式、品種プログラムによる差別化によって形成されます。生産者-出荷業者と流通業者は、年間を通じた供給、等級基準、縮小を減らす物流の実行で競争します。成分指向のサプライヤーは、標準化された入力、応用の専門知識、工業バイヤー向けの信頼できる仕様を通じて差別化します。戦略的焦点は、保護栽培、調達地域の多様化、付加価値形式へのターゲット拡大をますます含むようになっています。
Lipmanファミリーファームズは、多様な生産プログラムと生鮮食品カテゴリーにおける強力な小売関係から利益を得る大規模な生産者-出荷業者としての地位を確立しています。同社のアプローチは通常、供給の継続性、品質管理、現代の販売ニーズに合わせた小売対応の包装形式を強調しています。品種と保護栽培試験における継続的な革新は、競争の激しい生鮮市場での差別化をサポートできます。プログラムの信頼性と運営規模は、小売業者や食品サービスバイヤーとの繰り返し契約を確保するために活用できます。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています。
- リップマン・ファミリー・ファームズ
- レヴァート
- J&Jファミリー・オブ・ファームズ・コーポレート
- ペロ・ファミリー・ファームズ・インク
- オークス・ファームズ
- サザン・パプリカ・リミテッド
- フルーツ・ファーム・グループ
- GKフレッシュ・グリーンズ
- タイタン・ファームズ・インク
- ルイス・テイラー・ファームズ・インク
- ネオ・フーズ
- マネ・カンコール・イングリーディエンツ
- ランゲ
- BDアグロ・フーズ
企業の質的および量的分析が行われ、クライアントが広範なビジネス環境や主要業界プレーヤーの強みと弱みを理解するのを助けます。データは質的に分析され、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多様化に分類し、量的に分析され、企業を支配的、リーディング、強力、暫定的、弱いに分類します。
最近の展開
- 2026年1月、WorldVegは2025年に37種類の新しいチリとスイートペッパーの品種を発表し、プログラム史上最も強力な年となったことを発表しました。これは、複数の地域の生産者にとって商業的に関連性のあるペッパー品種のパイプラインを拡大するため、カプシカム市場にとって意義のある新製品の更新です。
- 2026年3月、Rijk Zwaan Indiaは、インドの生産者を支援することを目的とした新しいスイートペッパーのeラーニングコースをヒンディー語で開始しました。これは買収ではありませんが、スイートペッパーの栽培、生産者の関与、および市場開発に関する新たな商業活動を反映しています。
- 2025年6月、ASPはDefender LEという新しいOCスプレー、インアートトレーニングスプレー、および曝露後の除染製品を発売しました。OC製品はオレオレジンカプシカムに基づいているため、この発売はカプシカムおよびカプサイシンのバリューチェーンに関連する下流の商業化を強調しています。
- 2025年3月、Valfrutta FrescoとAlegra Groupの下でのCornelioプレミアムペッパープロジェクトは、新しい品種、生産の増加、およびターゲットを絞ったマーケティング戦略を通じて成長を報告しました。この更新は、カプシカム市場のスイートペッパーセグメントにおける継続的な製品開発とブランド拡大を示しています。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模の価値 | USD 73030百万 |
| 2032年の収益予測 | USD 108010百万 |
| 成長率 (CAGR) | 5.75% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | 製品タイプ別; 性質別; 形状別; 用途別 |
| 地域の範囲 | 北アメリカ、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ |
| プロファイルされた主要企業 | Lipman Family Farms; Levarht; J&J Family of Farms Corporate; Pero Family Farms Inc.; Oakes Farms; Southern Paprika Limited; Fruit Farm Group; GK Fresh Greens; Titan Farms Inc.; Lewis Taylor Farms, Inc.; Neo Foods; Mane Kancor Ingredients; Lange; BD Agro Foods |
| ページ数 | 326 |
セグメンテーション
製品タイプ別
- グリーンベルペッパー
- レッドベルペッパー
- イエローベルペッパー
- その他
性質別
- 従来型
- オーガニック
形状別
- パウダー
- オレオレジン
- ホール
用途別
- 食品 & 飲料
- 医薬品
- 化粧品 & パーソナルケア
- その他
地域別
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- 中南米
- ブラジル
- アルゼンチン
- その他の中南米
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年のカプシクム市場の市場規模と2032年の予測はどのくらいですか?
2025年から2032年までのカプシカム市場のCAGRはどのくらいですか?
カプシクム市場で最も大きなセグメントはどれですか?
カプシクム市場の成長を促進している要因は何ですか?
カプシクム市場の主要企業はどこですか?
2025年にカプシクム市場をリードする地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 カプシカム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のカプシカム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 73,030 million → 2032: USD 108,010 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 カプシカム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. カプシカム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるカプシカム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 カプシカム市場市場の成長要因
- 3.3 カプシカム市場市場の抑制要因および課題
- 3.4 カプシカム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 カプシカム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 カプシカム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、カプシカム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 カプシカム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. カプシカム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はカプシカム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 カプシカム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 カプシカム市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 カプシカム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 カプシカム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新カプシカム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のカプシカム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のカプシカム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のカプシカム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のカプシカム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのカプシカム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のカプシカム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのカプシカム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. カプシカム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
