
低カロリーRTD飲料市場の概要:
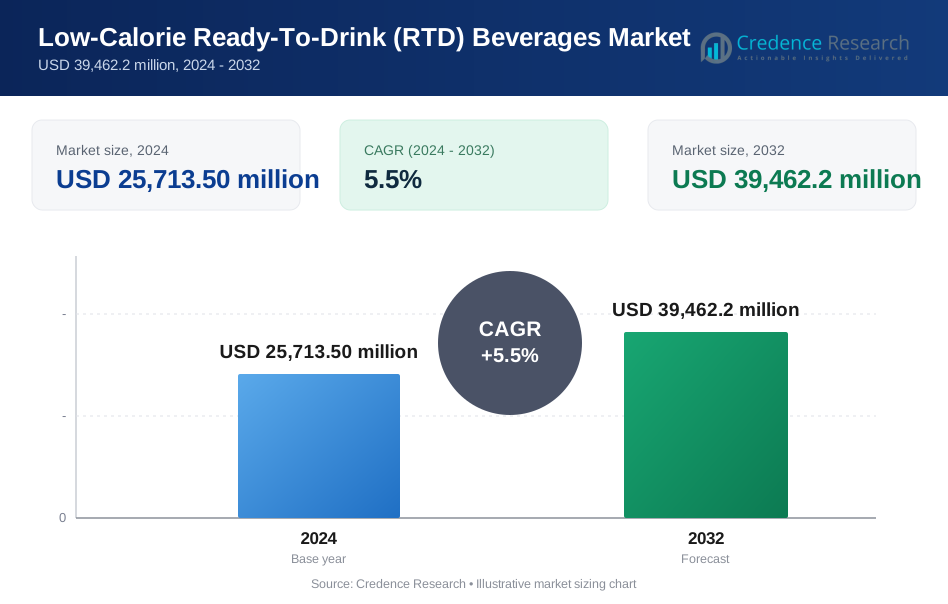
低カロリーRTD飲料市場の規模は2024年にUSD 25,713.50百万と評価され、予測期間中に5.5%のCAGRで拡大し、2032年までにUSD 39,462.2百万に達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 低カロリーRTD飲料市場規模 2024 | USD 25,713.50百万 |
| 家畜農場機器市場、CAGR | 5.5% |
| 家畜農場機器市場規模 2032 | USD 39,462.2百万 |
低カロリーRTD飲料市場の洞察
- 市場の成長は健康意識の高まりと砂糖削減の好みによって推進され、2024年には炭酸飲料が製品タイプ別で41.6%のシェアを占め、次いで非炭酸飲料が33.2%、機能性飲料が18.9%を占めています。
- 製品の再配合、クリーンラベルの位置付け、ゼロシュガー製品の拡大が市場のトレンドを形成し、ボトルが46.8%のシェアで包装を支配し、リサイクル可能性と利便性から缶が29.4%をサポートしています。
- プライベートブランドからの価格圧力と味の受容性の課題が制約として作用していますが、広範な小売店の存在が需要を支え、2024年にはスーパーマーケットとハイパーマーケットが48.9%の流通シェアを占めています。
- 地域別では、2024年に北米が34.8%のシェアでリードし、次いでヨーロッパが27.6%、アジア太平洋が24.1%、ラテンアメリカが8.2%、中東・アフリカが5.3%を占め、多様な採用レベルと小売成熟度を反映しています。

低カロリーRTD飲料市場のセグメンテーション分析:
製品タイプ別:
低カロリーRTD飲料市場は製品タイプ別では炭酸飲料がリードしており、2024年には41.6%の市場シェアを占め、従来の砂糖入りソフトドリンクの代替として低カロリーソーダやスパークリング飲料への強い消費者の好みによって推進されています。メーカーは自然甘味料やゼロシュガー配合を使用して製品を再配合し、持続的な需要をサポートしています。非炭酸飲料は33.2%のシェアで続き、RTDティーやフレーバーウォーターの消費増加によって支えられています。機能性飲料は18.9%を占め、ビタミンや電解質の追加需要から利益を得ており、その他は6.3%を占めています。
- 例えば、コカ・コーラはAHAスパークリングウォーターを発売し、ラズベリー+アサイなどのフレーバーを提供し、12オンス缶あたり0カロリー、0g砂糖、甘味料不使用で、炭酸水と天然フレーバーのみを使用しています。
包装別:
パッケージに基づくと、2024年にボトルは低カロリーRTD飲料市場で46.8%のシェアを占めました。これは、利便性、再封可能性、そして持ち運び消費フォーマットでの強い浸透によって支えられています。PETとガラスボトルは、炭酸および非炭酸カテゴリーの両方で広く採用されています。缶は29.4%を占めました。これは、リサイクル可能なパッケージへの好みの増加と部分制御の利点によって推進されています。カートンは15.7%を占めました。特に機能性および乳製品ベースの低カロリー飲料で、その他、パウチやテトラバリアントを含むものは、ニッチな用途により8.1%のシェアを持ちました。
- 例えば、コカ・コーラのミニッツメイドライトレモネードは、ラズベリーパッションのようなフレーバーで1食あたり15カロリーのクリアでリサイクル可能な500ml PETの4パックで提供され、持ち運び可能な低カロリーのリフレッシュメントをサポートしています。
流通チャネル別:
流通に関しては、スーパーマーケット/ハイパーマーケットが2024年に48.9%のシェアで市場をリードしました。これは、幅広い製品の入手可能性、強力なブランドの可視性、プロモーション価格戦略によって支えられています。これらのチャネルは、バルク購入や新製品の発売にとって重要です。コンビニエンスストアは26.7%を占めました。これは、衝動買いと都市消費パターンによって推進されています。オンライン小売は16.4%を占めました。これは、eコマースの採用の増加とサブスクリプションベースの飲料購入を反映しています。その他、専門店やフードサービスチャネルを含むものは、プレミアムおよび機能性低カロリー飲料の提供によって8.0%を占めました。
主要な成長要因
健康とウェルネスへの意識の高まり
肥満、糖尿病、ライフスタイル関連の障害に関する消費者の意識の高まりは、低カロリーRTD飲料市場の主要な推進力です。消費者は、体重管理と全体的な健康をサポートするために、砂糖を減らした、ゼロカロリー、クリーンラベルの成分を含む飲料をますます好むようになっています。このシフトは、特に都市部の人口やカロリー摂取量を積極的に監視する若い消費者の間で強く見られます。飲料メーカーは、天然甘味料、植物ベースの成分、機能性添加物を使用して低カロリーポートフォリオを拡大し、先進国および新興市場での製品採用を加速し続けています。
- 例えば、ペプシコは、トリプルベリーやピーチマンゴーのようなフルーツフレーバーのスパークリングウォーターライン「bubly burst」を導入しました。各サービングには、追加の砂糖なしで10カロリー以下が含まれています。
製品の革新とフレーバーの多様化
フォーミュレーションとフレーバープロファイルの継続的な革新は、市場の成長を大きく推進しています。メーカーは、味を向上させ、天然のフレーバーと機能的な利点(ビタミン、電解質、抗酸化物質の追加など)を備えた低カロリーRTD飲料を導入しています。これらの革新は、低カロリー製品に伝統的に関連する味に関する障壁を克服するのに役立ちます。スパークリングウォーター、フレーバーティー、機能性飲料など、多様なフォーマットの利用可能性が消費者基盤を拡大しています。この革新への焦点により、ブランドは提供を差別化し、再購入を改善し、棚の存在感を強化することができます。
- 例えば、Twinings Sparkling Teaは、1缶あたり50カロリー未満の低カロリーRTDティーを提供しており、抗酸化ビタミンCを1日の必要量の30%強化し、ビタミンDや亜鉛なども含んでいます。Defence(オレンジとパッションフルーツ、エルダーベリー)やRefresh(ラズベリーレモネードとハイビスカス)などのフレーバーは、砂糖や人工成分を一切使用していません。
都市化の拡大と外出先での消費
急速な都市化とますます忙しいライフスタイルが、便利で飲みやすい飲料オプションの需要を高めています。低カロリーRTD飲料は、健康目標を損なうことなく便利さを提供し、外出先での消費パターンにうまく適合します。働く人口の増加、フィットネスを意識する消費者、アウトドアレクリエーション活動の成長が需要をさらに支えています。さらに、都市部でのコンビニエンスストアや組織化された小売の強い浸透が製品のアクセス性を向上させ、消費頻度を強化し、一貫した市場拡大を支援しています。
主要なトレンドと機会
機能性低カロリー飲料の需要拡大
低カロリーRTD飲料市場を形成する主要なトレンドは、低カロリーと健康促進効果を組み合わせた機能性飲料の需要の高まりです。消費者は、砂糖を加えずに水分補給、免疫、消化、エネルギーをサポートする飲み物をますます求めています。このトレンドは、プロバイオティクス、アダプトゲン、電解質、植物エキスなどの機能性成分を統合するメーカーにとって大きな機会を生み出します。機能性と味、透明性をうまくバランスさせるブランドは、健康志向の消費者セグメントでプレミアムなポジショニングを獲得し、高い利益率を推進することができます。
- 例えば、Recessは、マグネシウムL-スレオネート、L-テアニン、レモンバームアダプトゲンを含む低カロリーのスパークリングドリンクを提供しており、1缶あたり20カロリーと5g以下の砂糖を果汁から提供し、リラクゼーションを促進します。
Eコマースとダイレクト・トゥ・コンシューマーチャネルの拡大
Eコマースプラットフォームの急成長は、低カロリーRTD飲料ブランドにとって重要な機会を提供します。オンライン小売は、より広い製品リーチ、パーソナライズされたオファリング、サブスクリプションモデル、消費者エンゲージメントの向上を可能にします。デジタルチャネルは、物理店舗での棚スペースの制限に直面する可能性のあるニッチでプレミアムな製品の発売もサポートします。特に新興経済国でのスマートフォン普及率の向上とデジタル決済の採用により、オンラインチャネルはブランド構築、データ駆動型マーケティング、長期的な顧客維持のための戦略的な手段となっています。
- 例えば、コカ・コーラは低カロリー販売のためにオンラインクイックコマースを活用しています。コカ・コーラ ゼロシュガーは、250mlボトルあたり0カロリーで砂糖ゼロを提供し、Zeptoのようなプラットフォームを通じて即時配達が可能で、新興市場でのアクセス性を向上させています。
主要な課題
味の認識と消費者の受け入れ
配合の進歩にもかかわらず、味の認識は低カロリーRTD飲料にとって重要な課題です。一部の消費者は、低カロリー製品を人工的な後味や風味の弱さと関連付け続けています。ネガティブな経験は、リピート購入を制限し、主流の消費者の採用を遅らせる可能性があります。クリーンラベル基準を維持しながら、フルシュガー飲料と味の同等性を達成するには、継続的な研究開発投資が必要です。ブランドは、感覚の最適化と消費者教育に注力し、懐疑心を克服し、長期的な受け入れを強化する必要があります。
規制遵守と成分制約
甘味料、ラベル表示、健康に関する主張に関する厳しい規制は、市場参加者にとって課題となっています。異なる地域では、成分の使用、栄養開示、マーケティングの主張に関して異なる基準が施行されており、コンプライアンスの複雑さと運用コストが増加しています。さらに、人工甘味料の制限や自然代替品の厳しい監視は、製剤の柔軟性を制限する可能性があります。複数の地域で事業を展開するメーカーにとって、製品の一貫性と収益性を維持しながら進化する規制の枠組みをナビゲートすることは重要な課題です。
地域分析
北アメリカ
北アメリカの低カロリーRTD飲料市場は、2024年に34.8%の市場シェアを占めており、高い健康意識、無糖飲料の強い需要、機能性低カロリードリンクの急速な採用によって推進されています。消費者はクリーンラベル、ゼロカロリー、自然甘味の製品を積極的に求めており、持続的なボリューム成長を支えています。この地域は、確立された小売インフラ、高いコンビニエンスストアの浸透、強いブランドロイヤルティの恩恵を受けています。製品の革新、頻繁な新製品の発売、積極的なマーケティング戦略が、アメリカとカナダ全体での市場拡大をさらに強化しています。
ヨーロッパ
ヨーロッパは、2024年に27.6%の市場シェアを持ち、砂糖摂取量を減らすための規制圧力の増加と予防健康に対する消費者の関心の高まりに支えられています。低カロリーRTD飲料は、炭酸飲料、フレーバーウォーター、機能性飲料に広く採用されています。西ヨーロッパからの強い需要と東ヨーロッパでの消費拡大が安定した成長を支えています。持続可能性を重視したパッケージングの好みとクリーンラベルの製剤が製品の魅力をさらに高めています。スーパーマーケットとハイパーマーケットが主要な販売チャネルであり、強いプライベートラベルの浸透に支えられています。
アジア太平洋
アジア太平洋は、2024年に24.1%の市場シェアを獲得し、急速な都市化、成長する中間層の人口、ライフスタイル関連の健康問題に対する意識の高まりによって推進されています。RTDティー、フレーバーウォーター、機能性飲料の消費の増加が需要を大きく支えています。中国、日本、インドなどの国々では、食生活の変化と組織化された小売の拡大により強い成長を見せています。電子商取引の採用の増加と低カロリードリンクオプションの手頃な価格が、都市部および準都市部での市場浸透をさらに強化しています。
ラテンアメリカ
ラテンアメリカは、2024年に8.2%の市場シェアを占めており、健康意識の高まりと砂糖消費を減らすための政府の取り組みに支えられています。消費者は徐々に伝統的な砂糖飲料から低カロリーの代替品に移行しており、特に都市部で顕著です。炭酸低カロリードリンクが需要を支配し、機能性飲料が注目を集めています。現代的な小売フォーマットの拡大とコールドチェーンインフラの改善が、より広い製品の入手可能性をサポートしています。ブラジルとメキシコは地域成長の主要な貢献者です。
中東・アフリカ
中東・アフリカ地域は、2024年に5.3%の市場シェアを保持しており、都市化の進展、可処分所得の増加、肥満関連の健康リスクへの意識向上によって牽引されています。需要は特に都市市場で、プレミアム低カロリーおよび機能性RTD飲料に集中しています。小売インフラの拡大と観光による消費が成長を支えています。全体的な浸透率は他の地域より低いものの、流通ネットワークの改善とライフスタイルの変化が長期的な成長機会を生み出し続けています。
低カロリーRTD飲料市場のセグメンテーション:
製品タイプ別
- 炭酸飲料
- 非炭酸飲料
- 機能性飲料
- その他
パッケージ別
- ボトル
- 缶
- カートン
- その他
流通チャネル別
- スーパーマーケット/ハイパーマーケット
- コンビニエンスストア
- オンライン小売
- その他
甘味料タイプ別
- 天然甘味料
- 人工甘味料
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
低カロリーRTD飲料市場の競争環境分析は、コカ・コーラ社、ペプシコ社、ネスレ社、ダノン社、モンスター・ビバレッジ社、レッドブル社、アリゾナ・ビバレッジ社、ユニリーバ社、クラフト・ハインツ社、ドクターペッパー・スナップル・グループなどの主要なグローバルプレーヤーの存在によって形成されています。これらの企業は主に製品革新、砂糖削減戦略、低カロリーおよびゼロシュガーのポートフォリオ拡大を通じて競争しています。R&Dへの強力な投資が風味の向上とクリーンラベルの製剤を支え、消費者の受け入れを向上させています。戦略的なマーケティング、広範な流通ネットワーク、ブランドロイヤルティが市場の地位を強化し、パートナーシップと買収が地域の存在感を拡大するのに役立っています。プライベートブランドの競争と地域ブランドが価格圧力を加え、機能的な利点、パッケージの革新、持続可能性に焦点を当てたイニシアチブを通じた継続的な差別化を促しています。
主要プレイヤー分析
- ダノン S.A.
- モンスター・ビバレッジ・コーポレーション
- クラフト・ハインツ・カンパニー
- アリゾナ・ビバレッジ・カンパニー
- ユニリーバ PLC
- ドクター・ペッパー・スナップル・グループ
- ネスレ S.A.
- レッドブル GmbH
- ペプシコ Inc.
- コカ・コーラ・カンパニー
最近の展開
- 2025年3月、ペプシコは機能性ソーダブランドのポッピを15億ポンド(19.5億ドル)で買収しました。このブランドは、プレバイオティクス、フルーツジュース、リンゴ酢を使用し、1サービングあたり5グラム以下の砂糖を含む低カロリーRTD飲料を提供しています。
- 2025年8月、ペルノ・リカールのマリブはドール・フード・カンパニーと提携し、トロピカル風味の低カロリー缶入りRTDカクテルの新シリーズを開発しました。これらは2026年初頭に発売予定です。
- 2025年11月、ゴダワット・コンシューマー・リミテッド(GCL)は、インド初の無糖・無カロリーのモルト飲料「クールバーグ・ダイエット」を発表し、健康志向の消費者をターゲットにしています。
レポートのカバレッジ
この調査レポートは、製品タイプ、包装、流通チャネル、甘味料の種類、および地理に基づく詳細な分析を提供します。主要市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する規制シナリオや技術的進歩を含む市場のダイナミクスを探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 低カロリーRTD飲料市場は、健康、ウェルネス、砂糖削減に対する消費者の持続的な関心により拡大を続けるでしょう。
- 製品の革新が加速し、天然甘味料、クリーンラベルの処方、改善された味のプロファイルに重点が置かれるでしょう。
- ビタミン、電解質、植物由来の成分を追加した機能性低カロリー飲料が、消費者の受け入れを強化するでしょう。
- 便利で持ち運びやすい飲料フォーマットの需要が、都市部や働く人々の間での消費を支えるでしょう。
- Eコマースや直接消費者向けのチャネルが、市場浸透とブランドエンゲージメントにおいてますます重要な役割を果たすでしょう。
- 持続可能でリサイクル可能な包装ソリューションが、購入決定や製品差別化戦略に影響を与えるでしょう。
- 新興市場は、都市化、可処分所得の増加、食生活の変化により、より速い採用を目撃するでしょう。
- 戦略的なパートナーシップや買収が、企業の製品ポートフォリオと地理的な拡大を助けるでしょう。
- 砂糖削減を促進する規制の取り組みが、既存の飲料ラインのさらなる再配合を促すでしょう。
- ブランド競争が激化し、メーカーは手頃な価格、機能性、感覚的魅力のバランスを取ることを求められるでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
低カロリーRTD飲料市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2024年から2032年の間に、低カロリーRTD飲料市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた低カロリーRTD飲料市場のセグメントはどれですか?
低カロリーRTD飲料市場の成長を促進している主な要因は何ですか?
低カロリーRTD飲料市場の主要企業はどこですか?
2024年に低カロリーRTD飲料市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 低カロリーRTD(レディ・トゥ・ドリンク)飲料市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の低カロリーRTD(レディ・トゥ・ドリンク)飲料市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 25,713.50 million → 2032: USD 39,462.2 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 低カロリーRTD(レディ・トゥ・ドリンク)飲料市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 低カロリーRTD(レディ・トゥ・ドリンク)飲料市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における低カロリーRTD(レディ・トゥ・ドリンク)飲料市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 低カロリーRTD(レディ・トゥ・ドリンク)飲料市場市場の成長要因
- 3.3 低カロリーRTD(レディ・トゥ・ドリンク)飲料市場市場の抑制要因および課題
- 3.4 低カロリーRTD(レディ・トゥ・ドリンク)飲料市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 低カロリーRTD(レディ・トゥ・ドリンク)飲料市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 低カロリーRTD(レディ・トゥ・ドリンク)飲料市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、低カロリーRTD(レディ・トゥ・ドリンク)飲料市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 低カロリーRTD(レディ・トゥ・ドリンク)飲料市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 低カロリーRTD(レディ・トゥ・ドリンク)飲料市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は低カロリーRTD(レディ・トゥ・ドリンク)飲料市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 低カロリーRTD(レディ・トゥ・ドリンク)飲料市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 低カロリーRTD(レディ・トゥ・ドリンク)飲料市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 低カロリーRTD(レディ・トゥ・ドリンク)飲料市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 低カロリーRTD(レディ・トゥ・ドリンク)飲料市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新低カロリーRTD(レディ・トゥ・ドリンク)飲料市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の低カロリーRTD(レディ・トゥ・ドリンク)飲料市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の低カロリーRTD(レディ・トゥ・ドリンク)飲料市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の低カロリーRTD(レディ・トゥ・ドリンク)飲料市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の低カロリーRTD(レディ・トゥ・ドリンク)飲料市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの低カロリーRTD(レディ・トゥ・ドリンク)飲料市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の低カロリーRTD(レディ・トゥ・ドリンク)飲料市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの低カロリーRTD(レディ・トゥ・ドリンク)飲料市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 低カロリーRTD(レディ・トゥ・ドリンク)飲料市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
