
チーズ市場の概要:
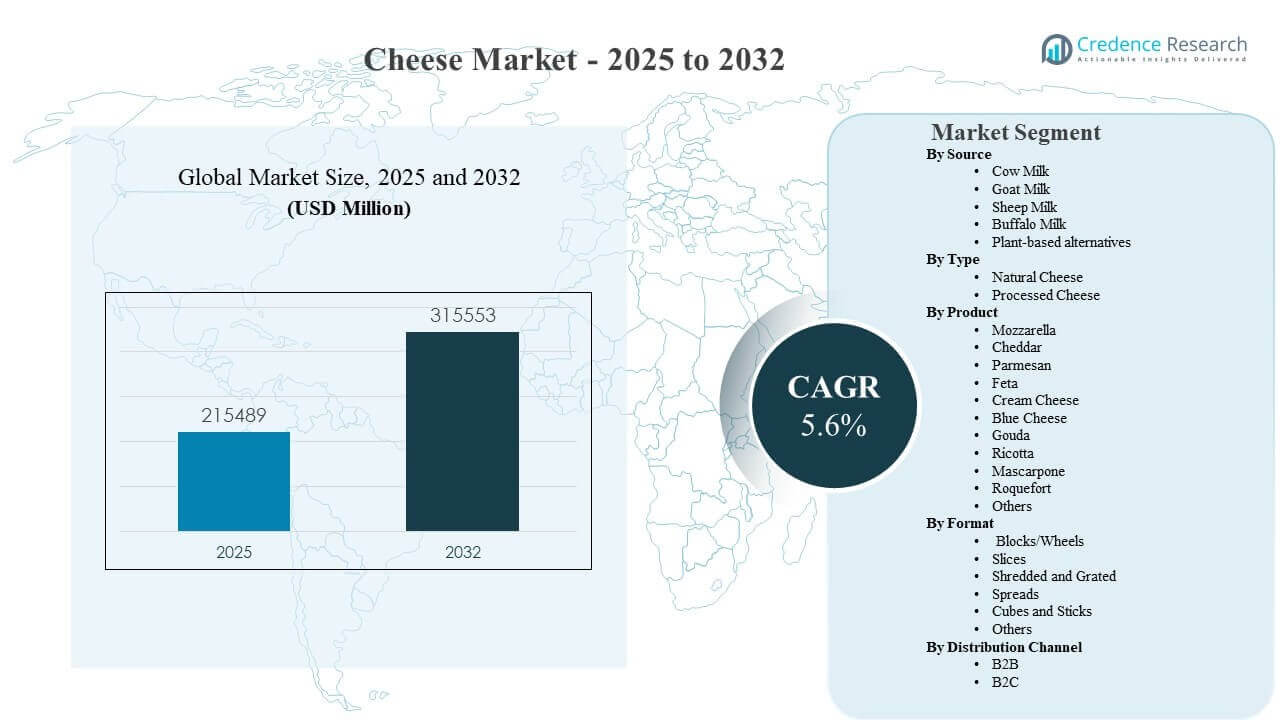
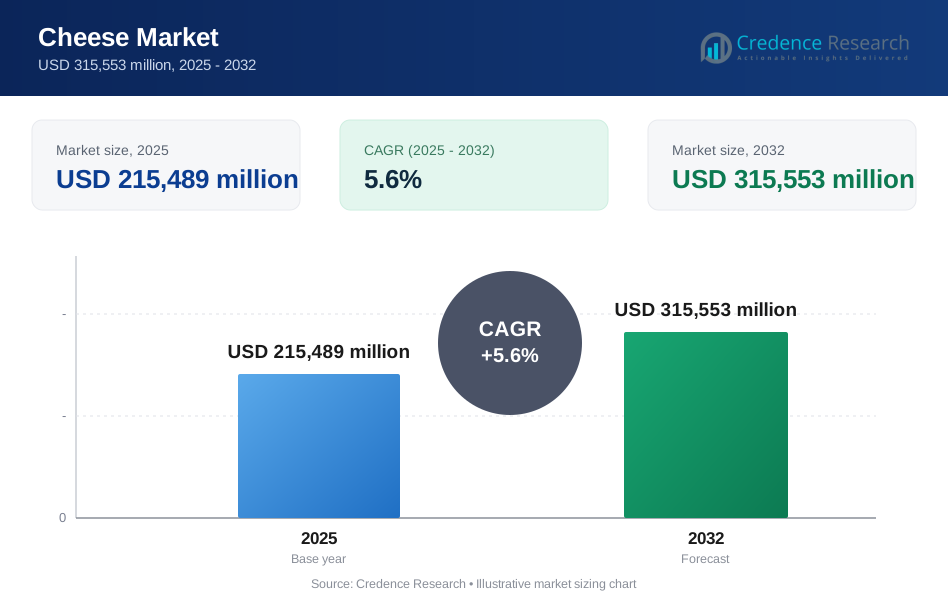
世界のチーズ市場規模は2025年に2,154億8,900万米ドルと推定され、2025年から2032年にかけて年平均成長率5.6%で成長し、2032年には3,155億5,300万米ドルに達すると予想されています。この成長は主に家庭での消費とフードサービス需要の着実な拡大によって支えられており、チーズはクイックミール、スナック、食事の場面で高頻度の食材として残っています。チーズ市場はまた、便利なフォーマットの広範な利用可能性と、現代の小売および電子商取引チャネルでの幅広い製品選択からも利益を得ています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年のチーズ市場規模 | 2,154億8,900万米ドル |
| チーズ市場、CAGR | 5.6% |
| 2032年のチーズ市場規模 | 3,155億5,300万米ドル |
主要市場動向とインサイト
- チーズ市場は2025年から2032年にかけて年平均成長率5.6%で拡大し、2025年の2,154億8,900万米ドルから2032年には3,155億5,300万米ドルに増加すると予測されています。
- ヨーロッパは2025年に世界のチーズ市場収益の38.9%を占めており、地域の成熟した消費基盤と多様な製品ミックスを反映しています。
- 牛乳は2025年に51.6%の最大シェアを占めており、ミルク供給、加工能力、および主流の消費者の好みの規模の利点によって支えられています。
- ナチュラルチーズは2025年に70.8%の最大シェアを占めており、より加工された代替品に対する持続的なプレミアムと本物志向の位置付けを示しています。
- アジア太平洋地域は19.6%で最も成長が速く、現代の小売の拡大、西洋風の料理の採用の増加、フードサービスの成長によって支えられています。
セグメント分析
チーズ市場は、日常の必需品とプレミアムまたは特別なオファリングの間で明確な需要の層を示しており、消費は利便性、味、調理の多様性、フードサービスメニューへの強力な統合によって促進されています。2025年のミックスは、従来の乳製品入力への広範な依存を反映しており、大規模生産が一貫した供給と価格設定をサポートするため、牛乳が支配的なベースとして残っています。チーズ市場はまた、ブロック、スライス、シュレッド、スプレッドなどのフォーマットの多様性が高まっていることからも利益を得ており、調理、サンドイッチ、スナック、組み立て済みの食事などの異なる使用機会に対応しています。
消費者の購買行動は、利便性を重視した包装や、溶けやすさ、シュレッドしやすさ、ポーションコントロール、保存安定性などの予測可能な機能的パフォーマンスをますます好むようになっています。先進国市場では、チーズ市場は強力な小売マーチャンダイジングと幅広いSKUの多様性に支えられており、これがリピート購入や馴染みのあるスタイル内でのブランド切り替えを促進しています。同時に、熟成チーズや特殊チーズを通じたプレミアム化が進行しており、植物ベースの代替品は、食事の好み、乳糖回避、倫理的考慮に関連した革新の分野として残っています。
ソースインサイトによる
牛乳は2025年に51.6%の最大シェアを占めました。牛乳の優位性は、大規模な調達ネットワーク、確立された加工インフラ、工業生産と職人技の広範な標準化によって支えられています。牛乳チーズのスタイルは、家庭への浸透やフードサービス量を支える最も広範な料理用途に一致しています。ヤギ乳や羊乳のバリエーションは通常、特殊またはプレミアム製品として位置付けられており、量が少なくても価値の成長を支えています。植物ベースの代替品は、溶けやすさ、伸び、食感の改良を通じて進化を続けており、特定の消費者セグメントでの採用を強化しています。
タイプインサイトによる
ナチュラルチーズは2025年に70.8%の最大シェアを占めました。ナチュラルチーズのリーダーシップは、味の本物性、伝統に関連した品種、熟成やシンプルな成分に結びついた品質の手がかりに対する強い消費者の好みを反映しています。ナチュラルチーズはまた、料理、スナック、テーブルでの使用にわたる幅広い用途カバーの恩恵を受けており、一貫した補充行動を支えています。プロセスチーズは、均一なパフォーマンス、ポーションフォーマット、迅速な食事に適したため、利便性とフードサービスチャネルで重要な役割を果たし続けています。したがって、チーズ市場は、ナチュラルチーズが価値を支え、プロセスチーズが高頻度の利便性の使用ケースを支える二層構造を維持しています。
製品インサイトによる
チーズ市場における製品レベルのパフォーマンスは、メニューへの露出、家庭での親しみやすさ、日常の食事における使用頻度によって形成されています。モッツァレラやチェダーは通常、ピザ、バーガー、サンドイッチ、料理用途との強い関連性から恩恵を受けており、小売およびフードサービスチャネルでの高い基準量を維持しています。パルメザンなどのハードチーズは、料理や仕上げ用途を通じてリピート購入を支え、長い保存期間と強い風味の強度に支えられています。クリームチーズ、リコッタ、マスカルポーネなどのフレッシュでスプレッド可能なチーズは、朝食、ベーキング、スナックの機会での使用を拡大し、バスケットミックスを改善しています。ブルーチーズやロックフォールなどの特殊チーズは、成熟した小売環境内でのプレミアム化と差別化された味のプロファイルにおいて重要な役割を果たし続けています。
フォーマットインサイトによる
ブロック/ホイールは2025年において最大のシェア25.9%を占めました。ブロックとホイールは、料理、すりおろし、スライスのニーズに応じた柔軟な分量調整をサポートするため、家庭用およびフードサービスの主要な入力形式として残っています。スライスは、特にサンドイッチ、バーガー、組み立て済みの食事において、利便性と分量管理が優先される場面で重要性を増しています。シュレッドやすりおろし形式は、家庭料理や時間節約の要件とともに拡大を続け、ピザ、パスタ、キャセロールの使用頻度を向上させています。キューブやスティックなどのスプレッドやスナッキング形式は、増分の機会を強化し、より広範な時間帯への浸透をサポートします。
流通チャネルの洞察による
B2Cは2025年において最大のシェア60.7%を占めました。B2Cのリーダーシップは、スーパーマーケット、ハイパーマーケット、コンビニエンスリテールにおける強力なパッケージチーズの浸透を反映しており、品揃えの幅が頻繁な購入を促進します。オンライン食料品も、専門品種やプレミアムSKUへのアクセスを改善することで拡大をサポートし、カテゴリーの探索を強化します。特に高い料理関与を持つ成熟市場では、専門店がプレミアムおよび輸入チーズのポジショニングにおいて重要です。B2Bの需要は、レストラン、QSRチェーン、食品加工業者を通じて構造的に重要であり、家庭のパターンが変動しても安定したボリュームのプルスルーをサポートします。
チーズ市場の推進要因
フードサービス消費の拡大とメニュー統合
フードサービスの需要は、ピザ、バーガー、サンドイッチ、パスタ、焼き菓子などの高回転メニューカテゴリーにチーズが組み込まれているため、チーズ市場の主要な構造的推進要因です。メニューの一貫した存在は、QSRおよびカジュアルダイニング全体で予測可能な調達パターンをサポートします。標準化されたチーズ形式は、キッチンのスループットを向上させ、調理時間を短縮し、運用の採用をサポートします。スライス、シュレッド、ブレンドの製品革新も、分量管理とパフォーマンスの一貫性をサポートします。これらの要因は、経済サイクル全体で基礎的な需要を持続させます。
小売の可用性、商品化、および形式の利便性
現代の小売拡大は、より広い棚の存在感、強力なコールドチェーンの実行、多様な製品ポートフォリオへの消費者アクセスの改善を通じてチーズ市場をサポートします。スライス、シュレッドチーズ、スプレッド、スナックパックなどの利便性を重視した形式は、使用頻度を向上させ、増分購入機会をサポートします。保存期間を延ばし、品質を維持する包装の改善は、廃棄物を減らし、消費者の在庫行動に対する信頼を高めます。マルチパックの提供や差別化されたパックサイズも、家庭の種類に応じた対応力を広げます。これらのダイナミクスは、カテゴリーの浸透とリピート購入率を向上させます。
成熟市場におけるプレミアム化と専門的なポジショニング
プレミアム化は、熟成チーズ、保護原産地スタイル、職人のポジショニング、風味主導のバラエティを通じて価値の成長をサポートします。成熟した消費者は、エンターテイメント、ギフト、料理の実験のために専門製品にアップグレードすることが多く、ミックスの利益を強化します。プレミアムプライベートラベルの提供や拡大された専門通路は、高価格カテゴリーへのアクセスを増やします。デジタルチャネル全体でのフードペアリング文化と料理コンテンツも、プレミアムの発見を強化します。これらの要因は、ボリュームの成長が緩やかになっても、単位あたりの収益を高めることに寄与します。
健康、機能性、代替品における製品革新
チーズ市場は、栄養プロファイルの改善、機能的パフォーマンス、食事の包括性を向上させることを目的とした革新から恩恵を受けています。低乳糖、タンパク質を前面に押し出したポジショニング、制御されたポーションフォーマットは、より広範な消費者セグメントをサポートします。植物ベースの代替品は、乳糖回避と倫理的嗜好をターゲットにした革新の道を歩んでおり、溶けやすさと食感の改善に焦点を当てています。ブレンド乳製品や強化バリアントも、健康のヒントが購入決定に影響を与える場合に採用を拡大することができます。革新主導の差別化は、棚の視認性とブランドの競争力をサポートします。
チーズ市場の課題
チーズ市場は、乳製品の原材料コスト、特に牛乳価格の変動性やエネルギー集約的な加工要件に対する感受性に直面しています。コスト圧力は、特に価格重視の小売セグメントで競争するメーカーにとってマージンを圧縮する可能性があります。規制要件とラベルのコンプライアンスも、製品の再配合の必要性に影響を与え、運用の複雑さを増す可能性があります。さらに、コールドチェーンへの依存は物流コストを増加させ、発展途上の小売環境での流通を制約する可能性があります。
- 例えば、Arla Foodsは、現在、ヨーロッパのすべての拠点を100%再生可能電力で運営しており、7か国にわたる46の拠点をカバーしていると述べ、総電力消費量の約93%がヨーロッパ内にあり、エネルギー調達のシフトが加工業務における電力価格の変動性への露出を減少させると指摘しています。
チーズ市場における競争は、多くの地域での広範なブランドの存在と強力なプライベートブランドの参加により激化しています。棚スペースの制約と高いプロモーション活動は、顧客獲得コストを増加させ、ブランド忠誠度を低下させる可能性があります。消費者の嗜好が軽食パターンにシフトすることで、ポーションやポジショニングの革新がない場合、特定の高脂肪スタイルの需要が減少する可能性があります。植物ベースの代替品は、特に都市部や若年層の消費者層において、特定の使用機会に対する追加の競争を生み出します。
チーズ市場のトレンドと機会
スライス、シュレッド形式、スナックパック、スプレッドを通じた利便性主導の消費が強化されており、迅速な食事や外出先での食事をサポートしています。チーズ市場はまた、プレミアムおよび特殊品種のためのオンライン食料品および直接消費者への流通の重要性が増していることを目にしています。プレミアムおよびアーティザナルスタイルは、料理の探求、フードペアリング文化、味の差別化に対する支払い意欲の向上から恩恵を受けています。フォーマットの革新とパッケージ機能を最適化するメーカーは、ミックスを強化し、マージンを保護することができます。
- 例えば、SargentoのShareablesスナックトレイ形式は、2種類のチーズをポーション化されたインクルージョン(例:16枚のクラッカーと合計16枚のチーズスライス、8枚のチェダーと8枚のコルビージャックを含むパック)と組み合わせた再封可能なトレイを使用しており、共有と新鮮さの保持を目的とした即食の機会に対応しています。
アジア太平洋地域は、現代的な小売の拡大、フードサービスの発展、西洋風料理の採用によって支持される消費の急成長により、大きな機会を提供しています。コールドチェーンの改善と輸入の可用性の拡大により、特殊チーズの国境を越えた需要も増加しています。植物ベースの代替品は、食事の包括性に関連する別の機会を提供し、パフォーマンスの改善が再購入を促進する可能性があります。戦略的な能力投資、生産の現地化、ターゲットを絞ったブランドポジショニングは、高成長需要回廊でのシェア獲得を加速させることができます。
地域別の洞察
北アメリカ
北アメリカは2025年に世界のチーズ市場収益の26.7%を占めました。地域のチーズ市場は、家庭での浸透率の高さ、日常の食事での使用頻度の高さ、QSRやカジュアルダイニングを通じたフードサービスの持続的な需要によって支えられています。小売チャネルは、主流および専門スタイルの幅広い製品を提供し、一貫した需要を支えています。スライスやシュレッドなどのフォーマット主導の利便性は、迅速な食事行動とカテゴリの安定性をサポートします。製品の革新と強力なブランド競争が品揃えの拡大とプロモーションの強度を強化しています。
ヨーロッパ
ヨーロッパは2025年に世界のチーズ市場収益の38.9%を占めました。地域のチーズ市場は、深く根付いた消費習慣、伝統に結びついた多様性、日常およびプレミアム製品をサポートする成熟した流通構造から恩恵を受けています。専門性や原産地に基づくポジショニングはプレミアム化をサポートし、ハード、ソフト、フレッシュ、ブルーチーズスタイルの多様性を提供します。食文化と料理での使用は、家庭やフードサービス全体での幅広い需要を維持します。強力な地域ブランド、プライベートラベルの浸透、発展した専門小売により競争の激しさは高いままです。
アジア太平洋
アジア太平洋は2025年に世界のチーズ市場収益の19.6%を占めました。成長は、近代的な小売の拡大、西洋風の料理の採用の増加、都市部でのフードサービスの拡大によって支えられています。需要は、中所得層の消費の増加とパッケージチーズフォーマットの広範な利用可能性によっても支えられています。メーカーは、地域に特化した製品の提供、コールドチェーンの強化、チャネルパートナーシップの優先順位をつけてリーチを改善します。利便性のあるフォーマットとフードサービス向けの提供が、多くのアジア太平洋市場での早期採用をリードすることが一般的です。
ラテンアメリカ
ラテンアメリカは2025年に世界のチーズ市場収益の7.4%を占めました。地域のチーズ市場は、安定した家庭消費パターンと主要都市での近代的な小売の拡大によって支えられています。ラテンアメリカの一部では価格感度が高く、価値提供や主流の品種へのミックスに影響を与えることがあります。フードサービスの需要は、クイックサービスやカジュアルダイニングが拡大する中で一貫したボリュームをサポートします。現地生産能力と流通カバレッジが国ごとの競争ポジショニングを形成します。
中東・アフリカ
中東・アフリカは2025年に世界のチーズ市場収益の7.4%を占めました。地域のチーズ市場は、近代的な小売の成長、パッケージ乳製品の需要の増加、主要都市でのフードサービスの拡大から恩恵を受けています。製品ミックスには、利便性主導の消費に合致するスプレッドやポーションフォーマットの強い需要が含まれることが多いです。コールドチェーンの発展と輸入の可用性がカテゴリの幅とプレミアム浸透に影響を与えます。メーカーが現地の流通パートナーシップを強化し、パックの手頃さを最適化することで、対応可能な需要を改善できます。
競争環境
チーズ市場は、多国籍乳業グループ、協同組合、大規模な地域メーカー間での強い競争によって特徴付けられ、ブランドポートフォリオ、製品品質、フォーマットの革新、チャネルカバレッジによって差別化されています。競争戦略には、スライス、シュレッド、スナックパック、スプレッドなどの付加価値フォーマットの拡大や、ナチュラルおよび加工カテゴリー全体でのポートフォリオの多様化が一般的です。フードサービスのパートナーシップは、大量のプルスルーにとって重要であり、小売プロモーションやプライベートブランドの参加は価格競争を維持します。ミルク調達と加工能力における規模の利点は、安定した供給とコスト管理をサポートします。
グループ・ラクタリスは、広範な乳製品の規模、多様なブランド資産、主流およびプレミアムチーズセグメントの両方をサポートするカテゴリーの広さを通じて競争します。グループ・ラクタリスは、付加価値のある小売製品とブランド主導の差別化を強調し続けており、これがコアカテゴリーでの高マージンミックスをサポートします。グループ・ラクタリスはまた、小売およびフードサービス全体での全国および地域を超えた実行をサポートする流通範囲から恩恵を受けています。ポートフォリオの広さは、日常の必需品とプレミアムおよび専門的な露出をバランスさせることで、消費者サイクル全体での回復力をサポートします。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- グループ・ラクタリス
- アーラ・フーズ amba
- フォンテラ協同組合グループリミテッド
- サプート株式会社
- ベルグループ
- クラフト・ハインツ・カンパニー
- ロイヤル・フリースランドカンピーナ N.V.
- アメリカ乳業農家協会
- サヴェンシア SA
- グランビア plc
- シュライバー・フーズ株式会社
- ランド・オ・レイクス株式会社
- グジャラート協同乳業マーケティング連合 (アムル)
- 明治ホールディングス株式会社
企業の質的および量的分析が行われ、クライアントが広範なビジネス環境や主要業界プレーヤーの強みと弱みを理解するのを助けます。データは質的に分析され、企業を純粋プレイ、カテゴリーフォーカス、業界フォーカス、多様化として分類し、量的に分析され、企業を支配的、リーディング、強力、暫定的、弱いと分類します。
最近の展開
- 2026年1月、トロピカルチーズはCibao Meat Productsの買収を発表しました。この取引により、同社のヒスパニック冷蔵食品プラットフォームが拡大すると述べられました。発表では、トロピカルチーズは東部米国でヒスパニック乳製品の主要生産者であり、ヒスパニックチーズのカテゴリーリーダーとして説明されました。
- 2025年8月、Dairy Farmers of America (DFA) はウィスコンシン州モンローにあるW&W Dairyの買収を発表し、同社のライセンスブランドと、ケソフレスコ、コティハ、ケソブランコ、ケサディーヤ、パネラ、パラフレイルなどのヒスパニックチーズ製品を製造する施設を追加しました。
- 2025年6月、Sartori CheeseはRumiano Cheese Companyを買収したと発表し、この取引が成長計画を支援し、有機チーズとバターの地位を拡大すると述べました。
- 2025年3月、SargentoはSargento Natural American Cheese、Sargento Seasoned Shredded Cheese、Sargento Shareablesスナッキングトレイを発売し、McCormick & Co.およびMondelez Internationalとのコラボレーションを展開の一環として強調しました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 215,489百万 |
| 2032年の収益予測 | USD 315,553百万 |
| 成長率 (CAGR) | 5.6% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| カバーされたセグメント | ソース展望別: 牛乳、ヤギ乳、羊乳、水牛乳、植物ベースの代替品; タイプ展望別: ナチュラルチーズ、プロセスチーズ; 製品展望別: モッツァレラ、チェダー、パルメザン、フェタ、クリームチーズ、ブルーチーズ、ゴーダ、リコッタ、マスカルポーネ、ロックフォール、その他; フォーマット展望別: ブロック/ホイール、スライス、シュレッドおよびグレート、スプレッド、キューブおよびスティック、その他; 流通チャネル展望別: B2B、B2C(スーパーマーケット/ハイパーマーケット、専門店、コンビニエンスストア、オンライン、その他のオフライン小売) |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ |
| プロファイルされた主要企業 | Groupe Lactalis、Arla Foods amba、Fonterra Co-operative Group Limited、Saputo Inc.、The Bel Group、The Kraft Heinz Company、Royal FrieslandCampina N.V.、Dairy Farmers of America, Inc.、Savencia SA、Glanbia plc、Schreiber Foods Inc.、Land O’Lakes, Inc.、Gujarat Cooperative Milk Marketing Federation Ltd. (Amul)、Meiji Holdings Co., Ltd. |
| ページ数 | 343 |
セグメンテーション
ソース別
- 牛乳
- ヤギ乳
- 羊乳
- 水牛乳
- 植物性代替品
タイプ別
- ナチュラルチーズ
- プロセスチーズ
製品別
- モッツァレラ
- チェダー
- パルメザン
- フェタ
- クリームチーズ
- ブルーチーズ
- ゴーダ
- リコッタ
- マスカルポーネ
- ロックフォール
- その他
形式別
- ブロック/ホイール
- スライス
- シュレッドおよびグレート
- スプレッド
- キューブおよびスティック
- その他
流通チャネル別
- B2B
- B2C
- スーパーマーケット/ハイパーマーケット
- 専門店
- コンビニエンスストア
- オンライン
- その他のオフライン小売
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
チーズ市場の現在の規模と予測される規模はどのくらいですか?
チーズ市場の成長率はどのくらいですか?
チーズ市場で最も大きなセグメントはどれですか?
チーズ市場の主要な成長要因は何ですか?
チーズ市場の主要な企業はどこですか?
どの地域がチーズ市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 チーズ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のチーズ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 215,489 million → 2032: USD 315,553 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 チーズ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. チーズ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるチーズ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 チーズ市場市場の成長要因
- 3.3 チーズ市場市場の抑制要因および課題
- 3.4 チーズ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 チーズ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 チーズ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、チーズ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 チーズ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. チーズ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はチーズ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 チーズ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 チーズ市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 チーズ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 チーズ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新チーズ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のチーズ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のチーズ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のチーズ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のチーズ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのチーズ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のチーズ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのチーズ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. チーズ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
