
グリーンフード市場の概要:
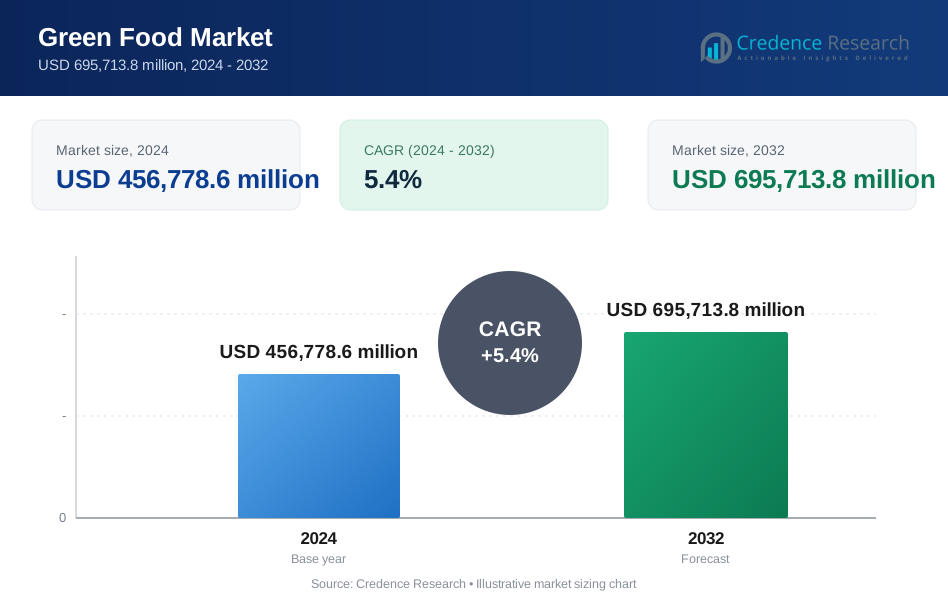
グリーンフード市場の規模は2024年に4,567億7,860万米ドルと評価され、2032年までに6,957億1,380万米ドルに達すると予測されており、予測期間中のCAGRは5.4%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年のグリーンフード市場規模 | 4,567億7,860万米ドル |
| グリーンフード市場、CAGR | 5.4% |
| 2032年のグリーンフード市場規模 | 6,957億1,380万米ドル |
グリーンフード市場の洞察
- オーガニック、植物ベース、自然食品に対する消費者の需要の高まりが、小売およびフードサービスチャネル全体での成長を促進しています。
- 主要なトレンドには、クリーンラベル、非GMO、代替タンパク質製品の採用の増加が含まれ、先進国および新興国で広がっています。
- Danone、General Mills、The Hain Celestial Groupなどの主要企業は、製品革新と買収を通じて支配し、小規模ブランドはオンライン小売を通じて成長しています。
- 北米が30.2%のシェアで市場をリードし、ヨーロッパが28%で続いています。オーガニック食品はタイプ別で35%以上の最高シェアを持っています。
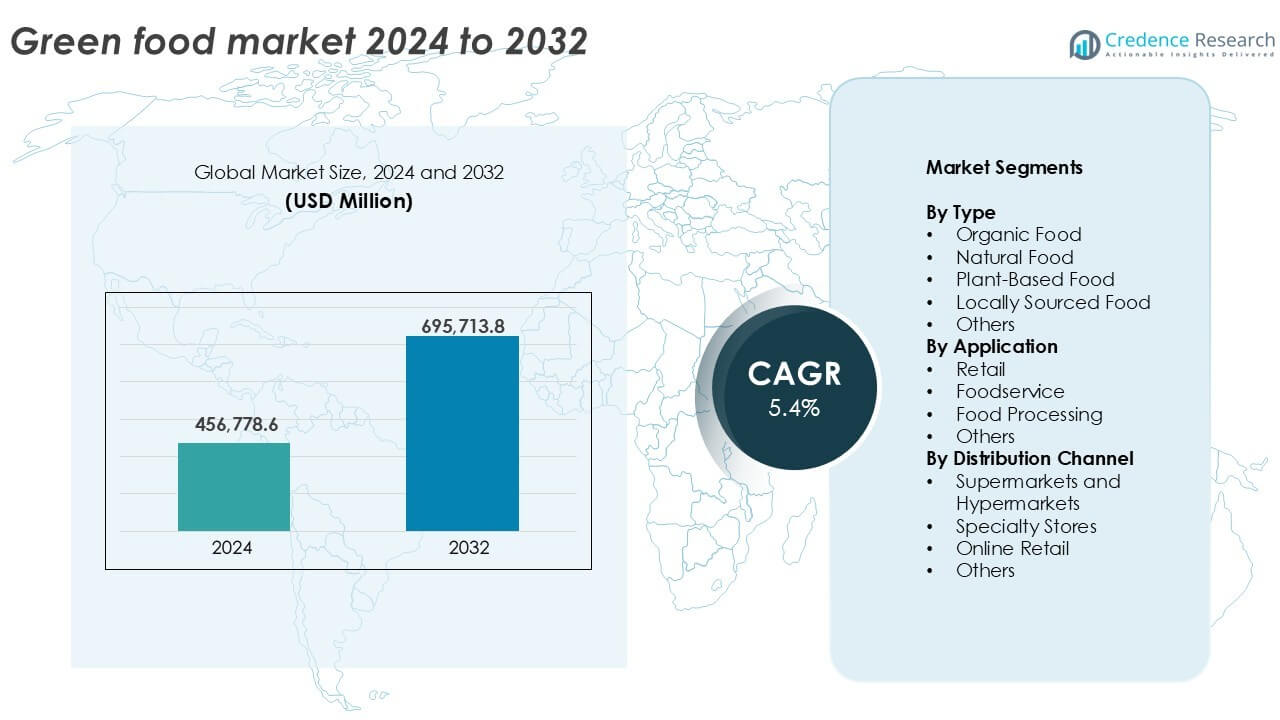
グリーンフード市場のセグメンテーション分析:
タイプ別
オーガニック食品はタイプ別でグリーンフード市場を支配し、2024年に市場全体の35%以上を占めています。その成長は、化学物質を使用しない農業とオーガニック生産物に関連する健康利益に対する消費者の認識の高まりによって促進されています。規制のサポートと認証も消費者の信頼を高めています。植物ベースの食品は、ヴィーガンライフスタイルのトレンドと乳糖不耐症の増加により、すぐに続きます。自然食品や地元調達食品のセグメントは、新鮮さ、低炭素フットプリント、地域社会のサポートにより、地域的な強い支持を示しています。「その他」のカテゴリーは、エコラベルやフェアトレード食品などのニッチなカテゴリーを含みます。
- 例えば、Whole Foods Marketは、北米と英国で500以上の店舗を運営し、認定オーガニック食品を販売しています。
用途別
小売は用途別で市場をリードし、2024年に45%以上の収益シェアを占めています。スーパーマーケットやコンビニエンスストアでのオーガニックおよび健康志向の通路の増加から利益を得ています。買い物客は日常消費のためにエコフレンドリーなオプションを積極的に求めています。フードサービスは、レストランやカフェでの植物ベースのメニュー統合に支えられ、勢いを増しています。食品加工は、メーカーがクリーンラベルのパッケージ商品を導入することで安定した需要を見せています。「その他」のセグメントには、学校や病院など、栄養プログラムにグリーンフードを取り入れる機関購入者が含まれます。
- 例えば、パネラブレッドは、クリーンフードの需要に応えるために、米国のメニューから150以上の人工成分を除去しました。
流通チャネル別
スーパーマーケットとハイパーマーケットは、2024年に40%以上のシェアを持ち、流通チャネルセグメントを支配しています。これらの店舗は、幅広い品揃え、視認性、認証済みのグリーンフード製品への簡単なアクセスを提供します。専門店は、ニッチな購買者に対応する健康志向の選択肢を提供するため、次に続きます。オンライン小売は、eコマースの拡大、玄関先への配達の利便性、有機製品のデジタルマーケティングによって、最も急速な成長を示しています。「その他」のセグメントには、追跡可能な供給源を求める地域意識の高い購買者にアピールする直接農場販売や協同組合モデルが含まれます。
主要な成長要因
健康と持続可能性に対する消費者の意識の高まり
グリーンフード市場は、健康、栄養、環境への影響に関する消費者の意識の高まりによって主に推進されています。消費者は、有害な農薬、防腐剤、GMOを含まない食品を選ぶことが増えています。この嗜好の変化は、有機、植物ベース、地元調達の食品を支持しています。持続可能性に焦点を当てたキャンペーンや気候変動への懸念の高まりが、エコフレンドリーな食生活の採用を促進しています。クリーンラベリングと持続可能な調達を義務付ける規制の枠組みは、グリーンフードへの信頼をさらに強化します。ライフスタイル病が増加する中、健康志向の消費者は今や食品を予防手段と見なし、先進国と新興市場の両方で一貫した需要の成長を促進しています。
- 例えば、スプラウツ・ファーマーズ・マーケットは、24の米国の州にある約478店舗で、約200種類の有機農産物を提供し、持続可能性と栄養に結びついた食事の選択を促進しています。
小売インフラとEコマースプラットフォームの拡大
現代の小売フォーマットとデジタルマーケットプレイスの成長は、グリーンフードセクターの強力な推進力です。スーパーマーケットとハイパーマーケットは、有機食品と健康食品のセクションを拡大し、専門店はキュレーションされた選択肢でニッチな嗜好に応えています。オンラインプラットフォームは、小規模生産者が大きな資本投資をせずに広いオーディエンスに到達することを可能にします。Eコマースの大手は、ターゲットを絞ったキャンペーンやサブスクリプションでエコフレンドリーな製品ラインをますます促進しています。モバイルアプリ、非接触配達、透明なトレーサビリティは、消費者の信頼と購入の容易さを高めます。このオムニチャネルの可用性は、特に利便性とスピードが購買行動に影響を与える都市部と準都市部で、グリーンフードブランドのスケールアップをサポートします。
- 例えば、スライブマーケットは、全国で健康志向の食品配達を行い、160万人以上のメンバーにサービスを提供しています。
支援的な政府の政策と認証
世界的な政府の規制とイニシアチブが、グリーンフードの拡大にとって好ましい環境を作り出しています。有機農業を奨励するプログラム、持続可能な農業への補助金、エコラベル遵守に対する税制上の利益が、サプライチェーンへの参加を促進しています。USDAオーガニック、EUオーガニック、インドオーガニックなどの認証基準は、製品の主張を検証し、市場の信頼性を高めます。官民パートナーシップと啓発活動も、持続可能な生産と消費の利点について農家と消費者を教育しています。学校や公共機関は、栄養プログラムにおいてますますグリーンフードを採用しています。これらの構造的な取り組みは、生産者にとっての障壁を減らし、グリーンフードのサプライチェーンに長期的な信頼を植え付けます。
主要なトレンドと機会
植物ベースと代替タンパク質へのシフト
グリーンフード市場における顕著なトレンドは、植物ベースの食事と肉の代替品への加速したシフトです。動物福祉、温室効果ガス排出、コレステロール関連の健康問題に対する関心の高まりが、消費者を大豆、エンドウ豆、レンズ豆ベースのタンパク質製品を選ぶよう促しています。スタートアップやフードテック企業は、肉、卵、乳製品を密接に模倣する植物由来の代替品を革新し続けています。世界的なファストフードチェーンと植物ベースブランドのパートナーシップが、代替タンパク質をさらに一般化しています。このトレンドは、特に健康志向やフレキシタリアンの消費者を対象とした機能性食品、レディミール、スポーツ栄養カテゴリーでの製品多様化の大きな機会を提供します。
- 例えば、マクドナルドは、ポテト、エンドウ豆、米を使用した植物ベースのパティを特徴とする、ビヨンドミートと共同開発したマックプラントバーガーを提供しています。
プレミアム化とクリーンラベルの嗜好
消費者は、クリーンラベル、機能的な利点、追跡可能な調達を強調するプレミアムなグリーンフード製品をますます好むようになっています。最小限の加工、明確な出所、抗酸化物質やプロバイオティクスなどの健康価値を追加した成分が注目を集めています。再生可能農業やフェアトレード調達などの透明性と倫理的な慣行を強調するブランドは、より強い顧客ロイヤルティを獲得します。プレミアム化は、付加価値のあるウェルネスを求める消費者の需要に応えながら、より高い利幅を確保することを可能にします。このトレンドは、特にスナック、飲料、乳製品代替品のカテゴリーで、味と栄養の両方がリピート購入行動を促す中での差別化の機会を開きます。
主要な課題
高価格と手頃な価格の問題
グリーンフード市場における主要な課題の一つは、生産コストと価格の高さであり、中低所得の消費者にとって製品が手に入りにくくなっています。有機および持続可能な調達の成分は、より労働集約的な慣行、高いコンプライアンスコスト、しばしば限られた収穫量を必要とし、その結果、プレミアム価格が設定されます。小売業者も在庫リスクや認証費用を考慮に入れます。価格に敏感な市場では、健康上の利点を認識していても、消費者は依然として従来の代替品を選ぶかもしれません。この手頃な価格のギャップを埋めることは、マスマーケットへの浸透を目指すグリーンフードブランドにとって重要な課題です。オペレーションの拡大とサプライチェーンの最適化は、徐々にコストの障壁を減らす可能性があります。
サプライチェーンの複雑さと限られた生産者基盤
グリーンフードのサプライチェーンは非常に細分化されており、限られた数の認定生産者と持続可能な農場に依存しています。これにより、特に季節的な変動や需要の急増時に調達のボトルネックが生じます。物流は、有機または生鮮品質を維持するために、別々の取り扱い、保管、輸送が必要であるため、さらに複雑になります。認定されたグリーンフードの国境を越えた貿易も、規制上の障害や基準の不一致に直面します。認証プロセスの遅延や持続可能な慣行のための訓練された労働力の不足が課題を増大させます。市場のプレーヤーは、長期的なサプライチェーンの安定性を確保するために、能力構築、デジタル化、農家への働きかけに投資しなければなりません。
地域分析
北米
北米は2024年にグリーンフード市場で30%以上の市場シェアを持ち、支配的な地位を占めています。高い購買力と健康意識に支えられたオーガニックおよび植物ベースの食品に対する強い消費者需要が、米国とカナダでの成長を促進しています。小売の大手企業は積極的にオーガニックの品揃えを拡大しており、食品サービスの店舗も持続可能なオプションを増やしています。オーガニック農業とクリーンラベリングに対する政府の支援が市場の信頼を高めています。ライフスタイル関連の病気に対する懸念の高まりが、グリーンフードの消費をさらに促進しています。この地域は、製品の入手可能性と保存期間を向上させる高度な食品加工技術とよく発達したサプライチェーンの恩恵を受けています。
ヨーロッパ
ヨーロッパは2024年に世界のグリーンフード市場シェアの約28%を占めています。消費者の嗜好は、強い環境意識のために、オーガニック、クリーンラベル、地元産の製品に大きく傾いています。ドイツ、フランス、英国などの国々がオーガニック消費でリードしています。厳しいEUの規制と持続可能性目標が生産者をよりグリーンな慣行に向かわせています。小売業者や専門店はエコ認定食品を強調し、植物ベースの革新が複数のカテゴリーで勢いを増しています。この地域の成熟したインフラと効率的な流通ネットワークが成長を支えています。学校や医療部門からの制度的需要が、世界のグリーンフード市場におけるヨーロッパの地位をさらに強化しています。
アジア太平洋
アジア太平洋は2024年にグリーンフード市場の約22%を占め、最も成長が速い地域です。健康意識の高まり、都市化、そして成長する中産階級が、中国、インド、日本、東南アジア全体での需要を促進しています。特にインドと中国では、政府が補助金や認証制度を通じてオーガニック農業を推進しています。eコマースの浸透が進むことで、都市部および農村部の市場で環境に優しい製品へのアクセスが広がっています。若い消費者は、ソーシャルメディアのトレンドに影響を受けて植物ベースの食事を採用しています。小売チェーンや食品配達プラットフォームは、グリーンフードの提供を拡大しています。一部の地域ではインフラのギャップがあるものの、急速なデジタル化が地域全体での市場到達を加速させています。
ラテンアメリカ
ラテンアメリカは2024年にグリーンフード市場のシェアの約10%を占めます。ブラジル、アルゼンチン、メキシコが主要な貢献者であり、クリーンイーティングや有機農業の実践に対する意識が高まっています。この地域は豊富な耕作可能地から恩恵を受けており、地元のグリーンフード生産に強い可能性を秘めています。自然で地元産の食品に対する消費者の関心は、特に都市部で着実に成長しています。しかし、手頃な価格が課題となっており、広範な普及を制限しています。アグロエコロジカルな実践を支援する政府プログラムは、有機農業の促進に役立っています。小売およびオンラインプラットフォームは市場拡大においてますます重要な役割を果たし、健康志向の消費者にとってグリーンフードをより見やすく、アクセスしやすくしています。
中東・アフリカ(MEA)
中東・アフリカは2024年に世界のグリーンフード市場で控えめな5%のシェアを持っていますが、新たな可能性を示しています。UAEやサウジアラビアのような高所得国が、プレミアムな有機食品や植物ベースの食品の提供を通じて需要を牽引しています。健康志向の都市消費者がこのトレンドを推進しており、クリーンイーティングキャンペーンによって支えられています。地域の農業は、耕作可能地の制限や水不足といった課題に直面しており、輸入に依存しています。アフリカでは意識がゆっくりと高まっており、政府やNGOが持続可能な農業や地元の栄養を促進しています。現代的な小売フォーマットの拡大とデジタル浸透の増加が、将来の成長において重要な役割を果たすでしょう。
グリーンフード市場のセグメンテーション:
タイプ別
- 有機食品
- 自然食品
- 植物ベースの食品
- 地元産食品
- その他
用途別
- 小売
- フードサービス
- 食品加工
- その他
流通チャネル別
- スーパーマーケットとハイパーマーケット
- 専門店
- オンライン小売
- その他
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
グリーンフード市場の競争環境は中程度に分散しており、多国籍企業とニッチプレイヤーが各カテゴリーで競争しています。企業は製品の革新、クリーンラベリング、持続可能な調達に注力し、提供を差別化しています。Danone、General Mills Inc.、The Hain Celestial Groupなどの主要プレイヤーは、買収やパートナーシップを通じて有機および植物ベースのポートフォリオを拡大しています。Nature's Path Food、Amy’s Kitchen、Clif Bar & Companyのようなブランドは、健康志向の消費者に特化した非GMOおよびビーガン製品ラインを提供しています。Whole Food Market Inc.やUnited Natural Food Inc.のような小売業者は、プライベートラベルや広範な流通ネットワークを通じて市場での存在感を強化しています。サプライチェーンの透明性、環境に優しい包装、認証への継続的な投資は、消費者の信頼を得るための鍵となっています。Eコマースの成長により、SunOpta Inc.やEden Foodのような小規模ブランドが迅速に規模を拡大することが可能になっています。市場では、企業がリーチを拡大し、能力を強化し、新興のグリーンフードセグメントに参入することを目的として、M&A活動が増加しています。
主要プレイヤー分析
- Naturex
- United Natural Food Inc.
- Clif Bar & Company
- Amy's Kitchen
- General Mills Inc.
- Nature's Path Food
- Hain Celestial
- SunOpta Inc.
- Organic Valley
- Danone
- Whole Food Market Inc.
- WhiteWave Food Company
- Eden Food
- Earth's Best
- The Hain Celestial Group
最近の展開
- 2022年、著名なオーガニックティーとウェルネスブランドであるオーガニックインディアは、Tulsi Detox Kahwaとペパーミントリフレッシュティーを導入しました。これらの認定オーガニックおよびビーガンティーは、ルースリーフとティーバッグのオプションがあり、健康で持続可能なウェルネス製品を提供するというブランドのコミットメントに沿っています。
- 2022年、インドの乳製品会社Amulは、オーガニック米、粉、蜂蜜、チョコレート、ポテトアイテムを含む製品群でオーガニック食品市場に多角化しました。また、若い農家に自然およびオーガニック農業の実践を教育するための「グリーンカレッジ」を設立し、オーガニック製品を販売するための「オーガニックハーツ」を作成する計画を開始しました。
レポートのカバレッジ
この調査レポートは、タイプ、用途、流通チャネルおよび地理に基づく詳細な分析を提供します。主要な市場プレイヤーの概要を示し、彼らのビジネス、製品提供、投資、収益源、および主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。このレポートは、市場の動態、規制の状況、業界を形成する技術的進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- より健康的で持続可能な食品選択に対する消費者の需要は、市場拡大を強化し続けるでしょう。
- 植物ベースおよびオーガニック食品の採用は、主流および大量消費者グループ全体で増加するでしょう。
- 小売業者は、手頃な価格と利益率を改善するために自社ブランドのグリーン食品製品を拡大するでしょう。
- オンラインおよび直接消費者向けチャネルは、製品アクセスとブランドの可視性のために重要性を増すでしょう。
- フードサービス事業者は、変化する食事の好みに応えるためにグリーン食品の提供を増やすでしょう。
- クリーンラベルおよび機能性成分の革新は、製品差別化をサポートします。
- 持続可能な包装の採用は、環境への期待に沿って加速するでしょう。
- 新興経済国は、都市化と所得の増加により、より速い採用を見込むでしょう。
- 戦略的パートナーシップと買収は、主要プレイヤー間の競争的地位を再形成するでしょう。
- サプライチェーンの透明性と認証の遵守は、長期的な成長にとって重要なままでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
グリーンフード市場の現在の市場規模はどれくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、グリーンフード市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたグリーンフードマーケットのセグメントはどれですか?
グリーンフード市場の成長を促進している主な要因は何ですか?
グリーンフード市場の主要企業はどこですか?
2024年にグリーンフード市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 グリーンフードマーケットの範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のグリーンフードマーケット市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 456,778.6 million → 2032: USD 695,713.8 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 グリーンフードマーケット市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. グリーンフードマーケット市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるグリーンフードマーケット市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 グリーンフードマーケット市場の成長要因
- 3.3 グリーンフードマーケット市場の抑制要因および課題
- 3.4 グリーンフードマーケット市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 グリーンフードマーケットバリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 グリーンフードマーケットサプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、グリーンフードマーケットカテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 グリーンフードマーケット市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. グリーンフードマーケット輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はグリーンフードマーケット市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 グリーンフードマーケット市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 グリーンフードマーケット市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 グリーンフードマーケット競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 グリーンフードマーケット分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新グリーンフードマーケットの発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のグリーンフードマーケット市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のグリーンフードマーケット市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のグリーンフードマーケット市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のグリーンフードマーケット市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのグリーンフードマーケット市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のグリーンフードマーケット市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのグリーンフードマーケット市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. グリーンフードマーケット企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
