
市場概要
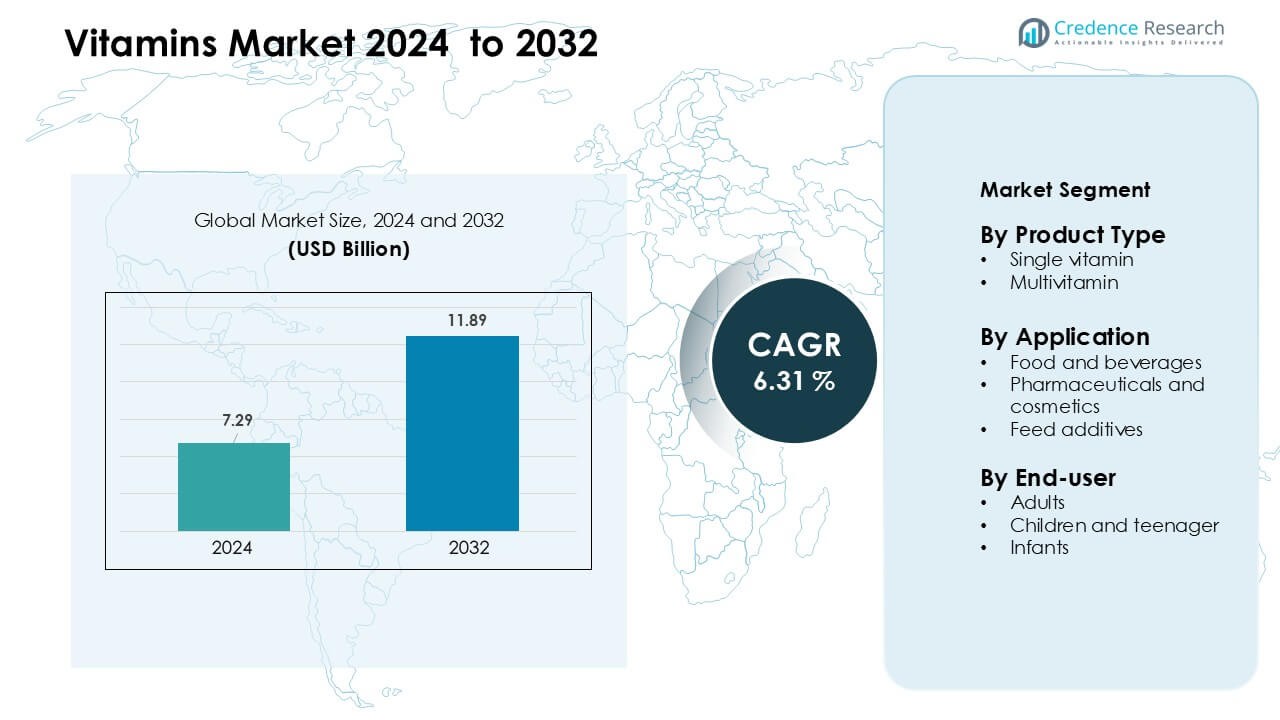
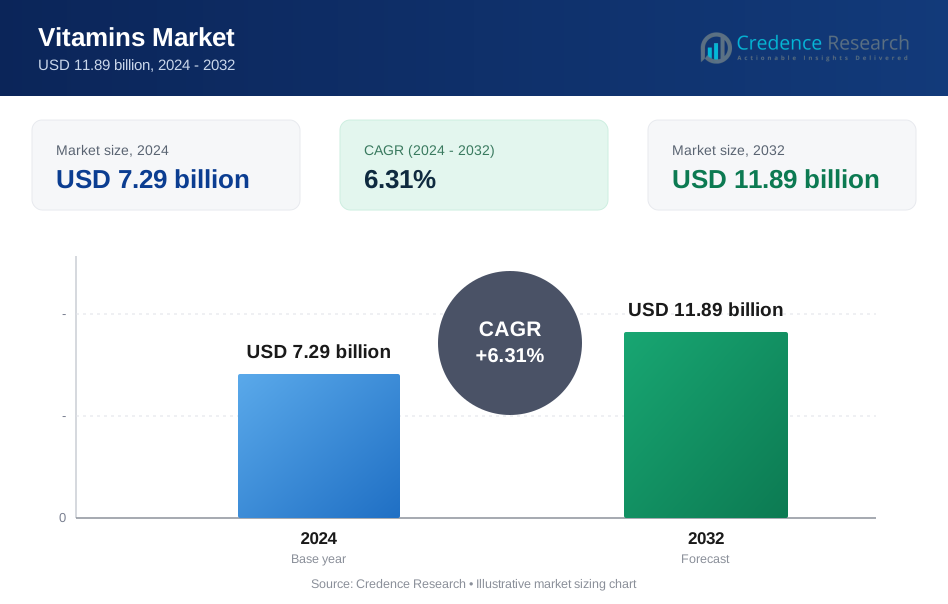
ビタミン市場は2024年に72億9,000万米ドルと評価され、予測期間中に年平均成長率6.31%で成長し、2032年には118億9,000万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ビタミン市場規模 2024 | 72億9,000万米ドル |
| ビタミン市場、CAGR | 6.31 % |
| ビタミン市場規模 2032 | 118億9,000万米ドル |
ビタミン市場は、DSM-Firmenich AG、Chr Hansen AS、Cargill Inc.、Adisseo France SAS、Alltech Inc.、BASF SE、Archer Daniels Midland Co.、味の素株式会社、Associated British Foods Plc、およびAbbott Laboratoriesなどの主要企業によって形成されています。これらの企業は、高度な成分技術、幅広い製品ポートフォリオ、食品、飲料、製薬、栄養補助食品メーカーとの強力なパートナーシップを通じて地位を強化しています。また、進化する消費者ニーズに応えるために、クリーンラベルの処方やパーソナライズされた栄養に投資しています。北米は2024年に約34%のシェアを保持し、予防健康の高い採用と強力な小売流通によって支えられ、主要な地域として残りました。
市場インサイト
- ビタミン市場は2024年に72億9,000万米ドルに達し、2032年までに6.31%のCAGRで拡大すると予測されています。
- 予防健康の採用の増加とビタミンDおよびB12の広範な欠乏が強い需要を牽引し、単一ビタミン製品が市場の約58%のシェアを占めています。
- クリーンラベル、植物由来の成分、強化食品の発売が主要なトレンドを形成し、消費者は自然で透明性のある便利な栄養フォーマットを好んでいます。
- 競争は激しく、主要企業は高純度の処方、広範な小売浸透、パーソナライズされた栄養に焦点を当て、飽和した市場で差別化を図っています。
- 北米は34%の最大の地域シェアを保持し、アジア太平洋が30%で続き、両地域での強いサプリメント使用と拡大する強化食品消費に支えられています。
市場セグメンテーション分析:
製品タイプ別
単一ビタミンは2024年にビタミン市場を約58%のシェアで支配し、ターゲットとなる栄養素補正と医師の推奨サプリメントの需要増加によって牽引されました。消費者は、ライフスタイル障害や限られた日光曝露に関連する欠乏を管理するために、ビタミンD、B12、Cなどの単一栄養素フォーマットを使用しました。明確な投与量管理と強力な臨床的裏付けが、薬局やオンラインチャネルでの採用を支えました。マルチビタミンは日常の健康習慣が改善されるにつれて着実に成長しましたが、単一ビタミンはより高い処方使用、正確な健康利益、および特定の栄養ギャップを持つ成人での強い採用により先行しました。
- 例えば、主要な栄養補助食品会社であるdsm-firmenich N.V.は、2023年に106億2,700万ユーロの純売上を報告し、ビタミン事業が単一ビタミン提供にどの程度貢献しているかを強調しました。
用途別
2024年には、医薬品と化粧品が46%近くのシェアを占め、免疫ブースター、皮膚科製品、治療補助食品での強力な使用に支えられて、リーディングポジションを保持しました。ブランドがビタミンA、C、Eを肌の修復、アンチエイジング、免疫健康の配合に使用したことで需要が増加しました。食品と飲料は強化飲料と機能性スナックで拡大し、飼料添加物は家畜の栄養に対する関心の高まりにより成長しました。医薬品と化粧品のセグメントは、規制された配合、高い効果の必要性、臨床的な検証が製品の受け入れを促進したため、世界市場で支配的な地位を維持しました。
- 例えば、dsm-firmenich(旧DSM)は、2023年に健康、栄養&ケア(HNC)セグメントで22億7,000万ユーロの純売上を報告し、そのビタミンベースの配合が医薬品と化粧品の用途に大きく貢献していることを示しています。
エンドユーザー別
2024年には成人が約62%の最大シェアを占め、予防健康補助食品の高い採用とビタミンDおよびB12欠乏症の増加が要因でした。忙しいライフスタイル、職場でのストレスの増加、フィットネス意識の高まりが成人の間でのビタミンの定期的な摂取を促進しました。子供とティーンエイジャーは強化グミやフレーバー付き液体で安定した成長を示し、乳児は骨と免疫の発達のために処方された滴に依存していました。成人セグメントは、より大きな購買力、より広範な欠乏の発生、日常的な栄養補給への依存の増加により、支配的な地位を維持しました。
主要な成長ドライバー
予防健康と免疫への注目の高まり
予防ケアに関する意識の高まりが、特に免疫と代謝のバランスをサポートする製品に対するビタミンの世界的な需要を押し上げ続けています。多くの成人がストレス、疲労、骨の強さ、ライフスタイル関連の欠乏を管理するために日常的なビタミン摂取を採用しています。政府や健康機関も、長期的な病気の負担を軽減するために必須栄養素の摂取を促進しており、これが臨床および小売チャネルでのビタミンの採用を増加させています。最近の世界的な健康危機の後のセルフケアへのシフトが、D、C、B複合体などのビタミンへの関心をさらに高めています。オンラインプラットフォームはこれらのサプリメントをよりアクセスしやすくし、初めてのユーザーを奨励し、リピート購入を強化しています。予防ケアは、消費者が長期的な健康をサポートするためのシンプルで手頃な方法を求めているため、ビタミン市場の主要な成長の柱であり続けています。
- 例えば、PharmaviteのNature Madeブランドは、広く信頼されているサプリメントメーカーであり、免疫サポートやB複合体製品を含む広範な予防健康ポートフォリオを可能にする150種類以上のビタミンと栄養補助食品を生産しています。
強化食品と機能性食品消費の拡大
食品および飲料メーカーは、便利な栄養に対する需要の高まりに応えるために、乳製品、スナック、シリアル、飲料に必須ビタミンをますます追加しています。強化食品は、別々のサプリメントルーチンを必要とせずに栄養ギャップを埋める簡単な方法を提供します。都市生活の増加と忙しい仕事のスケジュールが、特に若い成人や働くプロフェッショナルの間で機能性食品を好まれる選択肢にしています。企業は健康志向の購入者を引き付けるために、新しいビタミン入り飲料、グミ、即食アイテムを発売しています。いくつかの国での食品強化に対する規制のサポートも、より広範な採用を促進しています。この拡大は、強化製品が日常の栄養と味、便利さを組み合わせ、より広い消費者層に届くため、強力な市場の利益をもたらします。
- 例えば、ネスレは2021年に1240億食の強化食品を提供し、2023年には約1280億食を提供しました。
欠乏レベルの上昇とターゲットを絞ったサプリメント
ビタミンD、B12、鉄分の欠乏症が地域全体で増加しており、ターゲットを絞ったサプリメントの需要が一貫して高まっています。座りがちな生活習慣、日光を浴びる機会の減少、食習慣の変化が成人やティーンエイジャーの栄養不足を引き起こしています。医療専門家は特定の欠乏症を補うために単一ビタミンの処方をより頻繁に行い、高純度で臨床的に検証されたサプリメントの需要を促進しています。診断テストが一般的になり、消費者は広範なマルチビタミンではなく、正確なサプリメントを選ぶことができます。パーソナライズされた栄養への傾向は、異なる年齢層、健康状態、活動レベルに合わせたビタミン製品を推奨しています。消費者は一般的な健康製品よりも正確な解決策を好むため、ターゲットを絞ったサプリメントは拡大を続けています。
主要なトレンドと機会
クリーンラベルと天然成分への移行の拡大
消費者はますます、天然、植物由来、非合成の原料から作られたビタミンを好むようになっています。クリーンラベルの期待は、企業に人工着色料、不必要な添加物、化学処理された成分を避けるよう促しています。ブランドは健康志向の購入者や環境意識の高いユーザーにアピールするため、有機、ビーガン、アレルゲンフリーのビタミンラインを開発しています。このシフトは、企業が透明な成分基準に合わせて製品を再調整することで市場を拡大します。自然なフォーミュレーションに対する消費者の強い信頼は、プレミアム価格と長期的なブランド忠誠を支えています。
- 例えば、DSMニュートリションは、地衣類由来の天然ビタミンD3やアセロラチェリー由来のビタミンCを含む70以上の植物由来成分を提供し、クリーンラベルのプレミックスフォーミュレーションをサポートしています。
デジタル流通とパーソナライゼーションの機会
eコマースプラットフォーム、サブスクリプションモデル、デジタル健康アプリは、市場拡大の強力な機会を生み出しています。オンラインチャネルは、消費者が製品を比較し、臨床情報を確認し、カスタマイズされたビタミンプランにアクセスすることを可能にします。サブスクリプションベースのビタミンパックやバーチャル栄養士ツールは、ミレニアル世代や若いプロフェッショナルの間で注目を集めています。デジタル流通は、小規模ブランドが重い小売投資をせずに世界のバイヤーにリーチするのを助け、市場競争を強化します。
主要な課題
規制の違いとコンプライアンスの負担
ビタミン市場は国ごとに異なる規制に直面しており、フォーミュレーション、ラベリング、健康主張、成分承認に影響を与えています。企業はコンプライアンスリスクを避けるために厳格な品質ガイドラインを満たす必要があり、運営コストが上昇します。一貫性のないグローバル基準は、国境を越えた販売を複雑にし、製品の発売を遅らせます。小規模メーカーは、文書化とテスト要件に合わせるのに苦労し、市場参入を制限しています。規制の圧力は、監視が世界的に強化される中で主要な課題として残っています。
競争の激化と製品の飽和
市場には多くのブランドが類似のフォーミュレーションを提供しており、競争が激化し、差別化が難しくなっています。価格に敏感な購入者は低コストの代替品を選ぶことが多く、プレミアムブランドの利益率を圧迫しています。オンラインチャネルでの激しいプロモーション活動は、消費者の選択をより断片化させています。企業は、パーソナライズされたブレンド、新しい提供形式、より強力な臨床証拠で差別化を図る必要があります。飽和状態と激しい競争は、新規および既存のプレーヤーの安定した成長を引き続き挑戦しています。
地域分析
北アメリカ
北米は2024年にビタミン市場で約34%の最大シェアを占め、予防ケアへの消費者の強い関心と強化食品の高い採用によって支えられています。成人は、ライフスタイル関連の欠乏を補うためにビタミンD、B12、およびマルチビタミンサプリメントに依存しています。高い医療支出、強力な小売浸透、クリーンラベルおよびパーソナライズされたビタミン製品の広範な利用可能性が地域の需要を強化しています。Eコマースプラットフォームも便利なサブスクリプションモデルを通じて販売を促進しています。免疫力と骨の健康に対する意識の高まりが、北米を全体的な市場成長の主要な貢献者にしています。
ヨーロッパ
ヨーロッパは2024年に約28%のシェアを占め、自然、植物ベース、クリーンラベルのビタミン製品への関心の高まりによって推進されています。消費者は、強い栄養意識と高品質基準の規制サポートにより、オーガニックおよびビーガン認証のサプリメントをますます好んでいます。この地域はまた、強化シリアル、飲料、乳児栄養製品の広範な需要から恩恵を受けています。高齢化人口の増加が、骨の強さ、免疫力、認知健康をサポートするビタミンの摂取を加速させています。ヨーロッパは、薬局、オンラインプラットフォーム、専門のウェルネスストアが多様でプレミアムなビタミンの品揃えを提供することで、安定した成長を維持しています。
アジア太平洋
アジア太平洋は2024年に約30%のシェアを占め、大規模な人口、可処分所得の増加、欠乏レベルの上昇により最も急成長している地域として浮上しています。都市部の消費者は免疫力、エネルギー、一般的な健康をサポートするためにビタミンを採用し、中産階級の家庭の拡大が強化食品や子供向けサプリメントの需要を促進しています。政府は栄養プログラムと強化基準を推進し、インド、中国、東南アジア全体での意識を高めています。強力なEコマースエコシステムが、ブランド化されたパーソナライズされたビタミンパックへのアクセスをさらに促進しています。アジア太平洋は、急速なライフスタイルの変化と予防健康へのより高い関心により、進展を続けています。
ラテンアメリカ
ラテンアメリカは2024年に約5%のシェアを獲得し、栄養素欠乏症の認識の高まりと小売流通の拡大によって成長が支えられています。消費者は日常の健康をサポートするために手頃な価格のマルチビタミンとビタミンC製品をますます採用しています。経済の変動が、薬局やスーパーマーケットでの低コストで価値重視のサプリメントの需要を促しています。政府が子供の栄養のギャップに対処する中で、強化食品が注目を集めています。成長は中程度にとどまるものの、デジタルアクセスの改善と製品の幅広い利用可能性が、ビタミン市場への地域参加を強化し続けています。
中東・アフリカ
中東・アフリカ地域は2024年に約3%のシェアを占め、免疫力、母体健康、子供の栄養に対する認識の高まりによって推進されています。都市部では、ライフスタイルの変化と広範な欠乏パターンにより、マルチビタミン、ビタミンD、強化食品の需要が増加しています。薬局は主要な販売チャネルであり、医療インフラの拡大によって支えられています。しかし、いくつかの国では限られた手頃さが広範な採用を遅らせています。デジタル小売の成長、政府主導の栄養プログラム、予防健康への関心の高まりが、地域の長期的な成長に貢献しています。
市場セグメンテーション:
製品タイプ別
- 単一ビタミン
- マルチビタミン
用途別
- 食品と飲料
- 医薬品と化粧品
- 飼料添加物
エンドユーザー別
- 成人
- 子供とティーンエイジャー
- 乳児
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
ビタミン市場の競争環境は、製品の品質、科学的検証、強力な流通ネットワークを通じて競争するグローバルな栄養企業、原料供給業者、多様な健康製品メーカーの混合を特徴としています。DSM-Firmenich AG、Chr Hansen AS、Cargill Inc.、Adisseo France SAS、Alltech Inc.、BASF SE、Archer Daniels Midland Co.、味の素株式会社、Associated British Foods Plc、Abbott Laboratoriesなどの主要プレーヤーは、高度な製剤能力、大規模生産、一貫した研究開発への投資を通じて市場での地位を強化しています。企業は、消費者の期待の変化に応えるために、クリーンラベル、植物ベース、高純度のビタミン成分に焦点を当てています。多くのブランドは、デジタルチャネルやパーソナライズされた栄養プラットフォームを拡大し、顧客エンゲージメントとサブスクリプションベースの販売を増やしています。食品、飲料、製薬、動物栄養メーカーとの戦略的パートナーシップは、より広範な市場浸透をサポートします。持続可能性目標とトレーサビリティの取り組みは、購入者がビタミン製品を選択する際に調達慣行と環境への影響をますます評価する中で、主要な供給業者をさらに差別化します。
主要プレイヤー分析
- DSM-フィルメニッヒAG
- Chr Hansen AS
- カーギル社
- アディセオ フランス SAS
- オールテック社
- BASF SE
- アーチャー・ダニエルズ・ミッドランド社
- 味の素株式会社
- アソシエイテッド・ブリティッシュ・フーズ社
- アボット・ラボラトリーズ
最近の動向
- 2025年11月、カーギル社:オーストリアのエンゲルヴィッツドルフ施設において、微量栄養素&ヘルスソリューション事業(動物栄養&健康セグメント)の生産能力を約50%増強し、ビタミンを含む微量栄養素ソリューションの需要に対応。
- 2025年11月、アボット・ラボラトリーズはインドで更新されたエンシュア糖尿病ケア製品を発売(2025年11月中旬)。科学的根拠に基づいたビタミンとミネラルを含む成人栄養製品で、糖尿病患者向けに位置づけられています。Q3 2025の結果で栄養セグメントの勢いが持続していると報告(エンシュア/グルセナラインによる栄養売上の成長が牽引)。これらの動きは、強化された成人栄養(ビタミン含有)ポートフォリオにおける明確な製品革新と商業的焦点を反映しています。
- 2025年11月、アソシエイテッド・ブリティッシュ・フーズ社(ABF / ABFイングリーディエンツ):2025年11月の結果と関連する提出書類で、ABFはABFイングリーディエンツポートフォリオの継続的な投資と再編を強調しました。最近のM&AやABFI内の再編により、健康&栄養能力を拡大(例:特殊成分、ポリフェノール、アクティブ栄養素ビジネスにおける買収と統合)し、栄養補助食品と強化成分市場により良く対応。FY2025の発表では、能力とキャパシティを成長させるための具体的な成分の買収と資本支出も詳細に述べられています。
レポートのカバレッジ
この調査レポートは、製品タイプ、用途、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーの概要を示し、彼らのビジネス、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。市場のダイナミクス、規制の状況、業界を形作る技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 消費者がターゲット栄養を求める中で、パーソナライズされたビタミンプランの需要が増加します。
- 植物由来および天然のビタミン源の採用が全ての年齢層で増加します。
- メーカーが日常製品に必須栄養素を追加することで、強化食品と飲料が拡大します。
- デジタルヘルスプラットフォームの利用者が増える中で、オンライン販売とサブスクリプションモデルが増加します。
- 予防健康習慣が成人の長期的なビタミン消費を強化します。
- 臨床研究の進展が、よりエビデンスに基づいたビタミン製剤をサポートします。
- 利便性の向上により、グミ、液体、速吸収フォーマットが成長します。
- アジアおよびラテンアメリカの新興市場でマルチビタミンの採用が急速に進みます。
- 持続可能性と透明な調達がブランド選択の重要な要因になります。
- 栄養会社と医療提供者の間のパートナーシップが拡大し、指導されたサプリメント摂取が進みます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ビタミン市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間にビタミン市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたビタミン市場のセグメントはどれですか?
ビタミン市場の成長を促進している主な要因は何ですか?
ビタミン市場の主要企業はどこですか?
どの地域がビタミン市場の最大のシェアを占めていましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ビタミン市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のビタミン市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 7.29 billion → 2032: USD 11.89 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ビタミン市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ビタミン市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるビタミン市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ビタミン市場市場の成長要因
- 3.3 ビタミン市場市場の抑制要因および課題
- 3.4 ビタミン市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ビタミン市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ビタミン市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ビタミン市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ビタミン市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ビタミン市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はビタミン市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ビタミン市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ビタミン市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ビタミン市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ビタミン市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ビタミン市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のビタミン市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のビタミン市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のビタミン市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のビタミン市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのビタミン市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のビタミン市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのビタミン市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ビタミン市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
