
市場概要:
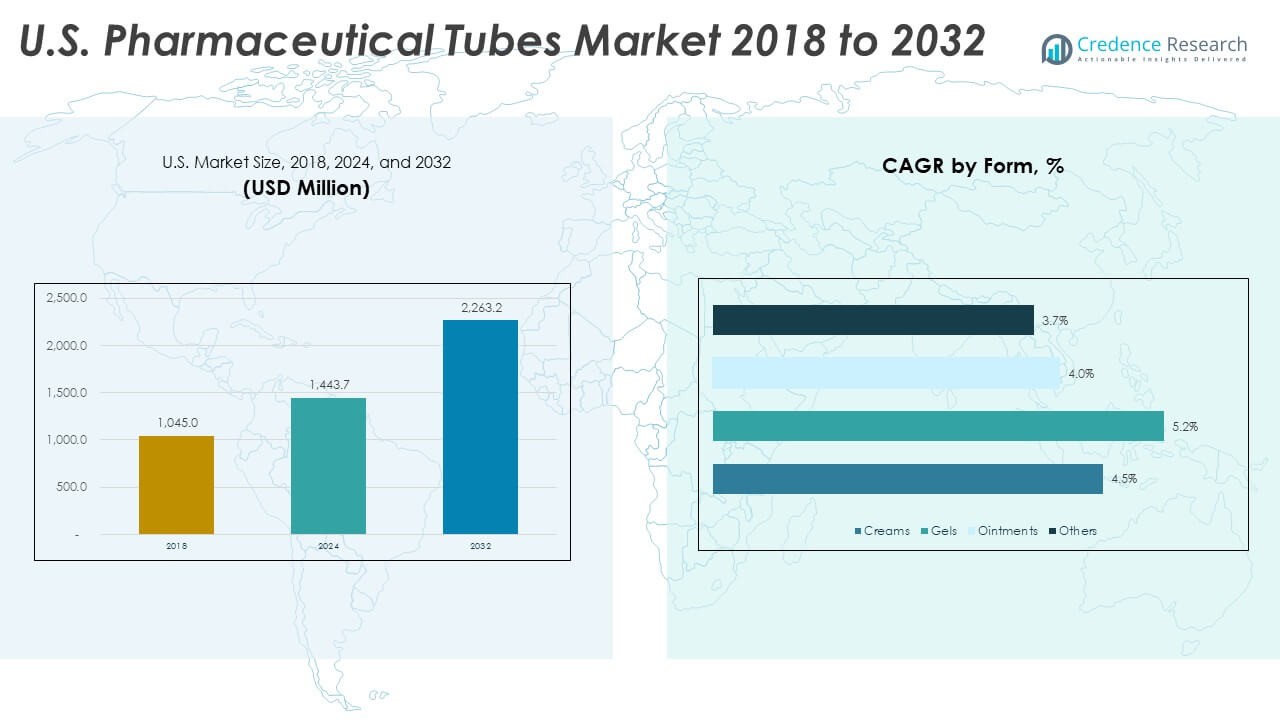
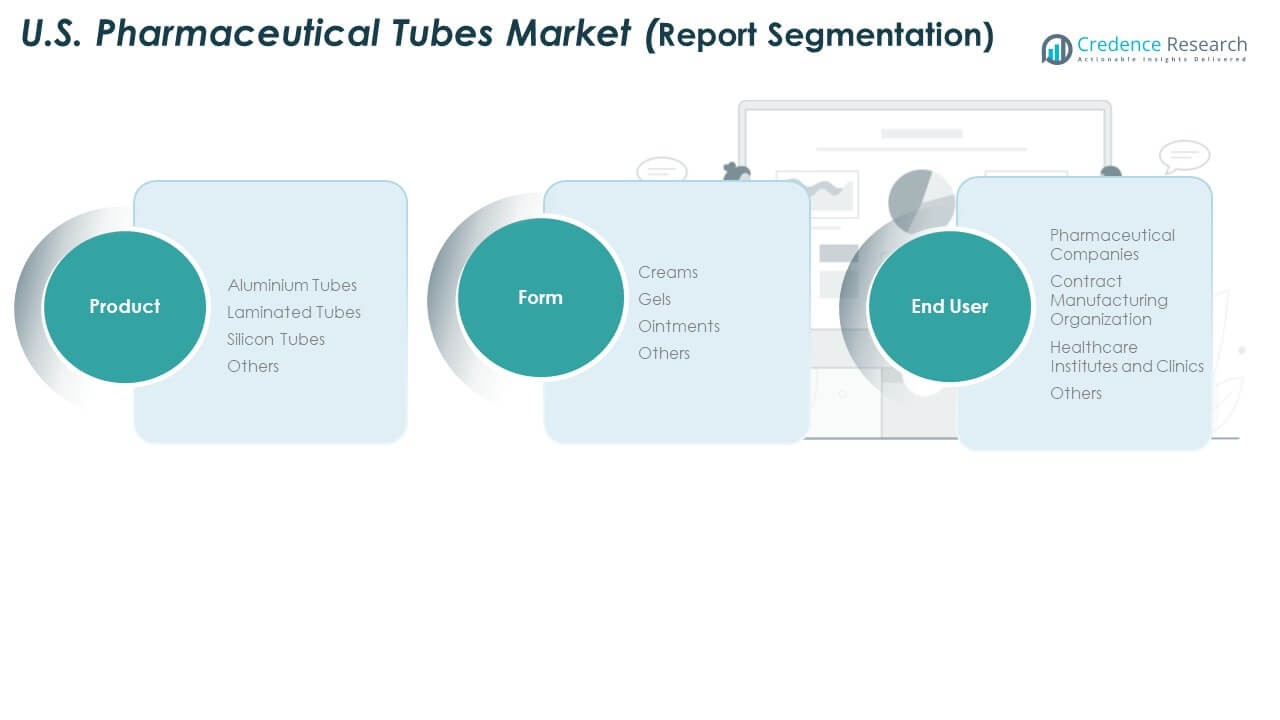
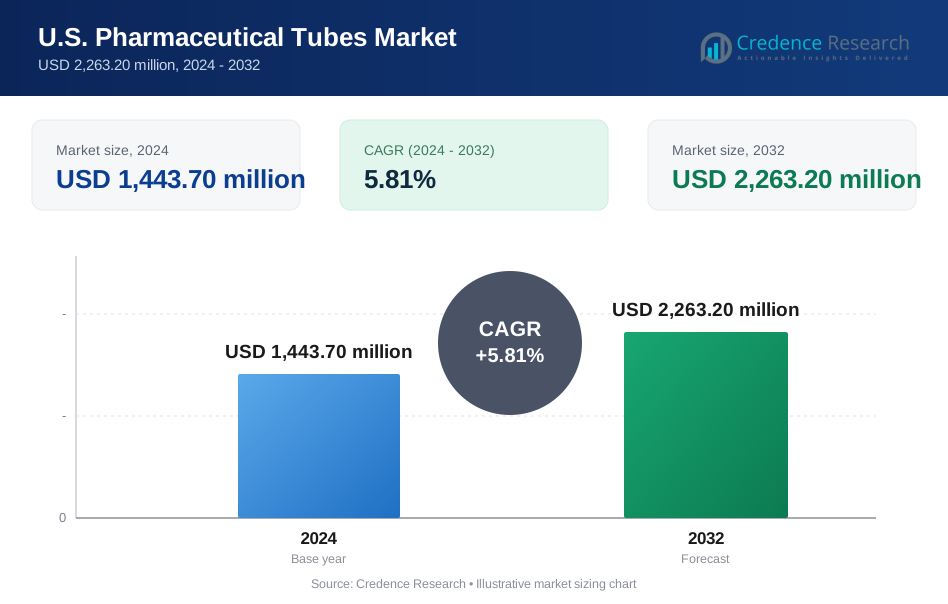
米国の医薬品チューブ市場の規模は、2018年に10億4,500万米ドルと評価され、2024年には14億4,370万米ドルに達し、2032年には22億6,320万米ドルに達すると予測されており、予測期間中のCAGRは5.81%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の米国医薬品チューブ市場規模 | 14億4,370万米ドル |
| 米国医薬品チューブ市場、CAGR | 5.81% |
| 2032年の米国医薬品チューブ市場規模 | 22億6,320万米ドル |
皮膚科、口腔ケア、痛み緩和製品の使用増加により、市場の推進要因は依然として強力です。医薬品ブランドは、より高いバリア強度と改ざん防止のためにラミネートおよびアルミニウムチューブを採用しています。ユニットドース形式の好みが高まり、規制された施設でのチューブ生産を促進しています。契約製造グループは、主要な医薬品開発者からの迅速な注文サイクルに対応するために能力を拡大しています。バイオ医薬品および半固形製剤の成長により、専門療法全体でのチューブ使用が拡大しています。ユーザーフレンドリーな包装は、在宅治療でのコンプライアンスを向上させます。廃棄物管理への強い関心が、リサイクル可能なチューブ形式の需要を加速させています。
地域需要は、主要な製薬メーカーとCMOを抱える米国の主要ハブに集中しています。製造クラスターが密集している地域は、原材料へのアクセス、熟練労働力、FDA承認施設が強いため、リードしています。専門医薬品生産の拡大と新しい無菌包装ユニットへの投資により、新興州は急速に成長しています。流通ネットワークは、大規模な物流拠点を持つ沿岸地域の近くで強化されています。強力な医療アクセスと高い処方量を持つ州での地域需要が増加しています。消費者健康ブランドも、より広い小売チャネルでチューブベースの包装を拡大しています。
市場の洞察:
- 米国の医薬品チューブ市場は、2018年の10億4,500万米ドルから2024年には14億4,370万米ドルに増加し、2032年には22億6,320万米ドルに達すると予測されており、高バリアチューブ包装の需要増加により5.81%のCAGRで成長しています。
- 北東部は、密集した製薬クラスターにより35%の最大シェアを持ち、続いて中西部が強力なCMO能力に支えられ30%、南部は専門医薬品製造の急速な拡大により25%を占めています。
- 西部は、ウェルネスブランドからの需要と持続可能なチューブ形式の採用に支えられ、10%のシェアで最も急速に成長しています。
- アルミニウムチューブは、バリア強度を必要とする敏感な製剤での高い使用を反映し、製品ミックスの約35%を占めています。
- ラミネートチューブは、耐久性と印刷品質のバランスが取れているため、OTCおよび皮膚科製品での強力な採用により約30%を占めています。
市場の推進要因:
高バリアおよび汚染耐性チューブ形式への強力なシフト
米国の医薬品チューブ市場の成長は、敏感な製剤を保護する高バリア包装形式の強い需要により堅調に推移しています。製薬会社は、酸素、光、湿気を遮断するラミネートおよびアルミニウムチューブを好みます。軟膏やジェルの生産が増加することで、強力なシール特性を持つチューブの使用が増加しています。ブランドは、規制の必要性をサポートするために改ざん防止設計を選択します。これは、皮膚科および痛みのケア製品における安定した製品供給をサポートします。契約製造業者は、迅速な充填と高出力システムをサポートするためにラインをアップグレードしています。クリーンで無菌な包装に対する消費者の関心の高まりは、OTCカテゴリー全体での採用を強化しています。チューブサプライヤーは、耐久性を向上させるためにバリアコーティングの改善に投資しています。
- 例えば、NeopacのPolyfoilモノマテリアルバリアチューブは、酸素と湿気に対する強力なEVOHバリアを備えたHDPE構造を使用して、敏感な医薬品および歯科製品を保護します。
ユーザーフレンドリーで精密投与が可能なチューブ包装の採用拡大
日常の使用ルーチンで患者の快適さを向上させるチューブの需要が高まっています。製薬会社は、正確な投与を保証するためにノズルベースおよびシングルドーズチューブに移行しています。慢性疾患ケアの成長は、制御された流れの設計の必要性を増加させています。米国の医薬品チューブ市場は、規制された包装ライン全体での新しいユーザビリティ基準からサポートを受けています。軽量で持ち運びやすい形式を通じて患者の遵守を促進します。オーラルケア、トピカルケア、および小児用製剤は、小売チャネル全体でのボリュームを押し上げています。病院やクリニックは、安全な取り扱いと最小限の汚染リスクをサポートするチューブを好みます。便利な機能は、主要ブランド全体で消費者の信頼を強化するのに役立ちます。
- 例えば、Neopacは、液体および半固体薬の正しい投与と安全な適用をサポートするために設計されたドロッパー、ポンプ、およびチャイルドレジスタントアプリケーターを備えたPolyfoilチューブを提供しています。
特殊薬および半固体製剤パイプラインの拡大
半固体薬のボリュームの増加は、製品の完全性を長期間維持するチューブソリューションの採用を促進しています。バイオ医薬品および精密治療の成長は、無菌チューブタイプの使用を拡大しています。米国の医薬品チューブ市場は、皮膚科、腫瘍サポートケア、および創傷管理全体での治療ポートフォリオの拡大から恩恵を受けています。これは、敏感な成分全体で一貫したバリア強度を持つ包装を必要とする製薬会社をサポートします。契約製造業者は、厳格な充填プロトコルを処理するために専用のクリーンルームユニットを追加しています。安定性への高い関心は、多層チューブシステムへの投資を促進しています。専門薬の発売は、コーティングおよびUV耐性チューブの需要を増加させています。製品開発者は、長いサプライチェーン全体での制御された保管条件のためにチューブを選択しています。
チューブ生産施設全体でのデジタル化と自動化の進展
製薬包装工場は、チューブライン全体での速度、品質、および精度を向上させるために自動化を採用しています。AI対応の検査ツールは微小欠陥を検出し、出力の均一性を強化します。これは、廃棄物を削減し、コンプライアンスを向上させることで、米国の医薬品チューブ市場をサポートします。皮膚科およびオーラルケアブランドにサービスを提供する施設全体でアップグレードサイクルが増加しています。ロボット技術は、シールの精度を向上させ、高ボリュームの実行全体での手動エラーを削減します。デジタルトラッキングシステムは、リコールリスクを削減し、サプライチェーンの透明性を向上させます。オンデマンド印刷システムの自動化は、OTC製品のブランディング精度を向上させます。継続的なアップグレードは、チューブサプライヤーが厳格なFDAおよびcGMP基準を満たすのに役立ちます。
市場動向:
環境に優しいリサイクル可能なチューブ材料への移行の増加
持続可能性がリサイクル可能なアルミニウムと単一素材のプラスチックチューブへの強い動きを促進しています。製薬会社は、消費者の期待の高まりに応えるため、環境に配慮した包装の取り組みを導入しています。米国の製薬チューブ市場は、バイオベースやPCRベースのチューブ形式で急速に成長しています。これは、サプライヤーに対して材料層を減らしたチューブ構造の再設計を促します。ブランドは、非滅菌製剤用の堆肥化可能または低影響のバリアオプションを模索しています。小売業者は、トピカルおよびオーラルケアの棚全体でより環境に優しい包装ラインを推進しています。リサイクルの取り組みは、州が廃棄物管理政策を厳しくする中で注目を集めています。チューブメーカーは、性能を損なうことなく樹脂使用量を削減するハイブリッド構造をテストしています。
- 例えば、EPL(旧Essel Propack)は年間約80億本のチューブの生産能力を持ち、「持続可能なパックをリードする」戦略の一環として、環境に優しいラミネートおよび押出チューブを推進しています。
スマートで接続されたチューブ包装の出現
技術の採用は、認証および偽造防止機能をサポートするコード付きチューブを通じて成長しています。製薬会社は、使用時点で製品の識別を確認するためのデジタルマーカーをテストしています。米国の製薬チューブ市場は、OTCおよび処方単位のシリアル化への関心の高まりから利益を得ています。これは、大規模な流通ネットワーク全体での追跡可能性を向上させます。スマート印刷技術は、サプライチェーン管理を改善するためのバッチデータ統合をサポートします。患者は、QR対応のチューブを通じてガイド付き使用情報にアクセスできます。製薬会社は、温度に敏感な薬剤用の色変化インジケーターを試験しています。革新は、脆弱なチャネル全体での偽造品の浸透を減少させるのに役立ちます。
- 例えば、Huhtamakiは36か国に101の拠点を持ち、産業規模でシリアル化およびスマート包装ソリューションを展開するための広範なネットワークを持っています。
消費者健康製品のためのプレミアムな美的デザインの採用の増加
消費者健康ブランドは、棚の魅力を高めるプレミアムなチューブデザインに注力しています。オーラルケア、化粧品グレードの皮膚科、ウェルネスカテゴリーの成長は、高品質のラミネートチューブをサポートしています。米国の製薬チューブ市場は、滑らかな仕上げ、高光沢印刷、ソフトタッチ表面の需要を通じて進展しています。これは、サプライヤーに高度なグラフィックスシステムへの投資を促します。小売競争は、ユーザーの快適さを高めるエレガントなキャップやアプリケーターの使用を増加させます。ブランドはまた、視覚的に特徴的なデザインを推進して、より強い忠誠心を築こうとしています。カスタマイズは、プライベートラベルのヘルスケア製品全体に拡大しています。チューブ開発者は、ブランドの差別化ニーズの高まりに応じてデザイン能力を拡大しています。
軽量で輸送効率の高いチューブ構造への移行
輸送重量を軽減し、倉庫効率を向上させるチューブ形式の需要が高まっています。製薬サプライヤーは、強力なバリアコーティングでサポートされた薄い壁に向かっています。米国の製薬チューブ市場は、材料使用量削減のトレンドから利益を得ています。これは、大規模なディストリビューターが地域ネットワーク全体での輸送コストを削減するのに役立ちます。軽量チューブは、大量の臨床環境での取り扱いを改善します。物流会社は、新しい包装基準を通じてこれらのトレンドをサポートしています。ブランドはまた、eコマース出荷のための軽量オプションを重視しています。このトレンドは、大手製薬会社の持続可能性スコアを強化します。
市場課題分析:
コンプライアンス圧力の増加と複雑な規制要求
米国の医薬品チューブ市場は、高い追跡可能性と製品の安定性を要求する厳しい包装規制により課題に直面しています。ラベル表示、無菌性、および改ざん防止機能に関する進化するFDAの規則を満たさなければなりません。小規模なサプライヤーは、高度な試験システムへの投資に苦労しています。多層チューブ構造のための文書作成の負担が増加しています。監査頻度の高さが契約製造業者全体の運営負担を増加させています。複雑な材料の検証ステップが発売サイクルを遅らせています。チューブメーカーは厳しい化学安全規則に従わなければなりません。州ごとの規制の違いが全国的な流通にさらなる複雑さを加えています。
生産コストの上昇と原材料価格の変動
樹脂やアルミニウムの価格上昇により、収益性への圧力が増しています。米国の医薬品チューブ市場は、長期契約の計画に影響を与えるコストの不安定性を経験しています。これにより、サプライヤーは生産スケジュールや工具への投資を調整せざるを得なくなります。エネルギー集約的なプロセスが大規模なチューブ工場全体のコスト負担を増加させています。企業は長期の製薬クライアントに対して安定した価格を維持するのに苦労しています。包装のアップグレードには、長い回収期間を持つ高価な機械が必要です。熟練労働者の不足が規制された施設全体で賃金を引き上げています。サプライチェーンの遅延が大量注文の効率をさらに低下させています。
市場機会:
持続可能なチューブ材料の革新の拡大
リサイクル可能でバイオベースのチューブに対する需要の増加が新たな成長の場を生み出しています。米国の医薬品チューブ市場は、環境への影響を軽減する単一材料設計への関心の高まりから恩恵を受けています。これは、サプライヤーが環境に優しいラミネート構造を展開することを奨励します。製薬ブランドは、企業の持続可能性目標を達成するために、より環境に優しい包装を促進しています。チューブメーカーは、樹脂の革新者とのパートナーシップを通じて拡大することができます。小売の圧力が低影響フォーマットの迅速な採用をサポートしています。クリーンラベルの消費者向け健康製品の成長が将来の需要を強化しています。
専門的およびニッチな薬剤カテゴリーにおけるチューブ包装の需要増加
皮膚科、小児科、創傷ケアの成長が高度なチューブフォーマットの使用を増加させています。米国の医薬品チューブ市場は、半固形およびゲルベースの治療法の開発の増加から利点を得ています。これは、無菌および精密投薬チューブ構造の採用をサポートします。契約製造業者は、カスタマイズされた充填ラインで拡大することができます。ニッチな薬剤パイプラインがプレミアムチューブの新たな機会を創出しています。家庭ベースのケアへの強いシフトが使いやすいフォーマットの需要を促進しています。ブランドは、敏感な処方に対する安全な分配のためにチューブを重視しています。
市場セグメンテーション分析:
製品セグメント
アルミニウムチューブは、高いバリア強度と敏感な処方に対する長い保存期間の保護のために強い需要を持っています。ラミネートチューブは、軽量で印刷品質が高く、OTCカテゴリー全体でのブランディングニーズをサポートするため、注目を集めています。シリコンチューブは、高い柔軟性とスムーズな分配を必要とするプレミアムアプリケーションに使用されます。他の材料は、耐久性や低反応性が重要なニッチな用途をサポートします。米国の医薬品チューブ市場は、局所および経口ケアアプリケーション全体での多層構造の広範な採用から安定した勢いを得ています。これは、規制された製品ライン全体で一貫したシーリングと汚染耐性フォーマットを必要とするブランドをサポートします。
フォームセグメント
クリームは皮膚科、創傷ケア、痛みの緩和療法での高い使用率によりリードしています。ジェルは口腔ケア、抗炎症製品、特殊治療での幅広い応用により拡大しています。軟膏は保護バリアの提供を必要とする処方皮膚療法で強い需要を維持しています。他の半固形形態はニッチな処方と小児用の使用により成長を強化しています。チューブ供給業者は各形態の安定性ニーズに合ったバリア構造を設計しています。これにより、さまざまな粘度レベルでのスムーズな充填操作と安定した性能がサポートされます。薬品メーカーが製品パイプラインを多様化するにつれて、セグメントのミックスが広がっています。
- 例えば、European Tube Manufacturers Association (ETMA)は、ヨーロッパの年間生産量が近年変動しており、2020年と2024年には115億本のチューブが製造されたと報告しています(2023年のほぼ119億本のピークから減少)。この数値は、ラミネートチューブがこの量の最大のシェアを占めており、約38%であることを示しており、クリーム、ジェル、軟膏がバリア特性と衛生のためにラミネート形式に大きく依存していることを強調しています。
エンドユーザーセグメント
製薬会社は、ブランドおよびジェネリックポートフォリオ全体での大規模な生産量により需要を支配しています。契約製造組織は柔軟な容量と高度なチューブ充填能力を提供することで急速に拡大しています。医療機関やクリニックは、皮膚科および創傷管理における治療ベースの調剤ニーズに対する調達を強化しています。他のエンドユーザーは、特殊およびウェルネス処方のためにチューブを採用しています。安全で衛生的で患者に優しい包装への関心が高まるため、成長は強力に続いています。これにより、小売および臨床チャネル全体での採用が広がります。セグメントの風景は、薬品開発者とチューブコンバーターの間の強力な統合を反映しています。
セグメンテーション:
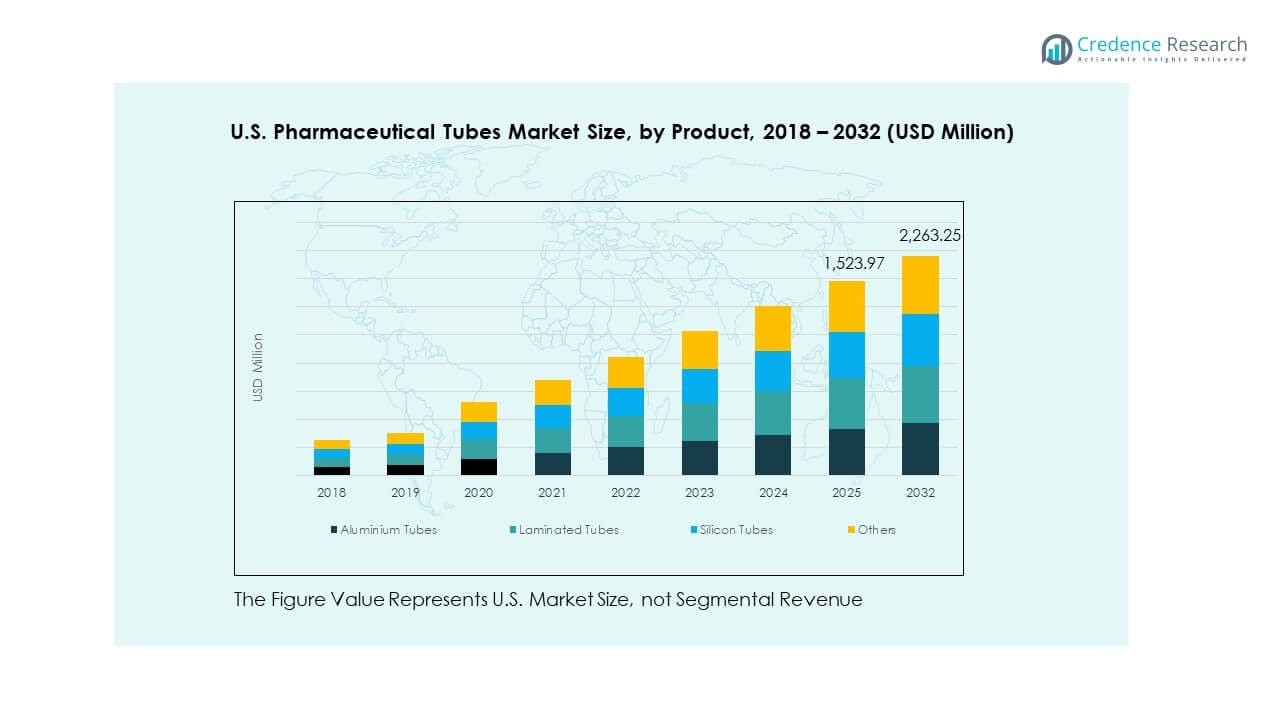
製品セグメント
- アルミニウムチューブ
- ラミネートチューブ
- シリコンチューブ
- その他
形態セグメント
- クリーム
- ジェル
- 軟膏
- その他
エンドユーザーセグメント
- 製薬会社
- 契約製造組織
- 医療機関およびクリニック
- その他
地域分析:
北東地域
米国の製薬チューブ市場は北東部で強い存在感を示しており、推定35%のシェアを持っています。この地域は、製薬メーカーと研究主導の薬品開発者の密集した基盤によりリードしています。ニュージャージー、ペンシルベニア、マサチューセッツの高度な生産拠点から利益を得ています。大量の処方箋が、局所および経口製剤用の高バリアチューブの安定した調達をサポートしています。主要な医療センターと小売薬局を結ぶ強力な流通ネットワークからの支援を受けています。契約メーカーは、特殊薬品製造業者からの注文の増加に対応するために能力を拡大しています。チューブ供給業者は、高い規制基準に合ったプレミアムなラミネートおよびアルミニウム形式に注力しています。
中西部と南部
中西部は、強力な産業インフラと高いCMO浸透率により、全国シェアの約30%を占めています。効率的なサプライチェーンと大量のチューブ生産を処理する大規模な工場から恩恵を受けています。米国の医薬品チューブ市場は、この地域で皮膚科および創傷ケア薬のパイプラインの拡大を通じて成長しています。自動化とクリーンルームグレードの充填作業への投資をサポートしています。南部は、テキサス州、ノースカロライナ州、ジョージア州などの州での製薬クラスターの急速な成長により、約25%のシェアを占めています。生物製剤および専門ケア製品の生産拡大を通じてチューブ需要を強化しています。小売主導のOTCカテゴリも調達量を増加させています。
西部地域
西部は、強力な消費者健康およびウェルネス製品の製造に支えられ、約10%のシェアを貢献しています。持続可能で軽量なチューブ形式を好む革新主導の企業から恩恵を受けています。チューブ供給業者は、リサイクル可能で単一素材の包装に対する需要の高まりに対応しています。この地域の米国医薬品チューブ市場は、高い処方活動と強力な医療アクセスから支援を受けています。ニッチな製薬ブランドや自然製品開発者からの投資が増加しています。生産拠点は、皮膚科および痛み緩和処方の需要増加に対応するために拡大しています。この地域はまた、チューブベースのOTC製品のeコマース主導の流通を通じて勢いを増しています。
主要プレイヤー分析:
- Montebello Packaging
- Neopac
- Aphena Pharma Solutions
- ALLTUB
- Albéa Group
- Essel Propack Ltd.
- Intrapac International Corporation
- Huhtamaki Oyj
- Pack Tubes
競争分析:
米国の医薬品チューブ市場は、包装専門家、多様なコンバーター、契約製造業者によって推進される強力な競争を反映しています。高バリア材料、自動充填ライン、持続可能なチューブデザインに投資する企業が特徴です。大手企業は、処方薬およびOTCカテゴリ全体の規制および性能ニーズを満たすために、ラミネートおよびアルミニウムチューブに注力しています。中規模企業は、機敏な生産とカスタマイズサービスを通じて地位を築いています。製品品質、印刷精度、コンプライアンス能力をめぐる競争が続いています。リサイクル可能な形式の革新が、主要メーカーの競争優位性を形成しています。製薬会社とのパートナーシップが長期的な供給契約を強化しています。
最近の展開:
- 2025年1月、Albéaグループは北米市場向けに「Metamorphosis」紙ベースのチューブを発売しました。この革新はメキシコ工場で生産され、製薬およびパーソナルケアブランドに対し、最大50%のFSC認証紙とEcoFusion Top技術を使用した非常に持続可能なチューブソリューションを提供します。この新しい発売は、チューブ包装におけるプラスチック使用を劇的に削減したいブランドに対応しています。
- 2025年4月、Huhtamaki OyjはZellwin Farms Companyを1,800万米ドルで買収すると発表しました。この取引は、健康関連製品の持続可能な包装を含む、米国の成形繊維セグメントでのHuhtamakiの成長を強化することを目的としています。フロリダに拠点を置くZellwin Farmsは長年にわたり卵生産者にサービスを提供しており、Huhtamakiとの統合により、米国の繊維ベースの包装の能力が大幅に向上し、Huhtamakiが地域で持続可能な包装ポートフォリオを拡大する中で、製薬チューブ市場を間接的に支援します。
- 2024年5月、Neopacは持続可能な製薬包装へのコミットメントを強化し、新しいチューブソリューションを発表し、米国施設でPolyfoil® Sensationシリーズを発売しました。この新製品ラインは、高度なバリア保護を目的としており、敏感な製薬用途に適しています。
レポートのカバレッジ:
この調査レポートは、製品、形状、エンドユーザーセグメントに基づく詳細な分析を提供します。主要な市場プレーヤーを詳述し、そのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。このレポートは、市場の動態、規制の状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 製薬生産において軽量のラミネートおよびアルミニウムチューブの需要が強化されます。
- 環境優先度の上昇により、持続可能な単一素材デザインの採用が広がります。
- 自動化およびAI駆動の検査システムがチューブ製造の効率を再構築します。
- 契約製造グループは、柔軟な大量注文をサポートするために容量を拡大します。
- 精密投薬およびユーザーフレンドリーなディスペンス形式がより多く統合されます。
- 皮膚科および創傷ケア薬の成長がチューブ調達を押し上げます。
- デジタル追跡および認証機能が主流の包装に導入されます。
- 規制圧力が材料の安全性およびバリア性能の向上を促します。
- リサイクル可能なキャップおよびシールの革新が循環型包装プログラムを強化します。
- 製薬クラスターの地域拡大が地域生産パートナーシップを増加させます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のアメリカの医薬品チューブ市場の規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、アメリカの医薬品チューブ市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた米国の医薬品チューブ市場のセグメントはどれですか?
米国の医薬品チューブ市場の成長を促進している主な要因は何ですか?
アメリカの製薬チューブ市場における主要企業はどこですか?
2024年にアメリカの医薬品チューブ市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 米国の製薬チューブ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の米国の製薬チューブ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,443.70 million → 2032: USD 2,263.20 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 米国の製薬チューブ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 米国の製薬チューブ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における米国の製薬チューブ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 米国の製薬チューブ市場市場の成長要因
- 3.3 米国の製薬チューブ市場市場の抑制要因および課題
- 3.4 米国の製薬チューブ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 米国の製薬チューブ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 米国の製薬チューブ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、米国の製薬チューブ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 米国の製薬チューブ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 米国の製薬チューブ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は米国の製薬チューブ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 米国の製薬チューブ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 米国の製薬チューブ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 米国の製薬チューブ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 米国の製薬チューブ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新米国の製薬チューブ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の米国の製薬チューブ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の米国の製薬チューブ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の米国の製薬チューブ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の米国の製薬チューブ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの米国の製薬チューブ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の米国の製薬チューブ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの米国の製薬チューブ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 米国の製薬チューブ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
